
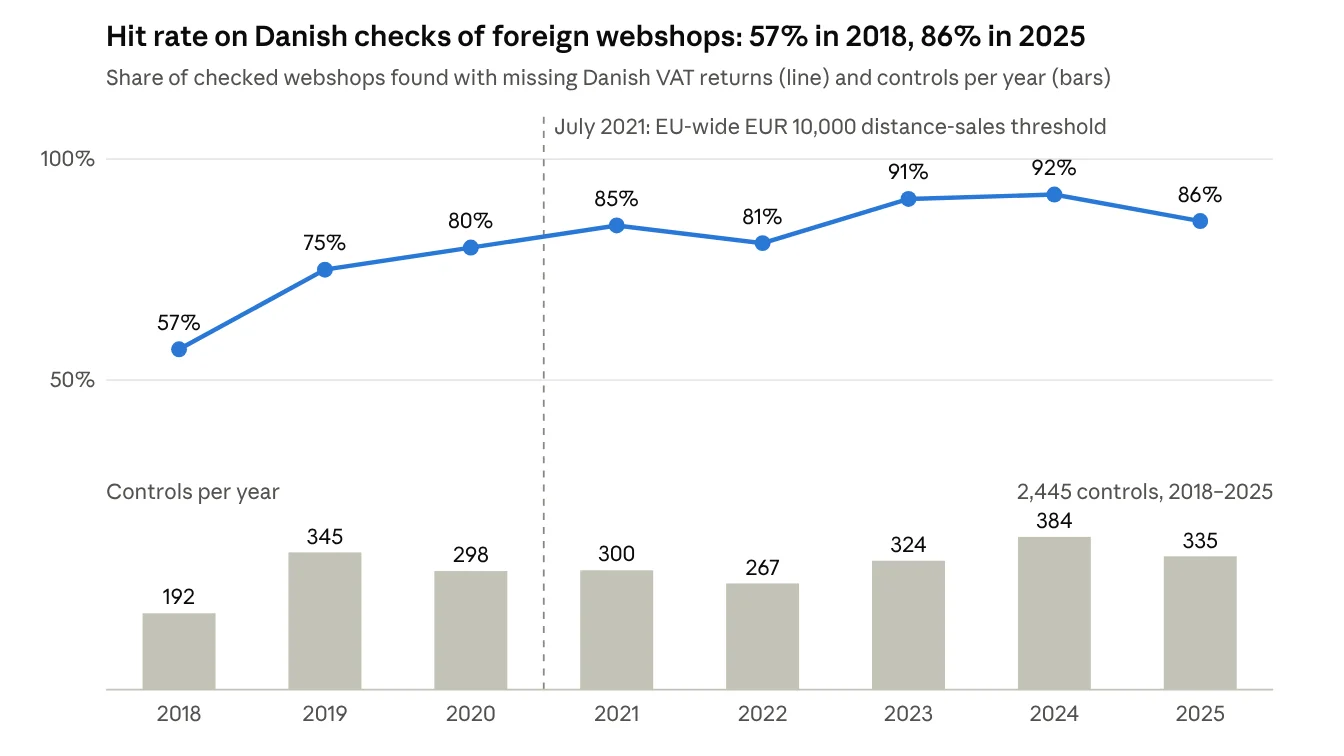
Dinamarca encuentra las tiendas online extranjeras que eluden el IVA danés siguiendo el rastro del dinero: su Agencia Tributaria utiliza los pagos con tarjeta realizados en Dinamarca para detectar a los vendedores que nunca se registraron. En 2025, la agencia llevó a cabo 335 inspecciones específicas a empresas sospechosas de no estar registradas a efectos del IVA. El 86 % de estas inspecciones detectó incumplimientos, lo que se tradujo en liquidaciones de IVA adicionales por valor de unos 32 millones DKK. En una entrevista con VATabout, la Agencia Tributaria danesa explicó cómo trabaja y cómo funciona la detección de tiendas online extranjeras.
Las señales de alerta: qué activa la vigilancia
Los bancos comunican el total mensual de los pagos que los particulares daneses realizan a cada destinatario extranjero, tanto en la divisa original como en coronas danesas. A continuación, las autoridades identifican a cada empresa a partir de información como su nombre, dirección, país, sitio web y sector. Si los datos de las operaciones indican que una tienda online debería estar registrada a efectos del IVA danés pero no lo está, puede ser seleccionada para una inspección.
La base jurídica de este sistema son los artículos 75(5) y 75(6) de la Ley del IVA danesa. El artículo 75(5) permite a las autoridades tributarias solicitar datos de pagos para investigar las ventas a distancia de bienes y los servicios electrónicos prestados a consumidores, siempre que el Consejo Fiscal (Skatterådet) conceda la autorización. El artículo 75(6) exige que los compradores individuales permanezcan en el anonimato. Cada autorización abarca un periodo determinado de operaciones pasadas. Desde 2017, el Consejo Fiscal ha aprobado seis solicitudes de este tipo, la más reciente en febrero de 2025, que cubría los pagos realizados en 2023 y 2024.
Desde que comenzaron los controles, la tasa de incumplimiento ha pasado de alrededor de seis de cada diez tiendas en 2018 a nueve de cada diez en 2023, a lo largo de más de 1,700 controles. La autoridad lo atribuye a dos factores principales: una mejor segmentación y los cambios en la normativa del IVA, especialmente a escala de la UE.
«Nuestra segmentación ha mejorado a medida que nos hemos familiarizado con las oportunidades que nos ofrecen los datos de pagos con tarjeta, pero el umbral a escala de la UE para las ventas a distancia de bienes introducido en 2021 también ha influido.» - Agencia Tributaria danesa.
El error de incumplimiento más habitual
Cuando se le preguntó cuáles eran los errores de IVA habituales detectados en las aproximadamente 600 tiendas examinadas desde 2020, la Agencia Tributaria respondió que no registrarse a efectos del IVA en Dinamarca, más que los cálculos incorrectos del IVA u otros errores técnicos, era el que mayores problemas causaba a las tiendas online.
En la mayoría de los casos, las empresas ya estaban registradas a efectos del IVA en su propio país, pero no habían cumplido con sus obligaciones de registro del IVA en Dinamarca. Esto se aplicaba tanto a las empresas que venden bienes físicos como a las que suministran productos y servicios digitales, como software y streaming. No se habían registrado en Dinamarca ni directamente ante las autoridades tributarias danesas ni a través del sistema de Ventanilla Única (OSS) de la UE, que simplifica el cumplimiento del IVA en las ventas transfronterizas admisibles.
Los resultados indican que el principal problema de cumplimiento no era necesariamente la falta de registro a efectos del IVA en general, sino la falta de registro en el país adicional en el que surgían las obligaciones de IVA.
Un caso en la práctica
Aunque la Agencia Tributaria danesa no señaló ningún caso o situación concretos, logramos encontrar una resolución que ilustra cómo funciona este modelo en la práctica. En 2024, el Tribunal Nacional Fiscal danés confirmó la decisión de la Agencia Tributaria danesa de liquidar a una empresa DKK 2,940,091 (unos EUR 393,000) de IVA danés correspondiente al periodo comprendido entre el 1 de enero y el 30 de septiembre de 2019.
La controversia versaba sobre si las ventas de bienes de la empresa a clientes particulares en Dinamarca podían considerarse ventas a distancia, aun cuando la empresa estaba establecida en otro país de la UE y afirmaba haber declarado y pagado el IVA en Alemania.
Dado que la empresa no aportó su contabilidad ni información suficiente sobre sus ventas a clientes daneses, la Agencia Tributaria estimó su volumen de negocios imponible a partir de los pagos recibidos de particulares daneses. El volumen de negocios estimado ascendió a DKK 11,760,364, lo que dio lugar a una liquidación de IVA de DKK 2,940,091, calculada sobre el 25% del volumen de negocios. Aunque la resolución describe el tipo como el 20% del importe sin IVA, las cifras corresponden al 25% del volumen de negocios neto, o al 20% del importe con IVA incluido.
La empresa alegó que ya había declarado y pagado el IVA alemán sobre esas ventas. Sin embargo, el tribunal rechazó este argumento basándose en la sentencia KrakVet, que estableció que las autoridades tributarias de distintos Estados miembros de la UE no están necesariamente obligadas a coordinar sus decisiones ni a acordar un tratamiento común del IVA. En consecuencia, el hecho de que Alemania ya hubiera gravado las operaciones no impedía que Dinamarca liquidara el IVA danés.
Qué ocurre cuando una tienda guarda silencio
Identificar a las tiendas online extranjeras incumplidoras es una cosa. Garantizar que paguen el IVA debido es otra. Por eso preguntamos a la Agencia Tributaria danesa qué ocurre cuando una tienda online sabe claramente que debe registrarse y pagar el IVA en Dinamarca pero decide deliberadamente no hacerlo.
La Agencia Tributaria subrayó que el incumplimiento de las obligaciones de IVA en Dinamarca puede acarrear tanto multas económicas como responsabilidad penal, en función de las circunstancias y la gravedad del caso. Las empresas que se registren o paguen el IVA fuera de plazo pueden quedar sujetas a intereses y sanciones, mientras que los casos más graves pueden dar lugar a sanciones administrativas o a la remisión a la policía y a la Fiscalía para una investigación más profunda. Y lo que es importante: en Dinamarca la responsabilidad penal puede derivarse no solo del incumplimiento intencionado, sino también de la negligencia grave.
La Agencia Tributaria colabora con otras autoridades para hacer cumplir la normativa del IVA y determinar la respuesta adecuada ante el incumplimiento. Cuando parece que una empresa ha eludido deliberadamente sus obligaciones de registro o pago, el caso puede ir más allá de la liquidación del IVA no pagado y de las multas económicas. No obstante, la respuesta de las autoridades depende de los hechos concretos y de la gravedad de la infracción.
El cobro del IVA no pagado y de otras deudas públicas corre a cargo, de forma separada, de la agencia danesa de recaudación de deudas. Es la responsable de recuperar las deudas públicas pendientes y puede perseguir a los deudores tanto en países de la UE como de fuera de ella. Esto significa que las empresas extranjeras no pueden eludir necesariamente sus deudas tributarias danesas por el mero hecho de estar establecidas fuera de Dinamarca.
No obstante, la Agencia Tributaria no escala el asunto de forma automática:
«Hacemos un seguimiento de las empresas que no se registran para comprobar si continúan sus ventas a los consumidores daneses y si existe base para nuevos casos y resoluciones por falta de registro y de pago del IVA. Los datos de pagos con tarjeta nos dan una base para liquidar el IVA incluso cuando las empresas no responden a nuestro requerimiento de documentación. El incumplimiento continuado es claramente relevante para nuestras valoraciones sobre si es necesario escalar el asunto.»
Otros medios de recopilación de datos
Además de utilizar los datos de pagos con tarjeta para identificar a las tiendas online extranjeras potencialmente incumplidoras, la Agencia Tributaria danesa admite denuncias de particulares y empresas sobre presuntas infracciones del IVA. Por ejemplo, un competidor danés que considere que una tienda online extranjera no está repercutiendo ni pagando el IVA puede denunciar el presunto incumplimiento ante las autoridades. Las denuncias pueden presentarse de forma anónima, lo que permite que la persona que informa permanezca sin identificar.
La Agencia Tributaria evalúa cada denuncia para determinar si está justificada una investigación más profunda. Desde 2023, la autoridad ha examinado al menos 45 casos relacionados con el IVA en el marco de sus controles continuos de las ventas a distancia transfronterizas que tuvieron su origen en denuncias de presunto incumplimiento.
Estas denuncias constituyen una fuente de información adicional junto a los datos de pagos con tarjeta, y ayudan a las autoridades a identificar posibles infracciones del IVA que de otro modo podrían pasar desapercibidas. No obstante, la cifra de al menos 45 casos se refiere a casos examinados a raíz de denuncias, no necesariamente a infracciones confirmadas ni a actuaciones de control exitosas. Las autoridades no han precisado cuántos de estos casos dieron lugar a liquidaciones de IVA adicionales o a sanciones.
El papel de la Ventanilla Única (OSS) de la UE
La Agencia Tributaria danesa está ampliando el uso de los datos de pagos con tarjeta para vigilar no solo a las tiendas online extranjeras que no están registradas a efectos del IVA en Dinamarca, sino también a las empresas registradas a través del sistema de Ventanilla Única (OSS) de la UE. Aunque la OSS simplifica el cumplimiento del IVA para las empresas dedicadas al comercio electrónico transfronterizo, no elimina la necesidad de controles tributarios eficaces.
El sistema OSS reduce las barreras administrativas al permitir que las empresas que reúnen los requisitos se registren y declaren el IVA de las ventas transfronterizas admisibles a través de un único sistema, en lugar de registrarse por separado en cada Estado miembro de la UE. La Agencia Tributaria espera que este proceso simplificado fomente un mejor cumplimiento y cree unas condiciones más equitativas entre las empresas que cumplen sus obligaciones tributarias y las que no.
No obstante, el registro en la OSS no garantiza que una empresa declare y pague el IVA correctamente. La Agencia Tributaria danesa explicó que: «Vemos a bastantes empresas que no presentan la declaración exigida o no declaran cada periodo en plazo, aunque no hayan tenido ninguna venta durante ese periodo.» Por ese motivo, los datos de pagos con tarjeta se utilizan junto con otra información para evaluar el riesgo y la relevancia e identificar a las empresas que podrían no estar cumpliendo con sus obligaciones de IVA.
Un modelo de futuro
Las autoridades tributarias danesas consideran que el control basado en datos es cada vez más importante a medida que crece el comercio electrónico transfronterizo. Este enfoque también resulta relevante para otros países europeos. En 2024, la UE introdujo nuevas normas destinadas a dar a las autoridades tributarias de toda Europa acceso a información muy similar a los datos de pagos utilizados en Dinamarca.
La cooperación entre las autoridades tributarias europeas sigue siendo clave:
«...es necesaria una mayor cooperación entre las autoridades tributarias europeas debido al carácter transfronterizo del comercio electrónico. Hemos compartido nuestra experiencia con las autoridades tributarias europeas y, a su vez, nos hemos beneficiado de la información que ellas han compartido. Más adelante este año, organizaremos un taller sobre este tema con la participación de otras autoridades tributarias europeas.» - Agencia Tributaria danesa
Un consejo de la Agencia Tributaria danesa
En lugar de ofrecer nuestro propio consejo, pedimos a la autoridad un consejo que evitara, de entrada, que las empresas extranjeras se metieran en problemas:
«Si realiza ventas transfronterizas, dedique tiempo a informarse sobre la normativa del IVA danesa. Puede obtener más información sobre las normas del IVA, los tipos de IVA y los requisitos de conservación de documentación en nuestro sitio web o llamándonos.» - Agencia Tributaria danesa

