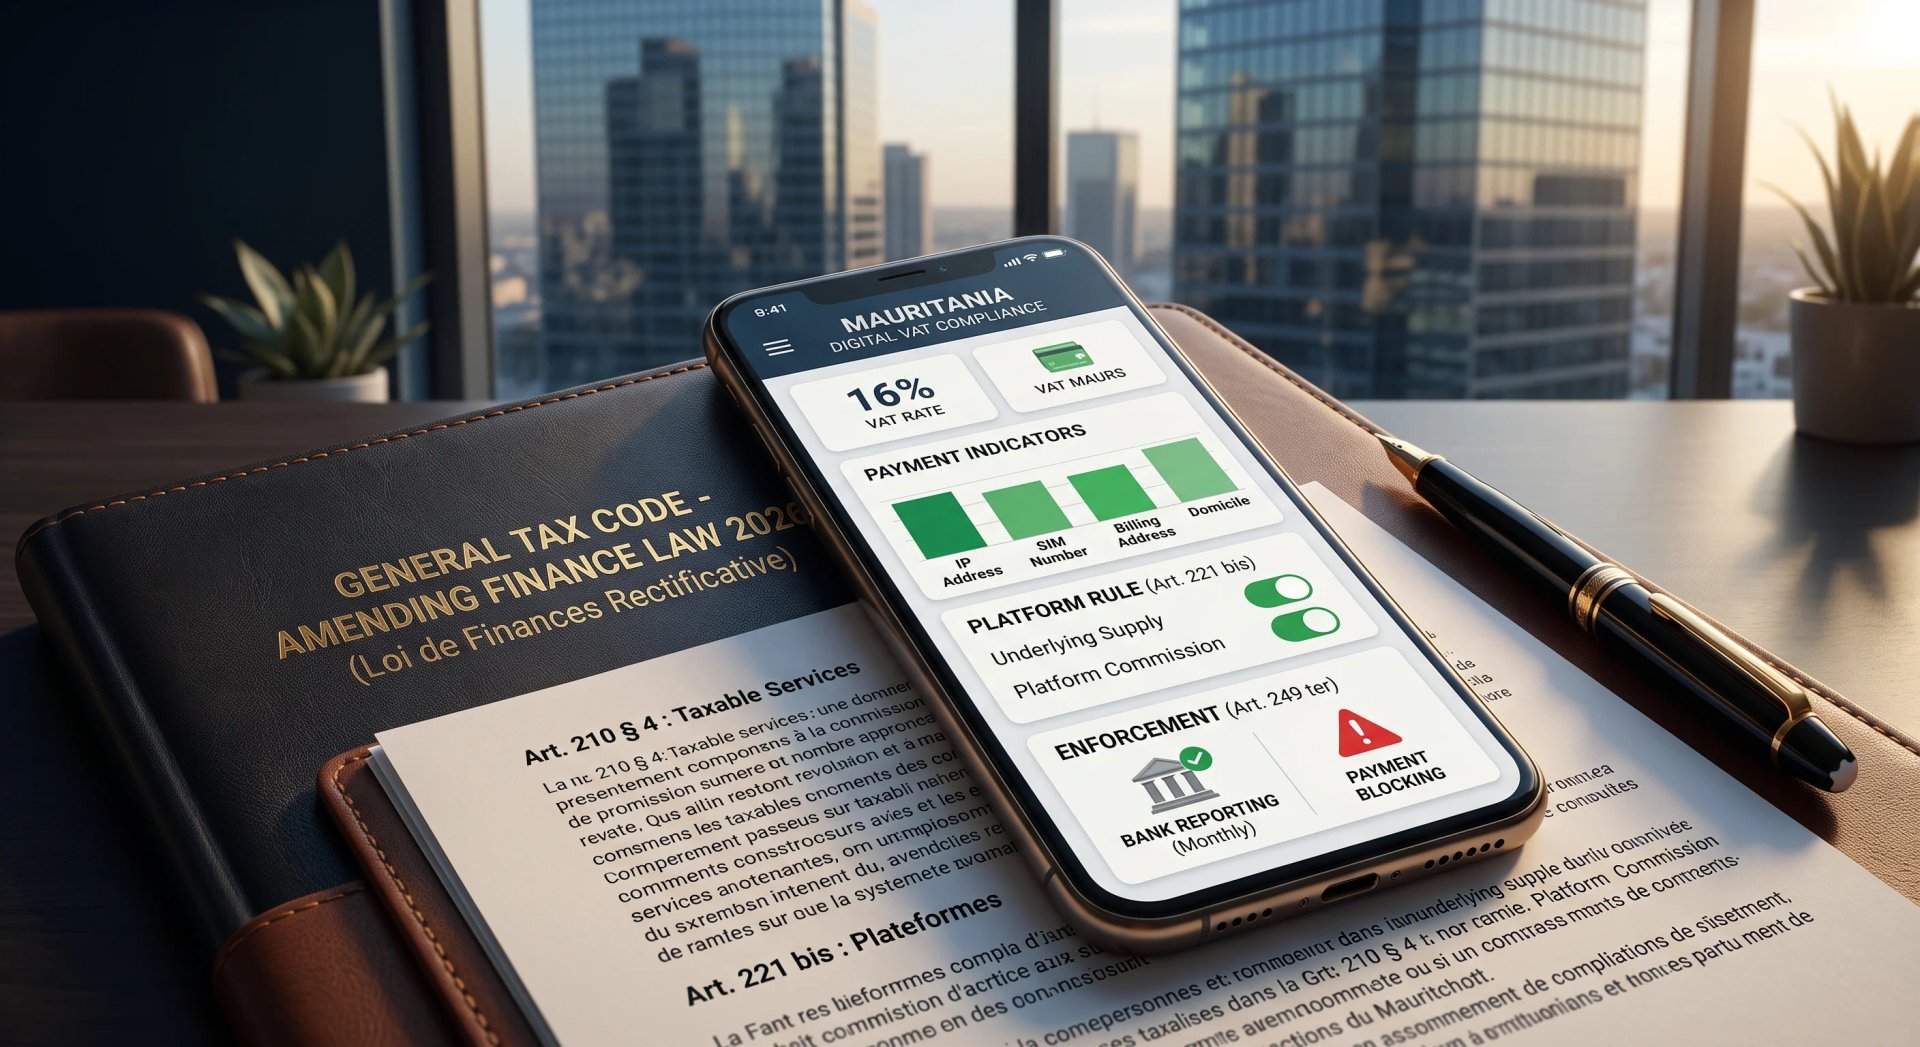
Das mauretanische Nachtragshaushaltsgesetz für 2026 (Loi de Finances Rectificative pour l'année 2026) wurde am 29. Juli 2026 von der Nationalversammlung verabschiedet und am 10. August 2026 vom Finanzministerium veröffentlicht. Article 3.1 schreibt mehrere Vorschriften des allgemeinen Steuergesetzbuchs (Code Général des Impôts) neu, die mit Law No. 2019-018 vom 29. April 2019 eingeführt worden waren, und bringt elektronisch erbrachte Dienstleistungen gebietsfremder Unternehmen in den Anwendungsbereich der mauretanischen Umsatzsteuer.
Was diese Reform von ihren regionalen Nachbarn unterscheidet, ist nicht die Besteuerungsvorschrift selbst, sondern alles, was damit einhergeht. In einem einzigen Gesetz hat Mauretanien eine Definition digitaler Dienstleistungen, einen Katalog von Verbrauchsindikatoren, eine Trennung zwischen B2B- und B2C-Umsätzen, eine Regel, die die Plattform als fiktiven Lieferer (deemed supplier) zum Steuerschuldner macht, eine monatliche Pflicht von Banken und E-Geld-Emittenten zur Meldung von Zahlungsdaten sowie die Befugnis eingeführt, Zahlungsströme zu sperren und Dienste zu delisten, die eine förmliche Aufforderung ignorieren. Kenia, Ghana und Côte d'Ivoire haben diese Ebenen über mehrere Haushaltszyklen hinweg aufgebaut; Mauretanien hat sie auf einen Schlag gesetzlich verankert.
Der Regelsteuersatz der Umsatzsteuer beträgt 16%. Auf Telefonie entfallen 18% und auf Mineralölerzeugnisse 20%, sodass ein Streaming-Abo oder eine Cloud-Rechnung mit 16% belastet wird, solange keine spätere Verordnung etwas anderes bestimmt.
Was das Gesetz dem Katalog der steuerpflichtigen Dienstleistungen hinzufügt
Article 210 listet die umsatzsteuerpflichtigen Umsätze auf. Absatz 4 betrifft Dienstleistungen, und das Änderungsgesetz fügt einen neuen Buchstaben (q) für elektronisch erbrachte digitale Dienstleistungen an: Online-Werbung; Cloud Computing einschließlich Hosting und Datenspeicherung; elektronisch bereitgestellte Software und Anwendungen, wobei SaaS ausdrücklich genannt wird; elektronische Vermittlung über Plattformen oder Marktplätze gegen Provision oder sonstiges Entgelt; Streaming von Audio-, Video- oder Multimedia-Inhalten; Dienste der künstlichen Intelligenz für automatisierte Assistenz, Content-Generierung und Datenanalyse; sowie jede automatisierte Leistung, die über das Internet oder ein anderes elektronisches Netz erbracht wird.
Der ausdrückliche Verweis auf Dienste der künstlichen Intelligenz ist in der afrikanischen Umsatzsteuergesetzgebung noch selten und nimmt jedes Argument, generative Werkzeuge stünden außerhalb einer für Streaming und Software geschriebenen Aufzählung. Die abschließende Auffangklausel hält die Liste offen.
Im veröffentlichten Text läuft die Streaming-Kategorie an den Vermittlungspunkt an, statt als eigener Punkt zu stehen. Am Sinn besteht kein Zweifel, doch ein sauber konsolidiertes Gesetzbuch würde es Praktikern erleichtern, die Vorschrift präzise zu zitieren.
Wann gilt eine Dienstleistung als in Mauretanien verbraucht?
Article 219 besteuerte bereits im Ausland ausgeführte Dienstleistungen, soweit sie in Mauretanien genutzt oder ausgewertet werden. Das Änderungsgesetz fügt einen vierten Absatz hinzu, nach dem digitale Dienstleistungen als dort genutzt oder ausgewertet gelten, wenn eines oder mehrere der folgenden Merkmale vorliegen:
- Der Leistungsempfänger ist in Mauretanien ansässig oder niedergelassen
- Die Rechnungsanschrift liegt in Mauretanien
- Die Zahlung erfolgt mit einem in Mauretanien ausgegebenen Zahlungsmittel
- Die IP-Adresse befindet sich in Mauretanien
- Die Telefonnummer ist mauretanisch
- Jeder sonstige Umstand, der den Verbrauch in Mauretanien belegt
Maßgeblich ist ein einziger Indikator, nicht die zwei einander nicht widersprechenden Vermutungskriterien, die mehrere EU-geprägte Regime verlangen. Ein Reisender, der im Ausland eine mauretanische SIM-Karte nutzt, oder ein ausländischer Gebietsansässiger, der mit einer in Nouakchott ausgegebenen Karte zahlt, erfüllt das Kriterium bereits mit einem einzigen Merkmal. Anbieter mit Kunden, die sich zwischen Maghreb und Sahel bewegen, sollten dokumentieren, auf welchen Indikator sie sich gestützt haben, da die offene sechste Variante der Verwaltung erlaubt, für ein anderes Merkmal zu argumentieren.
Wer schuldet die Steuer?
Article 221 verlangte bislang von jedem außerhalb Mauretaniens ansässigen Umsatzsteuerschuldner, einen vor Ort ansässigen Fiskalvertreter zu bestellen; andernfalls führt der Kunde die Steuer über eine gesonderte Erklärung ab. Das Änderungsgesetz behält dies bei und fügt einen neuen Absatz 5 hinzu.
Gebietsfremde Anbieter digitaler Dienstleistungen sowie gebietsfremde Plattformen, die nach dem neuen Article 221 bis als steuerpflichtig bestimmt werden, müssen sich bei der Steuerverwaltung registrieren, die vom Gesetzbuch verlangten Erklärungen abgeben und Aufzeichnungen über ihre mauretanischen Umsätze führen. Ist der Kunde ein in Mauretanien ansässiger oder niedergelassener Steuerpflichtiger, wird die Steuer weiterhin über die bestehende Fiskalvertretung und das Selbstveranlagungsverfahren abgeführt. Geht die Leistung an einen dort ansässigen nicht steuerpflichtigen Endverbraucher, erhebt und entrichtet der Anbieter oder die bestimmte Plattform die Umsatzsteuer.
Die Registrierung ist daher in beiden Fällen erforderlich, selbst wenn ein anderer die Steuer auf B2B-Umsätze abführt. Das Gesetz sieht keinen Umsatzschwellenwert vor und stellt Mauretanien damit neben Marokko und Côte d'Ivoire und im Gegensatz zu Malawis schwellenwertbasiertem Ansatz.
Zwei Vorschriften sind für Compliance-Teams von Bedeutung. Abweichend von Article 249 und Article L.4 unterliegen gebietsfremde Anbieter und Plattformen einem vereinfachten Verfahren für Registrierung, Erklärung und Zahlung, dessen Einzelheiten durch Verordnung des Finanzministers festgelegt und elektronisch umgesetzt werden. Diese Verordnung kann eine für diese Steuerpflichtigen geeignete Erklärungsfrequenz vorsehen – eine Abweichung von der monatlichen Erklärung des Gesetzbuchs. Und die Registrierung erfolgt ausdrücklich nur für Zwecke der Umsatzsteuer: Sie begründet für sich genommen keine Betriebsstätte und löst keine sonstigen mauretanischen Steuern aus.
Die Plattformregel
Article 221 bis ist neu und die folgenreichste Vorschrift. Greift eine digitale Plattform – ob in Mauretanien ansässig oder nicht – in den Abschluss, die Rechnungsstellung, den Zahlungseinzug oder die Vermittlung ein, die eine elektronisch erbrachte Dienstleistung ermöglicht, schuldet sie die Umsatzsteuer auf zwei Grundlagen.
Die erste ist unkompliziert: Die Plattform schuldet stets die Umsatzsteuer auf die Provision oder das sonstige Entgelt, das sie für die Vermittlung erhält.
Die zweite ist die Regel zum fiktiven Lieferer. Die Plattform ist alleinige Schuldnerin der Umsatzsteuer auf das zugrunde liegende Geschäft, wenn sie eine von drei Voraussetzungen erfüllt: Sie zieht den Preis ganz oder teilweise, unmittelbar oder mittelbar, vom Endkunden ein; sie legt allein oder gemeinsam mit dem Anbieter eine oder mehrere wesentliche Bedingungen fest, etwa Preis, Zahlungsbedingungen oder die allgemeinen Lieferbedingungen; oder sie tritt als vertragliche Schnittstelle auf, insbesondere wenn der Endkunde die Identität des zugrunde liegenden Anbieters nicht kennt oder nur mit der Plattform kontrahiert.
Führt die Plattform die Steuer ab, ist der zugrunde liegende Anbieter befreit, aber nicht uneingeschränkt. Er haftet bei Betrug oder kollusivem Zusammenwirken mit der Plattform weiterhin gesamtschuldnerisch für die Steuer und etwaige Sanktionen und behält eine vereinfachte Pflicht, Unterlagen aufzubewahren, die die Plattform, die die Steuer in seinem Namen eingezogen hat, sowie die betreffenden Beträge ausweisen.
Dies kommt dem EU-Modell des fiktiven Lieferers näher als dem marokkanischen, das die Steuerschuld auch dann beim gebietsfremden Anbieter beließ, wenn der Verkauf über einen Vermittler lief. Für App-Stores, Marktplätze sowie Fahrdienst- und Lieferplattformen mit mauretanischen Nutzern lautet die Frage nicht mehr, ob der zugrunde liegende Anbieter eine Pflicht hat, sondern ob der Zahlungsstrom, die Preiskontrolle oder die Vertragsstellung der Plattform den gesamten Umsatz in ihre Erklärung zieht.
Zahlungsdaten und Durchsetzung
Article 249 bis verpflichtet in Mauretanien ansässige Banken, Finanzinstitute, Zahlungsinstitute und E-Geld-Institute, der Steuerverwaltung jeweils zum Monatsende Angaben zu den Zahlungen des Vormonats an gebietsfremde Anbieter und Plattformen digitaler Dienstleistungen zu übermitteln, mit der Identität der Begünstigten und den zugehörigen Finanzströmen. Genau diese monatliche Liste ausländischer Einheiten, die Geld von mauretanischen Kunden erhalten, ist der Datensatz, der benötigt wird, um diejenigen zu identifizieren, die sich nicht registriert haben. Derselbe Artikel bestätigt, dass die Verwaltung internationale Amtshilfekanäle nutzen darf, einschließlich des Multilateralen Übereinkommens über die gegenseitige Amtshilfe in Steuersachen, dem Mauretanien beigetreten ist.
Article 249 ter liefert die Sanktion. Sind Pflichten nicht erfüllt und ist eine förmliche Aufforderung unbeantwortet geblieben, kann die Verwaltung die Aussetzung oder Beschränkung des Zugangs zu den Diensten verlangen, die Sperrung der Zahlungsströme aus den steuerpflichtigen Umsätzen anordnen und die Entfernung aus dem Angebot im Inland betreiben. Telekommunikations- und Finanzaufsichtsbehörden müssen mitwirken, und die Verfahren werden durch gemeinsame Verordnung des Finanzministers und der zuständigen Behörden festgelegt.
Die förmliche Aufforderung ist nur für die Sperrmaßnahmen Voraussetzung. Die regulären steuer- und strafrechtlichen Sanktionen des Gesetzbuchs gelten unabhängig davon, sodass einem säumigen Anbieter ab dem Zeitpunkt der Pflichtverletzung Festsetzung und Sanktion drohen, während die Zugangsbeschränkung in Reserve gehalten wird.
Der Text sagt nicht, ob die Sperrung oder das Delisting eine vorherige richterliche Genehmigung erfordert. Dieses Schweigen wird für Diskussionen sorgen, da der Haushalt einen festen Posten für die Datenschutzbehörde ausweist und die Zugangsbeschränkung Interessen über das Steuerrecht hinaus berührt.
Die Steuer auf elektronische Transaktionen erhält eine Obergrenze
Das ursprüngliche Finanzgesetz 2026, veröffentlicht im Januar, fügte ein neues Kapitel 8 in das allgemeine Steuergesetzbuch ein und schuf die Steuer auf elektronische Transaktionen (Taxe sur les Transactions Électroniques). Article 293 octies wendet sie auf Zahlungen und Überweisungen über Wallets und digitale Bankdienste an, deren Betreiber in Mauretanien ansässig ist, sowie auf Provisionen, die zugelassene Agenten für die damit verbundene Bargeldabwicklung erhalten. Mobile Money, elektronische Wallets und Zahlungsanwendungen, lizenzierte Plattformen für den elektronischen Geldtransfer sowie jedes andere zugelassene elektronische Gerät oder jeder andere zugelassene elektronische Dienst fallen in den Anwendungsbereich. Article 293 decies setzt die Sätze auf 0,1% der Bruttozahlung oder -überweisung und 10% auf Agentenprovisionen fest, wobei die Bemessungsgrundlage vor Abzug von Gebühren, Provisionen oder Einbehalten angesetzt wird.
Die in der Presseberichterstattung kursierende Zahl von MRU 5.000 ist eine Befreiung, kein Schwellenwert in der Besteuerungsvorschrift. Article 293 nonies befreit Transaktionen mit einem Einzelwert unter MRU 5.000, Transaktionen an oder von der Staatskasse, dem Sozialversicherungsfonds und anderen öffentlichen Stellen sowie humanitäre, soziale und öffentliche Hilfstransfers. Zudem nimmt er – unabhängig vom Wert – Zahlungen aus, die Geschäfte mit Wertpapieren, Finanzinstrumenten, Schuldtiteln, Derivaten und Investmentfondsanteilen finanzieren, abwickeln, clearen oder ausführen, sofern sie über einen von der Zentralbank Mauretaniens oder der Finanzmarktaufsicht zugelassenen Anbieter laufen und in den Buchführungssystemen des Instituts identifizierbar und nachvollziehbar sind. Die Kapitalmärkte wurden bewusst ausgenommen.
Die Erhebung läuft über den Betreiber. Article 293 duodecies verpflichtet den Betreiber des elektronischen Dienstes, die Steuer als Einzieher für die Staatskasse an der Quelle einzubehalten und monatlich bis zum fünfzehnten des Folgemonats abzuführen; eigentlicher Steuerpflichtiger ist der die Zahlung auslösende Nutzer und, bei Provisionen, der zugelassene Agent. Article 293 terdecies verlangt eine monatliche Erklärung mit Anzahl, Wert und Art der steuerpflichtigen Umsätze, dem gesamten befreiten Betrag und der abzuführenden Steuer, abzugeben unter denselben Bedingungen, Garantien und Sanktionen wie bei der Umsatzsteuer.
Die Maßnahme stieß auf Widerstand. Agenten, die Mobile-Money-Stellen betreiben, streikten im Februar drei Tage lang, und die mauretanische Presse äußerte die bekannte Sorge, dass Transaktionssteuern die Nutzer zurück zum Bargeld treiben und die finanzielle Inklusion ausbremsen. Das Änderungsgesetz reagiert in einem Punkt: Article 293 decies wird so neu gefasst, dass die Belastung von 0,1% je Transaktion auf MRU 200 gedeckelt ist, sodass die Abgabe oberhalb von MRU 200.000 nicht weiter steigt. Der Satz von 10% auf Agentenprovisionen bleibt unverändert. Die Deckelung schützt die großen Transfers, die bei anteiliger Besteuerung am ehesten das formelle System verlassen, bietet aber nichts für Transaktionen knapp oberhalb der Befreiung von MRU 5.000, die die Abgabe mit vollem anteiligem Gewicht tragen.
Die Steuer auf Finanzgeschäfte, neu ausgerichtet
Die Berichterstattung im Februar beschrieb die Steuer auf Finanzgeschäfte als Anhebung von 16% auf 20%, was der verabschiedete Text nicht tut. Das Finanzgesetz 2026 ändert Article 278 so, dass der Regelsatz bei 16% bleibt und ein zweiter Satz von 20% auf Provisionen für Überweisungen, Barabhebungen und Zahlungen über elektronische Wallets hinzukommt. Bemessungsgrundlage bleibt der Bruttobetrag der Zinsen, Agios, Provisionen und sonstigen Entgelte, ohne die Steuer selbst.
Dies ist ein gezielter Aufschlag auf die Gebührenebene der Wallet-Wirtschaft, keine allgemeine Erhöhung. Eine Wallet-Zahlung löst nun die Steuer auf elektronische Transaktionen auf die Überweisung und die Steuer auf Finanzgeschäfte mit 20% auf die Provision des Anbieters für dieselbe Geldbewegung aus. Die Haushaltstabellen veranschlagen die Steuer für 2026 mit MRU 1,83 Milliarden, im Änderungsgesetz um 8,18% auf MRU 1,68 Milliarden nach unten korrigiert.
Schicht um Schicht
Stellt man die Teile nebeneinander, zeigt sich ein kontinentweit vertrautes Muster. Ein mauretanischer Verbraucher, der ein Streaming-Abo abschließt, zahlt 16% Umsatzsteuer. Begleicht er es aus einer mobilen Wallet, löst die Überweisung die auf MRU 200 gedeckelte Steuer auf elektronische Transaktionen aus, während die Provision des Anbieters die Steuer auf Finanzgeschäfte mit 20% trägt. Die mobilen Daten, die den Stream transportieren, werden mit 18% besteuert, zuzüglich der Sondersteuer auf Telekommunikation, die für das Jahr mit MRU 680 Millionen veranschlagt ist.
Beim Endgerät ist die Regierung als Einziges in die andere Richtung gegangen. Article 3.2.5 fasst den Zolltarif für Smartphones der Position 85.17.13 neu als 10% Zoll, 1% statistische Abgabe, 0,5% PC, 1% PSC und 16% Umsatzsteuer und für einfache Mobiltelefone der Position 85.17.14 mit denselben Abgaben, aber einer Umsatzsteuer von null. Beamte bezifferten die daraus resultierenden effektiven Sätze auf 30% und 12%. Die Nullbesteuerung einfacher Mobiltelefone ist eine bewusste Inklusionsmaßnahme, die kaum kommentiert wurde. Das IMEI-Prüfsystem und die fünfzehntägige Anschlusssperre, die den meisten Kommentar auf sich zogen, stammen aus Durchführungsregelungen, die im März angekündigt wurden, nicht aus dem Finanzgesetz.
Jede Maßnahme ist für sich vertretbar; in der Summe belasten sie das Verbundensein spürbar. Der Digital-2026-Bericht von DataReportal zählte Ende 2025 6,37 Millionen aktive Mobilfunkverbindungen – 119% der Bevölkerung – gegenüber 2,00 Millionen Internetnutzern, sodass ein großer Teil der Bevölkerung eine SIM-Karte besitzt, ohne ein datengetriebenes digitales Leben zu führen. Die Einnahmeprognosen sind bescheiden: Die Umsatzsteuereinnahmen wurden um 12,07% auf MRU 26,9 Milliarden nach oben korrigiert, doch keine veröffentlichte Tabelle weist eine eigene Zeile für die Umsatzsteuer auf digitale Dienstleistungen aus, was darauf hindeutet, dass dafür keine Prognose erstellt wurde.
Was noch offen ist
Das Gesetz enthält keine eigene Inkrafttretensregelung, kein gesondertes Wirksamkeitsdatum für die Vorschriften des Article 3.1 und keine Übergangsfrist, was für eine Anwendung ab der Veröffentlichung im Amtsblatt spricht. In der Praxis ist das Regime rechtlich in Kraft, aber operativ nicht nutzbar, weil der vereinfachte Kanal für Registrierung, Erklärung und Zahlung erst besteht, sobald der Finanzminister die Durchführungsverordnung erlässt. Bis dahin hat ein gebietsfremder Anbieter, der sich rechtstreu verhalten will, kein Portal, über das er dies tun könnte.
Mehrere weitere Fragen warten auf diese oder eine spätere Verordnung. Das Gesetz legt keinen Registrierungsschwellenwert fest, sagt nichts zur Währung, in der Gebietsfremde abführen müssen, und behandelt nicht, ob registrierte Gebietsfremde die Vorsteuer abziehen können oder wie ein Kunde zu Unrecht berechnete Umsatzsteuer erstattet erhält. Das Zusammenspiel mit den älteren Regeln zur Fiskalvertretung ist unsauber: Ein Gebietsfremder mit ausschließlich gewerblichen Kunden muss sich nach dem neuen Regime registrieren, während die Steuer über den bestehenden Mechanismus abgeführt wird, und es ist nicht offensichtlich, was diese Registrierung ihn einzureichen verpflichtet. Der Verweis auf eine für diese Steuerpflichtigen geeignete Erklärungsfrequenz deutet darauf hin, dass vierteljährliche Erklärungen erwogen werden, doch gilt die monatliche Grundregel des Gesetzbuchs, bis die Verordnung etwas anderes bestimmt.
Fazit
Mauretanien hat einen vollständigeren Rahmen für die digitale Umsatzsteuer geschaffen, als es die Größe seiner Wirtschaft erwarten ließe. Die Definition ist breit und zukunftsgerichtet, und die Plattformregel ist mit einem Verständnis dafür verfasst, wie Marktplätze funktionieren. Die monatliche Meldung von Bankzahlungen, verbunden mit der Befugnis, Zahlungsströme zu sperren, verschafft der Verwaltung eine Durchsetzung, die nicht vom Wohlwollen ausländischer Anbieter abhängt.
Der Wert des Rahmens hängt nun an der Durchführungsverordnung. Ein Regime ohne Schwellenwert, ohne Portal und ohne Leitlinien erlegt eine Pflicht auf, die sorgfältige Steuerpflichtige nicht erfüllen können und nachlässige ignorieren werden. Ghana trug seit 2014 eine Registrierungspflicht, öffnete aber erst im April 2022 ein Portal für Gebietsfremde; Äthiopien verabschiedete seine Regeln im Juli 2024, und selbst nachdem im März 2025 Durchführungsbestimmungen vorlagen, blieb das Wirksamkeitsdatum unklar. Der Maßstab dieser Reform wird sein, wie rasch das Finanzministerium diese Lücke schließt und ob die Befugnisse des Article 249 ter die Anbieter ins System holen oder sie schlicht abschneiden.