
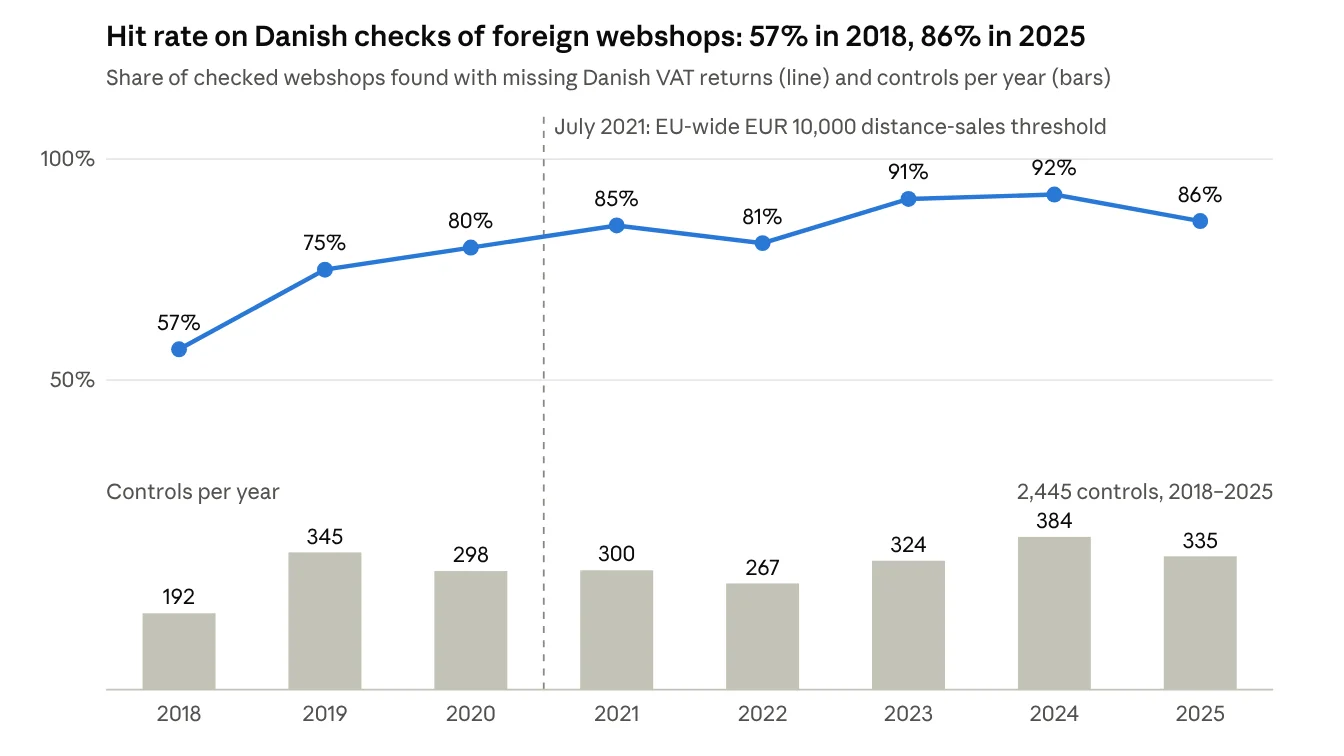
Dänemark findet ausländische Webshops, die sich der dänischen Umsatzsteuer entziehen, indem es dem Geld folgt: Die dänische Steuerbehörde (Skattestyrelsen) nutzt dänische Kartenzahlungen, um Verkäufer aufzuspüren, die sich nie registriert haben. Im Jahr 2025 führte die Behörde 335 gezielte Prüfungen von Unternehmen durch, bei denen der Verdacht einer fehlenden Umsatzsteuerregistrierung bestand. 86 % dieser Prüfungen ergaben Verstöße und führten zu zusätzlichen Umsatzsteuernachforderungen von rund 32 Mio. DKK. In einem Interview mit VATabout gab die Steuerbehörde Einblicke in ihre Arbeitsweise und das Aufspüren ausländischer Webshops.
Die Warnsignale: Was die Überwachung auslöst
Die Banken melden die monatlichen Gesamtzahlungen dänischer Privatpersonen an jeden ausländischen Empfänger, sowohl in der Originalwährung als auch in dänischen Kronen. Anschließend identifizieren die Behörden jedes Unternehmen anhand von Angaben wie Name, Anschrift, Land, Website und Branche. Deuten die Transaktionsdaten darauf hin, dass ein Webshop in Dänemark umsatzsteuerlich registriert sein müsste, dies aber nicht ist, kann er für eine Prüfung ausgewählt werden.
Rechtsgrundlage dieses Systems sind § 75 Abs. 5 und § 75 Abs. 6 des dänischen Umsatzsteuergesetzes. Nach § 75 Abs. 5 dürfen die Steuerbehörden Zahlungsdaten anfordern, um Fernverkäufe von Waren und elektronische Dienstleistungen an Verbraucher zu untersuchen, sofern der Steuerrat (Skatterådet) die Genehmigung erteilt. § 75 Abs. 6 verlangt, dass einzelne Käufer anonym bleiben. Jede Genehmigung erfasst einen festgelegten Zeitraum vergangener Transaktionen. Seit 2017 hat der Steuerrat sechs solcher Anträge genehmigt, zuletzt im Februar 2025 für Zahlungen aus den Jahren 2023 und 2024.
Seit Beginn der Kontrollen ist die Verstoßquote von rund sechs von zehn Shops im Jahr 2018 auf neun von zehn bis 2023 gestiegen – bei mehr als 1.700 Kontrollen. Die Behörde führt dies auf zwei wesentliche Faktoren zurück: eine gezieltere Auswahl und Änderungen der Umsatzsteuerregeln, insbesondere auf EU-Ebene.
„Unsere Zielauswahl hat sich verbessert, da wir mit den Möglichkeiten der Zahlungskartendaten immer vertrauter geworden sind, aber auch der 2021 eingeführte EU-weite Schwellenwert für Fernverkäufe von Waren hat eine Rolle gespielt.“ – dänische Steuerbehörde.
Der häufigste Verstoß
Auf die Frage, welche Umsatzsteuerfehler bei den rund 600 seit 2020 geprüften Shops häufig auftraten, antwortete die Steuerbehörde, dass die fehlende Registrierung für die Umsatzsteuer in Dänemark – und nicht etwa falsche Umsatzsteuerberechnungen oder andere technische Fehler – den Webshops die größten Probleme bereitete.
In den meisten Fällen waren die Unternehmen in ihrem eigenen Land bereits umsatzsteuerlich registriert, hatten aber ihre dänischen Registrierungspflichten nicht erfüllt. Das galt sowohl für Händler physischer Waren als auch für Anbieter digitaler Produkte und Dienstleistungen wie Software und Streaming. Sie hatten sich in Dänemark weder direkt bei den dänischen Steuerbehörden noch über das One-Stop-Shop-System (OSS) der EU registriert, das die Umsatzsteuer-Compliance für berechtigte grenzüberschreitende Verkäufe vereinfacht.
Die Ergebnisse deuten darauf hin, dass das Hauptproblem nicht unbedingt eine völlig fehlende Umsatzsteuerregistrierung war, sondern die fehlende Registrierung in dem zusätzlichen Land, in dem Umsatzsteuerpflichten entstanden.
Ein Fall aus der Praxis
Obwohl die dänische Steuerbehörde keinen konkreten Fall nannte, konnten wir eine Rechtsprechung finden, die veranschaulicht, wie dieses Modell in der Praxis funktioniert. Im Jahr 2024 bestätigte das dänische Landessteuergericht (Landsskatteretten) die Entscheidung der dänischen Steuerbehörde, gegen ein Unternehmen 2.940.091 DKK (rund 393.000 EUR) dänische Umsatzsteuer für den Zeitraum vom 1. Januar bis 30. September 2019 festzusetzen.
Streitig war, ob die Warenverkäufe des Unternehmens an Privatkunden in Dänemark als Fernverkäufe galten, obwohl das Unternehmen in einem anderen EU-Land ansässig war und angab, die Umsatzsteuer in Deutschland angemeldet und abgeführt zu haben.
Da das Unternehmen weder seine Buchhaltungsunterlagen noch ausreichende Angaben zu seinen Verkäufen an dänische Kunden vorlegte, schätzte die Steuerbehörde den steuerpflichtigen Umsatz anhand der von dänischen Privatpersonen erhaltenen Zahlungen. Der geschätzte Umsatz belief sich auf 11.760.364 DKK, woraus sich eine Umsatzsteuerfestsetzung von 2.940.091 DKK ergab, berechnet mit 25 % des Umsatzes. Obwohl die Entscheidung den Satz als 20 % des Nettobetrags (ohne Umsatzsteuer) beschreibt, entsprechen die Zahlen 25 % des Nettoumsatzes bzw. 20 % des Bruttobetrags (inklusive Umsatzsteuer).
Das Unternehmen machte geltend, es habe auf die Verkäufe bereits deutsche Umsatzsteuer angemeldet und abgeführt. Das Gericht wies dieses Argument jedoch zurück und stützte sich auf KrakVet, wonach die Steuerbehörden verschiedener EU-Mitgliedstaaten ihre Entscheidungen nicht zwingend abstimmen oder sich auf eine einheitliche umsatzsteuerliche Behandlung einigen müssen. Folglich hinderte der Umstand, dass Deutschland die Umsätze bereits besteuert hatte, Dänemark nicht daran, dänische Umsatzsteuer festzusetzen.
Was passiert, wenn ein Shop schweigt
Nicht regelkonforme ausländische Webshops zu identifizieren ist das eine. Sicherzustellen, dass sie die fällige Umsatzsteuer zahlen, das andere. Deshalb haben wir die dänische Steuerbehörde gefragt, was passiert, wenn ein Webshop genau weiß, dass er sich in Dänemark registrieren und Umsatzsteuer zahlen muss, dies aber bewusst unterlässt.
Die Steuerbehörde betonte, dass die Verletzung dänischer Umsatzsteuerpflichten je nach Umständen und Schwere des Falls sowohl zu Geldbußen als auch zu strafrechtlicher Verantwortlichkeit führen kann. Unternehmen, die sich verspätet registrieren oder die Umsatzsteuer verspätet zahlen, können mit Zinsen und Geldbußen belegt werden, während schwerwiegendere Fälle verwaltungsrechtliche Sanktionen oder die Abgabe an die Polizei und die Staatsanwaltschaft zur weiteren Ermittlung nach sich ziehen können. Wichtig ist: Eine strafrechtliche Verantwortlichkeit kann in Dänemark nicht nur bei vorsätzlichem Verstoß, sondern auch bei grober Fahrlässigkeit entstehen.
Die Steuerbehörde arbeitet mit anderen Behörden zusammen, um die Umsatzsteuervorschriften durchzusetzen und die angemessene Reaktion auf Verstöße festzulegen. Wenn ein Unternehmen seine Registrierungs- oder Zahlungspflichten offenkundig vorsätzlich umgangen hat, kann der Fall über die Festsetzung nicht gezahlter Umsatzsteuer und Geldbußen hinausgehen. Die Reaktion der Behörden hängt jedoch vom konkreten Sachverhalt und der Schwere des Verstoßes ab.
Die Eintreibung nicht gezahlter Umsatzsteuer und anderer öffentlicher Forderungen übernimmt gesondert die dänische Inkassobehörde. Sie ist für die Beitreibung offener öffentlicher Forderungen zuständig und kann Schuldner sowohl in EU- als auch in Nicht-EU-Ländern verfolgen. Das bedeutet, dass sich ausländische Unternehmen ihren dänischen Steuerschulden nicht allein deshalb entziehen können, weil sie außerhalb Dänemarks ansässig sind.
Die Steuerbehörde eskaliert den Fall jedoch nicht ohne Weiteres:
„Wir verfolgen die Unternehmen, die sich nicht registrieren, weiter, um zu sehen, ob ihre Verkäufe an dänische Verbraucher anhalten und ob eine Grundlage für neue Fälle und Entscheidungen wegen fehlender Registrierung und Nichtzahlung der Umsatzsteuer besteht. Die Zahlungskartendaten geben uns eine Grundlage, um die Umsatzsteuer festzusetzen, selbst wenn die Unternehmen nicht auf unsere Aufforderung zur Vorlage von Unterlagen reagieren. Anhaltende Verstöße sind für unsere Einschätzung, ob eine Eskalation erforderlich ist, eindeutig relevant.“
Weitere Wege der Datenerhebung
Neben der Nutzung von Zahlungskartendaten zur Identifizierung potenziell nicht regelkonformer ausländischer Webshops nimmt die dänische Steuerbehörde auch Hinweise von Privatpersonen und Unternehmen auf mutmaßliche Umsatzsteuerverstöße entgegen. So kann etwa ein dänischer Wettbewerber, der davon ausgeht, dass ein ausländischer Webshop keine Umsatzsteuer berechnet oder abführt, den mutmaßlichen Verstoß bei den Behörden melden. Die Meldungen können anonym erfolgen, sodass die meldende Person unerkannt bleibt.
Die Steuerbehörde prüft jede Meldung, um zu entscheiden, ob weitere Ermittlungen gerechtfertigt sind. Seit 2023 hat die Behörde im Rahmen ihrer laufenden Kontrollen grenzüberschreitender Fernverkäufe mindestens 45 Umsatzsteuerfälle geprüft, die aus Hinweisen auf mutmaßliche Verstöße hervorgingen.
Diese Hinweise bieten neben den Zahlungskartendaten eine zusätzliche Informationsquelle und helfen den Behörden, mögliche Umsatzsteuerverstöße aufzudecken, die sonst unentdeckt blieben. Die Zahl von mindestens 45 Fällen bezieht sich jedoch auf Fälle, die nach Hinweisen geprüft wurden, nicht zwingend auf bestätigte Verstöße oder erfolgreiche Durchsetzungsmaßnahmen. Die Behörden haben nicht angegeben, wie viele dieser Fälle zu zusätzlichen Umsatzsteuerfestsetzungen oder Sanktionen führten.
Die Rolle des EU One Stop Shop (OSS)
Die dänische Steuerbehörde weitet die Nutzung von Zahlungskartendaten aus, um nicht nur ausländische Webshops zu überwachen, die in Dänemark nicht umsatzsteuerlich registriert sind, sondern auch Unternehmen, die über das One-Stop-Shop-System (OSS) der EU registriert sind. Zwar vereinfacht der OSS die Umsatzsteuer-Compliance für Unternehmen im grenzüberschreitenden E-Commerce, doch macht er wirksame Steuerkontrollen nicht überflüssig.
Das OSS-System senkt administrative Hürden, indem berechtigte Unternehmen die Umsatzsteuer auf qualifizierende grenzüberschreitende Verkäufe über ein einziges System registrieren und anmelden können, statt sich in jedem betroffenen EU-Mitgliedstaat gesondert zu registrieren. Die Steuerbehörde erwartet, dass dieses vereinfachte Verfahren die Regeltreue fördert und für gleichere Wettbewerbsbedingungen zwischen Unternehmen sorgt, die ihre Steuerpflichten erfüllen, und solchen, die das nicht tun.
Eine OSS-Registrierung garantiert jedoch nicht, dass ein Unternehmen die Umsatzsteuer korrekt anmeldet und zahlt. Die dänische Steuerbehörde erklärte: „Wir sehen durchaus einige Unternehmen, die keine vorschriftsmäßige Meldung abgeben oder nicht jeden Zeitraum fristgerecht melden, selbst wenn sie in diesem Zeitraum keine Umsätze hatten.“ Aus diesem Grund werden Zahlungskartendaten zusammen mit anderen Informationen genutzt, um Risiko und Wesentlichkeit einzuschätzen und Unternehmen zu identifizieren, die ihren Umsatzsteuerpflichten möglicherweise nicht nachkommen.
Ein Modell für die Zukunft
Die dänischen Steuerbehörden halten eine datengetriebene Durchsetzung angesichts des wachsenden grenzüberschreitenden E-Commerce für zunehmend wichtig. Der Ansatz ist auch für andere europäische Länder relevant. 2024 führte die EU neue Regeln ein, die Steuerbehörden in ganz Europa Zugang zu Informationen verschaffen sollen, die den in Dänemark genutzten Zahlungsdaten weitgehend ähneln.
Die Zusammenarbeit zwischen den europäischen Steuerbehörden bleibt entscheidend:
„...aufgrund des grenzüberschreitenden Charakters des E-Commerce ist eine weitergehende Zusammenarbeit zwischen den europäischen Steuerbehörden erforderlich. Wir haben unsere Erfahrungen mit europäischen Steuerbehörden geteilt und im Gegenzug von den Informationen profitiert, die diese mit uns geteilt haben. Noch in diesem Jahr richten wir zu diesem Thema einen Workshop mit Beteiligung anderer europäischer Steuerbehörden aus.“ – dänische Steuerbehörde
Ein Rat der dänischen Steuerbehörde
Statt eigene Ratschläge zu geben, haben wir die Behörde um einen Rat gebeten, der ausländische Unternehmen von vornherein vor Schwierigkeiten bewahrt:
„Wenn Sie grenzüberschreitende Verkäufe tätigen, nehmen Sie sich die Zeit, sich über die dänischen Umsatzsteuerregeln zu informieren. Mehr über die Umsatzsteuerregeln, Umsatzsteuersätze und Aufbewahrungspflichten erfahren Sie auf unserer Website oder telefonisch bei uns.“ – dänische Steuerbehörde

