El Tribunal Supremo Administrativo de Lituania (SACL) examinó un litigio tributario en el que, en virtud de la resolución impugnada de la Inspección Estatal de Impuestos (STI), los ingresos obtenidos por el demandante, esencialmente por la venta de vehículos, se reconocieron como ingresos derivados de una actividad individual y quedaron sujetos al impuesto sobre la renta de las personas físicas (IRPF a efectos de este caso, PIT), a las cotizaciones del seguro obligatorio de enfermedad (CHI) y a las cotizaciones del seguro social estatal (SSI).
Por qué los ingresos se calificaron como ingresos derivados de una actividad individual
La administración tributaria constató que el demandante había vendido un vehículo. El comprador pagó el vehículo transfiriendo el dinero a la cuenta bancaria del demandante. En consecuencia, esos ingresos se calificaron como ingresos del demandante derivados de una actividad individual.
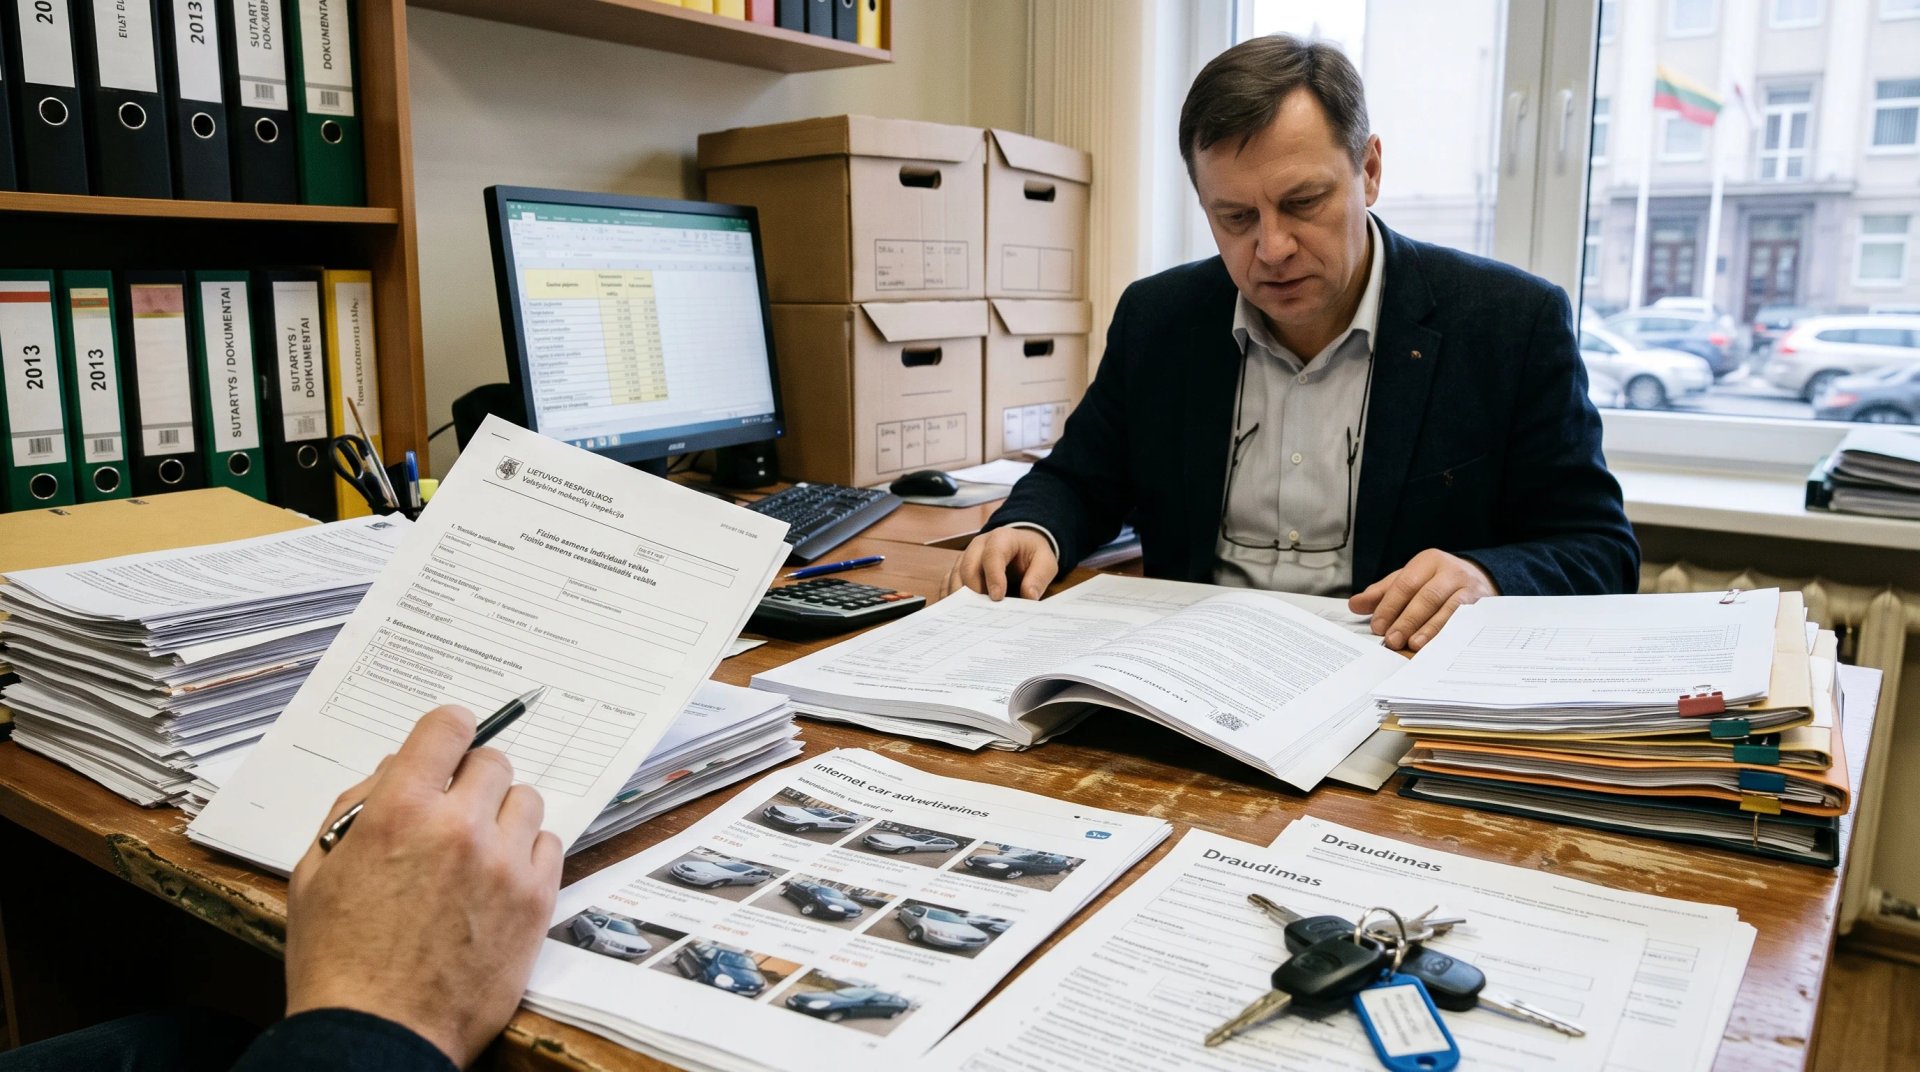
Al calificar los ingresos como ingresos derivados de una actividad individual, la administración tributaria tuvo en cuenta que el demandante había asegurado más de 100 coches a su nombre y que, en 2013, había comprado y vendido 10 coches.
Independencia y continuidad: la valoración del SACL sobre la venta de vehículos
El SACL sostuvo que la STI, la Comisión de Controversias Tributarias (TDC) y el tribunal de primera instancia habían concluido correctamente que la actividad de venta de vehículos del demandante reunía las características de una actividad individual. Al adquirir, asegurar y vender vehículos, el demandante actuó de forma independiente y según su propio criterio. La continuidad de la actividad de venta de vehículos del demandante se estableció valorando el número de operaciones realizadas durante el periodo auditado. En el caso examinado, se concluyó acertadamente que las ventas de vehículos no eran operaciones ocasionales de carácter personal.
Los coches adquiridos por el demandante se vendían en pocos días o meses. El demandante anunciaba la venta y el alquiler de vehículos en sitios web (pagando por los anuncios) y algunos de los coches se vendieron sin haberse utilizado en Lituania. El hecho de que el demandante asegurara los vehículos se consideró una prueba de valor probatorio adicional que confirmaba que ejercía una actividad individual.
Tras valorar las pruebas fácticas recabadas en el caso y confirmar esas circunstancias, la STI, la TDC y el tribunal de primera instancia concluyeron correctamente que el demandante actuó como persona que ejerce una actividad individual en el sentido del Article 2(7) de la Ley del Impuesto sobre la Renta de las Personas Físicas y que, por tanto, estaba obligado a pagar el PIT por los ingresos obtenidos de esas actividades.
Mayor peso a las explicaciones aportadas antes
El SACL señaló que la administración tributaria había gravado los ingresos obtenidos por el coche como ingresos derivados de una actividad individual sobre la base de los documentos escritos y las explicaciones aportados por el demandante y por el comprador del vehículo en fases anteriores del procedimiento tributario. Estaba justificado dar a esas explicaciones mayor peso que a las aportadas posteriormente, es decir, durante el procedimiento de litigio tributario.
Pruebas tardías y el principio de concentración procesal
El Tribunal afirmó que, en este caso, el demandante, como parte en el litigio tributario, aportó al tribunal pruebas nuevas que no se habían presentado ni ante la administración tributaria ni ante la TDC, sin exponer ningún motivo por el que esas pruebas no se hubieran podido aportar antes. Esa conducta procesal de un contribuyente y parte en un litigio tributario es incompatible con el principio de concentración procesal y con el deber de reunir las pruebas en la fase más temprana posible de una investigación tributaria, una inspección tributaria o un procedimiento de litigio tributario. En las circunstancias del caso, ello justificaba no valorar las pruebas aportadas de forma tardía y, como se ha señalado, dar prioridad a las pruebas presentadas en fases anteriores del procedimiento tributario.
El Tribunal explicó además que la Ley de Administración Tributaria de la República de Lituania, por ejemplo en su Article 155(6), implementa el principio de concentración procesal en los procedimientos de litigio tributario. En otras palabras, por regla general, las pruebas en un litigio tributario solo pueden aportarse hasta una determinada fase procesal; después, una parte en el litigio tributario solo puede aportar pruebas en casos excepcionales, siempre que exponga motivos fundados que expliquen por qué no pudo aportarlas durante la investigación tributaria o la inspección tributaria, o en una fase anterior del procedimiento de litigio tributario.
Definición legal y criterios de la actividad individual
Conviene recordar que por actividad individual se entiende cualquier actividad independiente mediante la cual una persona busca obtener ingresos o cualquier otro beneficio económico de forma continuada: (1) actividades comerciales o de producción independientes de cualquier naturaleza, salvo la venta o el arrendamiento de bienes inmuebles por naturaleza, así como las operaciones con instrumentos financieros <...>.
A la luz de las circunstancias fácticas acreditadas, la Inspección concluyó que la actividad del demandante reunía las características de una actividad individual —independencia y continuidad— y, por tanto, los ingresos en cuestión se calificaron como ingresos derivados de una actividad individual. La administración tributaria señaló que la continuidad de la actividad de venta de vehículos del demandante se desprendía del número concreto de operaciones realizadas durante los periodos pertinentes.
Documentos en lengua extranjera: la exigencia de una traducción al lituano
También debe señalarse que, en cuanto a los documentos aportados en el caso en una lengua distinta de la oficial, el SACL indicó que se había suspendido la vista y se había instado al demandante a presentar ante el Tribunal Supremo Administrativo de Lituania una traducción al lituano debidamente certificada del documento denominado su tarjeta de residencia francesa.
El demandante no aportó la traducción del documento; en consecuencia, el documento no pudo valorarse. Por el mismo motivo, no se tuvieron en cuenta los argumentos de los escritos procesales del demandante ni sus críticas a la decisión del tribunal de primera instancia sobre esta cuestión, ya que hacerlo habría vulnerado el principio de que el procedimiento se tramita en lengua lituana, consagrado en el Article 9 de la Ley de Procedimiento Contencioso-Administrativo de la República de Lituania.