El E-Invoicing Compliance and Tax Technology (EICT) Summit de Dubai, celebrado el 2 de septiembre de 2026, llegó en un momento incómodo para el mercado de los EAU: las grandes empresas tienen hasta el 30 de octubre de 2026 para designar un proveedor de servicios acreditado (ASP), con una entrada en vigor obligatoria el 1 de enero de 2027 y, sin embargo, muchos de los patrocinadores del evento afirmaron que solo una pequeña parte de las empresas había cerrado realmente esa designación cuando arrancó el summit. Esa brecha marcó el tono. La mayoría de las sesiones no trataban de convencer a nadie de que la facturación electrónica iba a llegar, porque todos los presentes ya lo sabían; trataban de lo que suele salir mal una vez que llega y de a quién corresponde detectarlo.
La preparación empieza por la titularidad de los datos, no por el software
Nimish Makvana, cofundador y presidente de la Taxation Society UAE, abrió con una advertencia dirigida a las empresas más pequeñas: si esperas demasiado, no solo te retrasas con el papeleo, sino que te quedas estructuralmente atrás. Su lista de lo que realmente provoca ese retraso incluía datos deficientes, sistemas heredados y que nadie acabe de ponerse de acuerdo sobre quién es responsable de qué en finanzas, fiscalidad o IT. Es algo que resulta familiar a cualquiera que haya pasado por una evaluación de preparación. Su consejo fue tajante: haz el análisis de brechas ahora, no cuando el mandato ya esté en vigor.
Krishnan Narayanan Venkat, socio de Andersen UAE, planteó lo mismo más tarde ese día, de forma aún más directa: «La factura es la última milla. La verdadera transformación ocurre en tus datos, tus sistemas y quién es su responsable».
El panel de política fiscal: un acontecimiento de modelo de negocio, no de cumplimiento
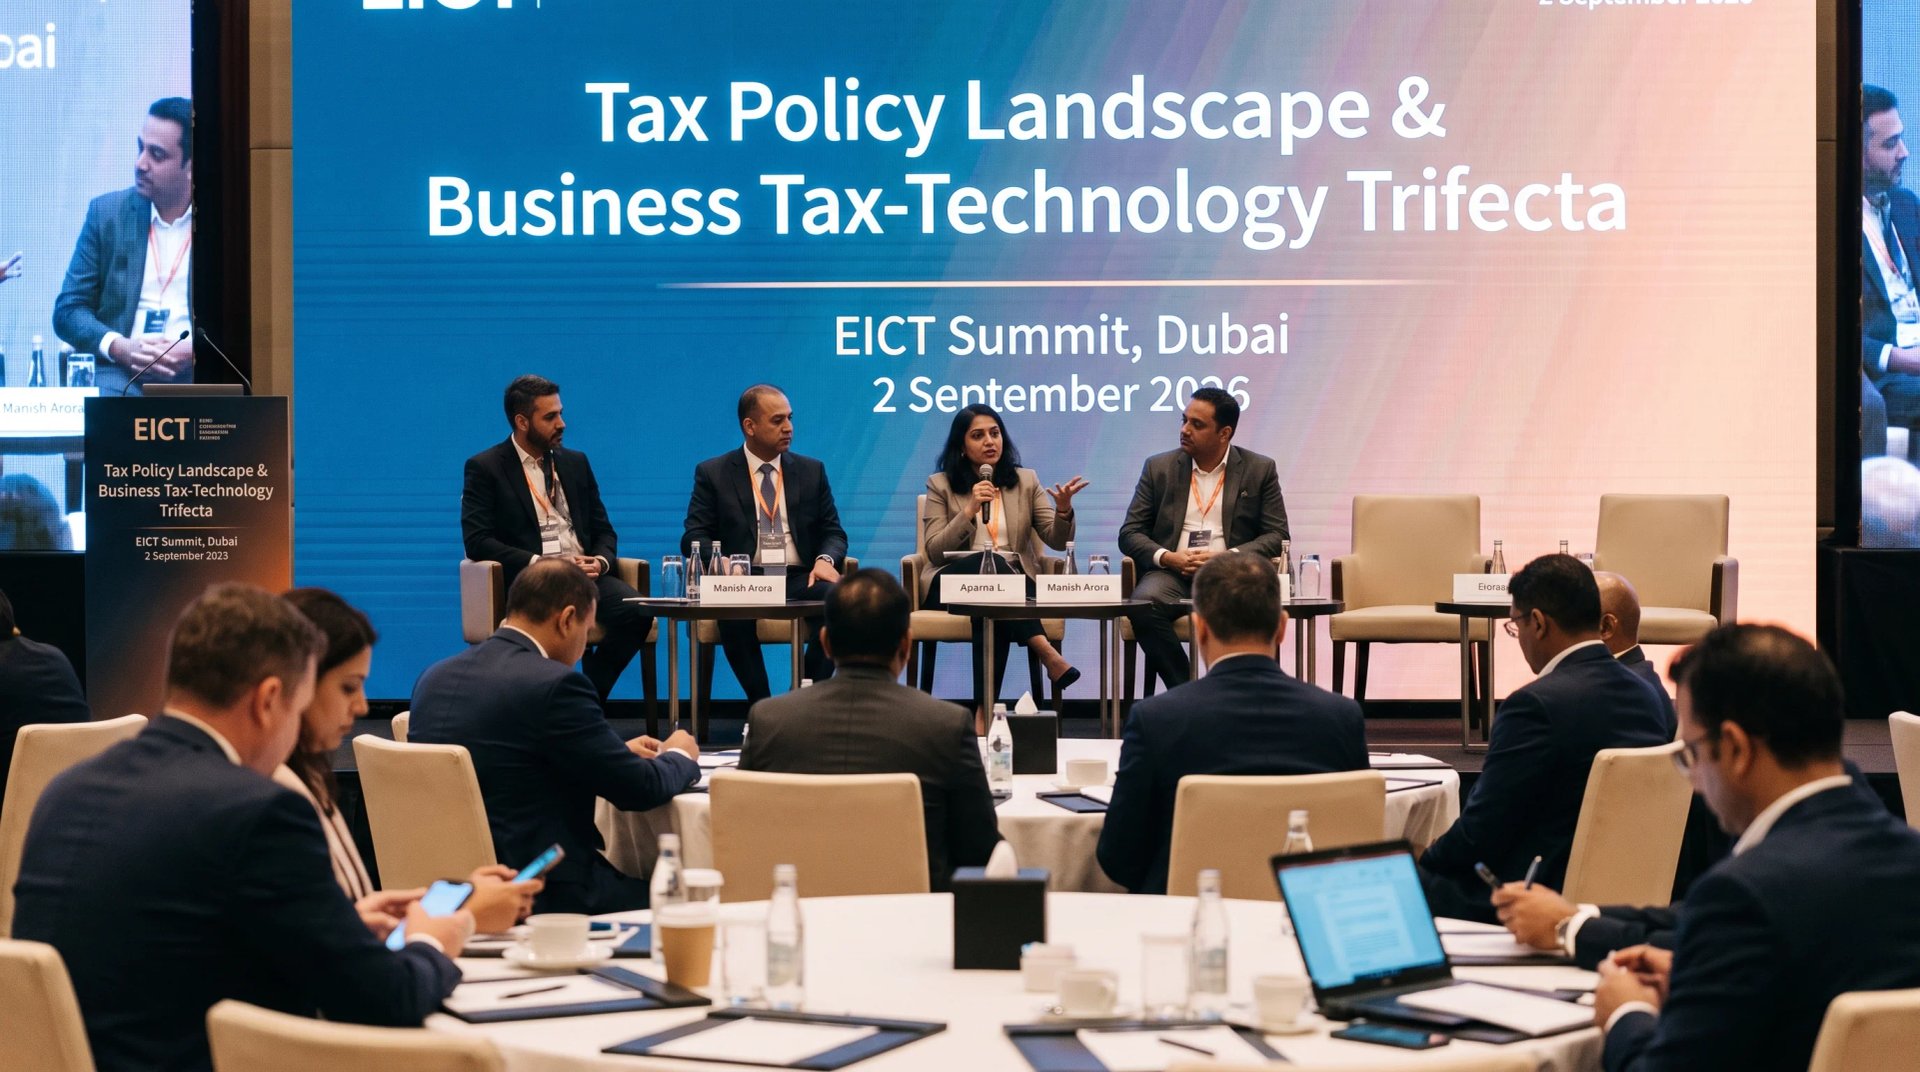
Un panel llevó esa tensión al primer plano: «Tax Policy Landscape & Business Tax-Technology Trifecta», moderado por Venkatakrishnan Rajagopalan (Group Head of Taxation, Saudi German Health UAE), con Manish Arora (Adidas), Preeti Ambwani (NMDC Group), Nauman Asif Mian (Bayt.com), Aparna L. (GFG Alliance) y Saurabh Taparia (Dubai Holding Group): cinco personas del comercio minorista, la industria, la sanidad y los holdings diversificados que no suelen coincidir en un mismo panel.
Rajagopalan resumió después su propia conclusión: la política fiscal «ya no puede ir por separado de las decisiones de negocio y del diseño tecnológico». A medida que la notificación se acerca a la transacción real, argumentó, la fiscalidad tiene que involucrarse en la facturación, los sistemas y el diseño de los procesos comerciales mucho antes que antes. Saurabh Taparia lo expresó de forma más contundente: «Estandariza la estructura básica, pero no estandarices la realidad del negocio». La tecnología habilita la transformación, dijo, pero es la rendición de cuentas la que realmente la hace realidad.
La observación de Aparna L. fue más discreta, pero caló más hondo: las decisiones deben documentarse lo bastante bien como para que alguien pueda reconstruir el razonamiento que hay detrás meses después, no solo el resultado. Es una petición mínima en la que la mayoría de los equipos de cumplimiento fallan, y es precisamente el tipo de carencia que herramientas como OneSig Atlas empiezan a cubrir, capturando el «porqué» junto con el propio registro. Kalaiarasan Manoharan (Kalai), de Complyance, que observaba desde un lateral del escenario, pensó que la verdadera historia era el propio acuerdo: un director fiscal del comercio minorista, un responsable de la industria y un CFO del sector sanitario no suelen coincidir en mucho a nivel operativo, y aquí llegaron a la misma conclusión: esto es un cambio de modelo de negocio, no un ejercicio de cumplimiento.
Qué aspecto tiene en la práctica la preparación a nivel de esquema
La propia sesión de Kalai ese mismo día mostró cómo se ve esto realmente sobre el terreno. Su ejemplo: una factura recurrente lleva un código de unidad de medida que la pasarela de la Autoridad Fiscal Federal (FTA) no acepta. Si se gestiona mal, nadie se entera hasta la conciliación del cierre de periodo, semanas después. En cambio, si se gestiona bien, un webhook se dispara en cuestión de segundos, el registro del ERP pasa a estado retenido y le llega una tarea al empleado de AR indicando el campo exacto que ha fallado, que se corrige y se vuelve a enviar el mismo día con una pista de auditoría completa. Es un ejemplo concreto, pero de eso se trata: la mayoría de los cronogramas de implementación no se retrasan por el panorama general, sino precisamente por este tipo de detalle: saber qué campos van a fallar antes de que lo hagan.
Mujeres en tax tech: la misma conclusión desde otra perspectiva
Un panel aparte, «Trailblazing Women in Tax Tech», abordó esa misma transformación desde el lado de las personas en lugar del lado del proceso: Seema Sharma (Group Head Tax and ESG, Network International), Asiya Zargar (Group Head of Tax, Mantrac Group), Elisa María Del Palacio Acosta (S Group Tax Manager, The Sanad Group), Chiara Furfari (Vice President Corporate & International Tax, Mashreq) y Vanita Nagpal (Associate Director, MMJS Consulting), moderado por Saranya Kadakkathu.
El mundo fiscal tiene una larga trayectoria de nutrir sus voces más destacadas de un molde muy conocido. Ver a seis mujeres del ámbito directivo, del emprendimiento y de la fiscalidad indirecta dirigiendo la conversación no debería archivarse como un momento simpático. El debate dejó una cosa clara: dar el micrófono al mejor talento, con independencia del género, no es una audaz iniciativa novedosa, sino simple sentido común que llegaba con mucho retraso.
Del Palacio Acosta señaló que la conversación fue mucho más allá de la tecnología: dónde la AI genera valor de verdad frente a dónde el bombo ha superado a la realidad, y qué hace falta para reposicionar la fiscalidad como un socio estratégico y no como una función de cumplimiento. Furfari fue más personal al respecto. Habló de ser la única mujer, a menudo la persona más joven, en la sala, y de la observación compartida por el panel de que las mujeres tienden a esperar a estar plenamente cualificadas para optar a un puesto, mientras que los hombres se postulan habiendo cumplido una fracción de los requisitos.
La facturación electrónica como auditoría organizativa
Ekansh Agrawal, fundador y CEO de ScaleX Tax y uno de los ponentes destacados del summit, replanteó el mandato de una forma que merece la pena repetir: esto no es una actualización de IT que se acopla a los procesos existentes; es un mecanismo que obliga a reevaluar cómo se han emitido las facturas hasta ahora y si alguna vez fueron plenamente conformes. Esa distinción entre proyecto de cumplimiento y proyecto tecnológico es, sin duda, la lente más útil de toda la jornada.
Conclusiones clave
Si se junta todo, algo se repetía: las empresas que están realmente preparadas trataron esto como un problema de datos y de gobernanza mucho antes que como una compra de software. El 30 de octubre de 2026 es una fecha fija y, según reconocen los propios patrocinadores, muchas empresas siguen actuando como si no lo fuera. Quién es responsable de los datos, por qué se tomó una decisión y no solo cuál fue, quién responde cuando algo se rechaza: esa fue la verdadera conversación en Dubai, por debajo de la agenda.