Die Fiskalisierung lässt sich als eine Reihe rechtlicher und technischer Regeln definieren, die dazu dienen, Fiskaldaten nachzuverfolgen, Transaktionsdaten zu kontrollieren und die korrekte Berechnung und Erhebung von Steuern zu unterstützen. Zwar unterscheiden sich die nationalen Systeme, doch legen sie in der Regel fest, welche Steuerpflichtigen erfasst sind, welche Fiskaldokumente ausgestellt werden dürfen, wie Transaktionsdaten aufzuzeichnen und zu speichern sind und ob Informationen an die Steuerbehörde zu übermitteln sind.
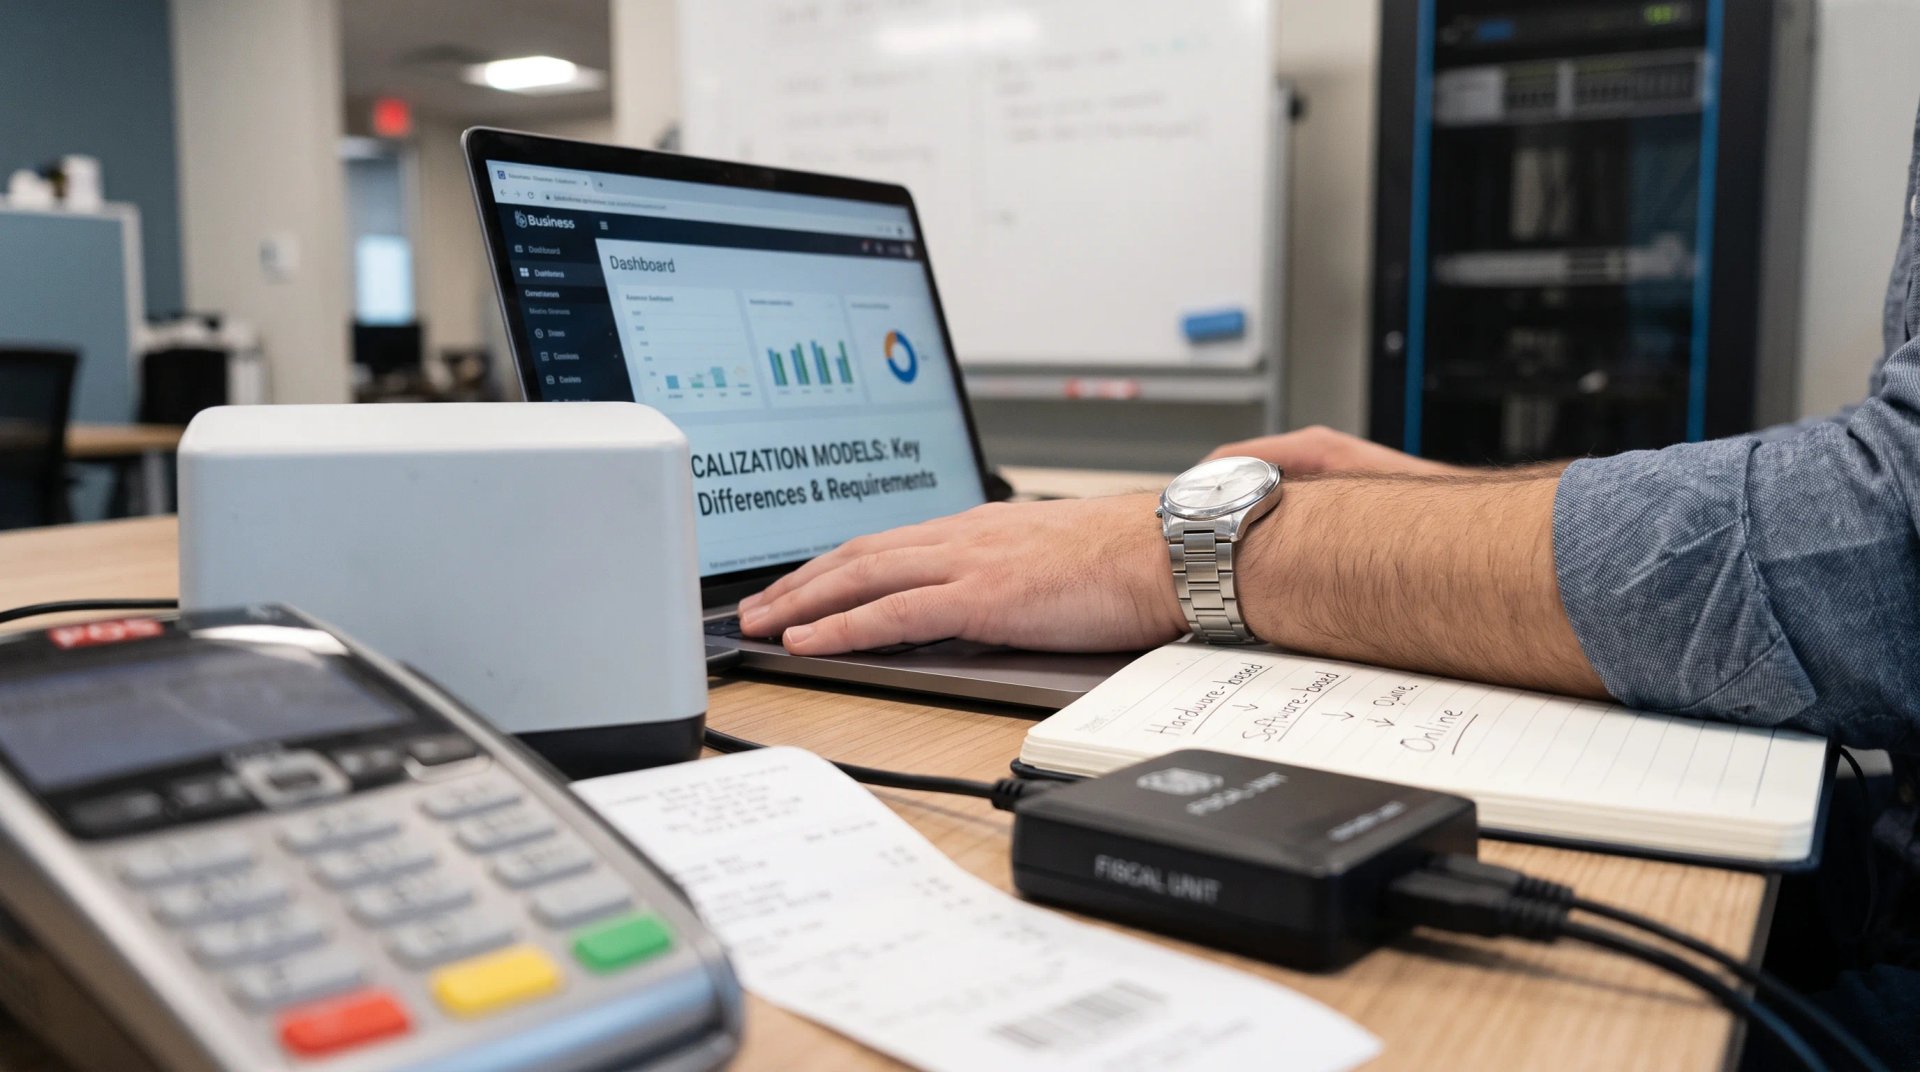
Die Fiskalisierung lässt sich in vier große Modelle einteilen: hardwarebasierte, softwarebasierte, kombinierte Hardware-Software- und Online-Fiskalisierung. Der wesentliche Unterschied liegt darin, wo die fiskalische Kontrolle stattfindet und wie Transaktionsinformationen geschützt, gespeichert und gemeldet werden. In jedem Modell sind die Steuerinformationen Teil des fiskalischen Transaktionsdatensatzes und müssen mit dem Beleg und den zugehörigen POS-Daten übereinstimmen.
Gemeinsame Anforderungen über alle Fiskalisierungsmodelle hinweg
Die Fiskalisierung stärkt die Kontrolle über die Einzelhandelsumsätze und verringert Möglichkeiten, Transaktionsdaten zu manipulieren. Die Regeln betreffen üblicherweise die Belegausgabe, Pflichtangaben, die Transaktionserfassung, die Speicherung, die Kommunikation mit den Behörden und Prüfungen.
Angaben zur Umsatzsteuer oder GST sind Teil des Transaktionsdatensatzes. Je nach Modell können sie von einem Fiskalgerät oder einer POS-Anwendung verarbeitet, lokal oder in der Cloud gespeichert, an die Steuerbehörde übermittelt und an Buchhaltungssysteme weitergeleitet werden. Fiskaldaten können auch andere steuerliche Behandlungen erfassen, darunter Verbrauchsteuern, Steuerbefreiungen und bestimmte Umsätze mit ausländischen Kunden.
Hardwarebasierte Fiskalisierung
Die Hardware-Fiskalisierung stützt sich auf ein amtlich zugelassenes Fiskalgerät, etwa eine elektronische Registrierkasse oder einen Fiskaldrucker. Das POS-System liefert dem Gerät die Fiskaldaten, das die Informationen nach gesetzlich festgelegten Regeln verarbeitet. Druckt das Fiskalgerät den Beleg, kann seine Firmware das Layout, die Pflichtangaben, die Reihenfolge der Informationen und weitere technische Beschränkungen bestimmen.
Die Fiskaldaten werden in der Regel in einem manipulationssicheren Fiskalspeicher oder einem Fiskaljournal abgelegt. Manche Hardwaresysteme übermitteln zudem Informationen an die Steuerbehörde, wenn auch nicht zwingend in Echtzeit. Die Berechnung und Meldung der Umsatzsteuer muss zwischen dem Fiskalgerät, dem POS-System und – sofern zutreffend – den der Behörde vorliegenden Daten übereinstimmen.
Zu den wichtigen Anforderungen zählen üblicherweise die Zulassung des Geräts, die Registrierung vor Verkaufsbeginn, die Wartung, der autorisierte Kundendienst und festgelegte Meldevorschriften. Da viele Funktionen gerätegesteuert sind, ist dieses Modell im Allgemeinen weniger flexibel.
Softwarebasierte Fiskalisierung
Die Software-Fiskalisierung verlagert die zentrale Compliance-Funktion in die POS-Anwendung. Dedizierte Fiskal-Hardware ist in der Regel nicht erforderlich, doch die Software kann eine amtliche Zertifizierung benötigen, die Bereiche wie Datenverarbeitung, Sicherheit, digitale Signatur, Transaktionsverkettung, Zugriff und Journalführung abdeckt.
Die Fiskaldaten werden in erster Linie vom Einzelhändler gespeichert, während lokale Regeln das Journalformat, das Exportformat und die Aufbewahrungsdauer festlegen können. Ist eine Online-Meldung vorgesehen, können die Daten auch bei der Steuerbehörde gespeichert werden. Die Berechnung und Meldung der Umsatzsteuer muss mit den Fiskaldaten übereinstimmen.
Dieses Modell kann Standard-POS, mobile POS, Online-Shops, Selbstbedienungskassen und Verkaufsautomaten unterstützen. Beleglayouts sind flexibler, wobei Einzelhändler die zertifizierte Softwareversion verwenden und die lokalen Speicher- und Meldevorschriften einhalten müssen.
Kombinierte Hardware-Software-Fiskalisierung
Die kombinierte Fiskalisierung nutzt sowohl festgelegte Hardware als auch verpflichtende Softwarefunktionen. Das POS-System liefert Transaktionsdaten an ein Fiskalgerät oder einen vordefinierten Dienst, während digitale Signatur, Transaktionsverkettung, Fiskalspeicher, ein Fiskaljournal oder Cloud-Speicher die Datenintegrität schützen können.
Die Fiskalinformationen werden in der Regel im Gerät oder in der Cloud sowie im POS-System gespeichert. Die erfasste Transaktion und der gedruckte Beleg müssen übereinstimmen, einschließlich der Umsatzsteuerberechnung. Je nach Land ist eine direkte Kommunikation mit der Steuerbehörde möglicherweise nicht erforderlich, doch Exporte der Fiskaldaten können für Meldungen oder Prüfungen dennoch verpflichtend sein.
Dieses Modell bietet mehr Flexibilität als die herkömmliche reine Hardware-Fiskalisierung, behält aber die Anforderungen an zugelassene Geräte oder Dienste, an die Registrierung und an bestimmte Sicherheitsmechanismen bei.
Online-Fiskalisierung
Die Online-Fiskalisierung bindet die Steuerbehörde in der Regel unmittelbar in den Transaktionsfluss ein. Üblicherweise nutzt sie eine bidirektionale Kommunikation nach einem Request-Response-Modell: Die Fiskalinformationen werden digital signiert und online übermittelt, und die Behörde sendet eine mit der Transaktion verknüpfte Autorisierungs- oder Validierungsantwort zurück.
Die Fiskaldaten werden bei der Steuerbehörde gespeichert, was einen Fernzugriff auf die gemeldeten Informationen ermöglicht. Die Kommunikation kann direkt und in Echtzeit erfolgen, und Belege können Sicherheits- oder Autorisierungscodes enthalten. Online-Modelle erfordern in der Regel keine dedizierte Fiskalausstattung.
Die Konnektivität ist ein zentrales betriebliches Thema. Die Regeln legen üblicherweise fest, wie Belege während Offline-Phasen ausgegeben werden, wie Transaktionen gespeichert werden und wann sie später übermittelt oder erneut autorisiert werden müssen. Die Berechnung und Meldung der Umsatzsteuer muss weiterhin mit den fiskalischen Transaktionsdaten übereinstimmen.
Fazit
Die vier Fiskalisierungsmodelle nutzen unterschiedliche Technologien, verfolgen aber dasselbe Ziel: die zuverlässige Erfassung von Einzelhandelstransaktionen und eine stärkere Kontrolle über die Steuerinformationen. Hardwaresysteme verorten die Kontrolle in zugelassenen Geräten, Softwaresysteme in zertifizierten Anwendungen, kombinierte Modelle verteilen sie auf Hardware und Software, und Online-Systeme verbinden die Transaktion unmittelbar mit der Steuerbehörde.
Für Einzelhändler lauten die wesentlichen Fragen, wo die Fiskaldaten verarbeitet und gespeichert werden, ob Transaktionen an die Behörde übermittelt werden müssen, welche Zertifizierung oder Registrierung erforderlich ist und wie die Umsatzsteuerangaben im Fiskaldatensatz abgebildet werden müssen.