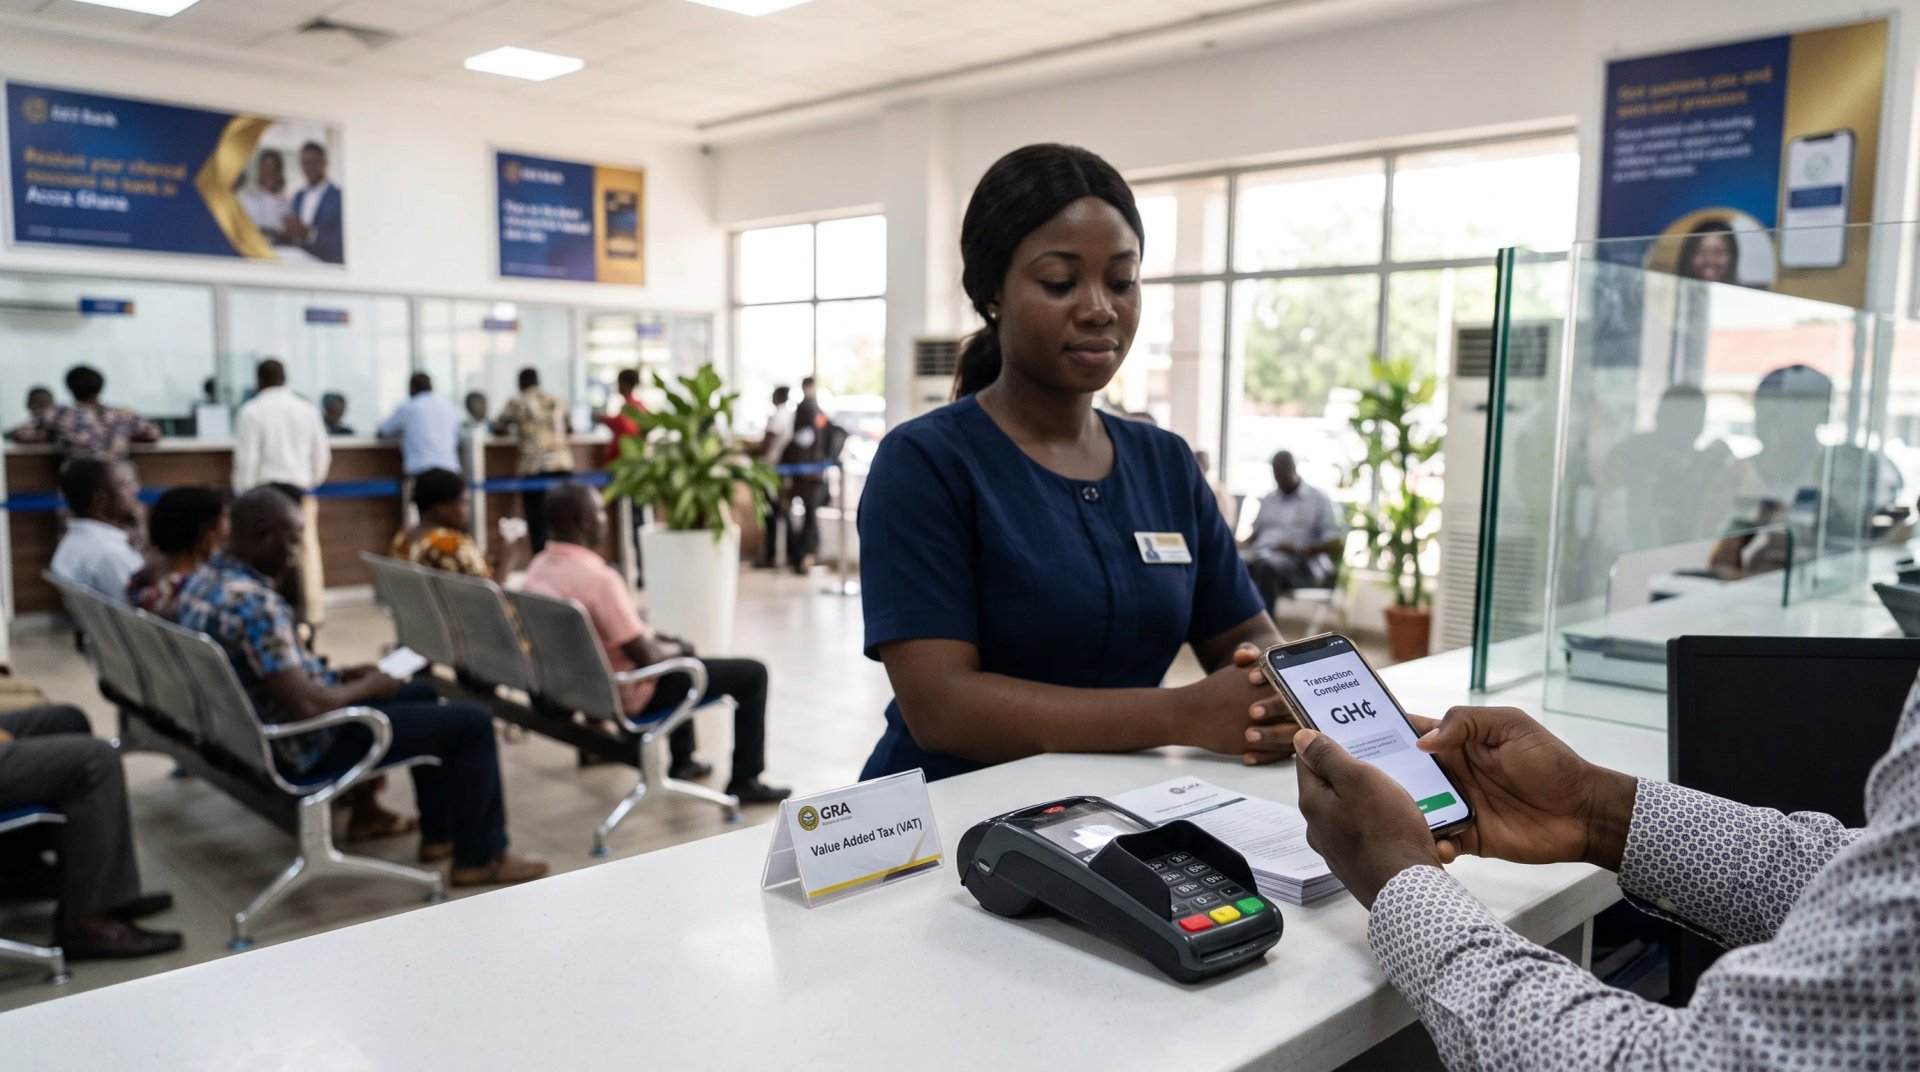
Die Ghana Revenue Authority (GRA) plant laut lokalen Presseberichten, die USt. auf grenzüberschreitende digitale Dienstleistungen ab dem 15. Oktober 2026 bereits zum Zeitpunkt der Zahlung zu erheben. Bei diesem System, das die GRA als Echtzeit-Umsatzsteuer (RTVAT) bezeichnet, behält die Bank, der Mobile-Money-Anbieter oder der Zahlungsdienstleister des Kunden die Steuer ein. Es greift, sobald eine in Ghana ausgegebene Karte oder Wallet zur Zahlung an einen ausländischen Anbieter digitaler Dienstleistungen genutzt wird, und die USt. fließt direkt an die GRA.
Die GRA beschreibt RTVAT als eine neue Art, eine bereits bestehende Steuer zu erheben. Gebietsfremde Anbieter digitaler Dienstleistungen sind bereits seit 2022 verpflichtet, sich in Ghana zu registrieren und USt. zu berechnen. Bislang hing die Erhebung davon ab, dass ausländische Anbieter eigenständig ihre Erklärungen abgaben; ab Mitte Oktober liegt sie bei den Institutionen, die die Zahlung abwickeln.
So funktioniert RTVAT
Laut einem Erläuterungspapier eines technischen Beraters des GRA-Commissioner-General von Ende September sowie späteren Presseberichten greift RTVAT nur, wenn drei Bedingungen erfüllt sind. Das Zahlungsinstrument muss in Ghana ausgegeben worden sein, sei es eine Bankkarte, ein Mobile-Money-Konto oder eine digitale Wallet. Der Händler muss gebietsfremd sein. Und die Dienstleistung muss elektronisch erbracht werden, etwa Streaming, Cloud-Speicher, Software-Abonnements, Online-Gaming, Online-Werbung oder Online-Marktplatzdienste.
Der Händler weist dann einen Preis ohne USt. aus, und dem Kunden werden USt. und Abgaben zusätzlich berechnet. Die Bank oder der Mobile-Money-Anbieter des Kunden behält die Steuer ein und führt sie über das hauseigene Sentinal-System sowie das nationale Abwicklungssystem an die GRA ab; der Kunde erhält eine SMS mit dem einbehaltenen Betrag. Bei Erstattungen und Rückbuchungen wird die USt. automatisch rückabgewickelt.
Die Anbindung ist für Banken, Zahlungsdienstleister, E-Geld-Emittenten, Drittanbieter von Zahlungsabwicklungen und andere lizenzierte Stellen, die qualifizierende Transaktionen abwickeln, verpflichtend.
Rechtsgrundlage und Steuersatz
Als Grundlage für RTVAT nennt die GRA den Value Added Tax Act, 2025 (Act 1151), der am 1. Januar 2026 in Kraft getreten ist. Eine konkrete Section oder Durchführungsverordnungen hat sie nicht angeführt.
Die Gesamtbelastung beträgt 20 %: 15 % USt. zuzüglich des National Health Insurance Levy und des GETFund Levy von jeweils 2,5 %. Bei einem Abonnement über GH¢100 werden dem Kunden GH¢120 belastet, und der Abzugsverpflichtete führt GH¢20 an die GRA ab. Der COVID-19 Health Recovery Levy von 1 % wurde zum Januar 2026 durch den COVID-19 Health Recovery Levy Repeal Act, 2025 abgeschafft. Mit dem Act 1151 entfielen zudem die Pauschalbesteuerungsregelungen, und durch Änderungen an den NHIL- und GETFund-Gesetzen wurden die beiden Abgaben laut EY als Vorsteuer auf inländische Leistungen abzugsfähig.
Das Online-Portal der GRA zur Registrierung und Abgabe von Erklärungen für gebietsfremde E-Commerce-Anbieter wurde am 1. April 2022 eröffnet, und der Value Added Tax (Amendment) Act, 2022 (Act 1082) dehnte die Registrierungspflicht später im selben Jahr auf digitale Dienstleistungen aus. Laut GRA gibt es keine Registrierungsschwelle. Diese Regelungen werden in USt.-Compliance für elektronische Dienstleistungen in Ghana: zentrale Regeln & Anforderungen behandelt.
Section 15 des Act 1151 führt diese Verpflichtung fort. Ein gebietsfremder Anbieter, der Telekommunikationsdienste oder E-Commerce zur Nutzung oder zum Verbrauch in Ghana erbringt, muss sich registrieren, es sei denn, er leistet über einen umsatzsteuerlich registrierten Vertreter. Registrierte Anbieter geben ihre Erklärungen monatlich ab und zahlen bis zum letzten Tag des Folgemonats; eine Vorsteuer gegen diese Leistungen können sie nicht abziehen.
Wo RTVAT und Act 1151 nicht zusammenpassen
Zwei Teile des veröffentlichten RTVAT-Konzepts stehen im Spannungsverhältnis zum Gesetz. Section 42(9) behandelt eine digitale Dienstleistung als in Ghana erbracht, wenn mindestens zwei von vier Indikatoren vorliegen. Die vier sind: ein ansässiger Leistungsempfänger, eine Zahlung über eine ghanaische Zahlungsplattform oder ein ghanaisches Finanzinstitut, eine ghanaische Adresse, eine Internet-Proxy-Adresse oder Telefonnummer sowie der Empfang der Dienstleistung auf einem Endgerät in Ghana. RTVAT stellt in der beschriebenen Form allein auf einen einzigen Indikator ab: ein in Ghana ausgegebenes Zahlungsinstrument. Eine ghanaische Karte, die von einem im Ausland lebenden Kunden genutzt wird, könnte daher dennoch einen Einbehalt auslösen. Section 42(11) ermächtigt den Commissioner-General, Leitlinien dazu zu erlassen, was als Nutzung einer Dienstleistung gilt — der naheliegende Ort, um dies zu klären.
Auch der Anwendungsbereich weicht ab. EY weist darauf hin, dass der Act 1151 die Definition digitaler Dienstleistungen erweitert und nun Software und Software-Updates, die Fernwartung von Programmen und Geräten sowie Dienste zur Verwaltung virtueller und digitaler Vermögenswerte umfasst, Online-Gaming jedoch ausschließt. Das RTVAT-Erläuterungspapier der GRA führt Online-Gaming gleichwohl unter den erfassten Dienstleistungen auf.
Warum die GRA auf die Zahlungsebene wechselt
Rund 167 gebietsfremde E-Commerce-Unternehmen sind bei der GRA registriert und tragen monatlich etwa GH¢43 Millionen an USt. bei, schätzungsweise GH¢515 Millionen pro Jahr. Im Mai 2026 erklärte GRA-Commissioner-General Anthony Sarpong, der freiwillige Ansatz bringe keine Ergebnisse und ein automatisiertes System hätte auf Basis der Daten von 2025 mehr als GH¢2,5 Milliarden einbringen können. Er sagte außerdem, ein dreimonatiges Pilotprojekt sei abgeschlossen und das System werde im August starten — ein Termin, der sich inzwischen auf Oktober verschoben hat.
Der Fehlbetrag bei ausländischen digitalen Dienstleistungen spiegelt ein größeres Problem wider. Zum Auftakt einer landesweiten USt.-Compliance-Kampagne am 22. September 2026 erklärte die GRA, sie erhebe nur etwa 40 % der potenziell einziehbaren USt. von ihren rund 60.000 aktiven USt.-Steuerpflichtigen. Ihr strategischer USt.-Plan (VAT Strategic Plan) zielt darauf ab, die Mehrwertsteuerlücke bis Ende 2028 von 60 % auf rund 30 % zu senken.
Offene Fragen für registrierte Anbieter
Gebietsfremde Anbieter, die bereits ghanaische USt. berechnen, stehen vor der größten praktischen Unsicherheit. Laut GRA müssen sie sich weiterhin registrieren und regelmäßige Erklärungen abgeben. Zudem sollen sie Preise ohne USt. ausweisen und ihren Kunden mitteilen, dass die USt. bei der Zahlung erhoben wird. Die GRA erklärt außerdem, dass Kunden die USt. kein zweites Mal an den Händler zahlen.
Die veröffentlichten Unterlagen erläutern nicht, wie das in der Praxis funktioniert. Anbieter werden wissen wollen, wie die von einer Bank oder einem Wallet-Anbieter einbehaltene USt. auf die in ihren eigenen Erklärungen ausgewiesene USt. angerechnet wird. Sie benötigen Zugang zu den Einbehaltsdaten, um ihre Erklärungen abzustimmen, sowie eine Regel, um eine Erstattung des Händlers der automatischen Rückabwicklung des Zahlungsanbieters zuzuordnen. Solange die GRA keine Leitlinien veröffentlicht, sollten registrierte Anbieter nicht davon ausgehen, dass ihre derzeitige Preis- und Erklärungsstruktur verhindert, dass derselbe Umsatz zweimal besteuert wird.
Geschäftliche Einkäufe bergen ein gesondertes Risiko. Nach Section 61 des Act 1151 muss eine ansässige Person, die Dienstleistungen importiert, die USt. grundsätzlich selbst anmelden und innerhalb von 21 Tagen nach dem Steuerzeitraum abführen. Zahlt ein umsatzsteuerlich registriertes Unternehmen einen ausländischen Softwareanbieter mit einer in Ghana ausgegebenen Firmenkarte, könnte die USt. bei der Zahlung einbehalten und anschließend erneut nach Section 61 angemeldet werden. Der Act 1151 verfügt bereits über einen Einbehaltsrahmen: Nach Section 56 kann die Person, deren USt. einbehalten wurde, diese geltend machen, sobald ein Abzugsverpflichteter die einbehaltene USt. an den Commissioner-General abgeführt hat. Die GRA hat nicht mitgeteilt, ob RTVAT nach dieser Vorschrift arbeitet.
Fazit
RTVAT verlagert die Erhebung der ghanaischen USt. auf ausländische digitale Dienstleistungen von den Anbietern auf die Banken und Wallet-Anbieter, die die Zahlung abwickeln. Nigeria ist denselben Weg gegangen: Der Nigeria Tax Act erlaubt es dem Nigeria Revenue Service, digitale Plattformen und Zahlungsabwickler als USt.-Erhebungsstellen für grenzüberschreitende Leistungen zu bestimmen.
Gebietsfremde Anbieter, die an ghanaische Kunden verkaufen, sollten vor dem 15. Oktober ihren Registrierungsstatus prüfen und kontrollieren, wie die Preise an der Kasse erscheinen. Sie sollten die GRA zudem — möglichst schriftlich — danach fragen, wie die einbehaltene USt. in ihren Erklärungen abgebildet wird. Ghanaische Unternehmen, die Software oder Cloud-Dienste aus dem Ausland mit Firmenkarten beziehen, sollten die SMS-Nachweise der einbehaltenen USt. aufbewahren und die Überschneidung mit Section 61 bei der GRA ansprechen.