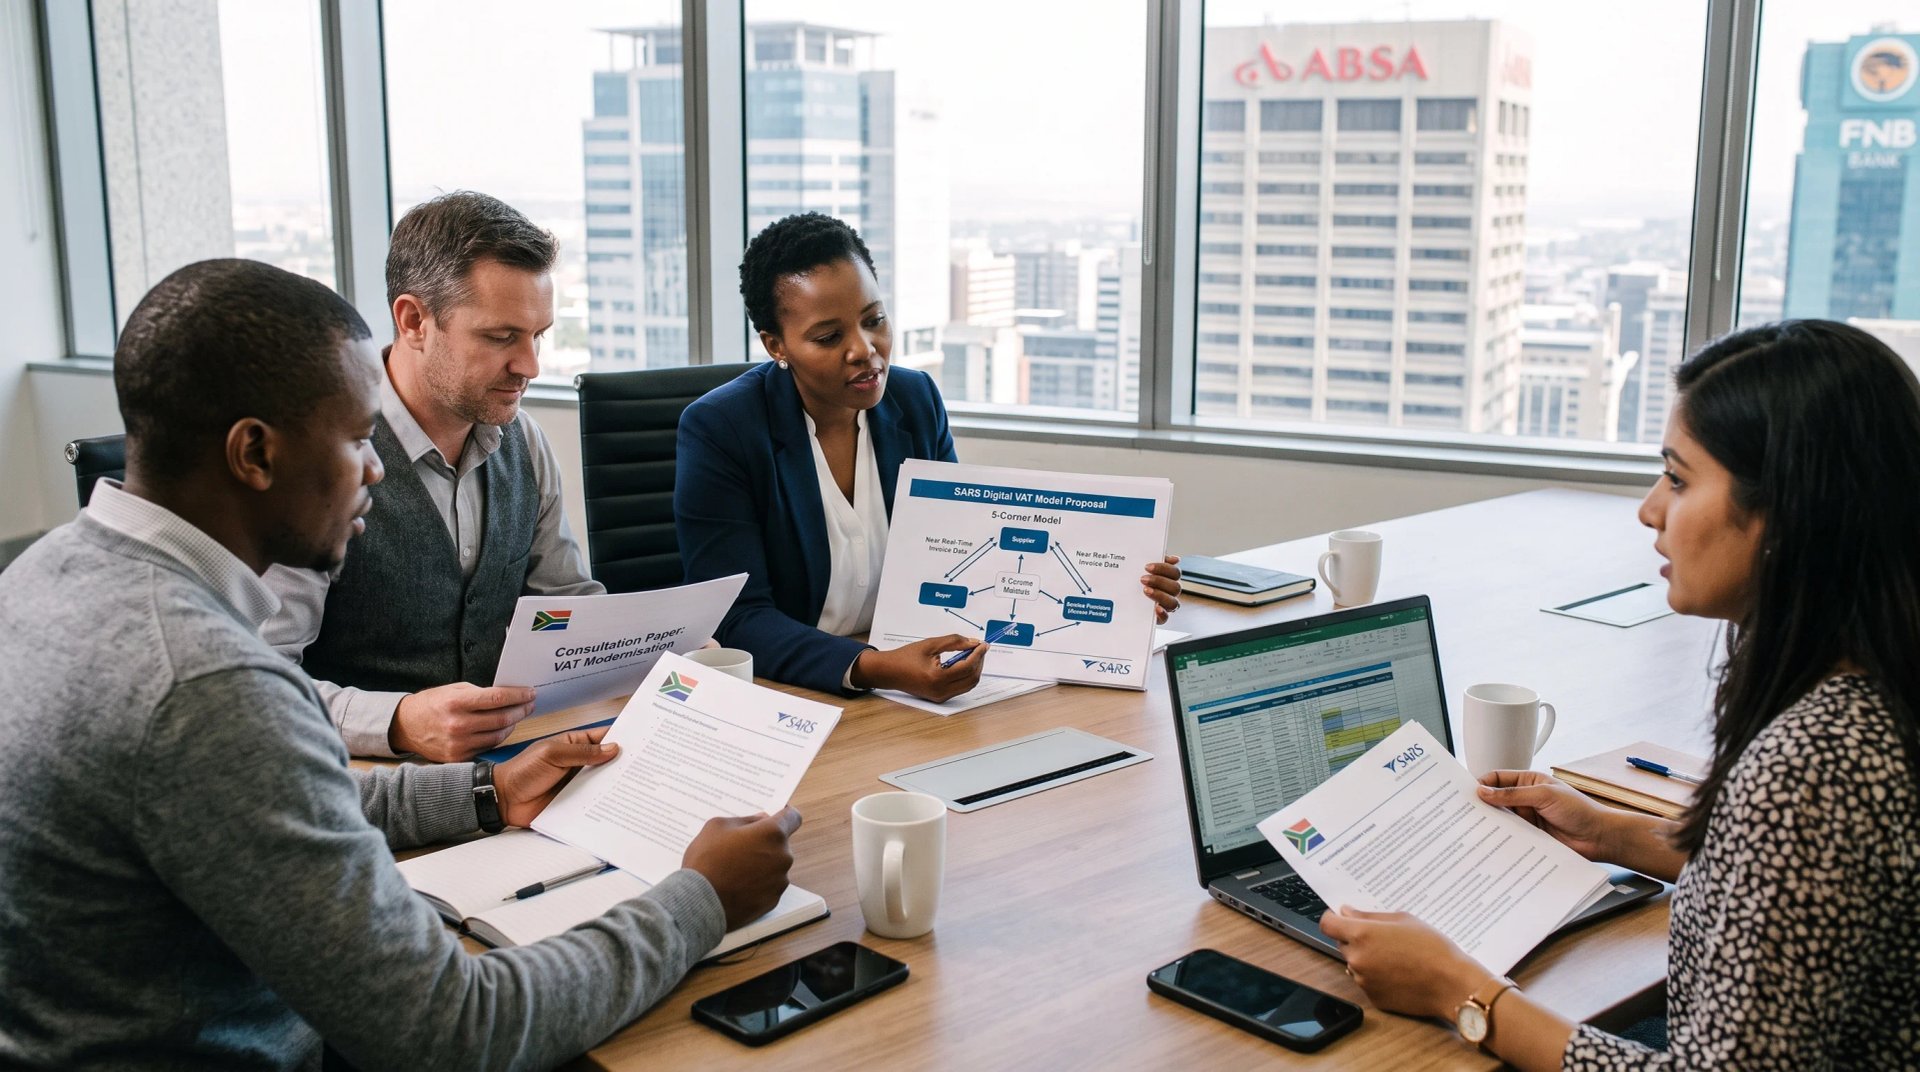
Am 17. August 2026 veröffentlichte der South African Revenue Service (SARS) sein Konsultationspapier zur USt-Modernisierung: E-Rechnung, Interoperabilitätsrahmen und E-Reporting. Das Papier beschreibt das von SARS als digitales USt-Modell bezeichnete System, in dem strukturierte Rechnungsdaten nahezu in Echtzeit zwischen Lieferanten, Käufern, akkreditierten Dienstleistern und SARS ausgetauscht werden. Beteiligte können bis zum 16. Oktober 2026 Stellungnahmen einreichen.
Der Vorschlag knüpft an das Diskussionspapier zur USt-Modernisierung an, das SARS 2023 veröffentlichte, und ist Teil von SARS Modernisation 3.0, dem Transformationsprogramm der Behörde für 2025/26 bis 2029/30. Erklärter Endpunkt ist die automatische USt-Veranlagung, bei der SARS anhand vertrauenswürdiger Transaktionsdaten eine Umsatzsteuerschuld ermittelt, die der Steuerpflichtige anschließend prüft, bestätigt oder ändert.
Es ist die Architektur, die den südafrikanischen Vorschlag auf dem Kontinent heraushebt. Mehrere afrikanische Steuerverwaltungen verlangen, dass Rechnungen eine zentrale staatliche Plattform durchlaufen, bevor sie den Kunden erreichen. SARS schlägt stattdessen ein dezentrales Netzwerk vor, in dem akkreditierte private Access Points Rechnungen prüfen, wobei SARS als fünfte Ecke mit dem Netzwerk verbunden ist. In diesem Artikel erläutern wir, wie das Modell funktionieren würde, wann es gelten würde und welche Fragen für Unternehmen offenbleiben – einschließlich ausländischer Anbieter elektronischer Dienstleistungen.
Warum SARS über die nachgelagerte USt-Prüfung hinausgehen will
Südafrika verwaltet die Umsatzsteuer als selbst veranlagte Steuer nach der Rechnungs-Vorsteuer-Methode. Registrierung, Abgabe und Zahlung sind bereits digitalisiert, doch das Konsultationspapier räumt ein, dass das System weiterhin stark von unstrukturierten Rechnungsdaten, fragmentierten Systemen und manueller Verwaltung abhängt.
SARS prüft Umsatzsteuererklärungen derzeit nach einem Post-Audit-Modell. Die Behörde sieht Transaktionen erst, nachdem eine Erklärung abgegeben wurde, was das Papier mit höheren Befolgungskosten, verzögerter Rechtssicherheit und späteren Erstattungen für die Steuerpflichtigen sowie einer geringeren Fähigkeit zur Bekämpfung von Betrug und der Mehrwertsteuerlücke verbindet.
Das digitale USt-Modell soll diese Reihenfolge umkehren. Transaktionsdaten würden SARS erreichen, sobald Rechnungen ausgetauscht werden, und nicht erst bei einer Prüfung Monate später. SARS würde diese Daten mit Informationen Dritter kombinieren und mithilfe von Analysen seine Eingriffe auf Ausnahmen, Auffälligkeiten und Verhalten mit hohem Risiko konzentrieren.
Drei Säulen: E-Rechnung, Interoperabilität und E-Reporting
Das Modell stützt sich auf drei Komponenten, die zusammen das von SARS als Decentralised Continuous Transaction Control and Exchange (DCTCE) bezeichnete Modell bilden.
Die erste ist die E-Rechnung selbst. SARS definiert sie als strukturierte, maschinenlesbare Steuerrechnung nach einem vorgeschriebenen Datenmodell, und das Papier stellt unmissverständlich klar, dass ein PDF, ein eingescanntes Bild oder ein per E-Mail versandtes Dokument nicht in Betracht kommt. E-Rechnungen müssten einem anerkannten Standard folgen, und das Papier nennt als Beispiele EN16931 CIUS, die UN/CEFACT Cross-Industry Invoice und Peppol PINT BIS. Die detaillierten Anforderungen würden in Verordnungen festgelegt, und SARS erklärt, dass die technischen Spezifikationen die Nullbesteuerung, fiktive Leistungen und die Vorsteueraufteilung behandeln werden. Dieselben Regeln würden für elektronische Belastungs- und Gutschriftsanzeigen gelten.
Transaktionen, die üblicherweise keine Rechnung erfordern – etwa fiktive Leistungen sowie bestimmte branchenspezifische Leistungen und Abzüge – fallen nach dem derzeitigen Vorschlag nicht unter die E-Rechnungspflicht. SARS erklärt, sie während der Konsultation und der detaillierten Lösungskonzeption zu prüfen.
Die zweite Säule ist der Interoperabilitätsrahmen (IF), ein von Dienstleistern betriebenes dezentrales Austauschnetzwerk, das das Papier mit den Anbietern von Internet- oder E-Mail-Zugängen vergleicht. SARS nennt drei Bedingungen dafür, dass der Rahmen funktioniert: Systeme müssen unabhängig von der IT-Umgebung des jeweiligen Steuerpflichtigen zusammenarbeiten, die Kommunikation muss auf authentifizierte Beteiligte beschränkt sein, und alle Parteien müssen gemeinsame semantische und technische Standards einhalten.
Die dritte Säule ist das E-Reporting über kontinuierliche Transaktionskontrollen (CTC). Umsatzsteuer-Transaktionsdaten einschließlich der Rechnungsdaten würden SARS kurz vor, während oder kurz nachdem Lieferant und Käufer sie austauschen übermittelt. Da SARS über einen eigenen Access Point im Netzwerk verfügen würde, liefe die Meldung über denselben Rahmen wie die Rechnungen.
So funktioniert das Fünf-Ecken-Modell (five-corner model)
Das Papier weist jedem der fünf Beteiligten eine festgelegte Rolle zu.
Ecke eins ist der Lieferant. Er muss die E-Rechnung aus einer Buchhaltungssoftware ausstellen, die den vorgeschriebenen Standard erfüllen kann, einen akkreditierten Dienstleister aus einer von einer Network Authority veröffentlichten Liste bestellen und jede Rechnung nahezu in Echtzeit an diesen Dienstleister senden.
Ecke zwei ist der Access Point des Lieferanten. Er prüft die Rechnung anhand der vorgeschriebenen technischen Standards und Umsatzsteuerregeln. Eine gültige Rechnung wird freigegeben und an den Access Point des Käufers sowie an SARS weitergeleitet, während eine ungültige abgelehnt und zur Korrektur an den Lieferanten zurückgesandt wird. SARS stellt diesen Schritt als den Mechanismus dar, der ungültige Steuerrechnungen an der Quelle stoppt.
Ecke drei ist der Access Point des Käufers, der die Rechnung im Auftrag des Käufers erneut prüft und an Ecke vier, den Käufer, übermittelt. Das System des Käufers verarbeitet die Rechnung automatisch und antwortet mit seiner umsatzsteuerlichen Behandlung des Einkaufs und gibt dabei an, ob die Vorsteuer vollständig, teilweise oder gar nicht geltend gemacht wird. Diese Antwort geht über Ecke drei an SARS zurück. Das Papier bezeichnet dies als Duplex-Clearance, da sowohl der Access Point des Lieferanten als auch der des Käufers dieselbe freigegebene Rechnung melden.
Ecke fünf ist der im Auftrag von SARS bestellte Access Point. Er muss sich mit jedem Dienstleister im Netzwerk verbinden und die Transaktionsdaten sowohl der Lieferanten als auch der Käufer für das Risikomanagement und die Verarbeitung empfangen.
Eine Network Authority würde die Access Points akkreditieren und die technischen und rechtlichen Regeln des Netzwerks festlegen und durchsetzen. Jeder Access Point würde mit der Network Authority einen Vertrag auf Grundlage einer Service-Level-Vereinbarung schließen.
SARS nennt mehrere Gründe dafür, ein dezentrales Design einer zentralen Clearing-Plattform vorzuziehen. Bei vielen Anbietern im Netzwerk legt der Ausfall eines einzelnen die Rechnungsstellung nicht lahm. SARS kann wählen, nur eine steuerlich relevante Teilmenge jeder Rechnung zu empfangen, nachdem die Dienstleister die Datenqualität geprüft haben. SARS muss sich zudem nur mit den Dienstleistern integrieren und nicht mit jedem einzelnen Anbieter, sodass die Dienstleister den Großteil der Integrations- und Supportarbeit mit ihren Kunden übernehmen.
Von vorausgefüllten Erklärungen zur automatischen Veranlagung
Die an Ecke fünf erhobenen Daten würden zunächst genutzt, um Umsatzsteuererklärungen vorauszufüllen, und später, um zur automatischen USt-Veranlagung überzugehen. Steuerpflichtige müssten die vorausgefüllten Beträge weiterhin bestätigen oder bearbeiten, was nach Angaben von SARS den Grundsatz der Selbstveranlagung wahrt.
Für Finanz- und Steuerteams erwartet das Papier eine Veränderung der Arbeitsweise. Statt am Monatsende Daten für eine Erklärung zusammenzustellen, würden die Teams die automatisierte Rechnungsprüfung überwachen und die vom System markierten Ausnahmen klären. Interne Kontrollen würden im Prozess nach vorne verlagert, und die Rolle der Finanzmitarbeiter würde sich hin zu Datenqualität und Ausnahmebearbeitung verschieben.
Zeitplan für die Umsetzung
SARS schlägt einen Weg in fünf Phasen vor. Die Zeiträume sind die eigenen Schätzungen des Papiers, und das Papier beschreibt den gesamten Rahmen als änderbar im Anschluss an die Konsultation sowie die einschlägigen Gesetzgebungs- und Politikprozesse.
Phase 1, die Vorbereitung, würde 2026/27 beginnen und etwa 12 Monate dauern. Sie umfasst Recherchen, die Konsultation von Beteiligten wie Branchenverbänden, Dienstleistern und Anbietern, eine Bewertung der Bereitschaft nach Segment und die Veröffentlichung eines Entwurfs der USt-Verordnungen.
Phase 2, die Lösungsentwicklung, würde 2027/28 etwa 12 Monate in Anspruch nehmen und die Standards, Spezifikationen und Betriebsmodelle für Konnektivität und Datenaustausch festlegen, wobei die USt-Verordnungen in diesem Zeitraum erlassen würden.
Phase 3 würde die Lösung 2028/29 etwa sechs Monate lang mit freiwilligen Teilnehmern in einer kontrollierten Umgebung testen.
Phase 4 würde anschließend 2029/30 etwa sechs Monate lang einen Pilotbetrieb mit freiwilligen Teilnehmern aus vorrangigen Segmenten in einer produktionsähnlichen Umgebung durchführen.
Phase 5, die stufenweise Einführung, soll im Kalenderjahr 2030 beginnen und sich über rund 36 Monate erstrecken, gesteuert durch Verpflichtungen und Umsatzschwellen. Innerhalb dieser Phase würden große Steuerpflichtige und Unternehmen zuerst an der Reihe sein, weil ihre Systeme weiter fortgeschritten sind.
Es folgte die öffentliche Beschaffung, möglicherweise parallel zum Segment der Großunternehmen, wobei öffentliche Stellen verpflichtet wären, E-Rechnungen von Lieferanten anzunehmen. Als Nächstes kämen Kleinst-, Klein- und Mittelunternehmen (MSME), deren Einführung sich über mehrere Jahre erstreckt, und zuletzt die B2C-Transaktionen. SARS erklärt, dass Anreize erwogen werden könnten, um Verbraucher zur Annahme und Validierung von Rechnungen zu bewegen.
Der Zeitplan lässt sich leicht missverstehen. Das Papier legt kein Datum für eine verpflichtende E-Rechnung fest. Es heißt, dass große Steuerpflichtige das System zunächst freiwillig einführen sollen, während eine verpflichtende Einführung später folgt, und dass sich die Reihenfolge der Segmente je nach Einführungsaufwand, Compliance-Risiko und Indikatoren der Mehrwertsteuerlücke ändern kann. SARS erwartet zudem, dass Alt- und Neusysteme über die Segmente hinweg parallel laufen, bis der Übergang abgeschlossen ist.
Wie Südafrikas Ansatz im Vergleich zu anderen afrikanischen Vorgaben abschneidet
Südafrikas Konzeption unterscheidet sich von den Clearing-Systemen, die andernorts in Afrika bereits laufen. Ghanas E-VAT-System verlangt, dass jede Rechnung vor der Ausstellung an den Kunden zur Freigabe an den Virtual Sales Data Controller der Ghana Revenue Authority gesendet wird. Ghana verpflichtet zudem gebietsfremde digitale Unternehmen, E-Rechnungen über ihre lokalen Clearing-Systeme auszustellen, was über eine bloße Registrierungspflicht hinausgeht.
Kenias eTIMS leitet Rechnungsdaten direkt an die Kenya Revenue Authority weiter. KRA hat zudem die käuferinitiierte Rechnungsstellung eingeführt, die es einem registrierten Käufer erlaubt, eine Rechnung im Namen eines Verkäufers zu erstellen, der selbst keine ausstellen kann – etwa ein Kleinbauer oder ein informeller Händler. Diese Funktion löst dasselbe Problem, mit dem die MSME-Phase in Südafrika konfrontiert sein wird: Verkäufer, die Teil formeller Lieferketten sind, aber über keine Rechnungssysteme verfügen.
Der nächstliegende Bezugspunkt für Südafrika ist Frankreich, und das Konsultationspapier stellt fest, dass Frankreich ein dezentrales Fünf-Ecken-Modell für die B2B-E-Rechnung und -Meldung plant. Der Überblick des Papiers über internationale Erfahrungen umfasst Mexiko, Brasilien, Chile, Italien, die EU-Initiative VAT in the Digital Age, Indien und China, geht aber auf keine afrikanische Verwaltung ein. Das ist eine bemerkenswerte Lücke, da mehrere afrikanische Steuerverwaltungen inzwischen jahrelange Betriebserfahrung mit dem Rechnungs-Clearing haben, auch in Volkswirtschaften mit großen informellen Sektoren.
Die Wahl zwischen den beiden Ansätzen ist mit einem echten Zielkonflikt verbunden. Eine zentrale Plattform gibt der Steuerverwaltung unmittelbare Kontrolle über die Validierung, konzentriert aber das operative Risiko in einem einzigen System. Ein dezentrales Netzwerk verteilt den Integrationsaufwand auf private Anbieter, funktioniert aber nur, wenn es einen hinreichend tiefen Markt akkreditierter Access Points gibt, den sich auch kleinere Unternehmen leisten können.
Offene Fragen für ausländische Anbieter
Das Papier befasst sich nicht ausdrücklich mit gebietsfremden Anbietern elektronischer Dienstleistungen, die in Südafrika für die Umsatzsteuer registriert sind. Seit dem 1. April 2025 fallen ausländische Anbieter, die elektronische Dienstleistungen ausschließlich an in Südafrika umsatzsteuerlich registrierte Unternehmer erbringen, nicht mehr unter die Definition elektronischer Dienstleistungen. Ein ausländischer Anbieter, der auch an Verbraucher verkauft, muss jedoch weiterhin die Umsatzsteuer auf alle seine Leistungen abführen, unabhängig vom Registrierungsstatus des Kunden. Solche Anbieter würden daher sowohl südafrikanischen Unternehmen als auch Verbrauchern Steuerrechnungen ausstellen und könnten grundsätzlich in die B2B-Phase fallen. Noch ist unklar, ob sie einen Vertrag mit einem südafrikanischen akkreditierten Access Point schließen müssten oder wie ihre Rechnungssysteme mit dem Netzwerk verbunden würden.
Wie man an der Konsultation teilnimmt
SARS nimmt über eine im Konsultationspapier verlinkte Online-Umfrage bis zum 16. Oktober 2026 schriftliche Rückmeldungen entgegen. Ausdrücklich erbeten werden Beiträge zur Ausgestaltung des digitalen USt-Modells, zum stufenweisen Einführungspfad, zur Bereitschaft von Steuerpflichtigen, Softwareanbietern und Intermediären, zu den Kosten, Risiken und Vorteilen der Einführung sowie zu den Governance-Strukturen, Standards und Schutzvorkehrungen, die für ein vertrauenswürdiges nationales System erforderlich sind.
Nach Abschluss der Umfrage will SARS die Eingaben zusammenführen und strukturierte Arbeitsgruppen mit Verbänden, Softwareanbietern, Behörden und Steuerpflichtigen abhalten, bevor eine endgültige Politik festgelegt wird. Unternehmen, die in Südafrika tätig sind – einschließlich ausländischer Anbieter elektronischer Dienstleistungen und der sie bedienenden Plattformen – sollten in Erwägung ziehen, die Behandlung Gebietsfremder, die Haftung der Dienstleister, den Datenschutz und die Unterstützung kleinerer Anbieter anzusprechen, solange die Ausgestaltung noch offen ist.
Fazit
SARS beschreibt das digitale USt-Modell als eine Neugestaltung des Umsatzsteuer-Ökosystems und nicht als bloßes Technologie-Upgrade, und der Vorschlag stützt diese Beschreibung. Er würde nachträgliche Prüfungen durch eine kontinuierliche, netzwerkbasierte Validierung ersetzen, akkreditierten privaten Access Points festgelegte Rollen zuweisen und den Grundstein für vorausgefüllte Erklärungen und schließlich die automatische Veranlagung legen.
Bis zur verpflichtenden E-Rechnung sind es noch Jahre, und das Papier lässt zentrale Fragen offen – etwa, wer das Netzwerk betreiben wird, welcher Standard gelten wird und wie ausländische Anbieter und Plattformen angebunden werden. Diese Fragen werden in den kommenden Monaten entschieden, was die laufende Konsultation zu dem Zeitpunkt macht, an dem Unternehmen den größten Einfluss auf das Ergebnis haben.