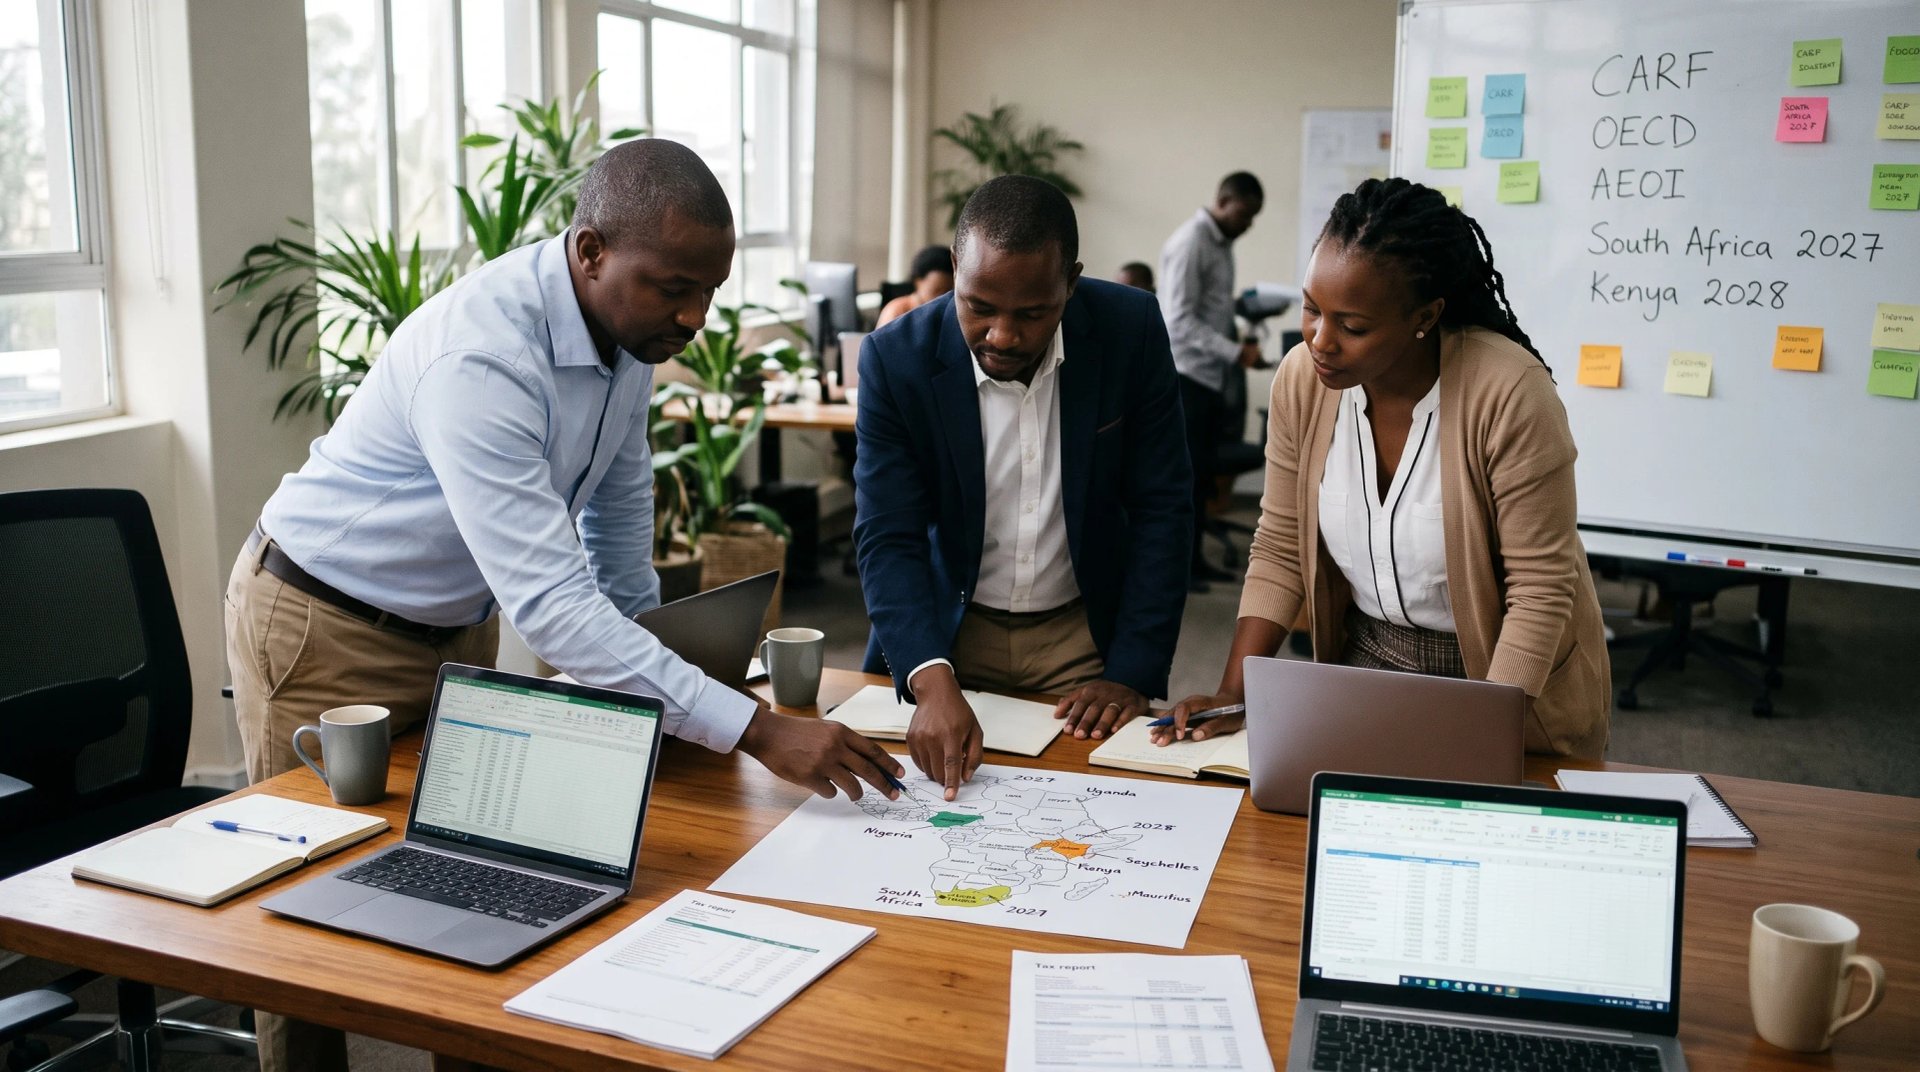
El Foro Global de la OCDE actualizó su lista de compromisos con el Marco de Comunicación de Información sobre Criptoactivos (Crypto-Asset Reporting Framework, CARF) el 23 de junio de 2026. En ella figuran ahora setenta y seis jurisdicciones: 46 que efectuarán sus primeros intercambios para 2027, 29 para 2028 y Estados Unidos para 2029. Seis de esas setenta y seis son africanas.
África cuenta con 54 jurisdicciones soberanas, y el CARF alcanza a seis de ellas. Sudáfrica y Uganda se sitúan en la primera oleada, con los primeros intercambios previstos para 2027 y la recopilación nacional de datos ya en marcha: desde enero de 2026 en Uganda y desde marzo de 2026 en Sudáfrica. Kenia, Mauricio, Nigeria y Seychelles se sitúan en la segunda oleada, con intercambios en 2028 sobre datos de 2027. Ninguna jurisdicción africana aparece en la breve lista del Foro Global de países identificados como relevantes para el CARF que aún no se han comprometido, que incluye únicamente a Argentina, El Salvador, Georgia, India y Vietnam.
Ese alcance es reducido frente a la trayectoria más amplia del continente. Las jurisdicciones africanas han estado entre las más activas en la tributación de la fintech y la Web3, mediante el IVA sobre servicios digitales, los impuestos especiales sobre las comisiones de transacción y los gravámenes electrónicos (e-levies) sobre el valor de las transferencias. El apetito por gravar la actividad cripto no se ha traducido en participación en el marco creado para intercambiar información sobre ella.
Los exchanges, custodios y brokers no residentes con clientes africanos se enfrentan a una cuestión más acotada de lo que sugiere el titular. El CARF asigna las obligaciones de comunicación en función de dónde está establecido el proveedor, no de dónde residen sus usuarios. Una jurisdicción puede comprometerse, legislar y aun así no recibir nada sobre sus propios residentes. Entender esa distinción marca la diferencia entre un plan de cumplimiento que funciona y otro que da por supuesta una cobertura que no tiene.
Dónde se sitúa África en la lista de compromisos
Las jurisdicciones africanas de la primera oleada son Sudáfrica y Uganda. Ambas se comprometieron a través del Acuerdo Multilateral entre Autoridades Competentes del CARF, y no mediante una directiva regional, dado que en el continente no existe nada equivalente a la DAC8 de la Unión Europea. Sus proveedores declarantes debían comenzar la diligencia debida y la recopilación de datos desde el inicio del año natural 2026, con los informes que debían presentarse ante la administración tributaria nacional durante 2027 y los intercambios en ese mismo año.
La presencia de Uganda en la primera oleada es la sorpresa. Es la única economía de renta baja de un grupo formado por lo demás por Estados miembros de la Unión Europea, el Reino Unido y sus Dependencias de la Corona, Japón, Corea, Brasil y los principales centros financieros offshore. Uganda se comprometió junto a jurisdicciones con décadas de infraestructura de intercambio automático a sus espaldas, y lo hizo mientras su régimen nacional de licencias para activos virtuales todavía estaba tomando forma.
La segunda oleada es más amplia y de composición más previsible. Kenia, Mauricio, Nigeria y Seychelles recopilarán datos a lo largo del año natural 2027 e intercambiarán en 2028. Mauricio y Seychelles están ahí por la misma razón que las Islas Vírgenes Británicas y las Bermudas: albergan una actividad de servicios financieros que el Foro Global considera relevante. Kenia y Nigeria están por el tamaño de su mercado interno. Entre ambas concentran el grueso de la actividad cripto minorista del África subsahariana fuera de Sudáfrica.
Todo lo demás en el continente queda fuera del marco, aunque no porque haya sopesado el CARF y lo haya rechazado. La lista del Foro Global abarca las jurisdicciones que este identificó como relevantes para el marco en primer lugar, y las cinco que fueron identificadas pero no se han comprometido son Argentina, El Salvador, Georgia, India y Vietnam. Ghana, Egipto, Marruecos, Tanzania, Ruanda, Zambia y Botsuana nunca estuvieron en ese grupo. Sus administraciones tributarias ni comunicarán ni recibirán información hasta que se les plantee la cuestión o la planteen ellas mismas.
Cómo decide el CARF quién comunica información
El CARF se aplica a los proveedores de servicios de criptoactivos obligados a comunicar información (Reporting Crypto-Asset Service Providers), definidos como entidades y personas físicas que efectúan operaciones de intercambio de criptoactivos por cuenta o en nombre de clientes con carácter empresarial. Los exchanges son el caso evidente. También quedan incluidos los brokers, los dealers y determinados proveedores de monederos (wallets) e intermediarios.
Las reglas de nexus son el punto en el que los profesionales deben concentrarse. Un proveedor está sujeto a la obligación de comunicación en la jurisdicción en la que está constituido u organizado, desde la que se gestiona o en la que mantiene un establecimiento habitual, aplicado mediante una jerarquía diseñada para evitar que las mismas operaciones se comuniquen dos veces. La ubicación del cliente no genera un nexus de comunicación. Un exchange constituido en Singapur con un millón de usuarios kenianos no tiene ninguna obligación de comunicación CARF en Kenia. Comunica a Singapur, y Singapur transmite los datos de residentes kenianos a Kenia una vez que se activa una relación de intercambio entre ambos.
Esta es la diferencia estructural entre el CARF y las reglas de IVA que esos mismos proveedores ya manejan. Bajo un régimen de IVA basado en destino para los servicios digitales, prestar servicios a clientes en un mercado es, en sí mismo, el hecho que lo activa. Bajo el CARF, prestar servicios a clientes en un mercado es irrelevante para determinar si se comunica allí. Los dos marcos tiran en direcciones opuestas, y un proveedor que haya construido su función fiscal en torno al registro basado en el consumo encontrará contraintuitiva la lógica del CARF, basada en el establecimiento.
Lo que se comunica está estandarizado: datos de identidad y residencia fiscal recabados mediante autocertificación, números de identificación fiscal (TIN) y totales anuales de operaciones que abarcan los intercambios de cripto a fíat, los intercambios de cripto a cripto, las transferencias a monederos externos cuando el proveedor no puede confirmar el destino y las operaciones de pago minorista por encima del umbral establecido. El CARF funciona en paralelo con el Estándar Común de Comunicación de Información (Common Reporting Standard, CRS) modificado, que incorporó a su propio ámbito determinados productos de dinero digital y las monedas digitales de banco central.
Sudáfrica es la única jurisdicción africana realmente operativa
Sudáfrica incorporó el CARF a su marco nacional con efectos desde el 1 de marzo de 2026. La administración tributaria sudafricana (SARS) publicó la especificación técnica final (External Business Requirements Specification), versión 1.5, el 16 de febrero de 2026 para su implementación en esa fecha, lo que dejó a los proveedores declarantes aproximadamente dos semanas entre la especificación técnica definitiva y el inicio de las obligaciones.
Según el marco de la SARS, las obligaciones de comunicación recaen por completo en el proveedor. Los contribuyentes individuales no comunican información bajo el CARF, aunque los datos que reciba la SARS servirán de base para las liquidaciones frente a ellos. La SARS ha declarado que está contactando directamente con los proveedores locales para obtener información sobre operaciones con criptoactivos y que los datos se analizarán para detectar incumplimientos y respaldar la acción de control. Esa es una postura de evaluación de riesgos, más que de liquidación directa, lo que concuerda con el uso que se le está dando al CARF en otros lugares: el marco produce la señal y la normativa nacional produce la obligación tributaria.
El ámbito abarca a los proveedores con nexus en Sudáfrica que facilitan operaciones con criptoactivos a clientes, incluidos exchanges, brokers y dealers. La SARS fijó la entrada en vigor el 1 de marzo, y no el 1 de enero, alineando el CARF con el inicio del ejercicio fiscal sudafricano. Los proveedores deben confirmar cómo se delimita el primer periodo de comunicación, ya que, por lo demás, el año de recopilación de la primera oleada es el año natural 2026.
El grupo de 2028 y la secuencia legislativa de Kenia
Kenia ofrece la imagen más clara de en qué consiste la preparación de la segunda oleada, porque su desarrollo legislativo ha sido visible y secuencial.
La Finance Act 2025 derogó el impuesto sobre activos digitales y lo sustituyó por un impuesto especial del 10 % sobre las comisiones de las operaciones con activos virtuales, desplazando el gravamen desde el valor bruto transferido hacia los ingresos del intermediario. La Virtual Asset Service Providers Act 2025 estableció un régimen de licencias y supervisión, con su normativa de desarrollo posterior.
La Finance Act 2026, sancionada el 23 de junio de 2026, hizo tres cosas que importan aquí. Introdujo un marco que permite a Kenia celebrar acuerdos con otros países para el intercambio automático de información relativa a las operaciones con activos virtuales. Obligó a los proveedores de servicios de activos virtuales a presentar declaraciones informativas anuales ante la Kenya Revenue Authority, y tipificó como infracción falsear una de esas declaraciones o no presentarla, incluida la declaración sin actividad. Y afinó el impuesto especial del 10 % para que el gravamen recaiga sobre las comisiones cobradas por los proveedores de servicios de activos virtuales, incluidos exchanges, plataformas de negociación, brokers y otros intermediarios, y no sobre los participantes del sector en general.
La declaración informativa anual es la disposición que hay que vigilar. Crea el canal nacional de comunicación entre los proveedores y la administración tributaria que necesita un régimen CARF, y lo hace dos años antes de la primera fecha de intercambio.
Leídos en conjunto, esos tres instrumentos llevan a Kenia desde la regulación de los activos virtuales con fines puramente de licencia y prevención del blanqueo de capitales hacia un régimen integrado que abarca la supervisión, la tributación y el intercambio transfronterizo de información. El marco de intercambio automático de información de la Finance Act 2026 es la disposición habilitante sin la cual un primer intercambio en 2028 no es jurídicamente posible. El trabajo pendiente de Kenia es la capa operativa: la designación de la autoridad competente, la evaluación de confidencialidad y salvaguardas de datos por parte del Foro Global, el registro de proveedores y un esquema de comunicación.
Nigeria, Mauricio y Seychelles comparten el mismo año de recopilación de 2027, aunque el detalle publicado sobre su implementación es más escaso. La posición de Nigeria se complica por el hecho de que su paquete de reforma fiscal de 2026 ya incluye a los exchanges de cripto dentro del ámbito del IVA como proveedores de servicios digitales, de modo que las plataformas con presencia en Nigeria están siendo arrastradas a dos relaciones de comunicación distintas con la misma autoridad, sobre bases jurídicas diferentes.
Comprometerse a comunicar no es lo mismo que recibir
La distinción que más importa para las administraciones tributarias africanas es la que existe entre las dos mitades del CARF: la saliente y la entrante.
La mitad saliente es sencilla. Una jurisdicción legisla, sus proveedores residentes comunican información y ella transmite los datos a sus socios. La mitad entrante es más difícil. Para recibir datos sobre sus residentes de otras jurisdicciones, un país debe tener una relación de intercambio activada con cada jurisdicción emisora, y debe cumplir el estándar de confidencialidad y salvaguardas de datos del Foro Global antes de que esas relaciones se activen. Esa evaluación abarca los marcos jurídicos, la gestión de la seguridad de la información y la sanción de las vulneraciones de la confidencialidad.
En la mayoría de los mercados africanos, la mitad entrante es donde está la recaudación. La actividad cripto nacional en Kenia, Nigeria y Uganda discurre en gran medida a través de plataformas establecidas en otros lugares. Un informe CARF keniano sobre proveedores establecidos en Kenia capta una fracción de las tenencias en el extranjero de los residentes kenianos. Lo que capta el resto es un informe que llega desde Singapur, las Islas Caimán o los Emiratos Árabes Unidos (EAU) sobre titulares de cuentas residentes en Kenia, y eso solo ocurre una vez que la relación está activa.
Las cuarenta y ocho jurisdicciones africanas que quedan fuera del marco se enfrentan a un problema distinto: no obtienen ninguna de las dos mitades. Sus residentes operan en plataformas offshore, esas plataformas comunican información a sus propias autoridades y los datos se trasladan a las jurisdicciones socias que han completado el proceso. Aquí el enfoque importa. La mayoría de estos países no ha rechazado el CARF, porque el Foro Global nunca los identificó como relevantes para él. Quedar fuera del marco es una condición que heredaron, más que una política que adoptaron, y cambiarla implica pedir ser evaluados, en lugar de limitarse a firmar un acuerdo.
Qué significan los datos del CARF para la imposición indirecta
El CARF es infraestructura de imposición directa, construida para ayudar a las autoridades a liquidar la renta y las ganancias. Su valor para la imposición indirecta es secundario, pero real, y está poco explorado.
Un informe CARF identifica a los proveedores por su nombre, su forma jurídica y su lugar de establecimiento. Para una administración de IVA que intenta determinar qué plataformas no residentes tienen una presencia imponible en su mercado, eso es un registro del que hoy no dispone. Lo mismo ocurre con los regímenes de impuestos especiales que recaen sobre las comisiones de las operaciones en lugar de sobre su valor, como el de Kenia. La práctica keniana ya muestra lo controvertida que puede ser la clasificación de los intermediarios de pago: el tratamiento que dio el Tribunal Superior a las comisiones de procesamiento de pagos giró en torno a la naturaleza del servicio, más que a la tecnología que lo presta. Un proveedor que comunica información bajo el CARF ha revelado, por definición, la actividad generadora de comisiones a la que se vincula el impuesto especial.
También se cumple a la inversa. Las jurisdicciones que ya aplican un registro simplificado del IVA para los proveedores no residentes de servicios digitales disponen de una lista de plataformas registradas que puede contrastarse con los datos del CARF una vez que empiecen a llegar. Las discrepancias en cualquiera de los dos sentidos apuntan a algo que merece examinarse.
Nada de esto ocurre de forma automática. Exige que la autoridad competente que gestiona los datos del CARF y la función nacional de IVA estén autorizadas a compartir información, y las condiciones de confidencialidad vinculadas a los datos intercambiados restringen su uso posterior. Esa es una cuestión de diseño jurídico que las administraciones africanas que están desarrollando capacidad en materia de CARF deberían resolver ahora, y no en 2028.
Conclusión
La huella africana del CARF son seis jurisdicciones, dos plazos y un único régimen operativo. Sudáfrica está operando. Uganda está recopilando. Kenia, Mauricio, Nigeria y Seychelles tienen hasta finales de 2026 para completar el trabajo jurídico y operativo que exige un año de recopilación en 2027.
Los proveedores declarantes deberían empezar por el establecimiento. Cada entidad del grupo tiene un nexus CARF en algún lugar dentro de la jerarquía de constitución, gestión y lugar de negocio, y el riesgo que conviene comprobar es una estructura en la que ninguna entidad acabe comunicando información. El onboarding es el segundo problema: la autocertificación debe captar la residencia fiscal con el estándar que fija el CARF, y la mayoría de los flujos actuales se quedan cortos.
Las administraciones africanas ajenas a las seis se enfrentan a una decisión distinta. A casi ninguna se le pidió unirse al CARF, de modo que la cuestión viva es si solicitar la evaluación de relevancia que las incorporaría, mientras el flujo de datos del que quedan al margen sigue creciendo.