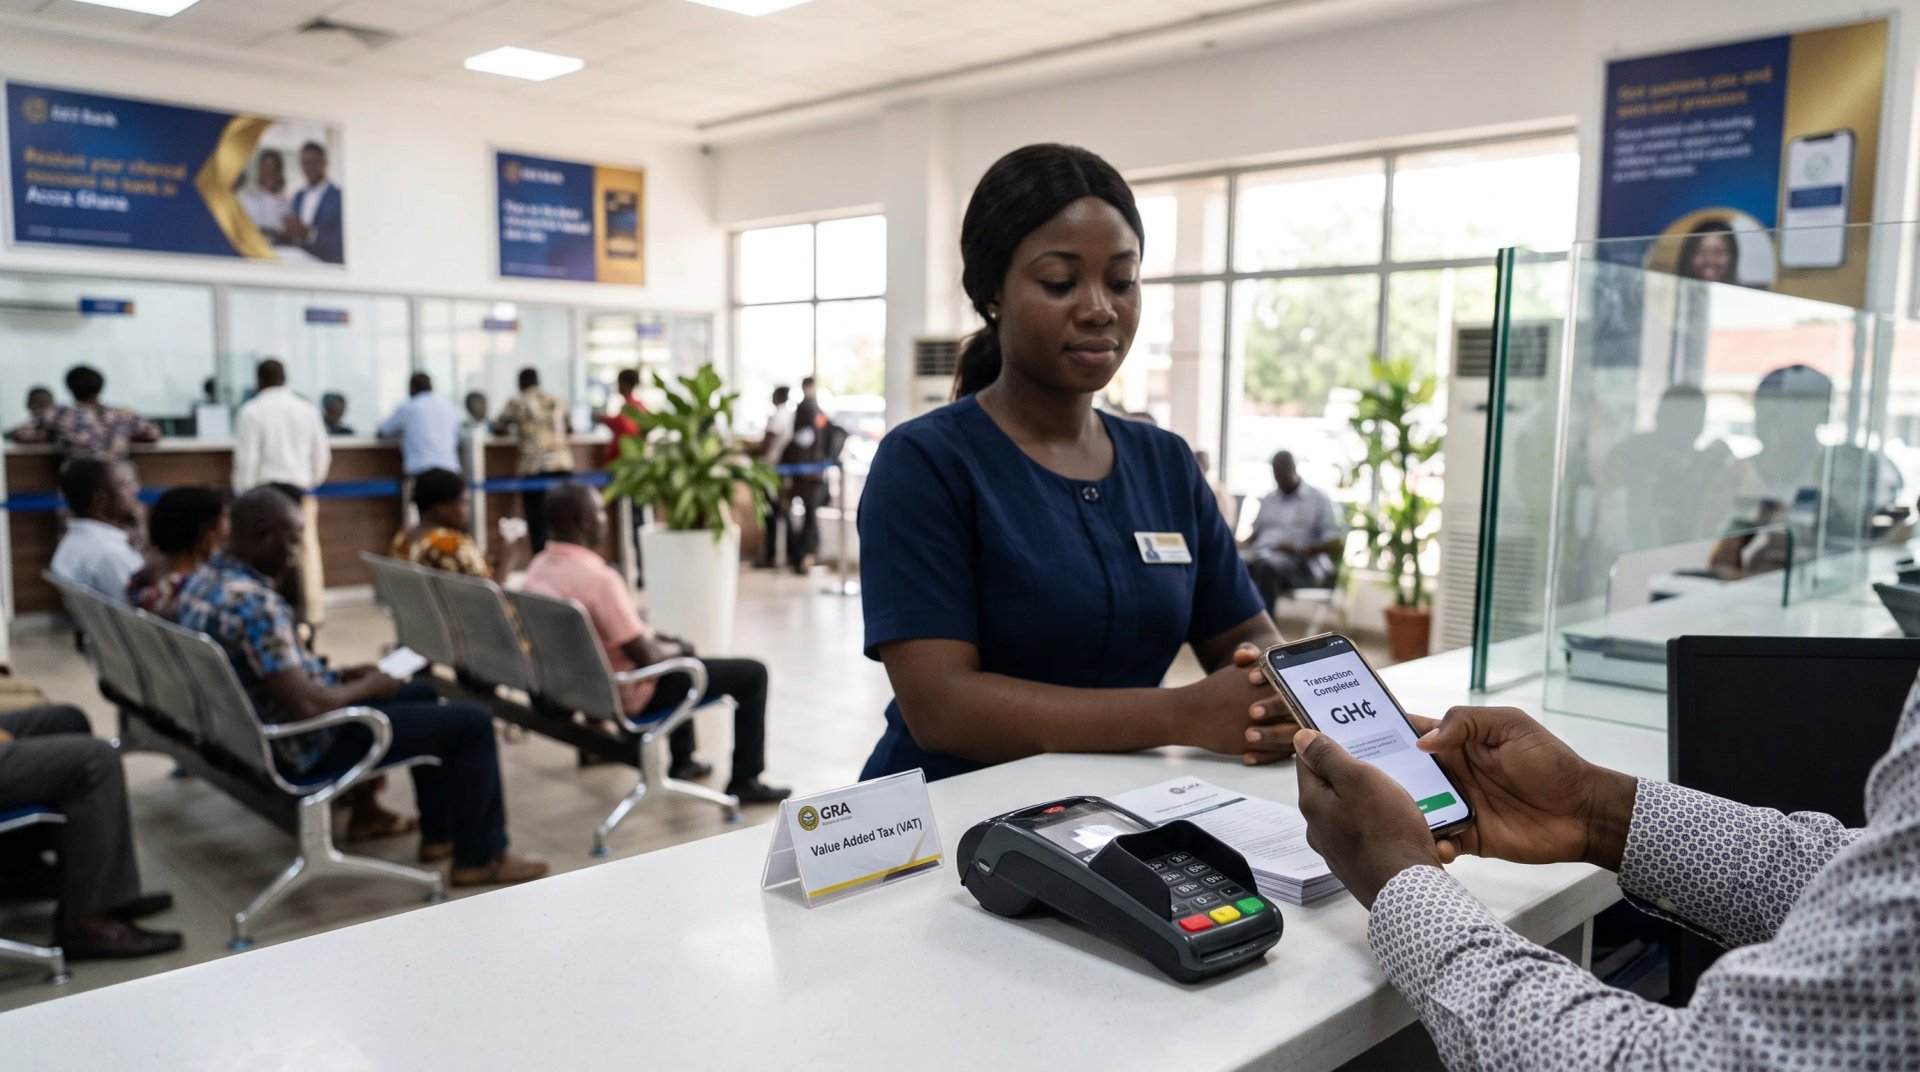
La Ghana Revenue Authority (GRA) prevé empezar a recaudar el IVA sobre los servicios digitales transfronterizos en el momento del pago el 15 de octubre de 2026, según informa la prensa local. Con este sistema, que la GRA denomina IVA en tiempo real (RTVAT), serán el banco, el operador de dinero móvil o el proveedor de servicios de pago del cliente quienes retengan el impuesto. Se aplica cuando se utiliza una tarjeta o un monedero emitidos en Ghana para pagar a un proveedor extranjero de servicios digitales, y el IVA se transfiere directamente a la GRA.
La GRA describe el RTVAT como una nueva forma de recaudar un impuesto ya existente. Los proveedores no residentes de servicios digitales están obligados a registrarse y a cobrar el IVA en Ghana desde 2022. Hasta ahora, la recaudación dependía de que los proveedores extranjeros presentaran sus declaraciones por su cuenta; desde mediados de octubre, recae en las entidades que procesan el pago.
Cómo funciona el RTVAT
Según una guía explicativa de finales de septiembre elaborada por un asesor técnico del Comisionado General de la GRA y la posterior cobertura de prensa, el RTVAT solo se aplica cuando se cumplen tres condiciones. El instrumento de pago debe haberse emitido en Ghana, ya sea una tarjeta bancaria, una cuenta de dinero móvil o un monedero digital. El comerciante debe ser no residente. El servicio debe prestarse por vía electrónica, por ejemplo, streaming, almacenamiento en la nube, suscripciones de software, juegos en línea, publicidad en línea o servicios de mercados en línea.
El comerciante muestra entonces un precio sin IVA, y al cliente se le cobran el IVA y las tasas por encima de ese precio. El banco o el proveedor de dinero móvil del cliente retiene el impuesto y lo transfiere a la GRA a través de su sistema Sentinal y del sistema nacional de liquidación, y el cliente recibe un SMS con el importe deducido. El IVA se revierte automáticamente en los reembolsos y las devoluciones de cargo.
La integración es obligatoria para los bancos, los proveedores de servicios de pago, los emisores de dinero electrónico, los procesadores de pagos de terceros y otras entidades autorizadas que gestionen transacciones sujetas.
Base legal y tipo impositivo
La GRA cita como base del RTVAT la Value Added Tax Act, 2025 (Act 1151), que entró en vigor el 1 de enero de 2026. No ha citado ninguna sección concreta ni reglamento de desarrollo.
El cargo total es del 20%: un 15% de IVA, más la National Health Insurance Levy y la GETFund Levy, con un 2,5% cada una. En una suscripción de GH¢100, se adeudan al cliente GH¢120, y el agente de retención transfiere GH¢20 a la GRA. La COVID-19 Health Recovery Levy del 1% quedó suprimida desde enero de 2026 en virtud de la COVID-19 Health Recovery Levy Repeal Act, 2025. La Act 1151 también eliminó los regímenes de tipo único y, según EY, las modificaciones de las leyes de la NHIL y la GETFund hicieron que ambas tasas fueran deducibles como IVA soportado en los suministros nacionales.
El portal en línea de la GRA para el registro y la presentación de declaraciones de los proveedores no residentes de comercio electrónico abrió el 1 de abril de 2022, y la Value Added Tax (Amendment) Act, 2022 (Act 1082) amplió la obligación de registro a los servicios digitales más adelante ese mismo año. La GRA indica que no existe umbral de registro. Esas normas se detallan en Cumplimiento del IVA para servicios electrónicos en Ghana: normas y requisitos clave.
La sección 15 de la Act 1151 mantiene esta obligación. Un proveedor no residente que suministre servicios de telecomunicaciones o comercio electrónico para su uso o disfrute en Ghana debe registrarse, salvo que lo haga a través de un agente registrado a efectos del IVA. Los registrados declaran y pagan mensualmente, antes del último día del mes siguiente, y no pueden deducir el IVA soportado frente a estos suministros.
Dónde no encajan el RTVAT y la Act 1151
Dos aspectos del diseño publicado del RTVAT encajan con dificultad en la ley. La sección 42(9) considera que un servicio digital se presta en Ghana cuando concurren al menos dos de cuatro indicadores. Los cuatro son un destinatario residente, el pago a través de una plataforma de pago o una entidad financiera ghanesas, una dirección en Ghana, una dirección de proxy de internet o un número de teléfono ghaneses, y la recepción del servicio en un terminal situado en Ghana. El RTVAT, tal y como se describe, depende de un solo indicador: un instrumento de pago emitido en Ghana. Por tanto, una tarjeta ghanesa utilizada por un cliente que vive en el extranjero aún podría dar lugar a la retención. La sección 42(11) permite al Comisionado General dictar directrices sobre qué se considera uso de un servicio, que sería el lugar natural para resolver esta cuestión.
El ámbito de aplicación también difiere. EY observa que la Act 1151 amplía la definición de servicios digitales para incluir el software y sus actualizaciones, el mantenimiento remoto de programas y equipos y los servicios de gestión de activos virtuales y digitales, pero excluye los juegos en línea. Aun así, la guía del RTVAT de la GRA incluye los juegos en línea entre los servicios cubiertos.
Por qué la GRA se desplaza a la capa de pago
Alrededor de 167 empresas de comercio electrónico no residentes están registradas en la GRA y aportan unos GH¢43 millones de IVA al mes, o unos GH¢515 millones estimados al año. En mayo de 2026, el Comisionado General de la GRA, Anthony Sarpong, afirmó que el enfoque voluntario no estaba dando resultados y que, con base en los datos de 2025, un sistema automatizado podría haber recaudado más de GH¢2.500 millones. También señaló que se había completado un programa piloto de tres meses y que el sistema arrancaría en agosto, una fecha que desde entonces se ha trasladado a octubre.
El déficit en los servicios digitales extranjeros refleja otro más amplio. En el lanzamiento de una campaña nacional de cumplimiento del IVA, el 22 de septiembre de 2026, la GRA afirmó que solo recauda en torno al 40% del IVA potencialmente recuperable de sus aproximadamente 60.000 contribuyentes de IVA activos. Su Plan Estratégico del IVA pretende reducir la brecha del IVA del 60% a cerca del 30% para finales de 2028.
Preguntas abiertas para los proveedores registrados
Los proveedores no residentes que ya cobran el IVA ghanés son los que afrontan mayor incertidumbre práctica. La GRA señala que deben seguir registrándose y presentando declaraciones periódicas. También deberían mostrar los precios sin IVA e informar a los clientes de que el IVA se aplica en el momento del pago. Asimismo, indica que los clientes no pagarán el IVA una segunda vez al comerciante.
El material publicado no explica cómo funciona esto en la práctica. Los proveedores querrán saber cómo se imputa el IVA retenido por un banco o un proveedor de monederos frente al IVA declarado en sus propias declaraciones. Necesitarán acceder a los datos de retención para conciliar sus declaraciones, así como una regla para casar un reembolso del comerciante con la reversión automática del proveedor de pago. Hasta que la GRA publique directrices, los proveedores registrados no deberían dar por sentado que su configuración actual de precios y declaraciones evitará que la misma venta se grave dos veces.
Las compras de empresa conllevan un riesgo aparte. En virtud de la sección 61 de la Act 1151, una persona residente que importa servicios debe, por lo general, declarar y pagar el IVA ella misma, dentro de los 21 días siguientes al periodo impositivo. Si una empresa registrada a efectos del IVA paga a un proveedor de software extranjero con una tarjeta corporativa emitida en Ghana, el IVA podría retenerse en el momento del pago y luego volver a declararse en virtud de la sección 61. La Act 1151 ya cuenta con un marco de retención: según la sección 56, una vez que un agente de retención paga el IVA retenido al Comisionado General, la persona a quien se retuvo el IVA puede reclamarlo. La GRA no ha indicado si el RTVAT opera al amparo de esa disposición.
Conclusión
El RTVAT traslada la recaudación del IVA ghanés sobre los servicios digitales extranjeros desde los proveedores hacia los bancos y los proveedores de monederos que procesan el pago. Nigeria ha avanzado en la misma dirección: la Nigeria Tax Act permite a la Nigeria Revenue Service designar plataformas digitales y procesadores de pagos como agentes de recaudación del IVA en los suministros transfronterizos.
Los proveedores no residentes que venden a clientes ghaneses deberían confirmar su situación de registro y comprobar cómo aparecen los precios en el momento del pago antes del 15 de octubre. También deberían preguntar a la GRA, por escrito siempre que sea posible, cómo se reflejará el IVA retenido en sus declaraciones. Las empresas ghanesas que compran software o servicios en la nube desde el extranjero con tarjetas corporativas deberían conservar los registros por SMS del IVA retenido y plantear a la GRA el solapamiento con la sección 61.