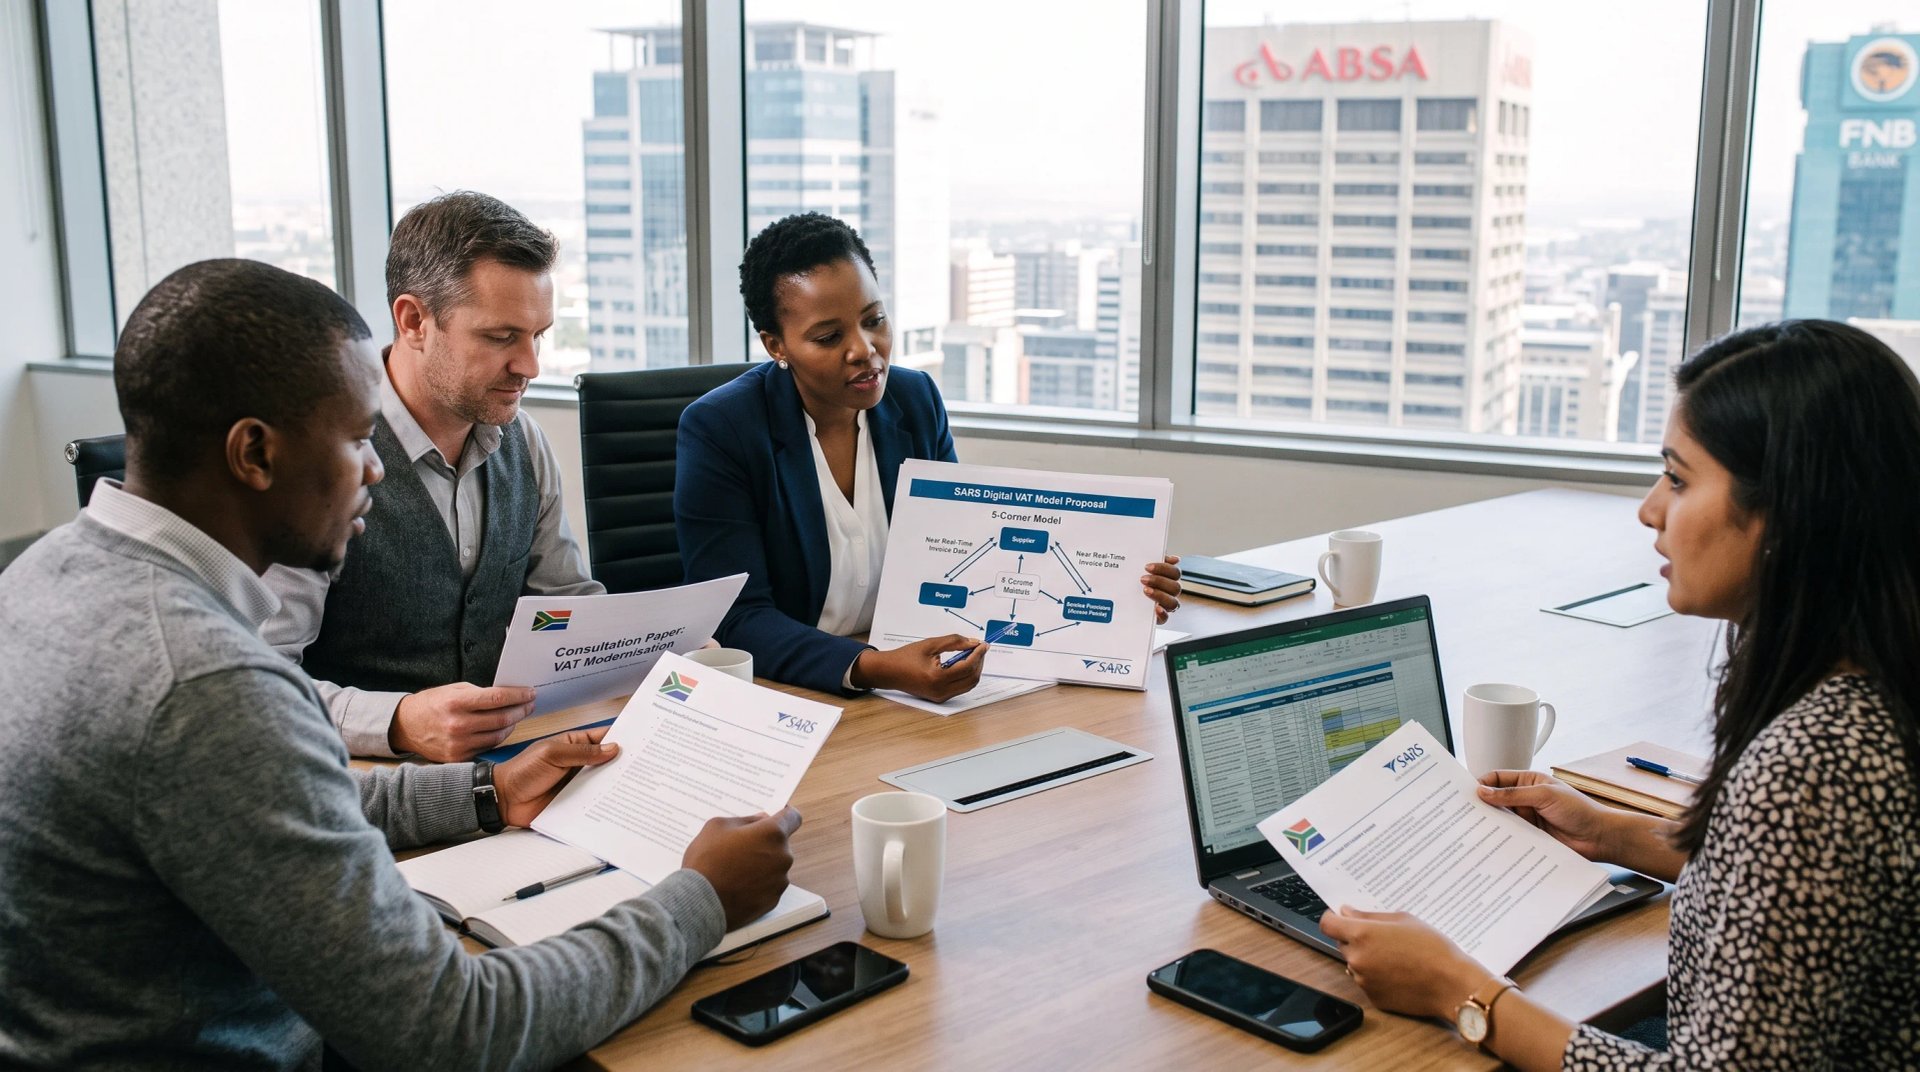
El 17 de agosto de 2026, la Administración Tributaria de Sudáfrica (SARS) publicó su documento de consulta sobre la modernización del IVA: facturación electrónica, marco de interoperabilidad y reporte electrónico. El documento expone lo que SARS denomina el Modelo Digital de IVA, un sistema en el que los datos estructurados de las facturas circulan entre proveedores, compradores, prestadores de servicios acreditados y SARS casi en tiempo real. Las partes interesadas tienen hasta el 16 de octubre de 2026 para presentar comentarios.
La propuesta parte del documento de debate sobre Modernización del IVA que SARS publicó en 2023 y se enmarca en SARS Modernisation 3.0, el programa de transformación de la autoridad para el periodo 2025/26 a 2029/30. Su meta declarada es la liquidación automática del IVA, en la que SARS utiliza datos de operaciones fiables para preparar una deuda de IVA que el contribuyente revisa, confirma o modifica.
La arquitectura es lo que hace que la propuesta sudafricana destaque en el continente. Varias administraciones tributarias africanas exigen que las facturas pasen por una plataforma gubernamental central antes de llegar al cliente. SARS, en cambio, propone una red descentralizada en la que puntos de acceso privados acreditados validan las facturas, con SARS conectado a la red como la quinta esquina. En este artículo explicamos cómo funcionaría el modelo, cuándo se aplicaría y qué cuestiones siguen abiertas para las empresas, incluidos los proveedores extranjeros de servicios electrónicos.
Por qué SARS quiere ir más allá del IVA de auditoría posterior
Sudáfrica administra el IVA como un impuesto de autoliquidación mediante el método de deducción cuota a cuota. El registro, la presentación y el pago ya se han digitalizado, pero el documento de consulta reconoce que el sistema sigue dependiendo en gran medida de datos de facturación no estructurados, sistemas fragmentados y administración manual.
En la actualidad, SARS verifica las declaraciones de IVA mediante un modelo de auditoría posterior. Solo ve la actividad transaccional una vez presentada la declaración, algo que el documento vincula a mayores costes de cumplimiento, a un retraso en la certeza y las devoluciones para los contribuyentes y a una menor capacidad para combatir el fraude y la brecha del IVA.
El Modelo Digital de IVA está diseñado para invertir esa secuencia. Los datos de las operaciones llegarían a SARS a medida que se intercambian las facturas, en lugar de durante una auditoría meses después. SARS combinaría esos datos con información de terceros y utilizaría la analítica para concentrar sus intervenciones en excepciones, anomalías y comportamientos de alto riesgo.
Tres pilares: facturación electrónica, interoperabilidad y reporte electrónico
El modelo se apoya en tres componentes que, en conjunto, forman lo que SARS describe como un modelo descentralizado de control e intercambio continuo de operaciones (Decentralised Continuous Transaction Control and Exchange, DCTCE).
El primero es la propia factura electrónica. SARS la define como una factura fiscal estructurada y legible por máquina que utiliza un modelo de datos prescrito, y el documento afirma con claridad que un PDF, una imagen escaneada o un documento enviado por correo electrónico no cumplen el requisito. Las facturas electrónicas deberían seguir un estándar reconocido, y el documento cita como ejemplos EN16931 CIUS, la UN/CEFACT Cross-Industry Invoice y Peppol PINT BIS. Los requisitos detallados se establecerían mediante reglamentos, y SARS señala que las especificaciones técnicas abordarán el tipo cero, las entregas asimiladas y la prorrata. Las mismas reglas se aplicarían a las notas electrónicas de débito y de crédito.
Las operaciones que normalmente no requieren factura, como las entregas asimiladas y determinadas entregas y deducciones específicas de cada sector, quedan fuera del requisito de facturación electrónica tal como se propone actualmente. SARS indica que las examinará durante la consulta y el diseño detallado de la solución.
El segundo pilar es el marco de interoperabilidad (Interoperability Framework, IF), una red de intercambio descentralizada gestionada por prestadores de servicios, que el documento compara con los proveedores que ofrecen acceso a internet o al correo electrónico. SARS identifica tres condiciones para que el marco funcione: los sistemas deben interoperar con independencia del entorno informático de cada contribuyente, la comunicación debe limitarse a los participantes autenticados y todas las partes deben seguir estándares semánticos y técnicos comunes.
El tercer pilar es el reporte electrónico (e-reporting) mediante controles continuos de las operaciones (CTC). Los datos de las operaciones de IVA, incluidos los datos de las facturas, se remitirían a SARS justo antes, durante o poco después de que el proveedor y el comprador los intercambien. Como SARS tendría su propio punto de acceso en la red, el reporte circularía por el mismo marco que las facturas.
Cómo funciona el modelo de cinco esquinas
El documento asigna una función definida a cada uno de los cinco participantes.
La Esquina Uno es el proveedor. Debe emitir la factura electrónica desde un software de contabilidad capaz de cumplir el estándar prescrito, designar un prestador de servicios acreditado a partir de una lista publicada por una Autoridad de Red y enviar cada factura a ese prestador casi en tiempo real.
La Esquina Dos es el punto de acceso del proveedor. Valida la factura frente a los estándares técnicos prescritos y las reglas del IVA. Una factura válida se despacha y se transmite al punto de acceso del comprador y a SARS, mientras que una no válida se rechaza y se devuelve al proveedor para su corrección. SARS presenta este paso como el mecanismo que detiene en origen las facturas fiscales no válidas.
La Esquina Tres es el punto de acceso del comprador, que vuelve a validar la factura por cuenta del comprador y la entrega a la Esquina Cuatro, el comprador. El sistema del comprador procesa la factura automáticamente y responde con su tratamiento a efectos del IVA de la compra, indicando si el IVA soportado se deduce íntegramente, en parte o no se deduce. Esa respuesta regresa a SARS a través de la Esquina Tres. El documento denomina a esto despacho dúplex, porque tanto el punto de acceso del proveedor como el del comprador reportan la misma factura despachada.
La Esquina Cinco es el punto de acceso designado en nombre de SARS. Debe conectarse con todos los prestadores de servicios de la red y recibir los datos de las operaciones tanto de los proveedores como de los compradores para la gestión del riesgo y su procesamiento.
Una Autoridad de Red acreditaría los puntos de acceso y establecería y haría cumplir las reglas técnicas y jurídicas de la red. Cada punto de acceso contrataría con la Autoridad de Red mediante un acuerdo de nivel de servicio.
SARS ofrece varias razones para elegir un diseño descentralizado en lugar de una plataforma central de despacho. Con muchos prestadores en la red, el fallo de uno no detiene la facturación. SARS puede optar por recibir solo el subconjunto fiscalmente relevante de cada factura después de que los prestadores de servicios hayan comprobado la calidad de los datos. Además, SARS solo necesita integrarse con los prestadores de servicios, y no con cada proveedor, de modo que son los prestadores quienes asumen la mayor parte del trabajo de integración y soporte con sus clientes.
De las declaraciones precumplimentadas a la liquidación automática
Los datos recopilados en la Esquina Cinco se utilizarían primero para precumplimentar las declaraciones de IVA y, más adelante, para avanzar hacia la liquidación automática del IVA. Los contribuyentes aún tendrían que confirmar o editar las cifras precumplimentadas, lo que, según SARS, preserva el principio de autoliquidación.
Para los equipos financieros y fiscales, el documento anticipa un cambio en la naturaleza del trabajo. En lugar de reunir los datos a fin de mes para preparar una declaración, los equipos supervisarían la validación automatizada de las facturas y resolverían las excepciones que señale el sistema. Los controles internos se adelantarían en el proceso y el papel del personal financiero se desplazaría hacia la calidad de los datos y la gestión de excepciones.
Calendario de implementación
SARS propone un recorrido de cinco fases. Las duraciones son estimaciones del propio documento, que describe todo el marco como sujeto a cambios tras la consulta y los correspondientes procesos legislativos y de política.
Fase 1, la preparación, comenzaría en 2026/27 y duraría unos 12 meses. Abarca la investigación, la consulta con las partes interesadas —organizaciones sectoriales, prestadores de servicios y proveedores—, una evaluación del grado de preparación por segmento y la publicación de un proyecto de reglamento del IVA.
Fase 2, el desarrollo de la solución, llevaría unos 12 meses en 2027/28 y definiría los estándares, las especificaciones y los modelos operativos de conectividad e intercambio de datos, con la promulgación del reglamento del IVA durante este periodo.
Fase 3 probaría la solución con participantes voluntarios en un entorno controlado durante unos seis meses en 2028/29.
Fase 4 ejecutaría después un piloto con participantes voluntarios de segmentos prioritarios en un entorno similar al de producción durante unos seis meses en 2029/30.
Fase 5, la implementación por fases, está previsto que comience durante el año natural 2030 y se prolongue durante unos 36 meses, guiada por mandatos y umbrales de facturación. Dentro de esta fase, los grandes contribuyentes y las grandes empresas irían primero porque sus sistemas están más avanzados.
La contratación pública iría a continuación, posiblemente junto con el segmento de las grandes empresas, con la obligación de que los organismos públicos acepten facturas electrónicas de los proveedores. Después vendrían las microempresas y las pequeñas y medianas empresas, con una adopción repartida a lo largo de varios años, y las operaciones B2C serían las últimas. SARS señala que podrían estudiarse incentivos para animar a los consumidores a aceptar y validar las facturas.
El calendario es fácil de malinterpretar. El documento no fija una fecha para la facturación electrónica obligatoria. Señala que se espera que los grandes contribuyentes adopten el sistema de forma voluntaria al principio, con la adopción obligatoria introducida más adelante, y que el orden de los segmentos puede cambiar en función de la facilidad de adopción, el riesgo de cumplimiento y los indicadores de la brecha del IVA. SARS también prevé que los sistemas heredados y los nuevos funcionen en paralelo en los distintos segmentos hasta que se complete la transición.
Cómo se compara el enfoque de Sudáfrica con otros mandatos africanos
El diseño de Sudáfrica difiere de los sistemas de despacho que ya funcionan en otros lugares de África. El sistema E-VAT de Ghana exige que cada factura se envíe al Virtual Sales Data Controller de la Ghana Revenue Authority para su aprobación antes de emitirse al cliente. Ghana también obliga a las empresas digitales no residentes a emitir facturas electrónicas a través de sus sistemas de despacho locales, lo que va más allá de una mera obligación de registro.
El sistema eTIMS de Kenia dirige los datos de las facturas directamente a la Kenya Revenue Authority. La KRA también ha añadido la facturación iniciada por el comprador (buyer-initiated invoicing), que permite a un comprador registrado generar una factura en nombre de un vendedor que no puede emitirla por sí mismo, como un pequeño agricultor o un comerciante informal. Esa función aborda el mismo problema al que se enfrentará la fase de las MSME en Sudáfrica: vendedores que forman parte de cadenas de suministro formales pero carecen de sistemas de facturación.
El punto de referencia más cercano para Sudáfrica es Francia, y el documento de consulta señala que Francia planea un modelo descentralizado de cinco esquinas para la facturación electrónica y el reporte B2B. La revisión de lecciones internacionales del documento abarca México, Brasil, Chile, Italia, la iniciativa VAT in the Digital Age de la UE, India y China, pero no analiza ninguna administración africana. Se trata de una laguna notable, dado que varias administraciones tributarias africanas cuentan ya con años de experiencia operativa con el despacho de facturas, incluso en economías con amplios sectores informales.
La elección entre ambos enfoques implica una verdadera disyuntiva. Una plataforma central otorga a la administración tributaria un control directo sobre la validación, pero concentra el riesgo operativo en un único sistema. Una red descentralizada reparte la carga de integración entre los prestadores privados, pero solo funciona si existe un mercado suficientemente amplio de puntos de acceso acreditados que las empresas más pequeñas puedan permitirse.
Cuestiones abiertas para los proveedores extranjeros
El documento no aborda específicamente a los proveedores no residentes de servicios electrónicos que están registrados a efectos del IVA en Sudáfrica. Desde el 1 de abril de 2025, los proveedores extranjeros que prestan servicios electrónicos exclusivamente a empresas sudafricanas registradas a efectos del IVA quedan fuera de la definición de servicios electrónicos. No obstante, un proveedor extranjero que también vende a consumidores debe seguir liquidando el IVA de todas sus entregas con independencia de la condición de registro del cliente. Por tanto, esos proveedores emitirían facturas fiscales tanto a empresas sudafricanas como a consumidores y, en principio, podrían quedar comprendidos en la fase B2B. Aún no está claro si estarían obligados a contratar con un punto de acceso acreditado sudafricano ni cómo se conectarían sus sistemas de facturación a la red.
Cómo responder a la consulta
SARS admite comentarios por escrito a través de una encuesta en línea enlazada en el documento de consulta hasta el 16 de octubre de 2026. Solicita expresamente aportaciones sobre el diseño del Modelo Digital de IVA, la vía de implementación por fases, el grado de preparación de los contribuyentes, los proveedores de software y los intermediarios, los costes, riesgos y beneficios de la adopción, y la gobernanza, los estándares y las salvaguardas necesarias para un sistema nacional de confianza.
Una vez cerrada la encuesta, SARS prevé consolidar las aportaciones y celebrar grupos de trabajo estructurados con asociaciones, proveedores de software, organismos públicos y contribuyentes antes de adoptar una política definitiva. Las empresas que operan en Sudáfrica, incluidos los proveedores extranjeros de servicios electrónicos y las plataformas que les dan servicio, deberían plantearse suscitar el tratamiento de los no residentes, la responsabilidad de los prestadores de servicios, la protección de datos y el apoyo a los proveedores más pequeños mientras el diseño sigue abierto.
Conclusión
SARS describe el Modelo Digital de IVA como una reingeniería del ecosistema del IVA más que como una mejora tecnológica, y la propuesta respalda esa descripción. Sustituiría las auditorías retrospectivas por una validación continua basada en la red, asignaría funciones definidas a puntos de acceso privados acreditados y sentaría las bases de las declaraciones precumplimentadas y, con el tiempo, de la liquidación automática.
La facturación electrónica obligatoria aún está a años de distancia, y el documento deja sin respuesta cuestiones clave, como quién gestionará la red, qué estándar se aplicará y cómo se conectarán los proveedores extranjeros y las plataformas. Esas cuestiones se decidirán en los próximos meses, lo que convierte la consulta actual en el momento en que las empresas tienen mayor influencia sobre el resultado.