La Cour administrative suprême de Lituanie (SACL) a examiné un litige fiscal dans lequel, en vertu de la décision contestée de l'Inspection nationale des impôts (STI), les revenus perçus par le requérant, essentiellement tirés de la vente de véhicules, ont été qualifiés de revenus d'activité individuelle et soumis à l'impôt sur le revenu des personnes physiques (PIT), aux cotisations d'assurance maladie obligatoire (CHI) et aux cotisations d'assurance sociale d'État (SSI).
Pourquoi les revenus ont été qualifiés de revenus d'activité individuelle
L'administration fiscale a établi que le requérant avait vendu un véhicule. L'acquéreur a payé le véhicule en virant la somme sur le compte bancaire du requérant. En conséquence, ce revenu a été qualifié de revenu d'activité individuelle du requérant.
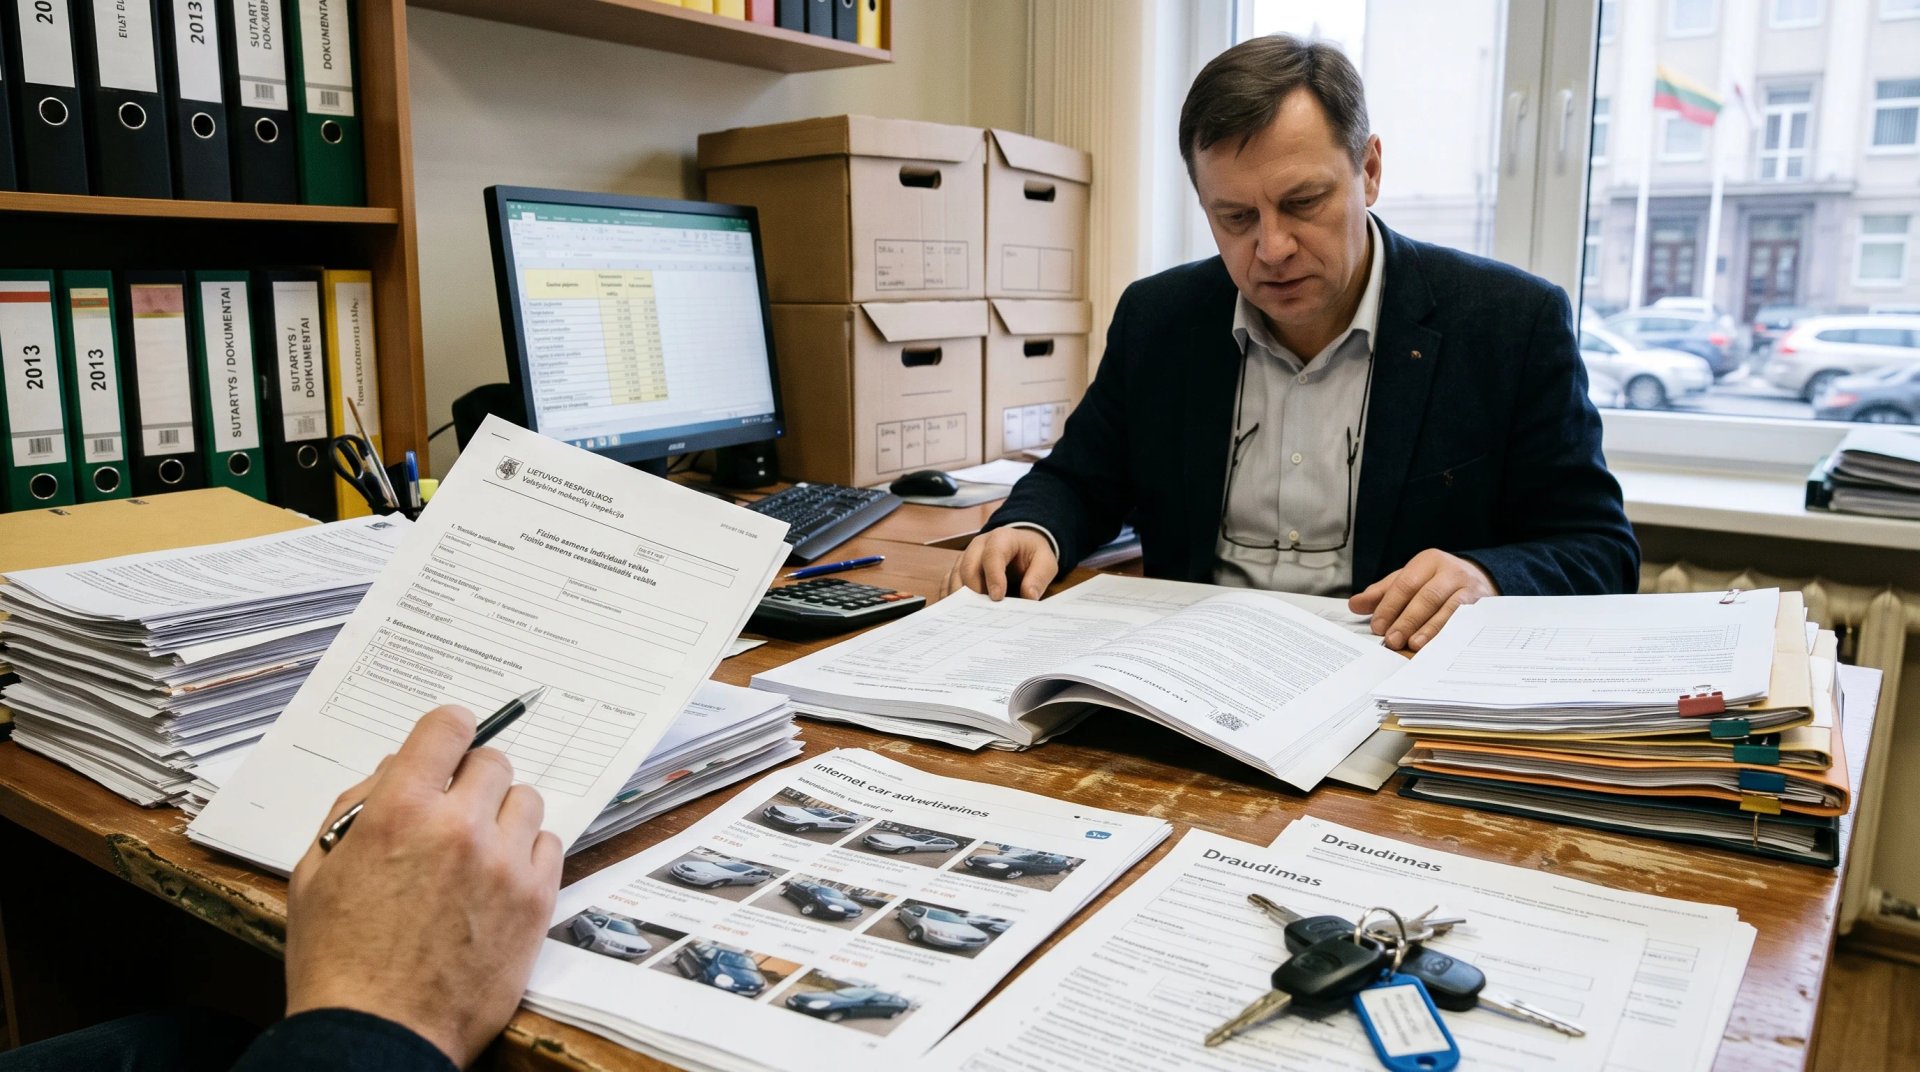
Pour qualifier ce revenu de revenu d'activité individuelle, l'administration fiscale a tenu compte du fait que le requérant avait assuré plus de 100 voitures à son nom et, en 2013, avait acheté puis revendu 10 voitures.
Indépendance et continuité : l'appréciation de la SACL sur les ventes de véhicules
La SACL a jugé que la STI, la Commission des litiges fiscaux (TDC) et la juridiction de première instance avaient conclu à juste titre que l'activité de vente de véhicules du requérant présentait les caractéristiques d'une activité individuelle. En acquérant, en assurant et en vendant des véhicules, le requérant a agi de manière indépendante et à sa propre discrétion. La continuité de l'activité de vente de véhicules du requérant a été établie en appréciant le nombre d'opérations conclues au cours de la période contrôlée. En l'espèce, il a été conclu à juste titre que les ventes de véhicules n'étaient pas des opérations ponctuelles à caractère personnel.
Les voitures acquises par le requérant étaient revendues en quelques jours ou mois. Le requérant faisait de la publicité pour la vente et la location de véhicules sur des sites internet (en payant ces annonces), et certaines voitures ont été revendues sans avoir été utilisées en Lituanie. Le fait que le requérant ait assuré les véhicules a été considéré comme un élément de preuve supplémentaire confirmant qu'il exerçait une activité individuelle.
Après avoir apprécié les éléments de fait recueillis dans l'affaire et confirmé ces circonstances, la STI, la TDC et la juridiction de première instance ont conclu à juste titre que le requérant agissait en tant que personne exerçant une activité individuelle au sens de l'article 2(7) de la loi relative à l'impôt sur le revenu des personnes physiques et était donc tenu d'acquitter le PIT sur les revenus tirés de ces activités.
Un poids plus important accordé aux explications antérieures
La SACL a relevé que l'administration fiscale avait imposé les revenus tirés de la voiture en tant que revenus d'activité individuelle sur la base de documents écrits et d'explications fournis par le requérant et l'acquéreur du véhicule aux premiers stades de la procédure fiscale. Elle était fondée à accorder à ces explications un poids plus important qu'aux explications produites ultérieurement, à savoir pendant la procédure de litige fiscal.
Les preuves tardives et le principe de concentration de la procédure
La Cour a indiqué que, en l'espèce, le requérant, en tant que partie au litige fiscal, avait produit devant elle de nouvelles preuves qui n'avaient été présentées ni à l'administration fiscale ni à la TDC, sans exposer les raisons pour lesquelles ces preuves n'avaient pu être produites plus tôt. Un tel comportement procédural de la part d'un contribuable et d'une partie à un litige fiscal est incompatible avec le principe de concentration de la procédure et avec l'obligation de réunir les preuves au stade le plus précoce possible d'un contrôle fiscal, d'une vérification fiscale ou d'une procédure de litige fiscal. Dans les circonstances de l'espèce, cela justifiait de ne pas examiner les preuves nouvellement produites et, comme indiqué ci-dessus, de donner la priorité aux preuves produites aux premiers stades de la procédure fiscale.
La Cour a par ailleurs expliqué que la loi sur l'administration fiscale de la République de Lituanie, par exemple son article 155(6), met en œuvre le principe de concentration de la procédure dans les procédures de litige fiscal. En d'autres termes, en règle générale, les preuves dans un litige fiscal ne peuvent être produites que jusqu'à un certain stade procédural ; par la suite, une partie au litige fiscal ne peut produire des preuves que dans des cas exceptionnels, à condition d'exposer dûment les raisons pour lesquelles ces preuves n'ont pu être produites lors du contrôle ou de la vérification fiscale, ou à un stade antérieur de la procédure de litige fiscal.
Définition juridique et critères de l'activité individuelle
Il convient de rappeler que l'activité individuelle désigne toute activité indépendante dans le cadre de laquelle une personne cherche à tirer un revenu ou tout autre avantage économique de manière continue : (1) les activités commerciales ou de production indépendantes de toute nature, à l'exception de la vente et/ou de la location de biens immeubles par nature, ainsi que les opérations sur instruments financiers <...>.
Au regard des circonstances de fait établies, l'Inspection a conclu que l'activité du requérant présentait les caractéristiques d'une activité individuelle - indépendance et continuité - de sorte que les revenus en cause ont été qualifiés de revenus d'activité individuelle. L'administration fiscale a relevé que la continuité de l'activité de vente de véhicules du requérant ressortait du nombre précis d'opérations réalisées au cours des périodes concernées.
Documents en langue étrangère : l'exigence d'une traduction lituanienne
Il convient également de noter que, s'agissant des documents produits dans l'affaire dans une langue autre que la langue officielle, la SACL a souligné que l'audience avait été reportée et que le requérant avait été invité à produire devant la Cour administrative suprême de Lituanie une traduction lituanienne dûment certifiée du document désigné comme sa carte de résident français.
Le requérant n'a pas fourni de traduction du document ; par conséquent, celui-ci n'a pu être examiné. Pour le même motif, les arguments contenus dans les écritures du requérant et ses critiques à l'encontre de la décision de la juridiction de première instance sur ce point n'ont pas été examinés, faute de quoi aurait été méconnu le principe selon lequel la procédure se déroule en langue lituanienne, tel qu'énoncé à l'article 9 de la loi sur la procédure administrative contentieuse de la République de Lituanie.