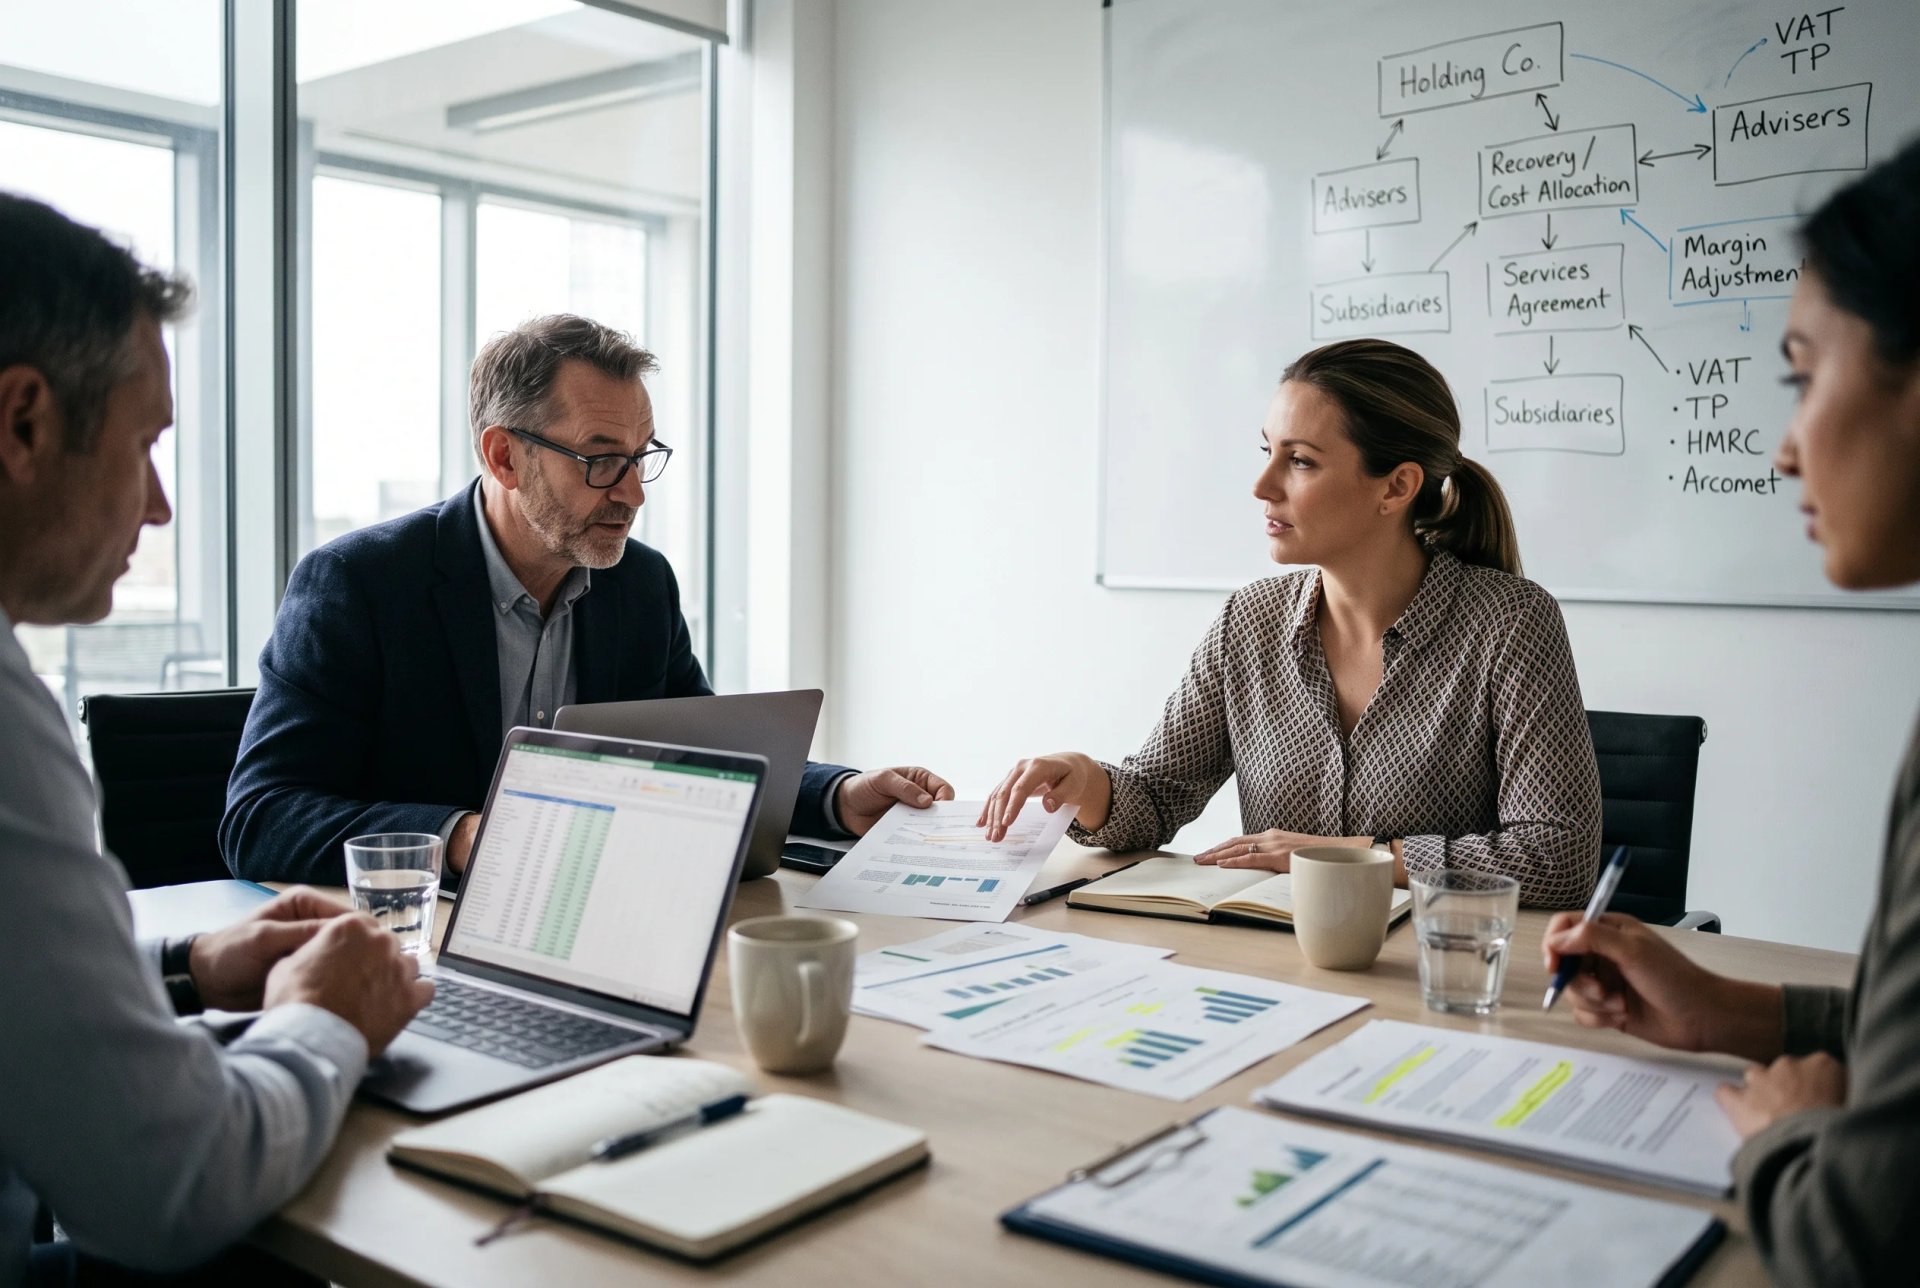
Ein Konzern erwirbt ein Unternehmen, bezahlt die Berater und erstellt einen Vertrag über Managementleistungen. Zum Jahresende bucht die Finanzabteilung eine Belastung, um die Marge einer Tochtergesellschaft in ihre Verrechnungspreisbandbreite zu bringen. Die Vorsteuer aus dem Erwerb wird geltend gemacht, und die Anpassung wird als Managementgebühr erfasst.
Diese Abfolge enthält zwei Annahmen: dass die Holdinggesellschaft die Vorsteuer aus dem Erwerb abziehen kann und dass die Anpassung Managementleistungen vergütet. Jede dieser Annahmen erfordert ihren eigenen Nachweis. Eine Verrechnungspreisberechnung belegt keine von beiden.
Der erste Teil befasste sich mit Zweigniederlassungen, umsatzsteuerlichen Organschaften und festen Niederlassungen. Dieser Beitrag betrachtet den Vorsteuerabzug der Holding und konzerninterne Belastungen, einschließlich der Unterscheidung, die Arcomet Towercranes und das Urteil vom Mai 2026 in der Rechtssache Stellantis Portugal veranschaulichen.
Die wirtschaftliche Tätigkeit der Holdinggesellschaft feststellen
Eine Gesellschaft, die lediglich Anteile hält und Dividenden bezieht, übt allein durch diese Tätigkeiten keine wirtschaftliche Tätigkeit im umsatzsteuerlichen Sinne aus. Die Erbringung echter Leistungen an Tochtergesellschaften gegen Entgelt ändert die Beurteilung. Die VIT40100 der HMRC beschreibt diese Unterscheidung.
In den Rechtssachen Larentia + Minerva und Marenave (C-108/14 und C-109/14) behandelte der EuGH erwerbsbezogene Aufwendungen einer Holdinggesellschaft, die gegen Vergütung an der Verwaltung ihrer Tochtergesellschaften beteiligt ist, als allgemeine Aufwendungen ihrer wirtschaftlichen Tätigkeit. Der Vorsteuerabzug war grundsätzlich möglich, vorbehaltlich der Einschränkungen für steuerfreie Umsätze. Verwaltet die Holdinggesellschaft nur einen Teil der Tochtergesellschaften, sind die auf wirtschaftliche und nichtwirtschaftliche Tätigkeiten entfallenden Aufwendungen angemessen aufzuteilen.
Daher sind zwei unterschiedliche Einschränkungen zu unterscheiden. Kosten, die für eine passive Beteiligungstätigkeit verwendet werden, fallen außerhalb der wirtschaftlichen Tätigkeit. Kosten, die im Rahmen einer wirtschaftlichen Tätigkeit anfallen, die steuerfreie Umsätze umfasst, werfen eine Frage der Vorsteueraufteilung (partial exemption) auf. Eine steuerfreie Kreditgewährung etwa kann den Vorsteuerabzug beeinflussen; der Bezug von Dividenden erfordert für sich genommen keine Kürzung der Gemeinkosten eines abzugsberechtigten Managementgeschäfts.
Bei einem Erwerb würde ich das beabsichtigte Betriebsmodell festlegen, bevor die Beraterrechnungen eintreffen: welche Gesellschaft die Leistungen erbringt, welche Tochtergesellschaften sie empfangen, was in Rechnung gestellt wird und wann. Ein nach dem Vollzug erstellter Vertrag kann eine tatsächlich bereits früher bestehende Absicht dokumentieren. Rückwirkend herbeiführen kann er diese Absicht nicht.
Prüfen, wer die Erwerbsberatung tatsächlich erhalten hat
Betrachten wir eine beispielhafte Struktur: Eine Muttergesellschaft beauftragt die Berater, eine neue Erwerbsgesellschaft kauft die Anteile, und eine dritte Konzerngesellschaft begleicht die Rechnung. Eine an die Erwerbsgesellschaft adressierte Rechnung klärt nicht, welche Gesellschaft die Beratung erhalten hat.
Die VIT40600 der HMRC prüft bei der Bestimmung des Leistungsempfängers die Vertragsbeziehung, die Verwendung, die Rechnungsstellung und die Zahlung. Sie verlangt zudem den Nachweis einer Absicht, steuerpflichtige Umsätze zu erbringen. Eine umsatzsteuerliche Organschaft wandelt passive Beteiligungskosten nicht automatisch in abzugsfähige Aufwendungen um.
Die praktische Prüfung sollte bei den Mandatsvereinbarungen und der tatsächlich beauftragten Arbeit ansetzen. Wird eine Gesellschaft erst nach Beginn eines Mandats gegründet, ist zu prüfen, ob eine echte Novation erforderlich und rechtlich wirksam ist. Anschließend sind die Rechnungen mit den erhaltenen Leistungen abzugleichen. Eine Rechnung aus Bequemlichkeit umzuleiten, ist dafür ein schlechter Ersatz.
Arcomet: Eine Gewinnformel kann eine Leistung vergüten
In der Rechtssache Arcomet Towercranes (C-726/23), entschieden am 4. September 2025, erbrachte eine belgische Muttergesellschaft vertraglich festgelegte Leistungen an ihre rumänische Tochtergesellschaft und übernahm erhebliche wirtschaftliche Risiken. Die Tochtergesellschaft verpflichtete sich, den Teil ihrer operativen Marge zu zahlen, der 2,74 % übersteigt. Der Gerichtshof stellte fest, dass diese Vergütung ein Entgelt für Leistungen im Anwendungsbereich der Umsatzsteuer darstellt.
Der vertragliche Leistungsaustausch war entscheidend. Die Anwendung einer OECD-Verrechnungspreismethode zur Berechnung der Vergütung beseitigte nicht den unmittelbaren Zusammenhang zwischen den Leistungen und der Zahlung. Das Urteil macht nicht jede Anpassung zu einer steuerpflichtigen Managementbelastung.
Der Gerichtshof gestattete der Steuerbehörde außerdem, über Rechnungen hinausgehende Nachweise zu verlangen, um zu belegen, dass die Leistungen tatsächlich erbracht und für die besteuerten Umsätze des Empfängers verwendet wurden, sofern das Verlangen erforderlich und verhältnismäßig war. Eine Rechnung und eine Margenberechnung können den geltend gemachten Betrag belegen, ohne nachzuweisen, was die Tochtergesellschaft erhalten hat.
Stellantis: Eine Margenanpassung muss keine Leistung erwerben
In der Rechtssache Stellantis Portugal (C-603/24), entschieden am 13. Mai 2026, wurden die Verrechnungspreise für Fahrzeuge angepasst, um eine vereinbarte Wiederverkaufsmarge zu sichern. In die Berechnung flossen die vom Händler getragenen Reparaturkosten ein.
Der Gerichtshof entschied, dass solche Anpassungen kein Entgelt für eine gesonderte Leistung darstellen, es sei denn, wechselseitige Verpflichtungen begründen einen unmittelbaren Zusammenhang zwischen identifizierbaren Leistungen und der Vergütung. Die Einbeziehung der Reparaturaufwendungen in die Berechnung begründete für sich genommen keine an die Hersteller erbrachte Reparaturleistung.
Es gab eine weitere Einschränkung. Randnummer 47 überließ es den nationalen Behörden, die Folgen für die Bemessungsgrundlage zu beurteilen, falls die Anpassung stattdessen den ursprünglichen Kaufpreis der Fahrzeuge änderte. Das Fehlen einer gesonderten Leistung bedeutet nicht das Fehlen jeglicher umsatzsteuerlicher Folgen.
Meine Lesart der beiden Urteile ist, dass die Berechnung der rechtlichen und wirtschaftlichen Beziehung folgt. Sie ersetzt sie nicht. Ein Vertrag, der einem Händler eine Marge garantiert, erfordert eine andere umsatzsteuerliche Beurteilung als einer, der festgelegte Unterstützungsleistungen über eine Margenformel vergütet.
Die Anpassung einordnen, bevor der Steuerschlüssel gewählt wird
Die Ausgangsfragen lauten: Welche Verpflichtung löst die Zahlung aus, und welchen Umsatz – wenn überhaupt – verändert sie? Die daraus folgende Beurteilung kann drei Wege einschlagen.
Was die Zahlung bewirkt | Zu klärende umsatzsteuerliche Frage |
Vergütet identifizierbare Leistungen | Leistung, Leistungsempfänger, Ort der Leistung (place of supply) und Vorsteuerabzug bestimmen. |
Ändert den Preis früher gelieferter Gegenstände oder Leistungen | Die ursprünglichen Umsätze ermitteln und Korrekturen bei Rechnungsstellung und Meldung prüfen. |
Passt den ertragsteuerlichen Gewinn an, ohne das Entgelt für eine Leistung zu ändern | Begründen, warum keine Leistung und keine Preisänderung vorliegt; diese Analyse aufbewahren. |
Die Mehrwertsteuer-Richtlinie verknüpft Leistungen gegen Entgelt, Bemessungsgrundlage und Vorsteuerabzug über die Artikel 2(1)(c), 73 und 168. Bei grenzüberschreitenden Leistungen unter der allgemeinen B2B-Regel verortet Artikel 44 die Leistung grundsätzlich dort, wo der Leistungsempfänger ansässig ist, oder an der empfangenden festen Niederlassung. Artikel 196 verlangt das reverse charge durch den Leistungsempfänger, wenn der Leistende nicht im betreffenden Mitgliedstaat ansässig ist, vorbehaltlich der jeweils geltenden Voraussetzungen. Die empfangende Niederlassung und die Art der Leistung zu bestimmen, bleibt erforderlich.
Bei einer gewöhnlichen Dienstleistungsvereinbarung nach der Kostenaufschlagsmethode (cost plus) kann eine Anpassung von den geschätzten auf die tatsächlichen Kosten das Entgelt für die bereits erbrachten Leistungen ändern. Eine Händler-Margenanpassung erfordert die Prüfung ihres Kaufpreismechanismus. Eine ausschließlich in der Steuererklärung vorgenommene Anpassung erfordert eine gesonderte Prüfung, ob sich das vertragliche Entgelt überhaupt geändert hat.
Die Rechtslage im Vereinigten Königreich ist gesondert zu prüfen
Arcomet und Stellantis sollten die EU-Analyse eines internationalen Konzerns leiten. Sie bestimmen nicht automatisch dessen Behandlung im Vereinigten Königreich. Section 6 des European Union (Withdrawal) Act 2018 regelt den Status späterer EuGH-Entscheidungen vor britischen Gerichten.
Die INTM486010 der HMRC unterscheidet ertragsteuerliche Anpassungen und Ausgleichszahlungen von Zahlungen, die ein Entgelt oder ein zusätzliches Entgelt für Leistungen darstellen. Die VATVAL15800 verdeutlicht, warum der Bezug zu Managementleistungen von Bedeutung ist.
Ein Punkt zu Holdinggesellschaften ist besonders sorgfältig zu prüfen: Die VIT40600 enthält weiterhin Warnungen zu Gebühren, die von der Profitabilität der Tochtergesellschaft abhängen. Dass Arcomet seine besondere vertragliche Gestaltung akzeptierte, sollte nicht als Billigung jeder gewinnabhängigen Managementgebühr nach britischen Verwaltungsvorgaben verstanden werden.
Praktische Folgen für Unternehmen
Erstellen Sie vor dem Jahresabschluss eine Akte, die den Vertrag, den Nachweis der Leistungen, die Berechnung, die Rechnung und die umsatzsteuerliche Behandlung miteinander verbindet. Auch die VATVAL16000 der HMRC beginnt ihren Prüfungsansatz damit, die Umsätze und ihre ursprüngliche indirekte steuerliche Behandlung zu bestimmen.
Meine praktische Priorität wäre eine kurze Erläuterung, die ein Finanzmanager verteidigen kann: wer was getan hat, wer das Geld schuldete und warum dieser Betrag entstand. Hinterlegen Sie dahinter Arbeitspapiere und ausgewählte Nachweise der Leistungserbringung. Lassen sich diese Antworten nicht mit der Verrechnungspreisdokumentation in Einklang bringen, klären Sie die Diskrepanz, bevor Sie die Belastung buchen oder die Vorsteuer geltend machen.