Le sommet E-Invoicing Compliance and Tax Technology (EICT) de Dubai, tenu le 2 septembre 2026, est tombé à un moment délicat pour le marché des EAU : les grandes entreprises ont jusqu'au 30 octobre 2026 pour désigner un prestataire de services accrédité (ASP), l'entrée en vigueur obligatoire suivant le 1er janvier 2027, et pourtant nombre des sponsors de l'événement ont indiqué qu'à l'ouverture du sommet, seule une faible part des entreprises avait réellement finalisé cette désignation. Cet écart a donné le ton. La plupart des sessions ne cherchaient pas à convaincre qui que ce soit que la facturation électronique arrivait, car tout le monde dans la salle le savait déjà ; elles portaient sur ce qui a tendance à mal tourner une fois qu'elle est là, et sur la question de savoir à qui il revient de le détecter.
La préparation commence par la responsabilité des données, pas par les logiciels
Nimish Makvana, cofondateur et président de la Taxation Society UAE, a ouvert avec une mise en garde adressée aux petites entreprises : attendez trop longtemps et vous ne prenez pas seulement du retard sur la paperasse ; vous prenez un retard structurel. Sa liste des véritables causes comprenait des données de mauvaise qualité, des systèmes hérités et le fait que personne ne s'accorde vraiment sur qui, de la finance, de la fiscalité ou de l'IT, est responsable de quoi. C'est un constat familier à quiconque a déjà assisté à une évaluation de préparation. Son conseil était sans détour : réalisez l'analyse des écarts maintenant, pas après l'entrée en vigueur du mandat.
Krishnan Narayanan Venkat, associé chez Andersen UAE, a fait le même constat plus tard dans la journée, de façon encore plus directe : « La facture, c'est le dernier kilomètre. La véritable transformation se joue dans vos données, vos systèmes et ceux qui en sont responsables. »
Le panel de politique fiscale : un événement lié au modèle d'affaires, pas à la conformité
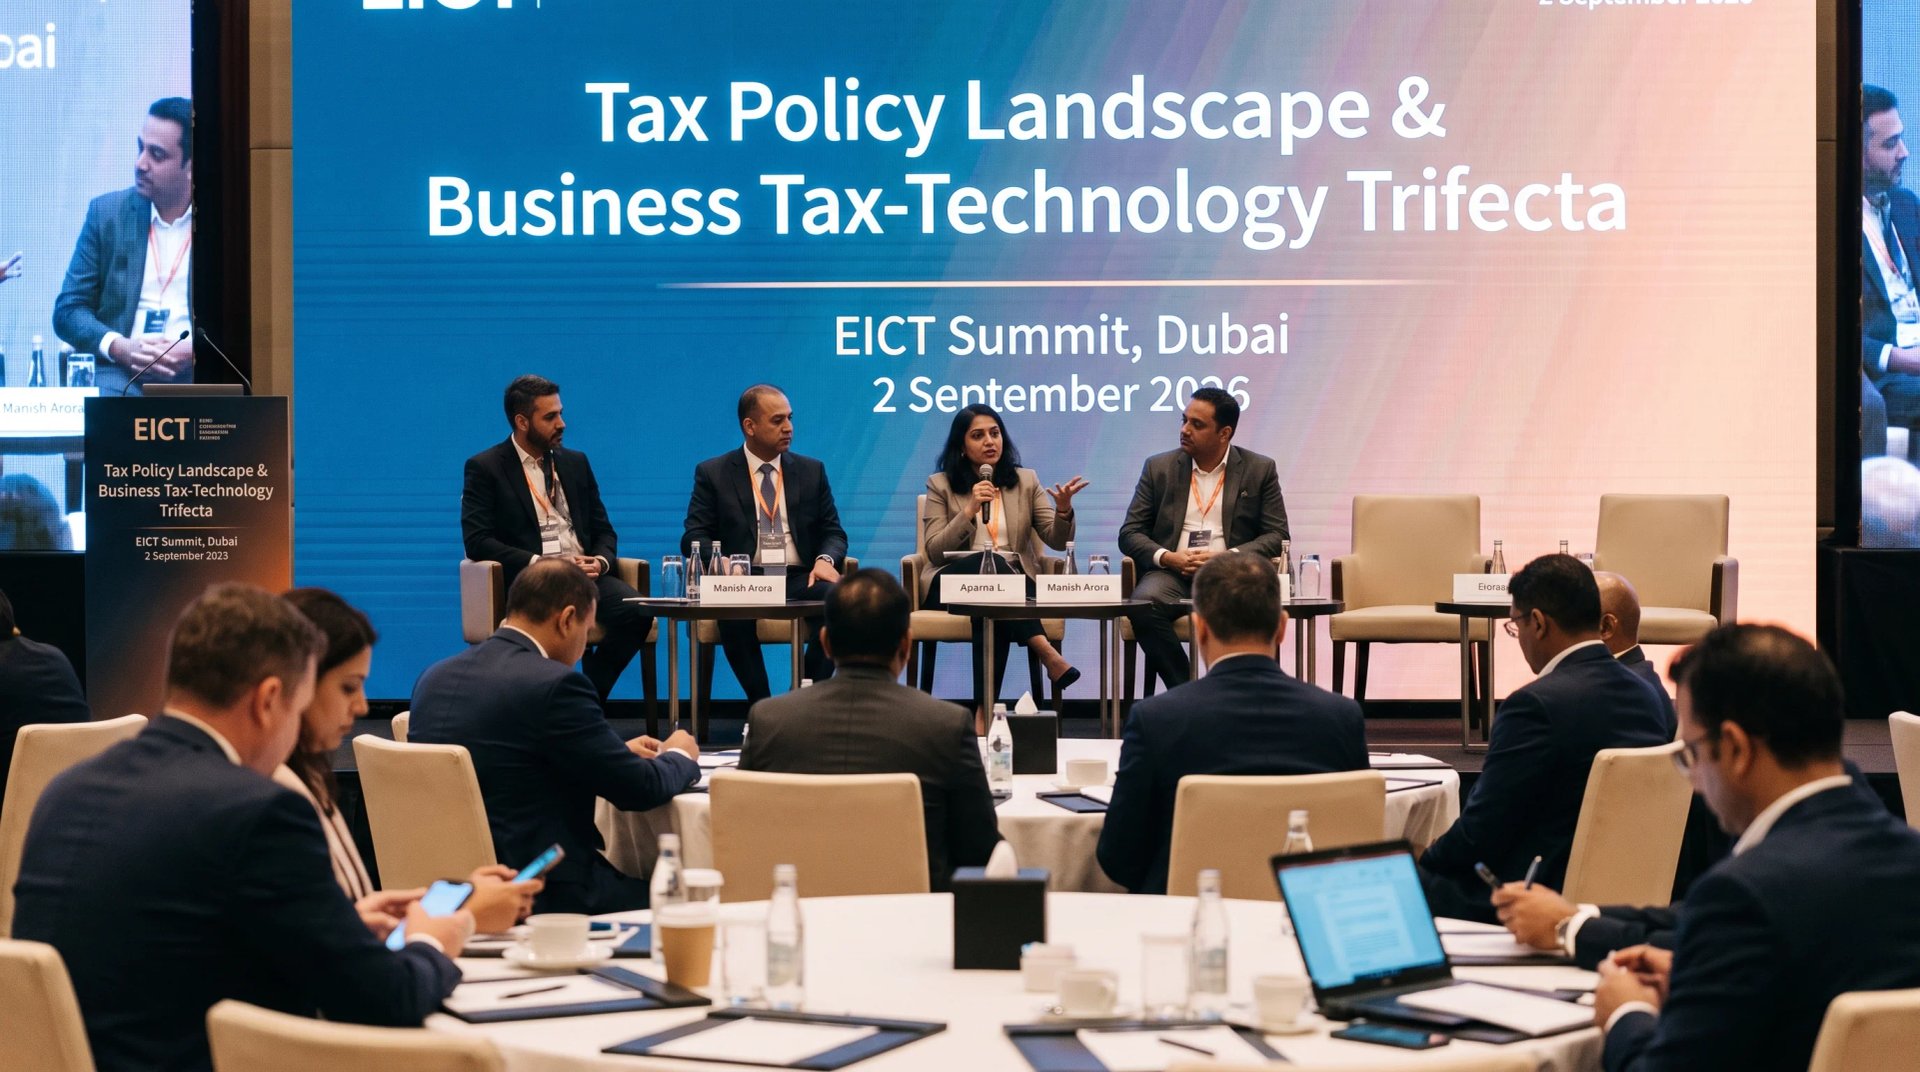
Un panel a mis cette tension en lumière : « Tax Policy Landscape & Business Tax-Technology Trifecta », animé par Venkatakrishnan Rajagopalan (Group Head of Taxation, Saudi German Health UAE), avec Manish Arora (Adidas), Preeti Ambwani (NMDC Group), Nauman Asif Mian (Bayt.com), Aparna L. (GFG Alliance) et Saurabh Taparia (Dubai Holding Group) — cinq personnes issues de la distribution, de l'industrie, de la santé et des holdings diversifiées qui ne siègent habituellement pas sur le même panel.
Rajagopalan a résumé son propre enseignement par la suite : la politique fiscale « ne peut plus être dissociée des décisions commerciales et de la conception technologique ». À mesure que la déclaration se rapproche de la transaction réelle, a-t-il soutenu, la fiscalité doit s'impliquer bien plus tôt qu'avant dans la facturation, les systèmes et la conception des processus commerciaux. Saurabh Taparia l'a formulé plus crûment : « Standardisez la colonne vertébrale, mais ne standardisez pas la réalité de l'entreprise. » La technologie rend la transformation possible, a-t-il dit, mais c'est la responsabilité qui la concrétise réellement.
Le point d'Aparna L. était plus discret mais a marqué les esprits plus durablement : les décisions doivent être documentées suffisamment bien pour que quelqu'un puisse en reconstituer le raisonnement des mois plus tard, et pas seulement le résultat. C'est une exigence modeste que la plupart des équipes de conformité ne parviennent pas à satisfaire, et c'est précisément le type de lacune que des outils comme OneSig Atlas commencent à combler, en capturant le « pourquoi » en même temps que l'enregistrement lui-même. Kalaiarasan Manoharan (Kalai), de Complyance, qui observait depuis le côté de la scène, estimait que la véritable histoire était l'accord lui-même : un directeur fiscal de la distribution, un responsable de l'industrie et un CFO de la santé ne s'accordent pas souvent sur grand-chose au plan opérationnel, et ils sont ici parvenus à la même conclusion — il s'agit d'un changement de modèle d'affaires, pas d'un exercice de conformité.
À quoi ressemble concrètement la préparation au niveau du schéma
La session de Kalai, plus tard dans la journée, a montré à quoi cela ressemble réellement sur le terrain. Son exemple : une facture récurrente comporte un code d'unité de mesure que la passerelle de la FTA n'acceptera pas. Mal géré, personne ne s'en aperçoit avant le rapprochement lors de la clôture de fin de période, des semaines plus tard. En revanche, bien géré, un webhook se déclenche en quelques secondes, l'enregistrement dans l'ERP passe en attente, et une tâche parvient au commis AR en nommant le champ précis qui a échoué, lequel est alors corrigé et resoumis le jour même avec une piste d'audit complète. C'est un exemple étroit, mais c'est justement là l'essentiel : la plupart des calendriers de mise en œuvre ne dérapent pas sur la vue d'ensemble ; ils dérapent exactement sur ce genre de détail, savoir quels champs échoueront réellement avant qu'ils ne le fassent.
Les femmes dans la tech fiscale : la même conclusion, sous un autre angle
Un autre panel, « Trailblazing Women in Tax Tech », a abordé cette même transformation en la regardant du côté humain plutôt que du côté des processus : Seema Sharma (Group Head Tax and ESG, Network International), Asiya Zargar (Group Head of Tax, Mantrac Group), Elisa María Del Palacio Acosta (S Group Tax Manager, The Sanad Group), Chiara Furfari (Vice President Corporate & International Tax, Mashreq) et Vanita Nagpal (Associate Director, MMJS Consulting), animé par Saranya Kadakkathu.
Le monde de la fiscalité a une longue habitude de puiser ses voix les plus influentes dans un moule très familier. Voir six femmes, présentes dans le leadership, l'entrepreneuriat et la fiscalité indirecte, orienter la conversation ne devrait pas être rangé au rayon des anecdotes réconfortantes. La discussion a rendu une chose évidente : donner le micro aux talents les plus affûtés, quel que soit leur genre, n'est pas une audacieuse nouvelle initiative, c'est simplement du bon sens qui se faisait attendre depuis longtemps.
Del Palacio Acosta a affirmé que la conversation allait bien au-delà de la technologie : là où l'AI crée réellement de la valeur par rapport aux domaines où le battage a dépassé la réalité, et ce qu'il faut pour repositionner la fiscalité comme un partenaire stratégique plutôt que comme une fonction de conformité. Furfari a été plus personnelle. Elle a évoqué le fait d'être la seule femme, souvent la plus jeune personne dans la salle, et l'observation partagée par le panel selon laquelle les femmes ont tendance à attendre d'être pleinement qualifiées pour postuler à un poste, tandis que les hommes postulent en ne remplissant qu'une fraction des critères.
La facturation électronique comme audit organisationnel
Ekansh Agrawal, fondateur et CEO de ScaleX Tax et intervenant de premier plan au sommet, a recadré le mandat d'une manière qui mérite d'être répétée : il ne s'agit pas d'une mise à jour IT à greffer sur les processus existants ; c'est un catalyseur pour réévaluer la manière dont les factures ont été émises depuis toujours, et pour vérifier si elles ont jamais été pleinement conformes au départ. Cette distinction entre projet de conformité et projet technologique est sans doute le prisme le plus utile de toute la journée.
Points clés à retenir
Mis bout à bout, un élément revient sans cesse : les entreprises réellement prêtes ont traité le sujet comme un problème de données et de gouvernance bien avant d'en faire un achat de logiciel. Le 30 octobre 2026 est une date fixe et, de l'aveu même des sponsors, bon nombre d'entreprises se comportent encore comme si ce n'était pas le cas. Qui possède les données, pourquoi une décision a été prise et pas seulement laquelle, qui est en première ligne lorsqu'un rejet survient — telle était la véritable conversation à Dubai, sous la surface de l'ordre du jour.