Zunächst ist daran zu erinnern, dass die Sechste Richtlinie ein gemeinsames Mehrwertsteuersystem schafft, das insbesondere auf einer einheitlichen Definition der steuerbaren Umsätze beruht.
Zum Begriff der „Lieferung von Gegenständen“ bestimmt Article 5(1) der Sechsten Richtlinie, dass als Lieferung von Gegenständen die Übertragung der Befähigung gilt, wie ein Eigentümer über einen körperlichen Gegenstand zu verfügen. Nach der Rechtsprechung des Gerichtshofs umfasst dieser Begriff jede Übertragung eines körperlichen Gegenstands durch eine Partei, die die andere Partei ermächtigt, tatsächlich so über ihn zu verfügen, als wäre sie dessen Eigentümer (vgl. u. a. Halifax u. a., Rn. 51).
Zum Begriff der „Dienstleistung“ stellt Article 6(1) der Sechsten Richtlinie klar, dass er jeden Umsatz erfasst, der keine Lieferung von Gegenständen im Sinne von Article 5 dieser Richtlinie darstellt.
Einordnung komplexer Leistungen: Der Test des prägenden Bestandteils
Um zu bestimmen, ob eine einheitliche komplexe Leistung wie die in den Ausgangsverfahren fraglichen als „Lieferung von Gegenständen“ oder als „Dienstleistung“ einzuordnen ist, sind alle Umstände zu berücksichtigen, unter denen der Umsatz abläuft, um seine charakteristischen Bestandteile zu ermitteln und seine prägenden Bestandteile zu bestimmen.
Klarzustellen ist ferner, dass der prägende Bestandteil aus Sicht des Durchschnittsverbrauchers und im Rahmen einer Gesamtwürdigung anhand der qualitativen und nicht bloß mengenmäßigen Bedeutung der Dienstleistungsbestandteile im Verhältnis zu den Bestandteilen der Lieferung von Gegenständen zu bestimmen ist.
Nebenleistungen, die bei der Würdigung außer Betracht bleiben
Insoweit ist daran zu erinnern, dass die Vermarktung von Gegenständen stets mit einer minimalen Erbringung von Dienstleistungen einhergeht, etwa dem Präsentieren der Ware in Regalen oder dem Ausstellen einer Rechnung. Bei der Beurteilung des Anteils, den die Dienstleistungen an einem komplexen Umsatz haben, der auch eine Lieferung von Gegenständen umfasst, dürfen nur solche Leistungen berücksichtigt werden, die nicht zwangsläufig mit der Lieferung der Gegenstände einhergehen.
Konkreter hat der Gerichtshof in Rn. 14 des Urteils Faaborg-Gelting entschieden, dass Restaurationsumsätze durch ein Bündel von Elementen und Handlungen gekennzeichnet sind, von denen die Abgabe von Speisen nur einen Bestandteil bildet und bei denen die Dienstleistungen bei weitem überwiegen. Solche Umsätze sind daher als Dienstleistungen im Sinne von Article 6(1) der Sechsten Richtlinie anzusehen. Anders verhält es sich, wenn sich der Umsatz auf Speisen zum Mitnehmen bezieht und nicht mit Dienstleistungen einhergeht, die den Verzehr an Ort und Stelle in einem geeigneten Rahmen fördern sollen.
Zur Abgabe von Speisen und Getränken an Bord von Schiffen (Fähren) hat der Gerichtshof festgestellt, dass der Verkauf von Mahlzeiten und Getränken zum sofortigen Verzehr das Ergebnis einer Reihe von Dienstleistungen ist, die von der Zubereitung der Mahlzeit bis zu ihrer Darreichung an den Kunden auf einem Tablett reichen. Im Rahmen dieser Dienstleistung wird dem Kunden eine Infrastruktur zur Verfügung gestellt, etwa ein Speisesaal und Nebeneinrichtungen (einschließlich einer Garderobe) und so weiter. Erforderlichenfalls steht Personal bereit, um Speise- und Getränkeservice zu leisten, einschließlich des Eindeckens der Tische, der Beratung der Kunden, der Auskunft über die angebotenen Getränke, des Servierens der Mahlzeit und des anschließenden Abräumens der Tische.
Bewirtung an Bord von Fähren
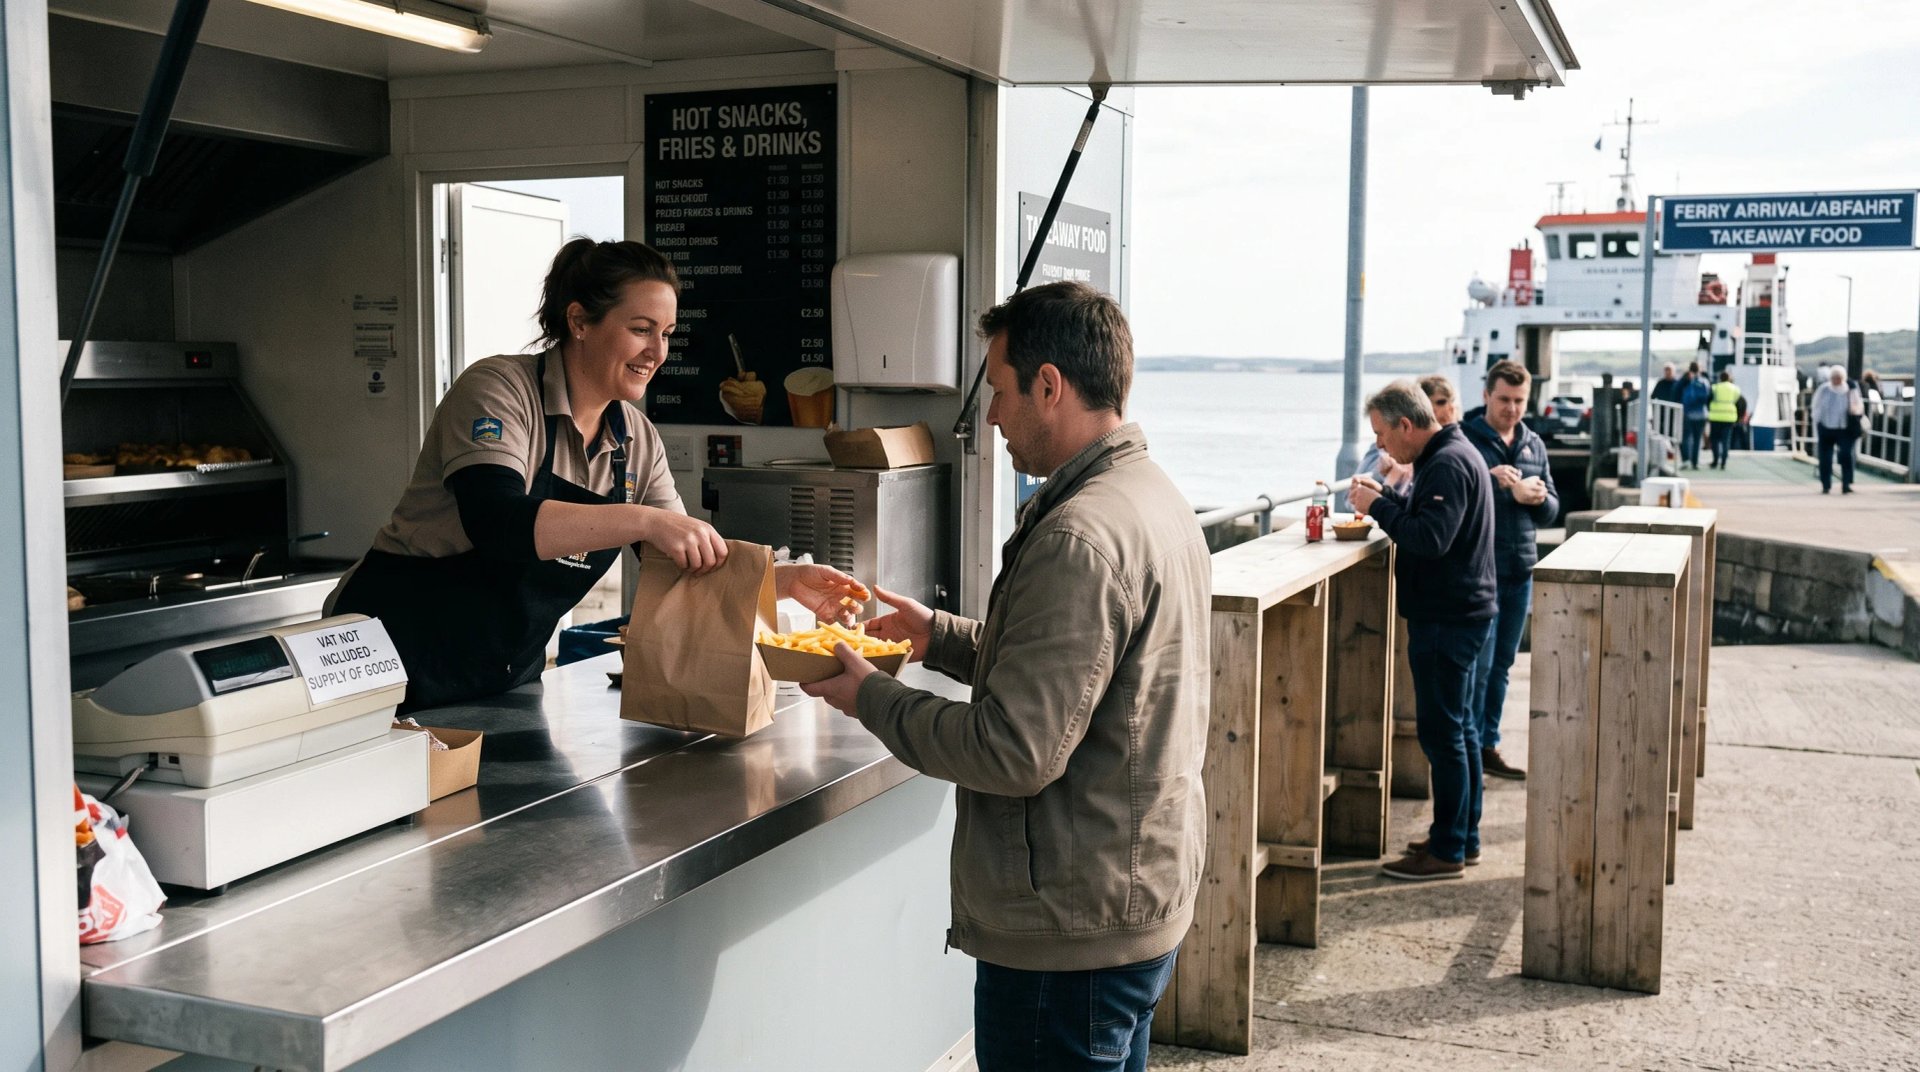
Im vorliegenden Fall betreffen die in den Ausgangsverfahren in den Rechtssachen C-497/09 und C-501/09 fraglichen Tätigkeiten nach den Angaben des vorlegenden Gerichts den Verkauf von heißen Würstchen, Pommes frites und anderen zum sofortigen Verzehr zubereiteten Speisen an Imbissständen oder mobilen Imbisswagen.
Hierzu ist zunächst zu bemerken, dass die Abgabe solcher Produkte deren Garen oder Erwärmen voraussetzt. Dies stellt eine Dienstleistung dar, die bei der Gesamtwürdigung des fraglichen Umsatzes zu berücksichtigen ist, wenn zu bestimmen ist, ob er als Lieferung von Gegenständen oder als Dienstleistung einzuordnen ist.
Da die Zubereitung des fertigen heißen Produkts jedoch im Wesentlichen aus einfachen, standardisierten Handgriffen besteht, die in aller Regel nicht auf Bestellung eines einzelnen Kunden, sondern fortlaufend und regelmäßig entsprechend einer allgemein vorhersehbaren Nachfrage erfolgen, bilden diese Handgriffe nicht den prägenden Bestandteil des fraglichen Umsatzes und können den Umsatz für sich genommen nicht als Dienstleistung kennzeichnen.
Was die für Restaurations- und Cateringtätigkeiten charakteristischen Dienstleistungsbestandteile angeht, so kommen bei den in den Ausgangsverfahren in den Rechtssachen C-497/09 und C-501/09 fraglichen Tätigkeiten keine Kellner, keine echte Beratung der Kunden und keine eigentliche Bedienung vor, die insbesondere in der Weiterleitung der Bestellungen an die Küche, der anschließenden Zubereitung der Speisen und ihrem Servieren an die Kunden am Tisch besteht. Es gibt keine geschlossenen, auf einer angemessenen Temperatur gehaltenen und eigens für den Verzehr der abgegebenen Speisen bestimmten Räume, keine Garderoben und Toiletten, praktisch kein Geschirrspülen und keine Möbel oder Gedecke.
Schließlich bestanden die vom vorlegenden Gericht festgestellten Dienstleistungsbestandteile allein in rudimentären Vorrichtungen, nämlich einfachen Theken, an denen die Kunden nicht sitzen konnten, an denen aber eine begrenzte Zahl von Kunden im Freien an Ort und Stelle essen konnte. Solche rudimentären Vorrichtungen erfordern nur einen unbedeutenden personellen Einsatz. Unter diesen Umständen stellen diese Bestandteile nur minimale Nebenleistungen dar und können den prägenden Charakter der Hauptleistung - der Lieferung von Gegenständen - nicht ändern.
Die vorstehenden Erwägungen gelten auch für den Verkauf von Popcorn und Tortilla-Chips (Nachos) in Kinos, um den es im Ausgangsverfahren in der Rechtssache C-499/09 geht. Diese Ausführungen fassen den Ansatz des EuGH zusammen, mit dem bestimmt wird, ob ein Umsatz umsatzsteuerlich eine Lieferung von Gegenständen oder eine Dienstleistung darstellt.