Conviene recordar, en primer lugar, que la Sexta Directiva establece un sistema común de IVA basado, en particular, en una definición uniforme de las operaciones sujetas al impuesto.
En cuanto al concepto de "entrega de bienes", el artículo 5(1) de la Sexta Directiva dispone que una entrega de bienes es la transmisión del poder de disponer de un bien corporal como propietario. A este respecto, la jurisprudencia del Tribunal de Justicia señala que este concepto abarca toda transmisión de un bien corporal por una parte que faculta a la otra parte para disponer de hecho del mismo como si fuera su propietario (véase, en particular, Halifax y otros, apartado 51).
En cuanto al concepto de "prestación de servicios", el artículo 6(1) de la Sexta Directiva precisa que abarca toda operación que no constituya una entrega de bienes en el sentido del artículo 5 de dicha Directiva.
La clasificación de las operaciones complejas: el test del elemento predominante
Para determinar si una operación única y compleja, como las controvertidas en los litigios principales, debe calificarse de "entrega de bienes" o de "prestación de servicios", han de tenerse en cuenta todas las circunstancias en las que se desarrolla la operación con el fin de identificar sus elementos característicos y determinar sus elementos predominantes.
Conviene precisar asimismo que el elemento predominante debe determinarse desde el punto de vista del consumidor medio y, en una apreciación de conjunto, atendiendo a la importancia cualitativa, y no meramente cuantitativa, de los elementos de la prestación de servicios en relación con los de la entrega de bienes.
Servicios accesorios que no cuentan en la apreciación
A este respecto, procede recordar que la comercialización de bienes siempre va acompañada de una prestación mínima de servicios, como la exposición de los bienes en estanterías o la emisión de una factura. Al valorar la proporción que representa la prestación de servicios en una operación compleja que incluye también una entrega de bienes, solo pueden tenerse en cuenta los servicios distintos de los que acompañan necesariamente a la entrega de bienes.
Más concretamente, en el apartado 14 de la sentencia Faaborg-Gelting, el Tribunal de Justicia declaró que las operaciones de restaurante se caracterizan por un conjunto de elementos y actos, del que la entrega de alimentos no es más que un componente y en el que predominan ampliamente los servicios. Tales operaciones deben, por tanto, considerarse prestaciones de servicios en el sentido del artículo 6(1) de la Sexta Directiva. La situación es distinta cuando la operación se refiere a comida para llevar y no va acompañada de servicios destinados a mejorar el consumo in situ en un entorno adecuado.
En relación con el suministro de comida y bebida a bordo de buques (ferris), el Tribunal de Justicia observó que la venta de comidas y bebidas para consumo inmediato es el resultado de una serie de servicios, que van desde la preparación de la comida hasta su servicio al cliente en una bandeja. Como parte de ese servicio, se pone a disposición del cliente una infraestructura como un comedor e instalaciones accesorias (incluido un guardarropa), etc. En su caso, hay personal disponible para prestar servicios de comida y bebida, incluyendo poner las mesas, aconsejar a los clientes, informar sobre las bebidas ofrecidas, llevar la comida y retirar las mesas después.
Restauración a bordo de ferris
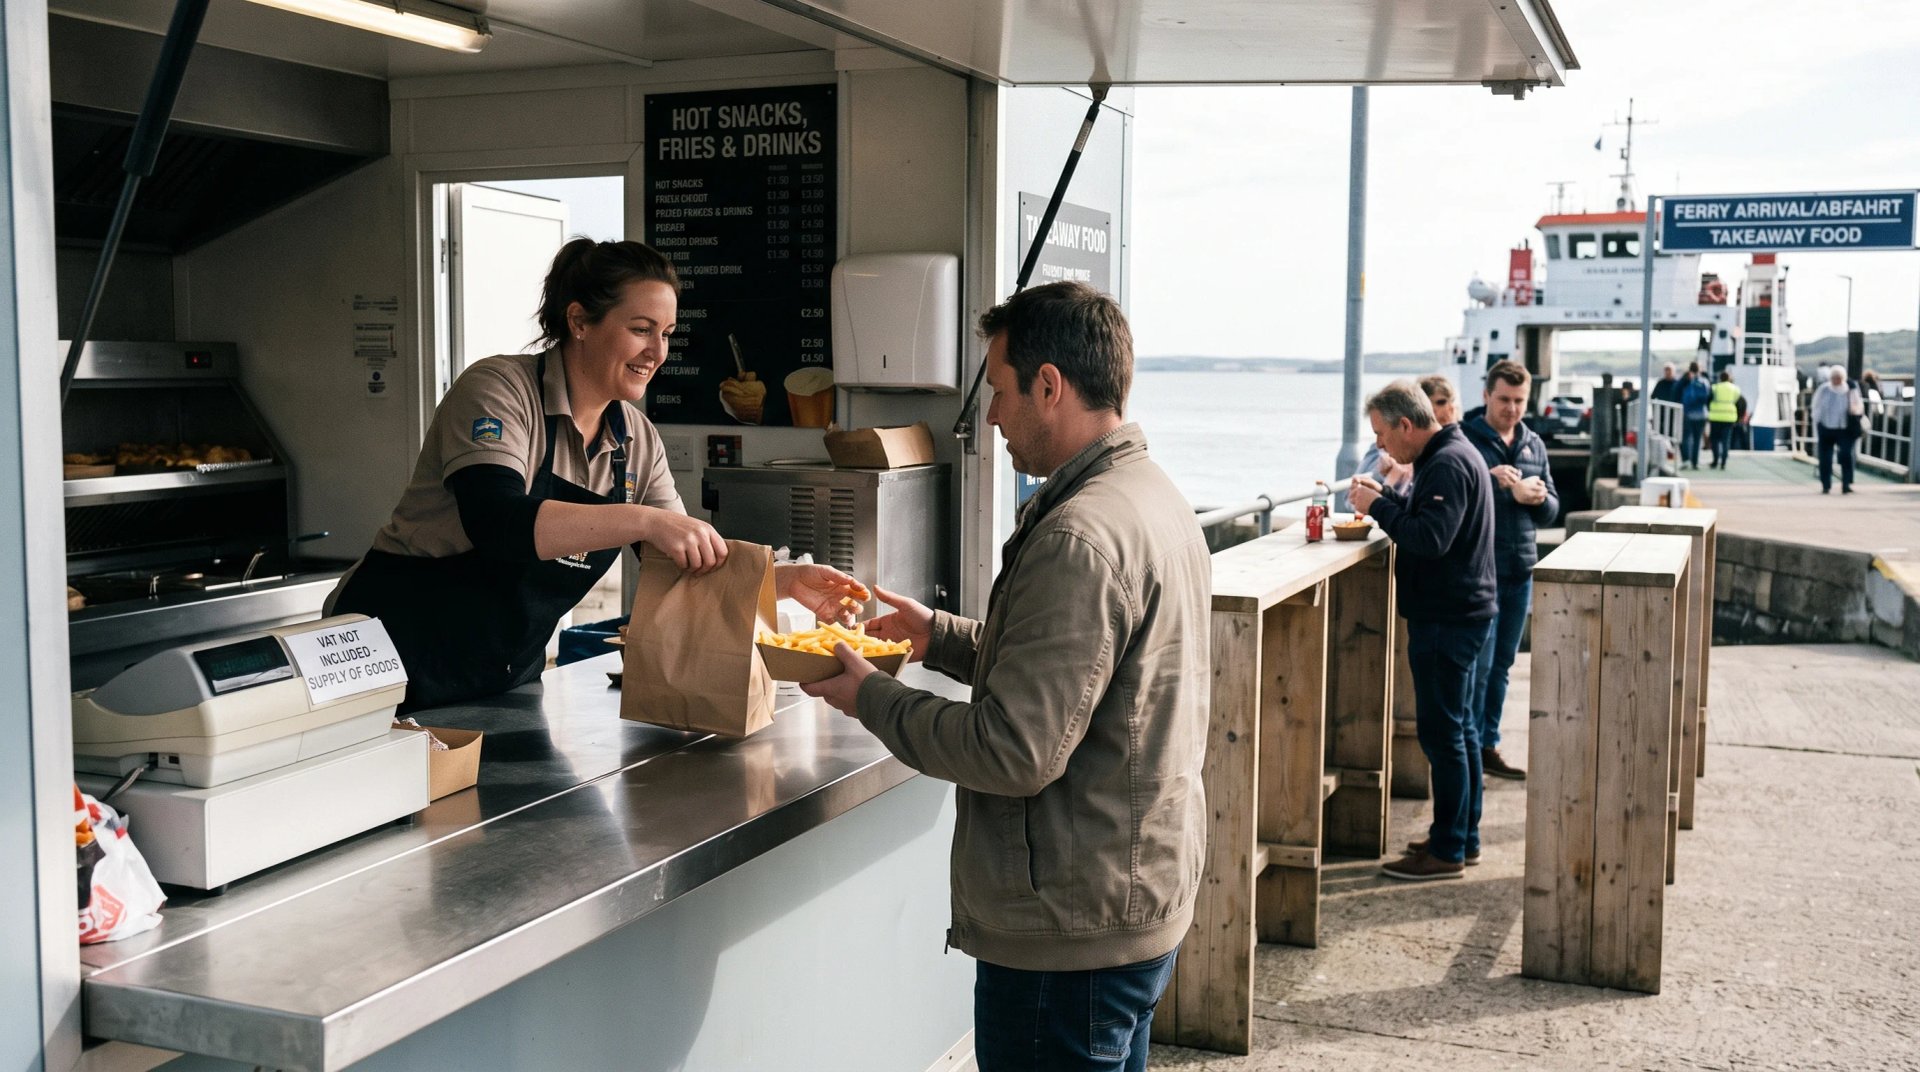
En el presente caso, según las pruebas aportadas por el órgano jurisdiccional remitente, las actividades controvertidas en los litigios principales en los asuntos C-497/09 y C-501/09 consisten en la venta, desde puestos de comida o carritos ambulantes, de salchichas calientes, patatas fritas y otros alimentos preparados para su consumo inmediato.
A este respecto, procede señalar en primer lugar que el suministro de tales productos exige cocinarlos o recalentarlos. Esto constituye un servicio que debe tenerse en cuenta en la apreciación de conjunto de la operación de que se trata a la hora de determinar si debe clasificarse como entrega de bienes o como prestación de servicios.
Sin embargo, dado que la preparación del producto caliente final consiste esencialmente en operaciones básicas y estandarizadas que, por lo general, no se realizan en respuesta a un pedido individual del cliente, sino de forma continua y regular en función de una demanda generalmente previsible, dichas operaciones no constituyen el elemento predominante de la operación de que se trata y no pueden, por sí solas, caracterizar la operación como una prestación de servicios.
En cuanto a los elementos de una prestación de servicios característicos de las actividades de restaurante y catering, las actividades controvertidas en los litigios principales en los asuntos C-497/09 y C-501/09 no cuentan con camareros, ni con un verdadero asesoramiento a los clientes, ni con un servicio propiamente dicho consistente, en particular, en transmitir los pedidos a la cocina, preparar después los platos y servirlos a los clientes en las mesas. No hay espacios cerrados mantenidos a una temperatura adecuada y destinados específicamente al consumo de la comida servida, ni guardarropas ni aseos, prácticamente no hay lavado de vajilla ni mobiliario o servicio de mesa.
Por último, los elementos de una prestación de servicios señalados por el órgano jurisdiccional remitente se limitaban a instalaciones rudimentarias, a saber, simples mostradores en los que los clientes no podían sentarse, pero donde un número limitado de clientes podía comer in situ al aire libre. Tales instalaciones rudimentarias requieren solo una intervención humana insignificante. En esas circunstancias, esos elementos constituyen únicamente servicios accesorios mínimos y no pueden alterar el carácter predominante de la prestación principal: la entrega de bienes.
El razonamiento anterior se aplica también a la venta de palomitas y tortillas de maíz (nachos) en cines, controvertida en el litigio principal en el asunto C-499/09. Estas consideraciones resumen el enfoque del TJUE para determinar si una operación constituye una entrega de bienes o una prestación de servicios a efectos del IVA.