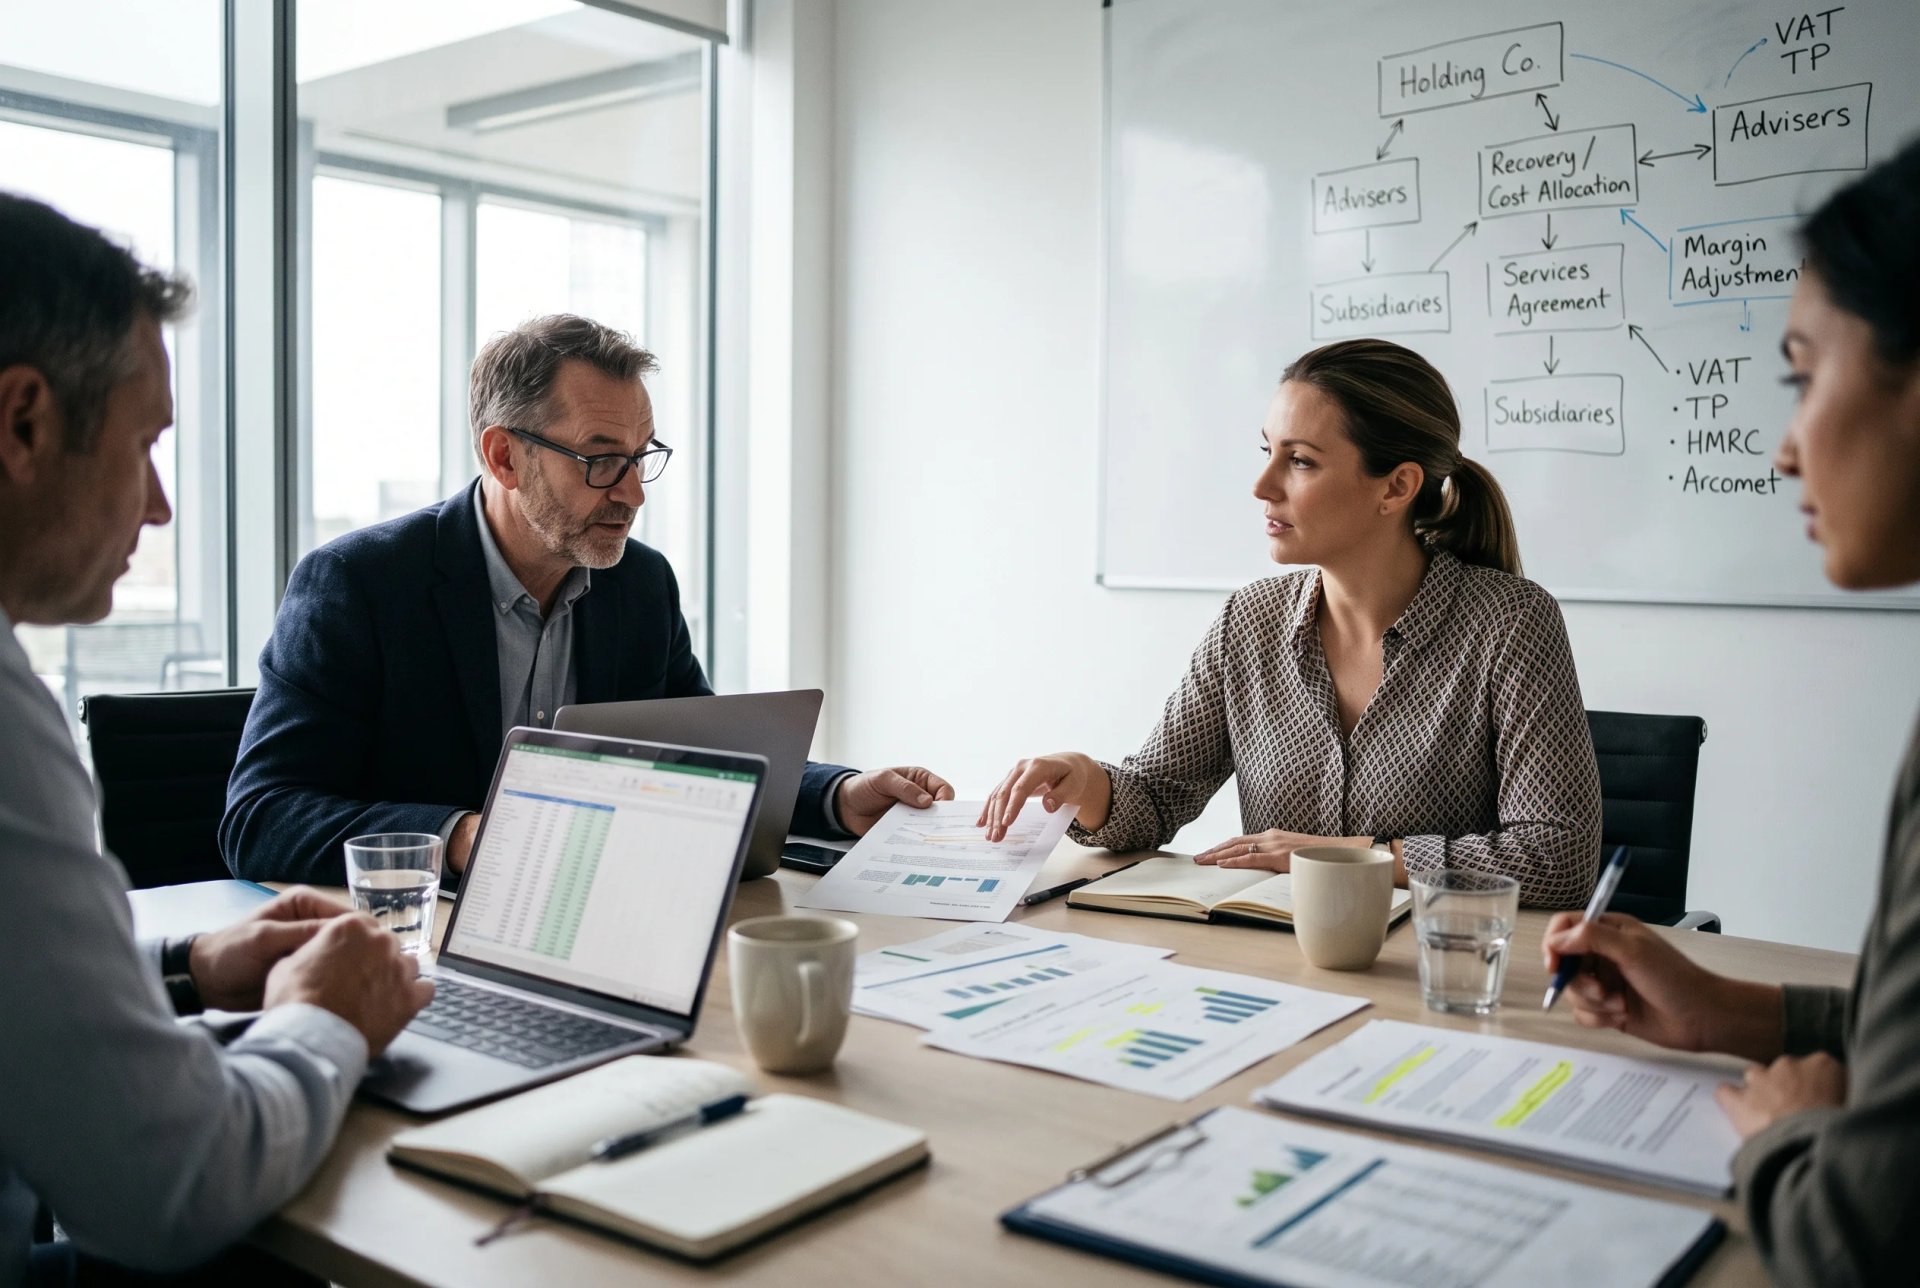
Un grupo adquiere una empresa, paga a los asesores y prepara un contrato de servicios de gestión. Al cierre del ejercicio, el departamento financiero contabiliza un cargo para situar el margen de una filial dentro de su rango de precios de transferencia. Se recupera el IVA de la adquisición y el ajuste se registra como una comisión de gestión.
Esa secuencia encierra dos presunciones: que la sociedad holding puede recuperar el IVA de la adquisición y que el ajuste retribuye servicios de gestión. Cada una exige su propia prueba. Un cálculo de precios de transferencia no acredita ninguna de las dos.
La primera entrega analizó sucursales, grupos de IVA y establecimientos fijos. Este artículo aborda la recuperación del IVA en la sociedad holding y los cargos intragrupo, incluida la distinción que ilustran Arcomet Towercranes y la sentencia de mayo de 2026 en el asunto Stellantis Portugal.
Acredite la actividad económica de la sociedad holding
Una sociedad que se limita a poseer participaciones y percibir dividendos no desarrolla, solo por esas actividades, una actividad económica a efectos del IVA. Prestar servicios reales a las filiales a cambio de una contraprestación cambia el análisis. El manual VIT40100 de HMRC describe esa distinción.
En los asuntos Larentia + Minerva y Marenave (C-108/14 y C-109/14), el TJUE consideró que los gastos vinculados a la adquisición de una sociedad holding que interviene en la gestión de sus filiales a cambio de una remuneración forman parte de los gastos generales de su actividad económica. La deducción procedía en principio, sin perjuicio de las restricciones aplicables a las operaciones exentas. Cuando la sociedad holding gestiona solo algunas filiales, los gastos imputables a actividades económicas y no económicas exigen un reparto adecuado.
Por tanto, deben distinguirse dos restricciones diferentes. Los costes destinados a una actividad de inversión pasiva quedan al margen de la actividad económica. Los costes empleados dentro de una actividad económica que incluye operaciones exentas plantean una cuestión de prorrata (deducción parcial). La concesión de préstamos exentos, por ejemplo, puede afectar a la deducción; percibir dividendos no exige por sí mismo restringir los gastos generales del negocio de gestión que dan derecho a deducción.
Ante una adquisición, yo definiría el modelo operativo previsto antes de que lleguen las facturas de los asesores: qué sociedad presta los servicios, qué filiales los reciben, qué se factura y cuándo. Un contrato redactado una vez cerrada la operación puede documentar una intención anterior genuina, pero no puede fabricar esa intención de forma retroactiva.
Compruebe quién recibió realmente el asesoramiento de la adquisición
Pensemos en una estructura ilustrativa: la matriz contrata a los asesores, un nuevo vehículo de adquisición compra las participaciones y una tercera sociedad del grupo paga la factura. Una factura dirigida al vehículo de adquisición no resuelve qué entidad recibió el asesoramiento.
El manual VIT40600 de HMRC examina la contratación, el uso, la facturación y el pago para identificar al destinatario. También exige pruebas de la intención de realizar operaciones gravadas. La pertenencia a un grupo de IVA no convierte automáticamente los costes de inversión pasiva en gastos deducibles.
La revisión práctica debería comenzar por las cartas de encargo y el trabajo efectivamente encomendado. Cuando el vehículo se constituye después de iniciado el encargo, examine si es necesaria una novación genuina y jurídicamente eficaz. A continuación, concilie las facturas con los servicios recibidos. Redirigir una factura por comodidad es un mal sustituto de ese ejercicio.
Arcomet: una fórmula de beneficios puede retribuir un servicio
En el asunto Arcomet Towercranes (C-726/23), resuelto el 4 de septiembre de 2025, una matriz belga prestó a su filial rumana servicios definidos contractualmente y asumió riesgos comerciales significativos. La filial se comprometió a pagar la parte de su margen operativo que excediera del 2,74 %. El Tribunal consideró que esa remuneración constituía la contraprestación de servicios incluidos en el ámbito del IVA.
El intercambio contractual fue determinante. El empleo de un método de precios de transferencia de la OCDE para calcular la remuneración no eliminó el vínculo directo entre los servicios y el pago. La sentencia no convierte todo ajuste en un cargo de gestión sujeto al IVA.
El Tribunal también permitió que la administración tributaria exigiera pruebas más allá de las facturas para demostrar que los servicios existían y se utilizaron para las operaciones gravadas del destinatario, siempre que la solicitud fuera necesaria y proporcionada. Una factura y un cálculo de margen pueden acreditar el importe reclamado sin acreditar qué recibió la filial.
Stellantis: un ajuste de margen no tiene por qué adquirir un servicio
En el asunto Stellantis Portugal (C-603/24), resuelto el 13 de mayo de 2026, los precios de transferencia de los vehículos se ajustaron para garantizar un margen de reventa pactado. El cálculo incluía los costes de reparación soportados por el distribuidor.
El Tribunal declaró que tales ajustes no constituían la contraprestación de un servicio diferenciado salvo que compromisos recíprocos establecieran un vínculo directo entre servicios identificables y la remuneración. Incluir el gasto de reparación en el cálculo no acreditaba, por sí solo, un servicio de reparación prestado a los fabricantes.
Hubo una matización adicional. El apartado 47 dejó a las autoridades nacionales la tarea de valorar las consecuencias sobre la base imponible si el ajuste modificaba, en cambio, el precio de compra original del vehículo. La ausencia de un servicio diferenciado no significa la ausencia de toda consecuencia en el IVA.
Mi lectura de ambas sentencias es que el cálculo sigue a la relación jurídica y comercial; no la sustituye. Un contrato que garantiza el margen de un distribuidor exige un análisis de IVA distinto del de uno que retribuye servicios de apoyo determinados mediante una fórmula de margen.
Clasifique el ajuste antes de elegir el código de IVA
Las preguntas de partida son: qué obligación origina el pago y qué operación, en su caso, modifica. El análisis resultante puede seguir tres vías.
Qué hace el pago | Cuestión de IVA que resolver |
Retribuye servicios identificables | Determinar la operación, el cliente, el lugar de realización y la posición de deducción. |
Modifica el precio de bienes o servicios anteriores | Identificar las operaciones originales y valorar las correcciones de facturación y de declaración. |
Ajusta el beneficio a efectos de imposición directa sin modificar la contraprestación de la operación | Acreditar por qué no surge ninguna operación ni cambio de precio; conservar ese análisis. |
La Directiva del IVA conecta los servicios prestados a cambio de contraprestación, la base imponible y la deducción del IVA soportado a través de los artículos 2(1)(c), 73 y 168. En los servicios transfronterizos sujetos a la regla general entre empresas, el artículo 44 sitúa por lo general la prestación en el lugar donde está establecido el cliente, o en el establecimiento fijo destinatario. El artículo 196 impone al cliente la inversión del sujeto pasivo (reverse charge) cuando el proveedor no está establecido en el Estado miembro de que se trate, con sujeción a las condiciones aplicables. Sigue siendo necesario identificar el establecimiento destinatario y la naturaleza del servicio.
En un acuerdo ordinario de servicios de coste incrementado (cost plus), un ajuste de los costes estimados a los costes reales puede modificar la contraprestación de los servicios ya prestados. Un ajuste del margen del distribuidor exige examinar su mecanismo de precio de compra. Un ajuste que solo afecta a la declaración tributaria exige una investigación separada sobre si la contraprestación contractual llegó a cambiar.
La situación en el Reino Unido exige una comprobación aparte
Arcomet y Stellantis deben orientar el análisis de un grupo internacional en la UE, pero no determinan automáticamente su tratamiento en el Reino Unido. La Section 6 de la European Union (Withdrawal) Act 2018 regula el valor de las resoluciones posteriores del TJUE ante los tribunales británicos.
El manual INTM486010 de HMRC distingue los ajustes de imposición directa y los pagos compensatorios de los pagos que constituyen contraprestación, o contraprestación adicional, de operaciones. El VATVAL15800 ilustra por qué importa el vínculo con los servicios de gestión.
Hay un aspecto de las sociedades holding que conviene comprobar con especial cuidado: el VIT40600 mantiene advertencias sobre las comisiones supeditadas a la rentabilidad de la filial. Que Arcomet admitiera su concreto acuerdo contractual no debe interpretarse como un aval de toda comisión de gestión dependiente del beneficio conforme a las directrices del Reino Unido.
Implicaciones prácticas para las empresas
Antes de cerrar el ejercicio, elabore un único expediente que conecte el contrato, las pruebas de los servicios, el cálculo, la factura y el tratamiento en el IVA. El VATVAL16000 de HMRC también inicia su enfoque de control identificando las operaciones y su tratamiento original en la imposición indirecta.
Mi prioridad práctica sería una explicación breve que un director financiero pueda defender: quién hizo qué, quién debía el dinero y por qué surgió este importe. Respáldela con los papeles de trabajo y una selección de pruebas de la prestación. Si esas respuestas no pueden conciliarse con el expediente de precios de transferencia, resuelva la discrepancia antes de contabilizar el cargo o deducir el IVA.