

La mise en place de la GST a constitué un tournant majeur dans le paysage fiscal australien. Avant la GST, le système fiscal était morcelé, avec des taux variables et des complexités qui entravaient l'activité des entreprises. La GST a rationalisé le processus fiscal en appliquant un taux uniforme à la plupart des biens et services, améliorant ainsi la conformité et réduisant les charges administratives.
Au fil des ans, le système de la GST a fait l'objet de plusieurs modifications afin de suivre l'évolution des pratiques commerciales et des avancées technologiques, ce qui lui a permis de rester pertinent dans l'économie numérique. Parmi ces modifications figurent les changements apportés au processus d'immatriculation, en particulier ceux concernant les entreprises étrangères.
Qui doit s'immatriculer ?
Toutes les entreprises ne sont pas tenues de s'immatriculer à la GST, mais elles peuvent s'exposer à des sanctions si elles ne le font pas lorsque cela est nécessaire. Dès lors qu'une entreprise remplit les conditions d'immatriculation à la GST, elle doit s'y conformer dans un délai de 21 jours. Avant de s'immatriculer à la GST, l'entreprise doit obtenir un Australian Business Number (ABN).
Quand s'immatriculer à la GST
Entreprises nationales
Les entreprises nationales dont le chiffre d'affaires atteint ou dépasse 75 000 AUD sont tenues de s'immatriculer à la GST en Australie. Le seuil applicable aux organismes à but non lucratif est de 150 000 AUD. Par ailleurs, les chauffeurs de taxi et de VTC doivent s'immatriculer quel que soit leur chiffre d'affaires.
Les entreprises dont le chiffre d'affaires est inférieur à ces seuils peuvent opter pour une immatriculation volontaire, qui leur permet de récupérer les crédits de GST sur leurs achats. Toutefois, si une entreprise s'immatricule volontairement à la GST, elle doit le rester pendant au moins 12 mois.
Entreprises étrangères
La GST s'applique aux entreprises étrangères qui vendent à des consommateurs australiens des biens, des services, des biens immobiliers et d'autres éléments. Parmi les exemples de ventes taxables figurent les produits numériques tels que les logiciels ou les livres électroniques vendus à des consommateurs australiens, les services importés tels que le conseil professionnel fourni à des consommateurs australiens, et les biens de faible valeur importés en Australie dont la valeur en douane est inférieure ou égale à 1 000 AUD lorsque le prix est initialement convenu avec le consommateur, à l'exclusion des produits du tabac et des boissons alcoolisées.
En outre, la GST s'applique aux autres biens importés destinés à la vente en Australie ainsi qu'aux biens immobiliers, y compris les terrains et les biens résidentiels et commerciaux.
Les entreprises étrangères s'immatriculent à la GST en Australie dès lors qu'elles dépassent le seuil de chiffre d'affaires soumis à la GST. Ce seuil est dépassé si :
- le chiffre d'affaires soumis à la GST du mois en cours et des 11 mois précédents atteint ou dépasse 75 000 AUD au total, ou
- le chiffre d'affaires soumis à la GST prévu pour le mois en cours et les 11 mois suivants devrait atteindre ou dépasser 75 000 AUD.
Dans les mêmes conditions, le seuil applicable aux organismes à but non lucratif est fixé à 150 000 AUD ou plus.
Processus d'immatriculation à la GST
Entreprises nationales
Une fois l'ABN obtenu, les entreprises peuvent s'immatriculer à la GST de plusieurs façons :
- via les services en ligne pour les entreprises de l'Australian Taxation Office (ATO),
- par téléphone à un numéro dédié,
- par l'intermédiaire d'un agent fiscal enregistré ou d'un agent de business activity statement (BAS),
- en remplissant le formulaire Add a new business account (NAT 2954), que les entreprises peuvent commander via le service de commande de publications de l'ATO.
Lorsque l'ATO traite la demande, il notifie par écrit à l'entreprise les informations relatives à son immatriculation à la GST, notamment la date d'effet de l'immatriculation et les informations relatives à l'ABN si l'entreprise ne les a pas encore reçues.
Entreprises étrangères
Les entreprises étrangères peuvent choisir entre :
- le processus d'immatriculation simplifié,
- le processus d'immatriculation standard.
Immatriculation simplifiée à la GST
L'immatriculation simplifiée à la GST est ouverte aux entreprises étrangères, aux commerçants, aux opérateurs de plateformes de distribution électronique (EDP) et aux réexpéditeurs de biens. Cette option s'adresse à ceux qui n'ont pas besoin d'un ABN mais réalisent des ventes rattachées à l'Australie, telles que des services importés, des produits numériques et des biens importés de faible valeur vendus à des consommateurs australiens. Elle permet aux entreprises de s'immatriculer, de déclarer et de payer la GST rapidement et facilement en ligne, sans possibilité de récupérer les crédits de GST, y compris les crédits sur les importations taxables.
Pour s'immatriculer sous le régime simplifié, les entreprises étrangères doivent :
- créer un compte AUSid pour les entités étrangères à immatriculation limitée accédant aux services en ligne pour les non-résidents afin de déclarer et de payer la GST, et
- effectuer l'immatriculation en ligne et créer un compte de service en ligne pour non-résidents à l'aide de leur AUSid.
Immatriculation standard à la GST
L'immatriculation standard à la GST s'applique aux entreprises étrangères qui sont éligibles à un ABN ou en possèdent déjà un, réalisent des ventes rattachées à l'Australie, souhaitent émettre des factures fiscales et souhaitent récupérer les crédits de GST. Pour participer au système standard de la GST, les entreprises doivent s'immatriculer pour obtenir un ABN, vérifier leur identité, déposer leur BAS et payer la GST mensuellement ou trimestriellement.
Il est important de noter que l'immatriculation électronique depuis l'étranger n'est pas possible et que les entreprises étrangères peuvent avoir besoin de faire appel à un agent fiscal enregistré en Australie.
Le processus d'immatriculation dépend du fait que l'entreprise étrangère doit demander un ABN ou en possède déjà un. Si elle doit en demander un, l'entreprise étrangère doit se rendre sur l'Australian Business Register et demander un ABN pour les entreprises situées hors d'Australie. Les entreprises étrangères doivent fournir des preuves d'identité supplémentaires lorsqu'elles demandent un ABN ; celles-ci doivent être certifiées conformes à l'original par un certificateur agréé, tel qu'un notaire public, une ambassade, un haut-commissariat ou un consulat.
Si l'entreprise étrangère possède déjà un ABN, elle peut mener à bien le processus d'immatriculation en contactant l'ATO ou avec l'aide de son agent fiscal enregistré en Australie ou de son agent BAS.
Immatriculation rétroactive à la GST
En Australie, les entreprises peuvent demander une immatriculation rétroactive à la GST. Pour les périodes d'imposition commençant le 1er juillet 2012 ou après cette date, la rétroactivité d'une immatriculation à la GST est limitée à quatre ans. Cela signifie que, sauf en cas de fraude ou d'évasion, l'ATO ne peut pas antidater une immatriculation à la GST de plus de quatre ans, et les entreprises ne sont pas tenues de s'immatriculer pour une période antérieure à cette date.
Sanctions en cas de défaut d'immatriculation à la GST
Si une entreprise ne s'immatricule pas à la GST alors qu'elle y est tenue, elle peut être redevable de la GST sur les ventes réalisées à compter de la date à laquelle elle aurait dû s'immatriculer, même si elle n'a pas inclus la GST dans les prix de ces ventes.
La sanction pour défaut de demande ou d'annulation d'une immatriculation à la GST lorsque cela est requis est de 20 penalty units.
Lorsqu'une entreprise est tenue de déposer ou de déclarer la GST à une date précise mais ne respecte pas ce délai, elle peut se voir infliger une sanction pour dépôt tardif (Failure to Lodge, FTL). L'entreprise reçoit généralement d'abord un avertissement par téléphone ou par écrit. Si l'ATO doit appliquer une sanction FTL, il notifie par écrit à l'entreprise le motif de la sanction, son montant et la date d'échéance du paiement, qui intervient au plus tard 14 jours après la réception de la notification.
L'ATO calcule les sanctions FTL en fonction de la taille de l'entreprise et du temps écoulé depuis la date limite de dépôt :
- Petites entreprises : la sanction FTL est calculée à raison d'une penalty unit par période de 28 jours, entamée ou non, de retard de la déclaration ou de l'état, dans la limite de cinq penalty units.
- Entreprises moyennes : la penalty unit de la sanction FTL est calculée au taux de 2. Sont considérées comme des entreprises moyennes celles qui sont des medium withholders au titre de la retenue à la source PAYG, ou dont le revenu imposable ou le chiffre d'affaires soumis à la GST actuel est compris entre 1 million et 20 millions d'AUD.
- Grandes entreprises : la penalty unit de la sanction FTL est calculée au taux de 5. Sont considérées comme de grandes entreprises celles qui sont des large withholders au titre de la retenue à la source PAYG, ou dont le revenu imposable ou le chiffre d'affaires soumis à la GST actuel atteint ou dépasse 20 millions d'AUD.
- Entreprises multinationales importantes : la penalty unit de la sanction FTL est calculée au taux de 500. La notion d'entreprise multinationale importante (significant global business) permet de déterminer si une entreprise est soumise à diverses obligations fiscales et déclaratives.
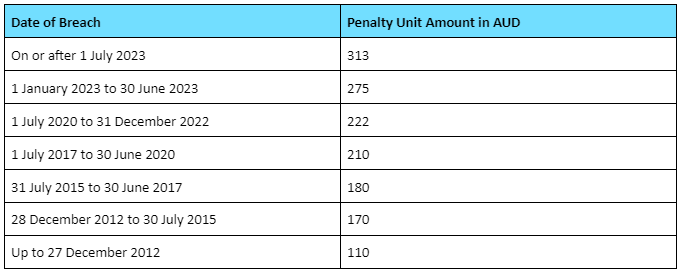
Montant de la penalty unit
Conclusion
Au fil des ans, le système australien de la GST a évolué pour s'adapter aux pratiques commerciales modernes et aux avancées technologiques, notamment par des changements apportés au processus d'immatriculation des entreprises étrangères. Comprendre les conditions, seuils et processus d'immatriculation est essentiel, pour les entreprises nationales comme étrangères, afin d'assurer la conformité et d'éviter les sanctions.
Source : Australian Taxation Office - Registering for GST, Australian Taxation Office - Non-resident businesses and GST, Australian Taxation Office - Simplified GST registration, Australian Taxation Office - Standard GST registration

