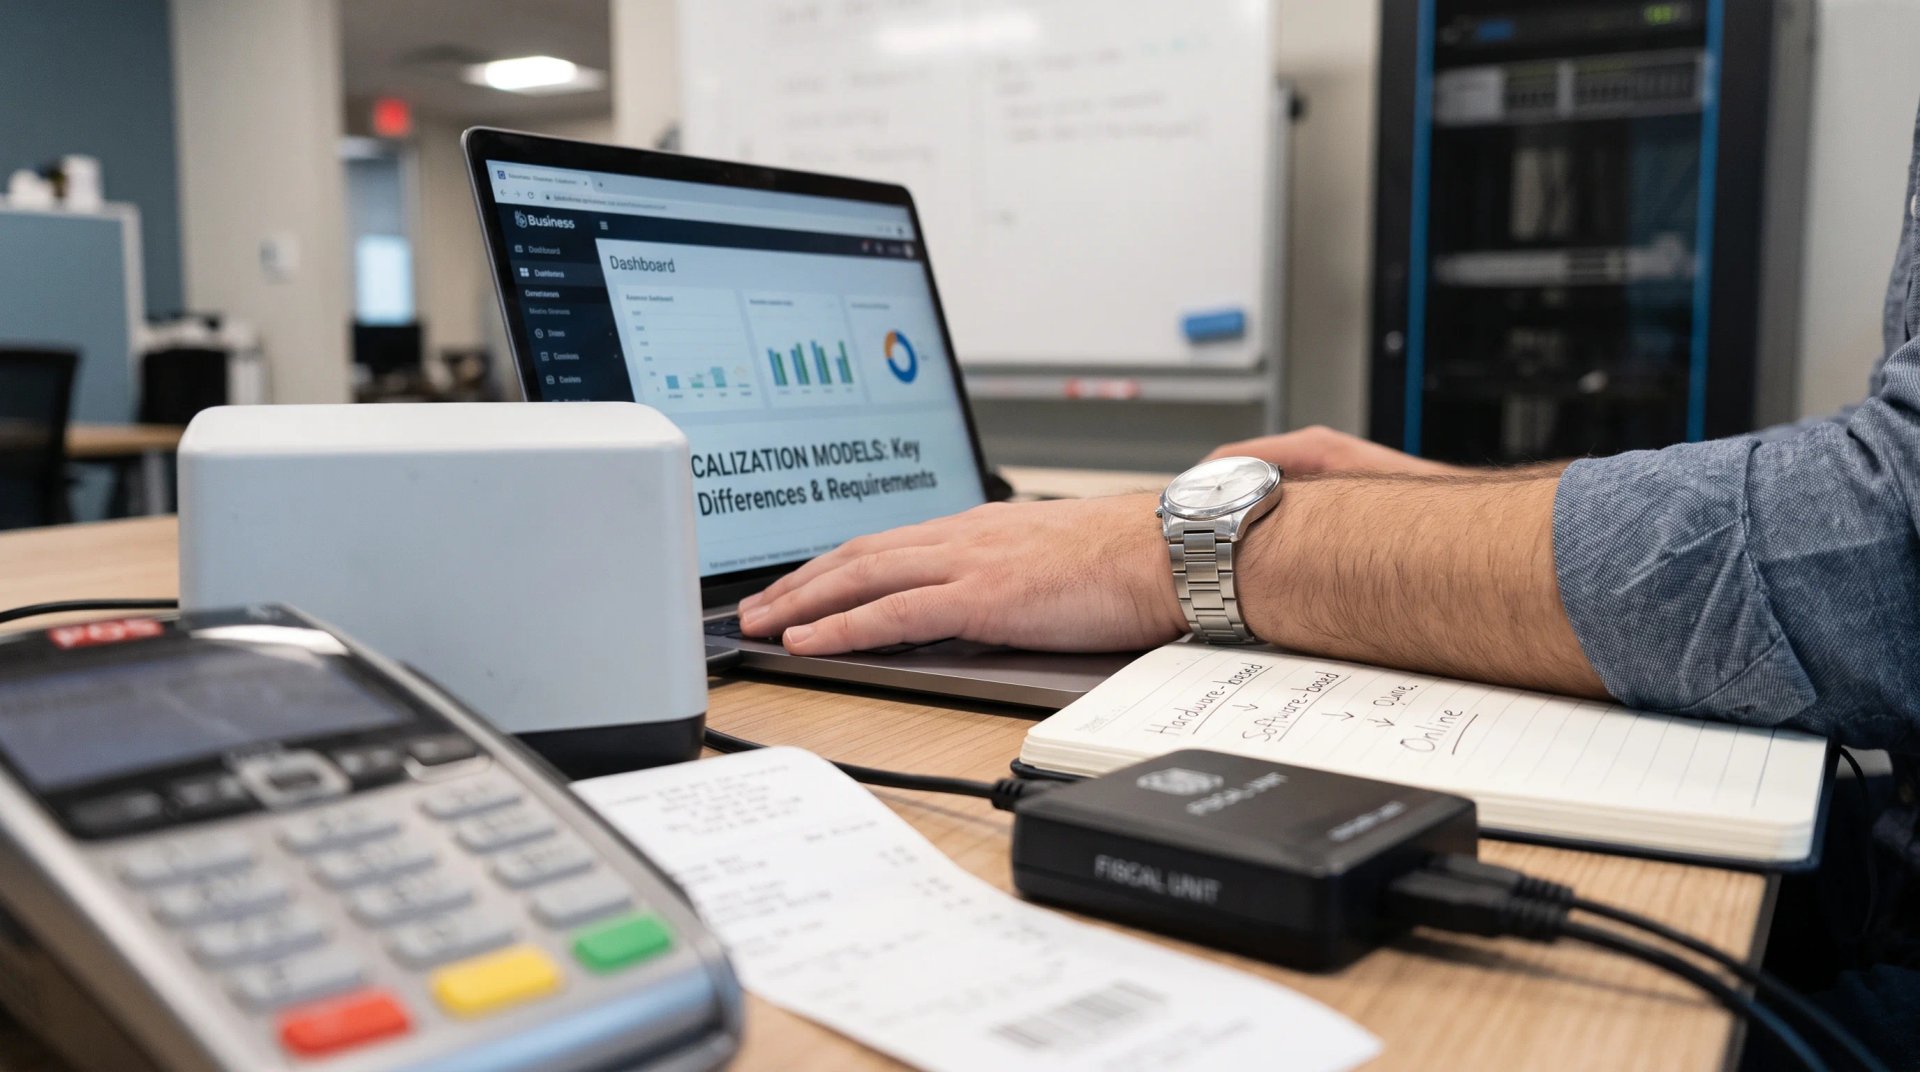
La fiscalisation peut se définir comme un ensemble de règles juridiques et techniques servant à assurer le suivi des enregistrements fiscaux, à contrôler les données de transaction et à garantir le calcul et la collecte corrects des impôts. Si les systèmes nationaux diffèrent, ils précisent généralement quels contribuables sont concernés, quels documents fiscaux peuvent être émis, comment les données de transaction doivent être enregistrées et conservées, et si les informations doivent être communiquées à l'administration fiscale.
La fiscalisation peut être regroupée en quatre grands modèles : la fiscalisation matérielle, la fiscalisation logicielle, la fiscalisation combinée matériel-logiciel et la fiscalisation en ligne. La principale différence tient au lieu où s'opère le contrôle fiscal et à la manière dont les informations de transaction sont protégées, conservées et déclarées. Dans chaque modèle, les informations fiscales font partie de l'enregistrement fiscal de la transaction et doivent rester cohérentes avec le ticket et les données POS associées.
Exigences communes à tous les modèles de fiscalisation
La fiscalisation renforce le contrôle du chiffre d'affaires du commerce de détail et réduit les possibilités de manipuler les données de transaction. Les règles portent couramment sur l'émission des tickets, les mentions obligatoires, l'enregistrement des transactions, leur conservation, la communication avec les administrations et les contrôles.
Les informations de TVA ou de GST font partie de l'enregistrement de la transaction. Selon le modèle, elles peuvent être traitées par un dispositif fiscal ou une application POS, stockées localement ou dans le cloud, transmises à l'administration fiscale et transférées vers les systèmes comptables. Les enregistrements fiscaux peuvent également couvrir d'autres traitements fiscaux, notamment les droits d'accise, les exonérations et certaines transactions avec des clients étrangers.
Fiscalisation matérielle
La fiscalisation matérielle repose sur un dispositif fiscal officiellement homologué, comme une caisse enregistreuse électronique ou une imprimante fiscale. Le POS fournit les données fiscales au dispositif, qui traite les informations selon des règles définies par la loi. Si le dispositif fiscal imprime le ticket, son micrologiciel peut déterminer la mise en page, les mentions obligatoires, l'ordre des informations et d'autres limites techniques.
Les données fiscales sont généralement stockées dans une mémoire fiscale inviolable ou un journal fiscal. Certains systèmes matériels transmettent aussi des informations à l'administration fiscale, mais pas nécessairement en temps réel. Le calcul et la déclaration de la TVA doivent concorder entre le dispositif fiscal, le système POS et, le cas échéant, les données dont dispose l'administration.
Les exigences importantes comprennent généralement l'homologation du dispositif, l'enregistrement avant le début des ventes, la maintenance, l'entretien par un prestataire agréé et des règles de déclaration définies. De nombreuses fonctions étant pilotées par le dispositif, ce modèle est généralement moins flexible.
Fiscalisation logicielle
La fiscalisation logicielle déplace la principale fonction de conformité vers l'application POS. Un matériel fiscal dédié n'est généralement pas requis, mais le logiciel peut devoir faire l'objet d'une certification officielle portant sur des domaines tels que le traitement des données, la sécurité, la signature numérique, le chaînage des transactions, les accès et la journalisation.
Les données fiscales sont principalement conservées par le commerçant, tandis que les règles locales peuvent définir le format du journal, le format d'export et la durée de conservation. Lorsqu'une déclaration en ligne est prévue, les données peuvent également être conservées par l'administration fiscale. Le calcul et la déclaration de la TVA doivent rester cohérents avec les enregistrements fiscaux.
Ce modèle peut prendre en charge les POS classiques, les POS mobiles, les boutiques en ligne, les caisses en libre-service et les distributeurs automatiques. La mise en page des tickets est plus souple, même si les commerçants doivent utiliser la version certifiée du logiciel et respecter les exigences locales de conservation et de déclaration.
Fiscalisation combinée matériel-logiciel
La fiscalisation combinée fait appel à la fois à un matériel défini et à des fonctions logicielles obligatoires. Le POS fournit les données de transaction à un dispositif fiscal ou à un service prédéfini, tandis que la signature numérique, le chaînage des transactions, une mémoire fiscale, un journal fiscal ou un stockage dans le cloud peuvent protéger l'intégrité des données.
Les informations fiscales sont normalement stockées dans le dispositif ou le cloud, ainsi que dans le système POS. La transaction enregistrée et le ticket imprimé doivent concorder, y compris pour le calcul de la TVA. Selon le pays, une communication directe avec l'administration fiscale peut ne pas être requise, mais l'export des données fiscales peut néanmoins être obligatoire à des fins de déclaration ou de contrôle.
Ce modèle offre plus de flexibilité que la fiscalisation traditionnelle reposant uniquement sur le matériel, tout en conservant des exigences relatives aux dispositifs ou services homologués, à l'enregistrement et à des mécanismes de sécurité spécifiques.
Fiscalisation en ligne
La fiscalisation en ligne place généralement l'administration fiscale directement dans le flux des transactions. Elle repose couramment sur une communication bidirectionnelle fondée sur un modèle requête-réponse : les informations fiscales sont signées numériquement et transmises en ligne, et l'administration renvoie une réponse d'autorisation ou de validation liée à la transaction.
Les données fiscales sont stockées auprès de l'administration fiscale, ce qui permet un accès à distance aux informations déclarées. La communication peut être directe et en temps réel, et les tickets peuvent comporter des codes de sécurité ou d'autorisation. Les modèles en ligne ne nécessitent généralement pas d'équipement fiscal dédié.
La connectivité est un enjeu opérationnel majeur. Les règles définissent couramment comment les tickets sont émis pendant les périodes hors ligne, comment les transactions sont stockées et à quel moment elles doivent ensuite être transmises ou réautorisées. Le calcul et la déclaration de la TVA doivent toujours concorder avec les données fiscales de la transaction.
Conclusion
Les quatre modèles de fiscalisation recourent à des technologies différentes mais poursuivent le même objectif : un enregistrement fiable des transactions de détail et un meilleur contrôle des informations fiscales. Les systèmes matériels confient le contrôle à des dispositifs homologués, les systèmes logiciels à des applications certifiées, les modèles combinés le répartissent entre le matériel et le logiciel, et les systèmes en ligne relient directement la transaction à l'administration fiscale.
Pour les commerçants, les questions essentielles sont de savoir où les données fiscales sont traitées et conservées, si les transactions doivent être transmises à l'administration, quelle certification ou quel enregistrement est requis, et comment les informations de TVA doivent figurer dans l'enregistrement fiscal.