

La TVA en Grèce - Trois types de taux
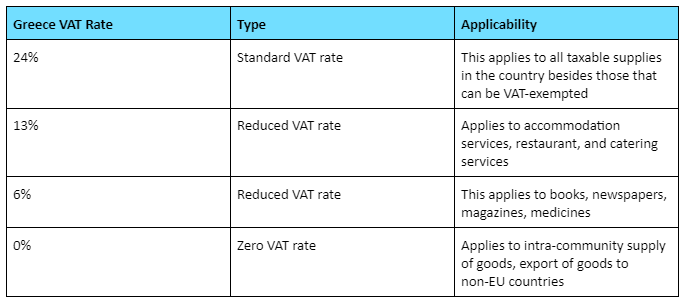
Il existe trois types de taux de TVA en Grèce :
- le taux de TVA normal,
- les taux de TVA réduits,
- le taux de TVA nul.
Combien est la TVA dans les régions de Grèce ?
Le ministère grec de l'Économie et des Finances a réduit de 30 % l'ensemble des taux applicables sur les îles égéennes de Léros, Lesbos, Kos, Samos et Chios. Ainsi, le taux de TVA normal y est de 17 % et les taux de TVA réduits de 9 % et 4 %.
Ces taux s'appliquent aux biens situés sur ces îles et vendus par des assujettis établis sur l'une de ces îles, ou vendus par un assujetti non établi sur ces îles. Dans ce dernier cas, les biens doivent être livrés sur ces îles à un acheteur qui y est établi ou situé.
S'agissant de la fourniture de services, ces taux de TVA particuliers s'appliquent lorsque les deux conditions suivantes sont réunies :
- les services sont fournis par l'assujetti établi sur ces îles, c'est-à-dire qu'il y dispose d'un siège social, d'une direction ou d'une succursale fournissant ces services de manière permanente, et
- les services sont fournis au sein de ces îles.
Seuil d'immatriculation à la TVA
La législation relative à la TVA contient des informations pertinentes sur le seuil de TVA en Grèce et les dispositions applicables. L'interprétation des informations pertinentes communiquées par les agents de l'administration fiscale constitue également une source d'information utile.
Il n'existe aucun seuil de TVA en Grèce, que ce soit pour les entreprises résidentes ou non résidentes. Cela signifie que toutes les entreprises disposant d'un siège social ou d'un établissement stable en Grèce qui exercent des activités taxables, des activités exonérées ouvrant droit à déduction de la TVA déductible, ou des activités taxables hors de Grèce ouvrant droit à déduction, doivent s'immatriculer à la TVA, quel que soit leur revenu annuel.
Autrement dit, les entreprises résidentes comme non résidentes doivent s'immatriculer à la TVA si elles exercent des activités taxables.
De même, il n'existe aucun seuil d'immatriculation pour les prestataires de services fournis par voie électronique établis hors de l'UE.
La Grèce a mis en place un seuil d'immatriculation à la TVA harmonisé à l'échelle de l'UE de 10 000 EUR pour les ventes à distance intracommunautaires de biens et les prestations de services B2C.
Types d'activités taxables en Grèce
En vertu de la loi grecque sur la TVA, toute personne physique ou morale, résidente ou étrangère, peut être considérée comme un assujetti si elle exerce une activité économique indépendante, quels que soient les buts et les résultats de cette activité.
Les activités considérées comme des activités économiques ou taxables sont les suivantes :
- la livraison de biens et la fourniture de services en Grèce à titre onéreux ;
- les services relevant de l'autoliquidation reçus par un assujetti en Grèce ;
- l'exportation et l'importation de biens ;
Processus d'immatriculation à la TVA
En l'absence de seuil d'immatriculation à la TVA, toutes les entreprises qui exercent des activités taxables doivent s'immatriculer auprès de l'administration fiscale. À cette occasion, elles reçoivent un numéro d'immatriculation fiscale qu'elles utilisent pour toutes les questions fiscales, y compris la TVA.
Immatriculation à la TVA en Grèce pour les entreprises nationales
Le processus d'immatriculation à la TVA, les documents requis et les formulaires fiscaux applicables aux entreprises nationales dépendent de leur forme juridique et de leur adresse enregistrée.
Le délai nécessaire pour obtenir un numéro de TVA est généralement d'une semaine à compter de la transmission de l'ensemble des documents requis.
Immatriculation à la TVA en Grèce pour les entreprises étrangères
Le processus d'immatriculation à la TVA des entreprises étrangères en Grèce dépend du fait que l'entreprise est établie dans un État membre de l'UE ou dans un pays tiers.
Les entreprises établies dans l'UE peuvent s'immatriculer directement à la TVA en Grèce par correspondance électronique avec le bureau des impôts compétent à Athènes. Après réception du formulaire d'immatriculation, le bureau des impôts vérifie l'ensemble des données, enregistre l'entreprise dans le système TAXIS et délivre un numéro d'immatriculation à la TVA. Une fois cette procédure achevée, les entreprises établies dans l'UE reçoivent toutes les informations par courriel.
En revanche, les entreprises hors UE doivent désigner un représentant fiscal pour mener à bien le processus d'immatriculation à la TVA. Le représentant fiscal doit soumettre à l'administration fiscale, avec le formulaire d'immatriculation, des documents tels qu'une procuration et les statuts traduits en grec.
Déclarations de TVA en Grèce
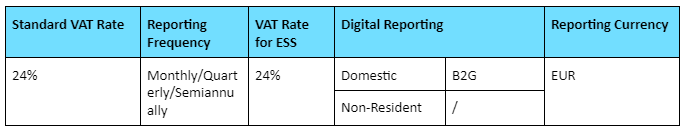
Qu'elles soient nationales ou étrangères, les entreprises immatriculées à la TVA en Grèce doivent déposer des déclarations de TVA mensuelles ou trimestrielles via le système public TAXISnet. Dans certains cas, des déclarations semestrielles sont exigées.
Les organismes du secteur public et les entreprises tenant une comptabilité en partie double doivent déposer des déclarations de TVA mensuelles, tandis que les entreprises tenant une comptabilité en partie simple et celles exemptées des obligations comptables doivent déposer des déclarations trimestrielles.
Les entreprises relevant d'un régime forfaitaire doivent déposer une déclaration de TVA papier tous les six mois. Lorsqu'une entreprise exerce à la fois des activités relevant d'un régime forfaitaire et une autre activité taxable, une déclaration de TVA semestrielle et une déclaration de TVA relative aux autres activités sont exigées.
La date limite de dépôt de la déclaration de TVA est le dernier jour du mois suivant la période de déclaration, quel que soit le type de déclaration de TVA.
Sanctions en cas de défaut de dépôt de la déclaration fiscale
Le non-respect des règles d'immatriculation à la TVA en Grèce et des délais de dépôt des déclarations de TVA peut entraîner des sanctions financières et des intérêts.
Lorsque des déclarations de TVA inexactes sont déposées, entraînant un non-paiement, un paiement partiel ou un remboursement de TVA, et que l'administration fiscale le constate lors d'un contrôle, les entreprises peuvent être sanctionnées à hauteur de 50 % de la TVA due. La même sanction s'applique en cas de non-dépôt d'une déclaration de TVA.
Le dépôt tardif des déclarations de TVA entraîne des sanctions procédurales de 102,40 EUR et de 500 EUR, selon le type de règles comptables applicables à l'entreprise.
Le dépôt tardif d'une déclaration de TVA rectificative n'entraîne pas de sanction procédurale si la déclaration de TVA initiale a été déposée dans les délais. Des intérêts peuvent toutefois être calculés en cas de retard de paiement.
Si une entreprise ne s'immatricule pas à la TVA dans les délais mais finit par le faire volontairement, la sanction est de 102,40 EUR. En revanche, si elle omet totalement de s'immatriculer à la TVA, la sanction est de 2 500 EUR.
Règles de TVA applicables aux services fournis par voie électronique
En vertu de la directive TVA de l'UE 2006/112/CE, seuls les services fournis de manière automatisée, avec une intervention humaine minimale voire nulle, au moyen d'Internet peuvent être considérés comme des services fournis par voie électronique (ESS)
En tant qu'État membre de l'UE, la Grèce a, comme les autres pays de l'UE, adopté la définition standard des ESS dans sa législation nationale.
Règles de taxation des ESS :
Une règle harmonisée à l'échelle de l'UE régit la fourniture B2B d'ESS, ce qui signifie que le lieu de la prestation est celui où le client est établi. De même, les entreprises hors UE doivent se conformer aux règles de l'UE relatives à la fourniture B2C d'ESS et calculer la TVA dans le pays où réside le consommateur.
Le seuil de 10 000 EUR est déterminant pour établir les règles de TVA applicables aux ventes à distance de biens et aux ESS B2C. Les entreprises qui dépassent ce seuil appliquent les taux de TVA du pays où se trouve le client. À l'inverse, les entreprises qui restent en deçà du seuil peuvent appliquer les taux de TVA de leur pays ou s'inscrire volontairement aux régimes du guichet unique (OSS).
Combien est la TVA en Grèce sur les ESS ?
Le taux de TVA en Grèce applicable aux ESS est de 24 %.
Règles applicables au commerce électronique
Les règles applicables au commerce électronique ont beaucoup évolué ces dernières années, et les changements de 2021 sont les plus importants, car ils ont introduit un nouveau seuil de 10 000 EUR harmonisé à l'échelle de l'UE et élargi le Mini-OSS, désormais connu sous le nom d'OSS. Ces changements apportés au Mini-OSS ont instauré le guichet unique à l'importation (IOSS) pour les ventes B2C de biens importés en provenance de pays tiers d'une valeur maximale de 150 EUR.
Par ailleurs, des règles relatives au fournisseur présumé ont été introduites pour les plateformes numériques, celles-ci devenant redevables de la TVA.
Depuis 2021, le système OSS comporte trois régimes :
- le régime de l'Union,
- le régime hors Union,
- le régime d'importation.
Déclarations TVA au niveau de l'UE
En Grèce, les entreprises doivent déposer à la fois l'EC Sales List et l'Intrastat.
EC Sales List
Les entreprises nationales comme étrangères immatriculées à la TVA en Grèce doivent déposer des EC Sales Lists (ESL) mensuelles par voie électronique. Les opérations telles que les livraisons et acquisitions intracommunautaires de biens et de services soumis à l'autoliquidation doivent figurer dans les déclarations ESL.
L'ESL est déposée lorsque l'opération concernée a lieu ; une ESL nulle n'est pas requise en l'absence de telles opérations.
La date limite de dépôt de l'ESL est le 26 du mois suivant la période de déclaration, et les entreprises qui ne respectent pas cette règle s'exposent à une sanction de 100 EUR.
Intrastat
Les entreprises tenues de déposer des déclarations Intrastat sont celles dont les importations intracommunautaires dépassent le seuil de 150 000 EUR ou dont les exportations intracommunautaires atteignent 90 000 EUR. L'Intrastat est déposé par voie électronique auprès de l'Autorité statistique hellénique (EL.STAT).
Déclaration numérique
Entreprises locales
Les entreprises locales en Grèce ne doivent émettre des factures électroniques que pour les transactions B2G, via la plateforme nationale MyData. En attendant l'introduction de règles obligatoires, les entreprises peuvent émettre volontairement des factures pour les transactions B2B au moyen du service MyData.

