
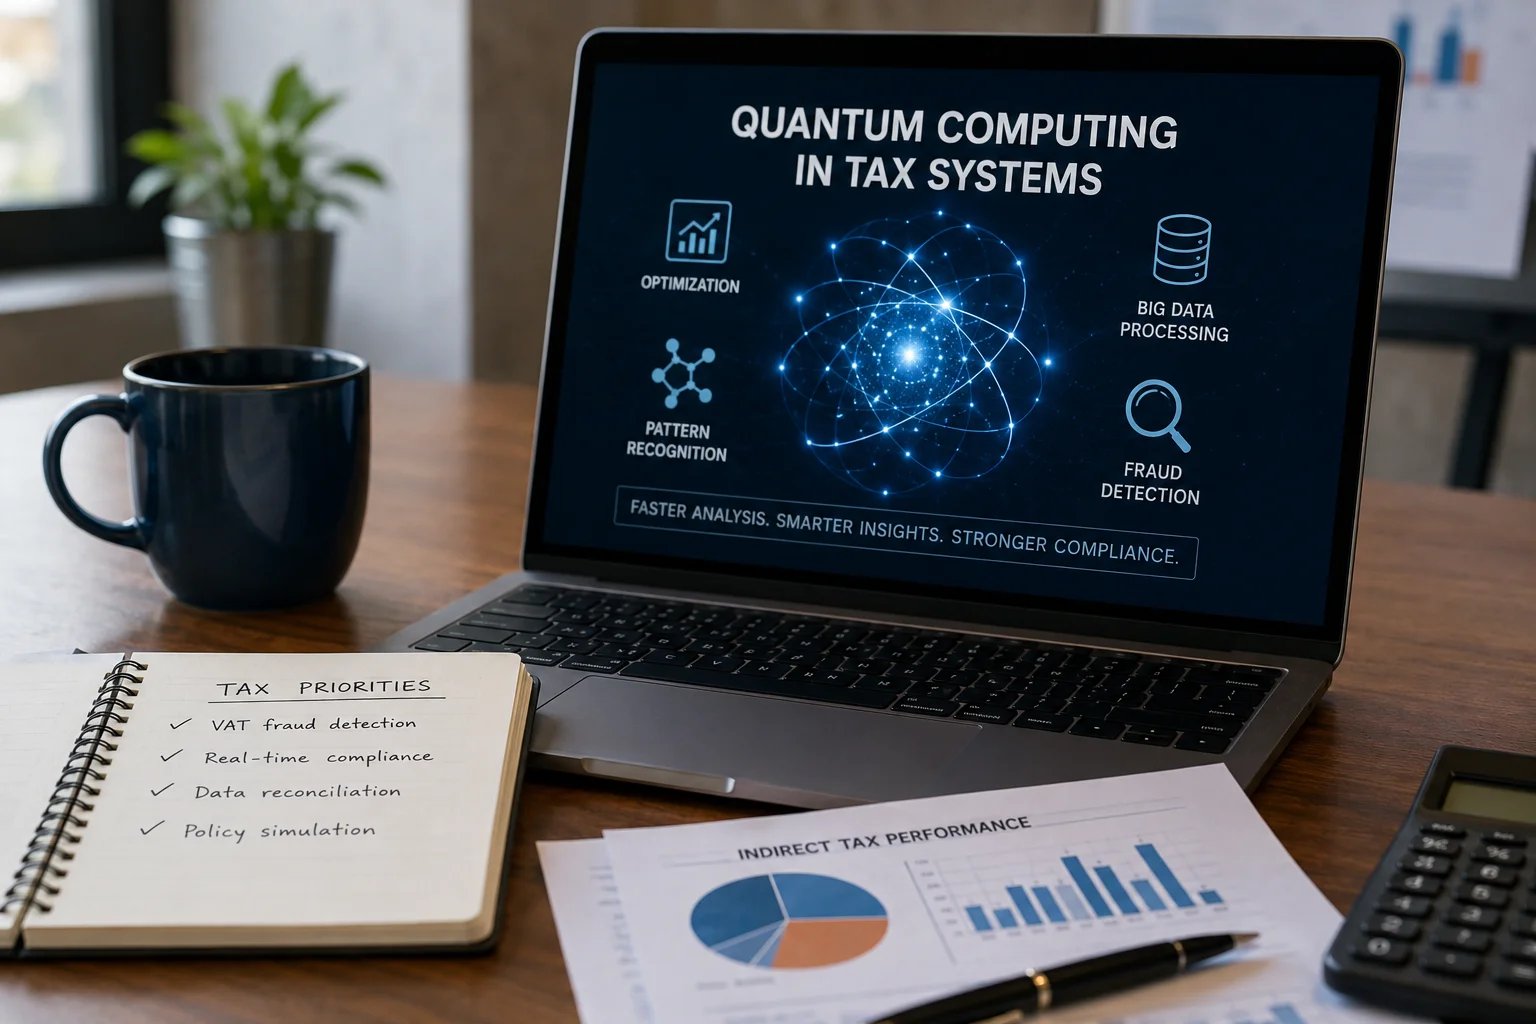
Alors que toute l'attention se porte sur l'impact de l'IA dans la conformité fiscale, l'informatique quantique semble injustement reléguée au second plan. En tant que l'une des technologies les plus transformatrices du XXIe siècle, elle promet de bouleverser la manière dont les problèmes de calcul complexes sont résolus.
L'informatique quantique n'est pas utile pour tout type de problème, mais elle peut offrir des avantages majeurs pour certaines catégories précises où les ordinateurs classiques peinent. Les impôts indirects, en particulier la TVA, la GST et les droits de douane, sont particulièrement concernés, car ils reposent sur des volumes massifs de données transactionnelles, une coordination multi-juridictionnelle et une validation continue de la conformité.
Qu'est-ce que l'informatique quantique ?
La mécanique quantique étant notoirement complexe et fondamentalement différente de la physique classique, au point d'être difficile à accepter pleinement dans ses implications, même pour certains des plus grands esprits scientifiques, tenter d'enseigner la physique sous-jacente ne serait ni utile ni pertinent. Il est toutefois nécessaire d'expliquer les bases de cette technologie pour comprendre son lien avec les impôts indirects et, plus précisément, dans quels cas elle pourrait être utilisée.
L'informatique quantique conjugue informatique et ingénierie, en s'appuyant sur les principes de la mécanique quantique pour traiter des problèmes hors de portée des ordinateurs classiques les plus puissants. En d'autres termes, il s'agit d'un domaine de recherche pluridisciplinaire, comprenant le développement de matériel quantique et la conception d'algorithmes quantiques spécialisés.
Une fois pleinement développée, elle devrait résoudre certains problèmes hautement complexes bien plus rapidement que les superordinateurs traditionnels, réduisant potentiellement à quelques heures ou minutes des tâches qui prendraient des milliers d'années sur des machines classiques.
Les capacités de l'informatique quantique pertinentes pour la fiscalité
Fondamentalement, les systèmes d'impôts indirects reposent sur la collecte et le traitement de données, le rapprochement, la détection d'anomalies et, dans une certaine mesure, la prévision. L'informatique quantique est particulièrement conçue pour ce type de problèmes de calcul. Plus précisément, les ordinateurs quantiques devraient être les plus utiles dans deux grands domaines : la simulation de systèmes physiques et la détection de schémas dans des données complexes. Si le premier domaine peut sembler moins pertinent pour les impôts indirects, le second est essentiel.
L'une des capacités les plus pertinentes est l'optimisation. Par exemple, le rapprochement continu des factures à travers les chaînes d'approvisionnement et les juridictions pourrait être optimisé par des algorithmes quantiques. Une autre capacité clé de cette technologie est la reconnaissance de schémas. Combinée à l'IA et à des modèles d'apprentissage automatique améliorés par le quantique, cette capacité pourrait améliorer l'aptitude à détecter les irrégularités en matière de conformité fiscale plus tôt et avec plus de précision. Par ailleurs, les gouvernements, ou plus précisément les administrations fiscales, pourraient tirer un profit considérable de ses capacités de simulation.
Principaux cas d'usage du quantique dans les systèmes d'impôts indirects
Le traitement précis de mégadonnées en quelques minutes plutôt qu'en heures ou en jours, associé à la reconnaissance de schémas, implique directement que l'informatique quantique aura, dans la fiscalité indirecte, son plus grand impact sur la détection de la fraude à la TVA. La fraude à la TVA, en particulier la fraude intracommunautaire à l'opérateur défaillant (MTIC), l'une de ses formes les plus répandues, repose sur l'exploitation des failles du suivi des transactions transfrontalières.
Grâce à une analyse renforcée des réseaux de flux de transactions, cette technologie pourrait permettre aux administrations fiscales d'identifier des schémas suspects sur des millions de factures en quasi temps réel. Il en résulterait une réduction significative des pertes de recettes et une efficacité accrue. En outre, en identifiant les anomalies en temps réel, la technologie a le potentiel de réduire sensiblement la fraude à la TVA.
L'informatique quantique pourrait également contribuer au développement de systèmes de conformité fiscale entièrement dynamiques. Un tel système ne reposerait pas sur de simples déclarations fiscales périodiques par les assujettis. Il exigerait et permettrait plutôt une interaction en temps réel entre les assujettis et des moteurs fiscaux capables de valider instantanément les transactions au moment où elles se produisent. La prise en charge de calculs à haut volume et le rapprochement continu entre juridictions pourraient avoir une incidence significative sur le traitement en arrière-plan requis par de tels systèmes.
Par ailleurs, les gouvernements pourraient utiliser cette technologie pour la simulation de politiques avant l'adoption des lois. Prédire l'impact intégral des réformes fiscales est difficile en raison de la complexité des comportements économiques. L'informatique quantique pourrait résoudre ce problème en fournissant des simulations plus avancées, modélisant simultanément de multiples variables en interaction, telles que le comportement des consommateurs, les ajustements des chaînes d'approvisionnement et les réactions du commerce transfrontalier. Par exemple, les décideurs politiques pourraient tester l'impact d'une modification des taux de TVA avant de la mettre en œuvre dans l'économie réelle.
Les risques de l'avenir fiscal quantique
Le premier risque, et peut-être le plus critique, est la cybersécurité. De nombreux systèmes de chiffrement actuels reposent sur des problèmes mathématiques difficiles à résoudre pour les ordinateurs classiques, mais qui pourraient être vulnérables aux algorithmes quantiques. Par conséquent, les données fiscales sensibles et les transactions financières seraient exposées à un risque accru dans un monde post-quantique.
Un rythme d'adoption inégal constitue un autre risque considérable. L'écart technologique mondial en matière de fiscalité pourrait se creuser davantage, les administrations fiscales avancées des économies développées acquérant des avantages analytiques significatifs sur les pays en développement. Fait notable, une dépendance excessive à l'égard de ces systèmes hautement complexes pourrait introduire de nouvelles formes d'erreurs systémiques ou de biais dans l'application de l'impôt.
Réflexions finales
Même si l'informatique quantique est encore loin de pouvoir remplacer le système fiscal existant, les entreprises devraient suivre de près les évolutions de cette technologie. Son impact sur les impôts indirects sera vraisemblablement évolutif plutôt que révolutionnaire. Cela signifie que des systèmes hybrides, combinant l'informatique classique à de premières applications quantiques, apparaîtront d'abord. La détection de la fraude, l'optimisation et la modélisation des données sont les domaines les plus susceptibles d'être concernés.
Compte tenu de la manière dont les systèmes d'impôts indirects ont déjà évolué sous l'effet d'une transformation numérique rapide, à travers les obligations de facturation électronique, la déclaration en temps réel et l'analytique avancée, l'informatique quantique s'inscrira dans la continuité de cette trajectoire plutôt que comme une rupture soudaine. À mesure que la technologie gagnera en maturité et deviendra plus accessible, elle devrait devenir une composante à part entière de l'infrastructure fiscale, permettant une administration de l'impôt plus efficace, plus précise et plus réactive.
Toutefois, la pleine réalisation du potentiel de l'informatique quantique ne sera pas déterminée par la seule capacité technologique, mais par la manière dont les gouvernements et les institutions géreront efficacement son intégration dans des systèmes fiscaux juridiquement et économiquement complexes.

