
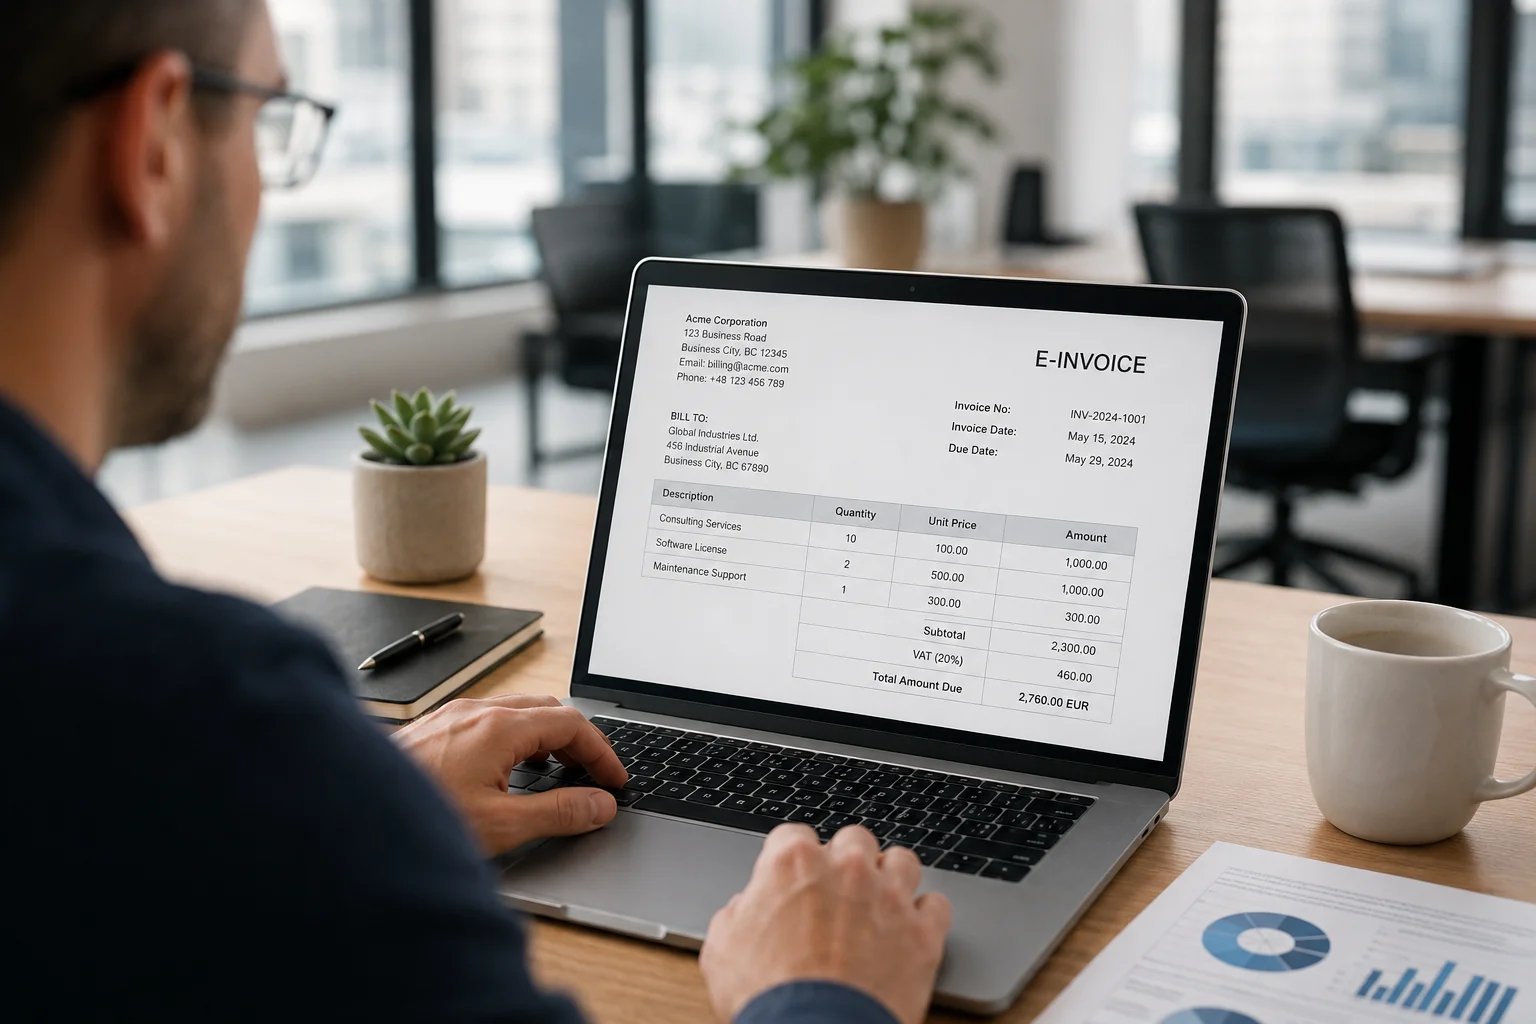
Partout dans le monde, la facturation électronique est devenue un pilier central des marchés publics numériques et, de plus en plus, de la conformité fiscale B2B. Les systèmes de facturation électronique sont conçus pour garantir que les factures ne sont pas seulement échangées par voie électronique, mais aussi structurées de manière à permettre un traitement, une validation et une déclaration automatisés. Le passage à un système de facturation électronique plus structuré et automatisé est motivé par la nécessité de réduire l'écart de TVA, la fraude à la TVA, d'améliorer l'efficacité et d'harmoniser des systèmes nationaux fragmentés.
La facturation électronique est devenue l'une des principales technologies qui transforment les régimes fiscaux à l'échelle mondiale, et l'UE ne fait pas exception. En outre, avec le SAF-T, la facturation électronique est devenue la pierre angulaire du cadre des obligations de déclaration numérique de l'UE. C'est pourquoi comprendre la facturation électronique de l'UE constitue l'une des priorités de conformité et d'affaires les plus importantes pour les organisations opérant sur le marché unique de l'UE.
Le concept de facturation électronique dans l'UE
La facturation électronique dans l'UE désigne l'émission et l'échange de factures dans un format entièrement numérique et structuré entre un fournisseur et un acheteur. Les PDF ou les documents numérisés ne sont pas considérés comme des factures électroniques, car ce ne sont pas des fichiers de données créés, envoyés et reçus de manière structurée permettant un traitement automatisé par des systèmes informatiques.
L'une des principales caractéristiques des factures électroniques est que les données qu'elles contiennent, telles que les prix, les quantités et les descriptions, sont encodées dans un format lisible par machine. Cela permet aux systèmes comptables des acheteurs d'importer et de traiter automatiquement les données, sans aucune saisie ni interprétation manuelle. Il en résulte un système plus efficace et moins sujet aux erreurs.
En pratique, les factures numériques telles que les PDF suppriment la manipulation physique des factures papier traditionnelles et rendent le stockage et la transmission plus efficaces. Elles restent toutefois un document visuel, susceptible d'être modifié, manipulé, lu par une personne et saisi manuellement dans un logiciel de comptabilité ou un système de paiement.
À l'inverse, les factures électroniques sont conçues pour un traitement par machine, ce qui signifie qu'elles ne dépendent pas d'une mise en page visuelle pour être interprétées. Même si une représentation visuelle de la facture électronique peut encore être générée temporairement lors du traitement ou pour une consultation humaine, elle reste secondaire par rapport aux données sous-jacentes.
Caractéristiques clés de la facturation électronique de l'UE
Pour qu'un système utilise correctement les factures électroniques, deux conditions fondamentales doivent être réunies : la facture doit être créée dans un format normalisé et structuré garantissant que les données sont lisibles par machine, et elle doit être transmise du système du fournisseur au système de l'acheteur d'une manière qui préserve cette structure, permettant une automatisation complète tout au long du processus de facturation. La norme européenne de facturation électronique EN 16931 (EN 16931) joue un rôle essentiel en établissant la structure sémantique commune que les factures électroniques doivent respecter au sein de l'UE.
La norme européenne EN 16931 comme cœur sémantique
Construite autour du modèle de données sémantique central EN 16931-1 et des règles de gestion qui l'accompagnent, la norme garantit que le sens de chaque élément de données est défini de façon claire et cohérente entre les systèmes. Prenons l'exemple des factures papier : elles sont rédigées dans une langue et un format que l'acheteur comme le vendeur comprennent. Par défaut, lorsque des humains échangent des informations, ils s'appuient sur le contexte, les connaissances et l'expérience pour comprendre et interpréter ces informations.
À l'inverse, lorsque des informations ou des données sont échangées entre systèmes informatiques en vue d'un traitement automatisé, les données doivent être définies avec une bien plus grande précision, car les machines ne peuvent pas interpréter le sens au-delà de ce qui est explicitement structuré et spécifié.
C'est là qu'intervient l'EN 16931, car elle définit un modèle de données de facture central qui capture les informations essentielles habituellement requises dans les factures et suffit à la plupart des scénarios de facturation standard. La norme EN 16931 garantit que tous les éléments de facture couramment utilisés sont définis de manière cohérente, tant en ce qui concerne les données incluses que le sens précis de chaque terme métier.
Toutefois, la norme EN 16931 ne définit pas un format technique unique pour l'encodage de ces informations. Pour permettre l'échange électronique effectif, elle s'appuie sur des normes internationales de messages XML établies qui véhiculent les données de facture structurées définies dans le modèle central. Cette approche sémantique permet à différents pays et systèmes d'adopter des syntaxes différentes tout en maintenant l'interopérabilité transfrontalière. Deux syntaxes prises en charge sont le message Invoice UBL 2.1 et le message Cross Industry Invoice (CII) de l'UN/CEFACT.

Les formats de syntaxe : comment les données de facture sont encodées
Tandis que l'EN 16931 définit le sens des données de facture, les formats de syntaxe UBL et CII définissent la manière dont ces données sont structurées dans un fichier numérique. L'UBL et le CII reposent tous deux sur XML. L'UBL est conçu pour normaliser les documents commerciaux électroniques, y compris les factures, les bons de commande et les avis d'expédition, et est largement utilisé dans l'UE, en particulier au sein des systèmes basés sur PEPPOL.
Le CII, quant à lui, est développé par le Centre des Nations unies pour la facilitation du commerce et les transactions électroniques (UN/CEFACT), a une portée plus mondiale et est conçu pour prendre en charge un large éventail de secteurs au-delà des marchés publics.
En termes simples : l'EN 16931, l'UBL et le CII expliqués
Tout ce qui précède peut sembler peu parlant à ceux qui veulent une explication simple et non technique de ce qu'est la norme EN 16931 et de ce que font réellement l'UBL et le CII. Simplifions donc un peu.
L'EN 16931 peut être comprise comme un dictionnaire ou un règlement commun. Elle définit quelles informations une facture électronique doit contenir et ce que signifie chaque donnée. L'UBL et le CII, quant à eux, organisent les données dans un fichier texte structuré que les machines peuvent analyser, interpréter et comprendre. En somme, l'UBL et le CII sont deux formats de conteneur différents transportant la même cargaison. Sous un autre angle, la norme EN 16931 est une langue, et l'UBL et le CII sont les enveloppes qui transportent le même message, simplement emballé un peu différemment.

