
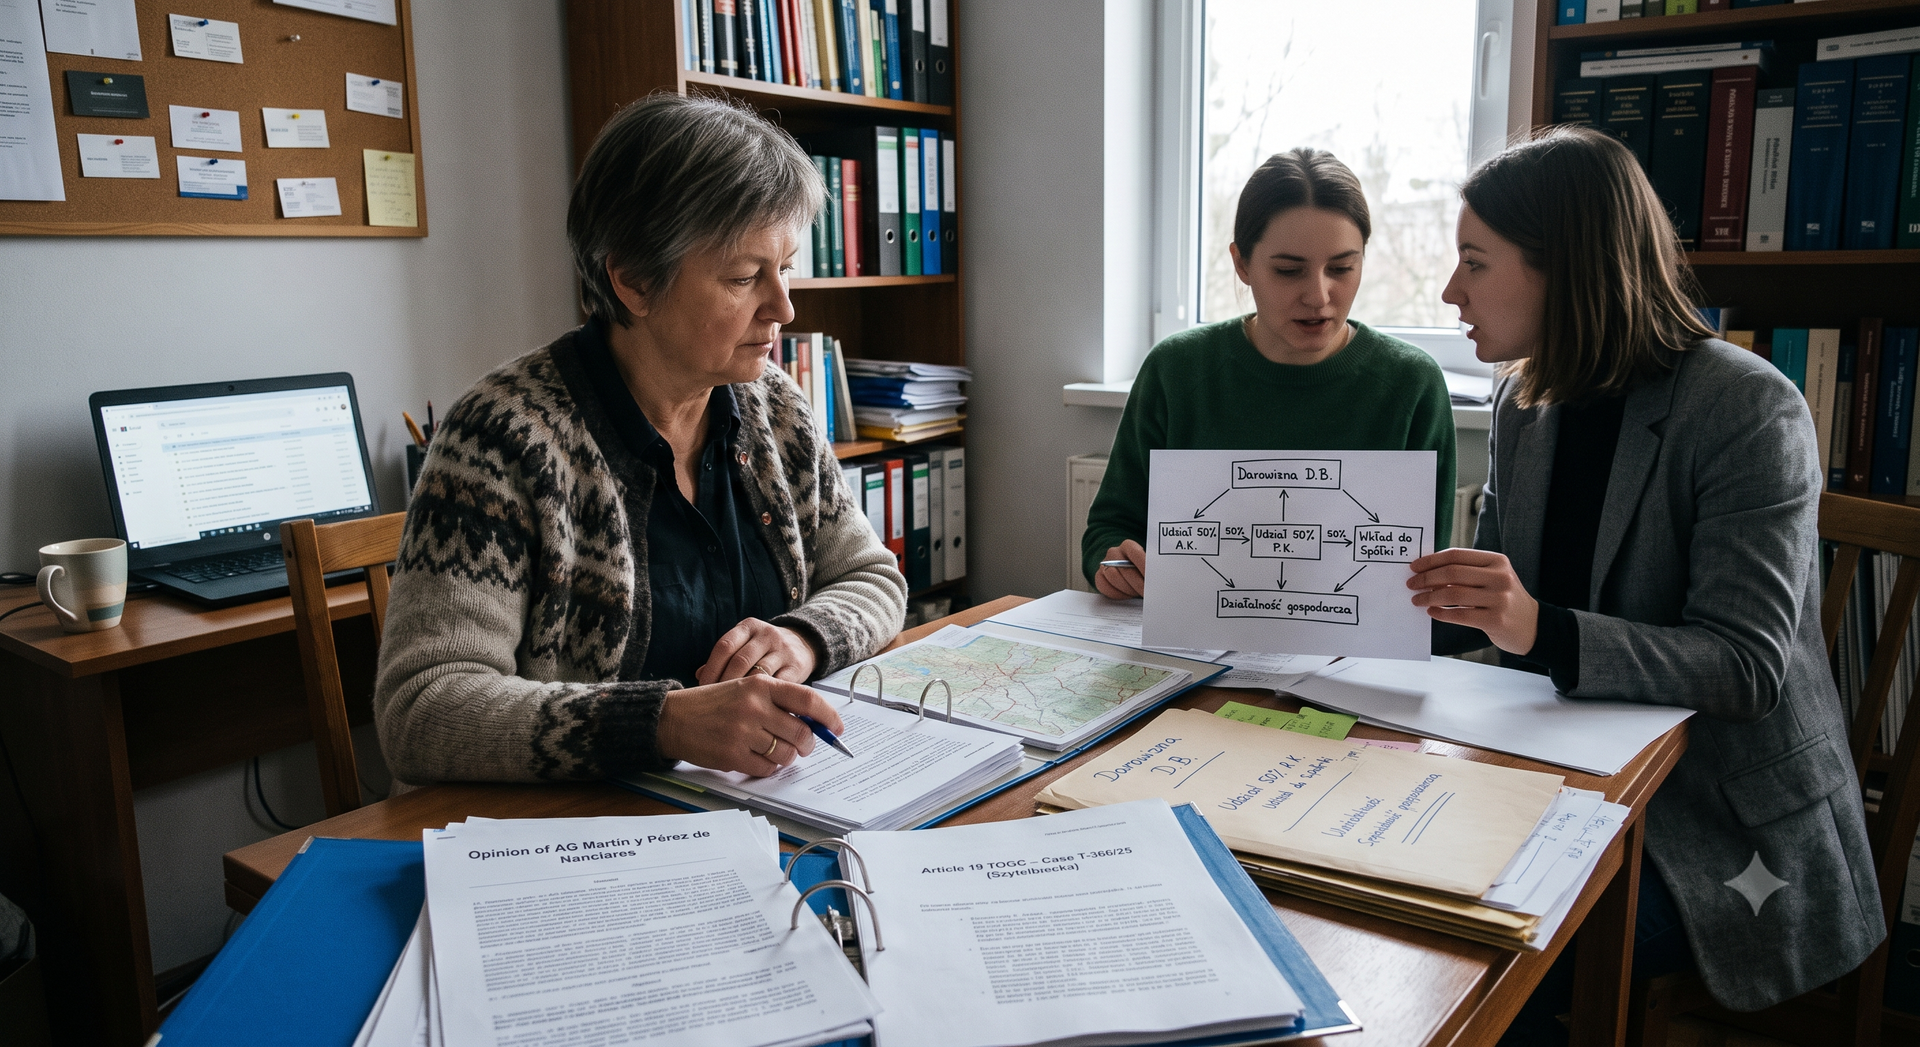
Dans ses conclusions du 13 mai 2026, l'avocat général Martín y Pérez de Nanclares a abordé une question à laquelle la Cour de justice n'avait pas eu à répondre auparavant : le régime de transmission d'une universalité de biens (transfer-of-a-going-concern, TOGC) prévu à l'article 19 de la directive TVA 2006/112/CE peut-il s'appliquer lorsqu'une entreprise est transmise, par voie de donation, à deux particuliers non assujettis à parts égales, qui apportent ensuite immédiatement leurs parts en nature à une société de personnes qui poursuit l'activité ?
Les conclusions, présentées par l'avocat général devant le Tribunal dans l'affaire T-366/25 (Szytelbiecka), portent sur la ligne de partage entre une transmission d'entreprise non taxable au titre de l'article 19 et une livraison assimilée taxable au titre de l'article 16 de la directive. Une donation d'actifs d'entreprise à des personnes non assujetties constitue, en principe, une livraison assimilée sur laquelle la TVA devient exigible, à moins que le régime TOGC ne place l'opération entièrement hors du champ de la TVA. La question n'a été portée devant Luxembourg que parce que la contribuable a choisi de faire transiter la transmission par ses filles plutôt que de transférer l'entreprise directement à la société de personnes qu'elles exploitaient déjà ensemble.
Faits, contexte et litige
D.B. exploite une entreprise assujettie à la TVA en Pologne et entend la transmettre, par voie de donation, à ses deux filles, A.K. et P.K., qui recevront chacune une part de 50 %. A.K. et P.K. exploitent déjà leur propre société de personnes assujettie à la TVA (« P. ») et entendent apporter leurs parts respectives de l'entreprise de leur mère à cette société de personnes à titre d'apports en nature, en poursuivant l'activité sous une forme essentiellement inchangée.
D.B. a demandé un rescrit fiscal à l'administration fiscale polonaise sur le traitement TVA de la donation. L'administration a estimé que chaque fille n'acquerrait qu'une part dans les différents éléments de l'entreprise, et non l'entreprise elle-même : une part fractionnaire ne permet pas l'exercice autonome d'une activité économique et, en tout état de cause, l'activité serait en définitive exercée non pas par les filles mais par la société de personnes à laquelle elles entendaient transférer leurs parts. Le Wojewódzki Sąd Administracyjny w Poznaniu a confirmé cette position, et D.B. s'est pourvue en cassation devant le Naczelny Sąd Administracyjny, qui a renvoyé l'affaire devant la Cour de justice ; compte tenu de son objet, l'affaire a ensuite été transférée au Tribunal.
La juridiction de renvoi a identifié deux lectures concurrentes de l'article 19. Selon une lecture opération par opération, la donation d'une part de 50 % à chaque fille ne peut constituer une transmission au sens de cette disposition, puisque aucune des filles ne reçoit suffisamment pour exercer une activité économique autonome et qu'aucune n'entend poursuivre elle-même cette activité plutôt que de la transmettre. Selon une lecture fonctionnelle, la série d'opérations devrait plutôt être appréciée dans son ensemble, comme poursuivant conjointement la transmission de l'ensemble de l'entreprise et la continuation de son activité économique, de sorte que l'article 19 s'appliquerait.
Cadre juridique
L'article 19, premier alinéa, de la directive TVA permet aux États membres de considérer qu'une transmission de tout ou partie d'une universalité de biens n'entraîne pas de livraison de biens, le bénéficiaire se substituant au cédant. Une jurisprudence constante, allant de Zita Modes (C-497/01) à Schriever (C-444/10), X (C-651/11) et l'ordonnance Dyrektor Izby Administracji Skarbowej w Łodzi (C-729/21), établit deux conditions cumulatives : les biens transférés doivent être suffisants pour permettre l'exercice autonome d'une activité économique, et le cessionnaire doit avoir l'intention d'exploiter cette entreprise plutôt que de la liquider immédiatement.
Moins connu, et central dans ces conclusions, est le libellé même de la disposition : elle se réfère systématiquement au « cédant » et à « la personne à laquelle les biens sont transmis » au singulier. S'appuyant sur ce point, ainsi que sur X (C-651/11) et l'ordonnance Határ Diszkont (C-427/23), l'avocat général lit l'article 19 comme exigeant, en principe, un cessionnaire identifiable unique se substituant à la position TVA du cédant, bien que cette lecture soit sa propre construction plutôt qu'un point que la Cour de justice ait tranché à ce jour dans ce contexte précis.
L'analyse de l'avocat général
L'avocat général articule son raisonnement autour de deux questions : premièrement, une universalité de biens peut-elle, aux fins de l'article 19, être transmise à plus d'une personne ; deuxièmement, la donation et l'apport ultérieur peuvent-ils néanmoins être traités comme une opération unique ?
Sur la première question, une lecture littérale, contextuelle et téléologique de « la personne à laquelle les biens sont transmis » conduit l'avocat général à conclure qu'il s'agit d'un choix législatif délibéré plutôt que d'un hasard de rédaction : l'expression est au singulier dans toutes les versions linguistiques, la disposition antérieure de la deuxième directive évoquait un cessionnaire unique « continuant la personne de l'apporteur », et, parce que l'article 19 fait se substituer le cessionnaire au cédant, y compris pour les régularisations relatives aux biens d'investissement, il doit, selon sa lecture, exister un successeur identifiable unique en mesure de porter cette position. Dans cette optique, une universalité de biens ne peut être transmise qu'à une seule personne, même si elle peut elle-même être scindée en plusieurs transmissions partielles, chacune à son propre cessionnaire unique.
Appliqué aux faits, A.K. et P.K. ne détiennent pas leurs parts conjointement ; chacune acquiert une part distincte de 50 % dans chaque actif. Il existe, en réalité, quatre opérations distinctes : deux donations et deux apports en nature. Examinées séparément, aucune des donations ne satisfait à la première condition, puisqu'une part de 50 % ne permet pas une activité économique autonome, et l'avocat général doute que la seconde condition soit également remplie, puisque les filles entendent poursuivre l'activité uniquement via leur société de personnes et qu'aucune n'entend devenir elle-même redevable de la TVA. Selon la lecture de l'avocat général, l'article 19 ne s'applique donc pas opération par opération, et ne s'appliquerait pas davantage si les deux donations étaient traitées comme une seule opération entre D.B. et ses filles conjointement, puisque son interprétation de la disposition exige un cessionnaire unique.
L'avocat général examine ensuite si la « réalité économique » peut écarter ce résultat en appréciant les quatre opérations ensemble, conformément à leur finalité manifeste de poursuivre l'entreprise de D.B. Il reconnaît l'attrait de cette lecture fonctionnelle, et indique même qu'elle lui est d'abord apparue comme la plus logique des deux, mais la rejette pour trois raisons.
Premièrement, les opérations ne constituent pas une prestation complexe unique au sens du critère établi par la Cour, qui exige des éléments fournis par un assujetti à un même client qui sont soit indissociables, soit dans un rapport principal/accessoire ; ici, des personnes différentes interviennent tout au long, et chaque opération conserve sa propre logique économique autonome, seule l'intention partagée des parties les reliant.
Deuxièmement, traiter la société de personnes comme le véritable cessionnaire « ultime », les donations n'étant qu'une étape transitoire, s'accorderait avec l'exigence d'un cessionnaire unique, mais nécessiterait un critère opérationnel déterminant la rapidité avec laquelle l'apport doit suivre la donation ; la directive n'offre aucun repère de ce type, et toute ligne tracée ne ferait que déplacer l'incertitude.
Troisièmement, et de manière plus fondamentale, la Cour a jugé de manière constante que le fait d'exiger de l'administration fiscale qu'elle recherche des intentions subjectives porte atteinte à la sécurité juridique et à l'application objective de la TVA. Chaque opération est ici, en elle-même, claire, et rien n'empêchait D.B. de transférer son entreprise directement à la société de personnes, comme elle l'a reconnu à l'audience. Ayant choisi de faire transiter le transfert par une donation, elle et ses filles doivent assumer les conséquences de ce choix, et la « réalité économique » ne saurait être utilisée pour subordonner les effets juridiques réels des choix des parties à leurs intentions sous-jacentes. Ce résultat s'accorderait également mal avec la neutralité fiscale.
Réponse proposée
Pesant les deux approches, l'avocat général privilégie finalement la lecture opération par opération. Il propose que la Cour réponde à la question préjudicielle comme suit : l'article 19 de la directive TVA doit être interprété en ce sens qu'il n'y a pas de transmission de l'ensemble d'une universalité de biens lorsqu'un assujetti transfère, à titre gratuit, 50 % d'une telle universalité à chacune de deux personnes physiques non assujetties, même lorsque ces personnes entendent apporter leurs parts respectives, sans délai et à titre d'apport en nature, à une société de personnes qui exerce une activité économique et dont elles sont les associées.
Dans cette optique, les donations de D.B. à A.K. et P.K. échappent à l'article 19 et sont, en principe, taxables en tant que livraisons assimilées au titre de l'article 16, point qu'il appartient, selon l'avocat général, à la juridiction de renvoi de confirmer au regard de la disposition polonaise de transposition pertinente. La question de savoir si les apports ultérieurs des filles à leur société de personnes peuvent eux-mêmes bénéficier du régime de l'article 19 fait l'objet d'une procédure distincte et échappe à la portée des présentes conclusions.
Conclusion
Ces conclusions revêtent une importance pour la planification TVA des transmissions intergénérationnelles d'entreprise structurées au moyen d'une donation à plusieurs héritiers. Elles confirment que le régime de l'article 19 n'est pas disponible du seul fait qu'une série d'opérations, considérée dans son ensemble, aboutit à la continuation d'une activité économique que le régime vise à faciliter ; la disposition exige au contraire, opération par opération, un cédant unique et un cessionnaire unique, chacun remplissant indépendamment les conditions du régime.
Dans le même temps, l'hésitation propre de l'avocat général est frappante. Il explore, puis écarte finalement, une lecture plus fonctionnelle fondée sur la « réalité économique », une notion que la Cour a utilisée à maintes reprises mais n'a jamais définie. Sa propre description opérationnelle, selon laquelle la réalité économique consiste à considérer les opérations pour ce qu'elles sont réellement, au regard de la logique commerciale, s'accorde mal avec sa conclusion selon laquelle une séquence d'opérations étroitement liées et quasi simultanées poursuivant un résultat commercial manifeste doit néanmoins être appréciée de manière isolée.
Pour les conseils structurant une transmission via plusieurs héritiers, un transfert direct à l'entité exploitante ultime, lorsqu'il est juridiquement possible, évite entièrement cette difficulté ; faire transiter le transfert par des donations individuelles intermédiaires, même suivies dans les jours qui suivent d'un apport en nature, risque actuellement de tomber en dehors du régime TOGC à chaque maillon de la chaîne.
Reste à savoir si le Tribunal suivra son avocat général, et s'il abordera la « réalité économique » ou s'il tranchera plutôt l'affaire sur le fondement plus étroit selon lequel les cessionnaires immédiats étaient des particuliers non assujettis qui ne pouvaient eux-mêmes poursuivre l'activité économique autonome ni se substituer à la position TVA du cédant. Quoi qu'il en soit, l'affaire T-366/25 confirme que, en droit de la TVA de l'UE, la forme juridique choisie d'une succession d'opérations, et non sa seule destination commerciale finale, détermine son traitement fiscal.

