
Vérifier la validité des numéros de TVA fait partie des principales recommandations lorsqu'on traite avec de nouveaux clients professionnels, sous-traitants ou partenaires. En développant le système d'échange d'informations sur la TVA (VIES), l'UE a créé un outil pratique permettant de vérifier si un numéro de TVA délivré par un pays de l'UE est valide, en particulier pour le commerce transfrontalier de biens et de services au sein du marché unique.
Bien que le système ait été bien conçu, l'évolution des modèles économiques, notamment l'essor du commerce électronique, de l'économie numérique et la croissance des échanges intra-UE, a révélé de nombreuses limites du système VIES, conduisant l'UE à décider de le développer davantage dans le cadre du paquet TVA à l'ère numérique (ViDA). Dans l'ensemble, le VIES joue un rôle clé à la fois dans l'application de la fiscalité et dans la due diligence commerciale.
Ce qu'est le VIES et comment il fonctionne
Le VIES a été lancé en 1993, en même temps que le marché unique de l'UE, lorsque les contrôles douaniers aux frontières intérieures ont été supprimés. À l'époque, la réforme a remplacé les contrôles douaniers physiques par un système de contrôle fondé sur la TVA pour les échanges intra-UE, réduisant considérablement les charges administratives des entreprises en supprimant environ 60 millions de documents douaniers par an.
Sous ce nouveau système, les biens fournis depuis un pays de l'UE sont devenus exonérés de TVA dans le pays de départ, à condition que l'acheteur soit un assujetti dans un autre pays de l'UE et acquitte la TVA dans son propre pays. L'exonération étant conditionnée au statut du client, les fournisseurs avaient besoin d'un outil ou d'un mécanisme permettant de confirmer rapidement que leurs partenaires commerciaux sont des assujettis immatriculés à la TVA et que leurs numéros d'identification TVA sont valides.
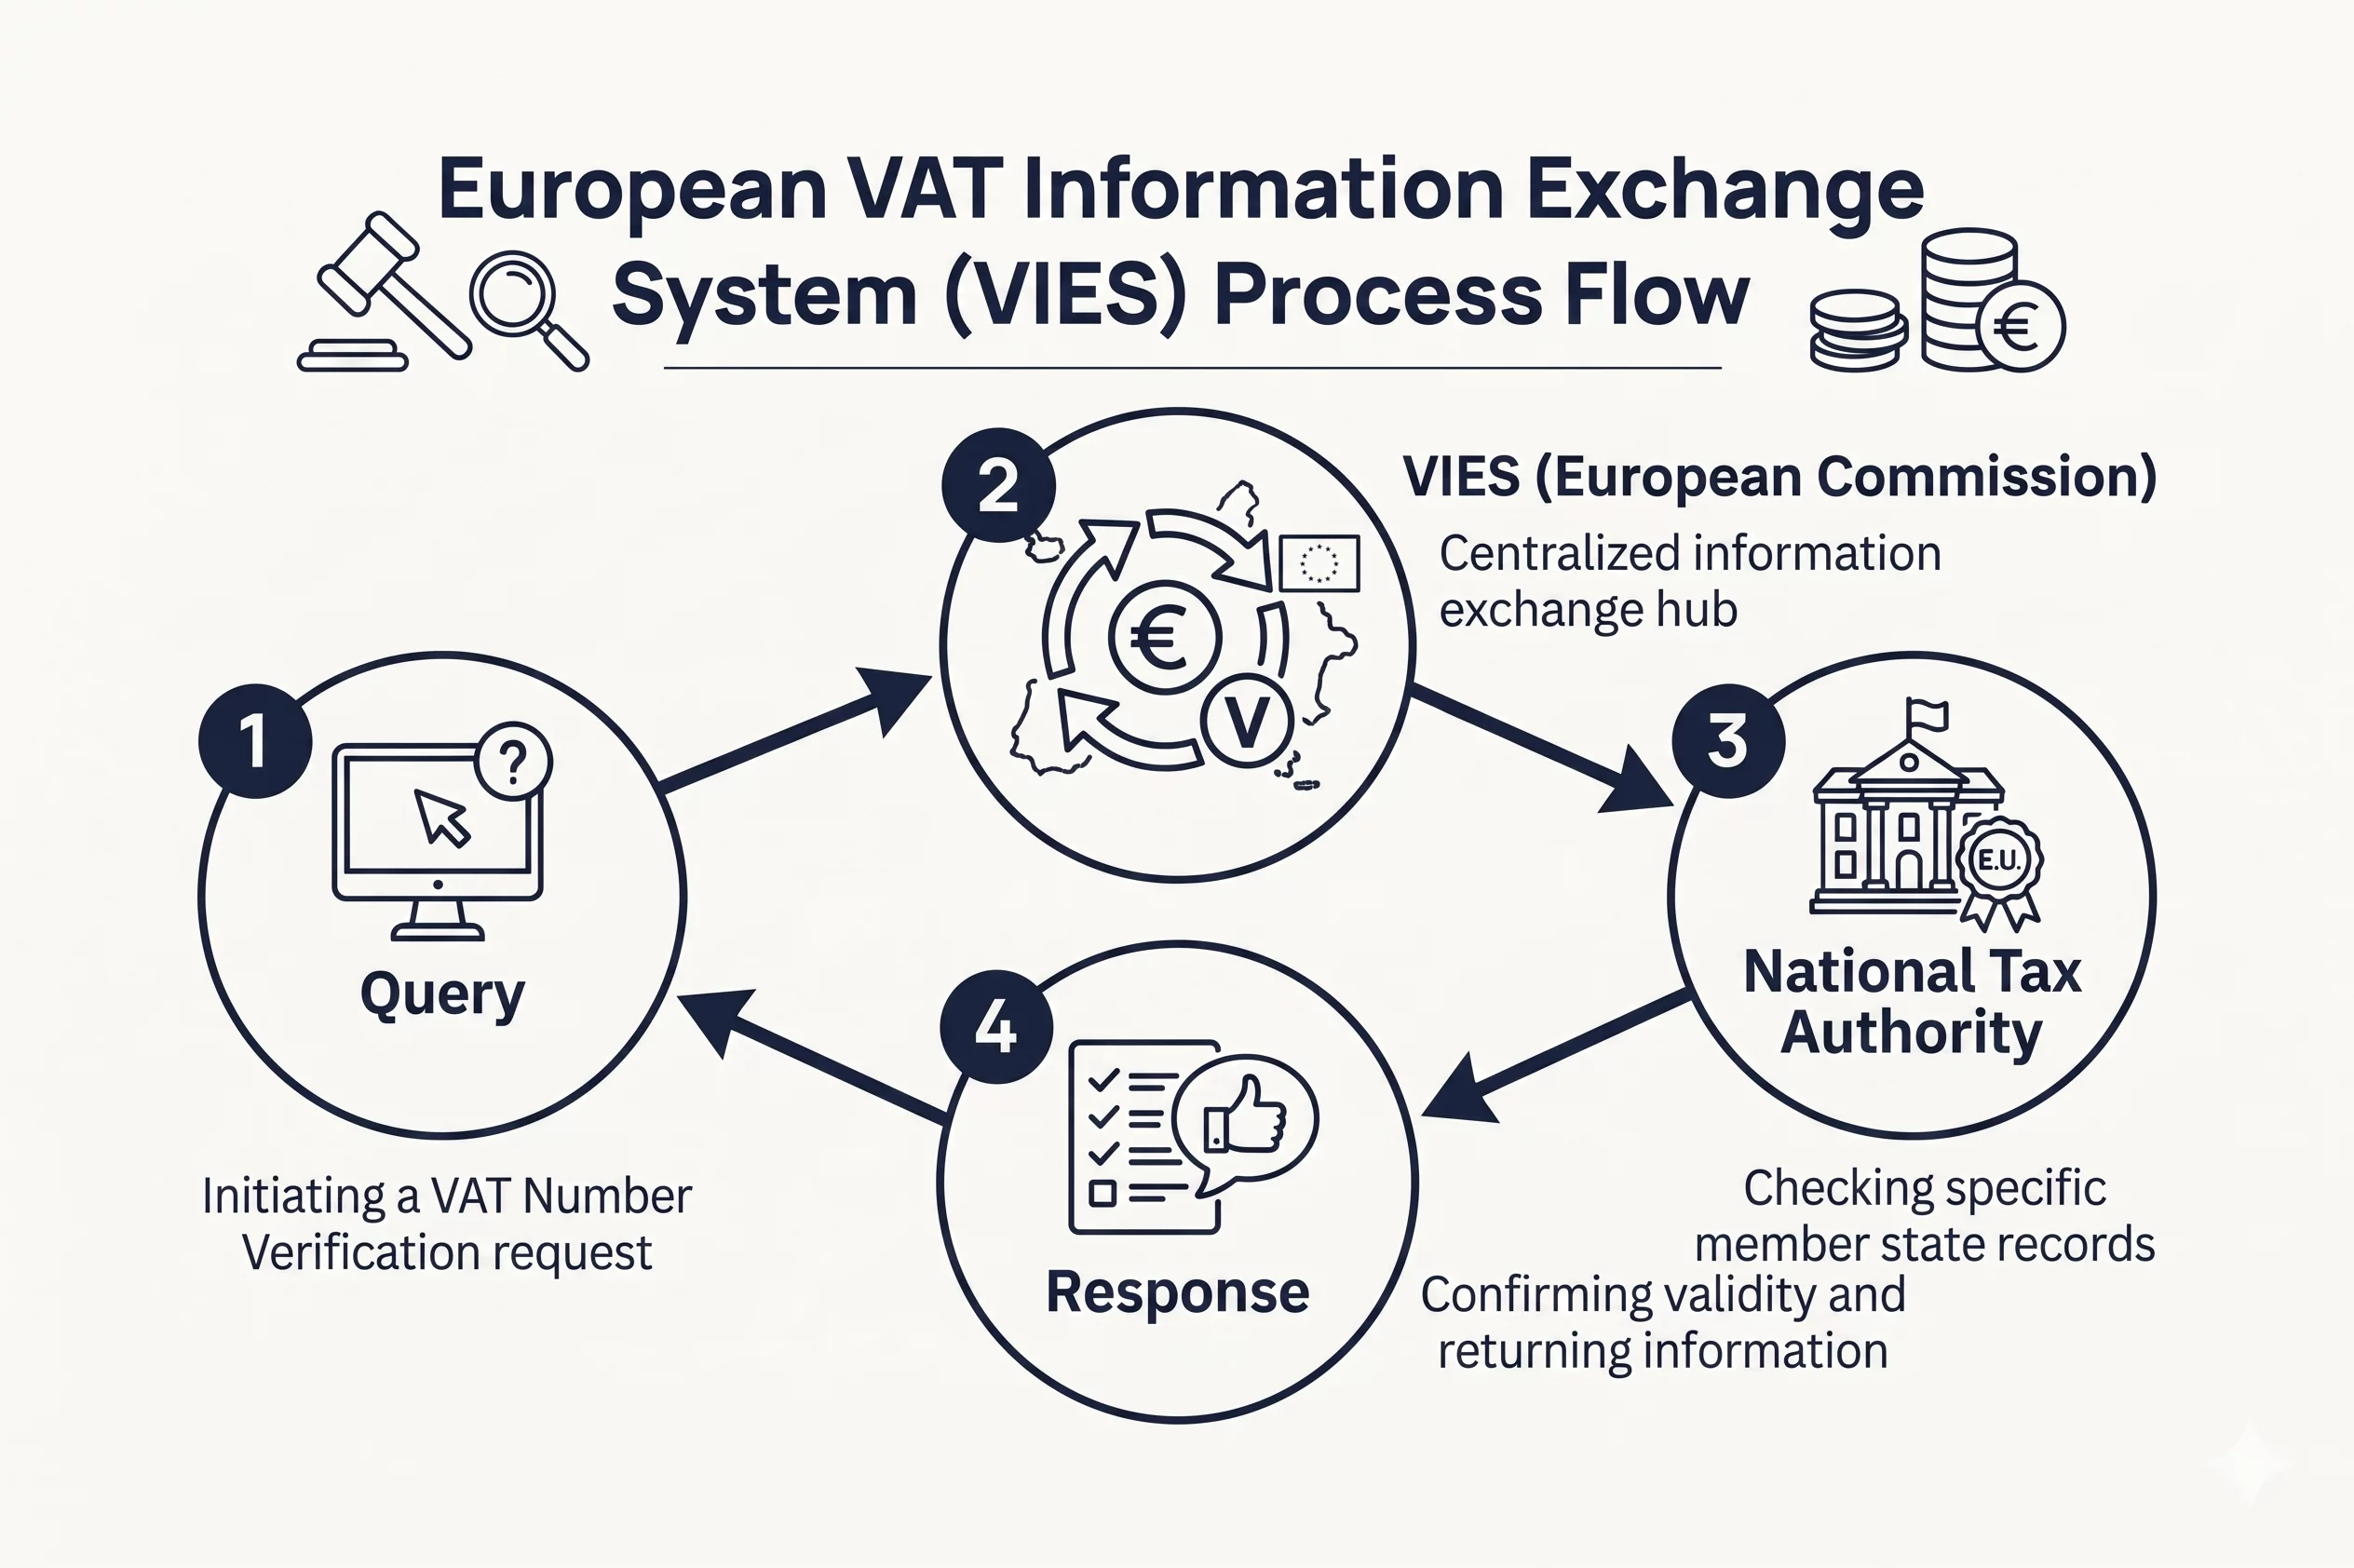
C'est ce qui a conduit au lancement du VIES, un outil informatique de l'UE permettant de vérifier si les entités impliquées dans des transactions intra-UE sont correctement immatriculées à la TVA. Plus précisément, le VIES est une base de données en ligne qui rassemble des informations clés telles que le numéro d'identification TVA, la raison sociale enregistrée de l'opérateur et son adresse. Les autorités fiscales de toute l'UE utilisent également le VIES comme point d'accès central pour consulter ces informations et confirmer que les transactions sont correctement réalisées.
Fait notable, le système ne stocke pas l'ensemble des données de manière centralisée. Le système fonctionne plutôt en accédant aux informations des bases de données TVA nationales tenues par chaque pays de l'UE et en les compilant. En termes plus techniques, le système envoie une requête en temps réel via une connexion sécurisée à la base de données TVA nationale compétente du pays de l'UE où le numéro de TVA a été délivré.
Si le numéro existe dans la base de données, le système renvoie le statut « Valid ». En revanche, lorsque le numéro est introuvable, le statut « Invalid » s'affiche. Cela indique que le numéro de TVA fourni n'est pas immatriculé ou ne peut être confirmé.
Principales raisons pour lesquelles les entreprises utilisent le VIES
De manière générale, les entreprises utilisent le VIES pour assurer leur conformité lorsqu'elles réalisent des échanges transfrontaliers au sein de l'UE. Cette application large peut toutefois se ramener à quelques raisons précises. L'une des situations clés dans lesquelles les entreprises utilisent le VIES est l'application du mécanisme d'exonération (taux zéro) aux livraisons intracommunautaires, ou plus simplement aux livraisons B2B intra-UE.
Ces règles permettent à un fournisseur d'appliquer un taux de TVA nul lorsque des biens ou des services sont vendus à un client professionnel dans un autre pays de l'UE, mais uniquement si ce client est correctement immatriculé à la TVA et détient un numéro d'identification TVA valide. Le rôle du VIES est ici de confirmer que ce numéro de TVA est valide au moment de la transaction. Outre l'assurance donnée au fournisseur, cette vérification constitue également une preuve importante pour les autorités fiscales en cas de contrôle fiscal ou de vérification de conformité.
Étant donné que la vérification des numéros de TVA avant l'émission des factures fait partie des mesures les plus recommandées en matière de prévention de la fraude, telle que la fraude à l'opérateur défaillant intracommunautaire (MTIC), le VIES sert également d'outil permettant aux entreprises de réduire le risque d'être impliquées dans des chaînes frauduleuses et de se protéger d'une éventuelle responsabilité lors de contrôles.
Une autre raison majeure pour laquelle les entreprises utilisent le VIES relève des procédures de conformité standard au sein des systèmes de comptabilité et des ERP. De nombreuses entreprises intègrent la validation de la TVA dans leurs procédures de facturation afin de s'assurer que les données clients sont correctes avant qu'une transaction ne soit finalisée. Ce faisant, ces entreprises réduisent les erreurs administratives.
Enfin, le VIES est un outil précieux dans le cadre du processus de due diligence. Face à un contrôle fiscal, les entreprises peuvent utiliser les vérifications VIES comme preuve qu'elles ont agi de bonne foi en appliquant l'exonération de TVA (taux zéro) et qu'elles ont pris des mesures raisonnables pour vérifier le statut TVA de leur client.
Limites du système VIES
Bien que pratique, le système n'est pas exempt de limites. Premièrement, le système n'est pas plus fiable que les bases de données TVA nationales sur lesquelles il s'appuie. Ainsi, si la base de données d'un pays de l'UE est obsolète ou indisponible pour cause de maintenance, la réponse du VIES peut être incomplète ou indisponible. Par exemple, une entreprise nouvellement immatriculée peut ne pas apparaître immédiatement dans le système, même si elle est légalement immatriculée. Ou encore, des entreprises récemment radiées peuvent continuer d'apparaître comme valides pendant une courte période.
En outre, le VIES ne fournit pas d'informations détaillées sur les assujettis. Fondamentalement, une validation réussie confirme uniquement qu'un numéro de TVA existe et est actif. Elle ne fournit toutefois pas d'informations complémentaires sur l'entreprise, telles que sa taille, sa situation financière ou son historique commercial, autant d'éléments importants pour une due diligence complète.
L'avenir du partage des données TVA dans l'UE
À mesure que les règles et réglementations TVA de l'UE évoluent en réponse à la transformation du monde des affaires, le VIES tel que nous le connaissons aujourd'hui sera lui aussi actualisé dans le cadre de ViDA. La Commission européenne conçoit l'architecture globale d'un système VIES centralisé, tout en définissant les exigences de mise en œuvre et les données spécifiques que les administrations fiscales nationales devront lui transmettre.
En 2026, la Commission publiera deux règlements d'exécution relatifs au VIES central afin de définir le format commun de message électronique et d'établir les droits d'accès et les autorisations. La conception détaillée du VIES central devrait ainsi être finalisée en 2026, et le développement du système devrait débuter en janvier 2027. Une fois cette étape achevée, une phase de test impliquant les pays de l'UE est prévue à partir de janvier 2029, et un nouveau portail VIES central doit être lancé en juillet 2030, date à laquelle les pays de l'UE commenceront à transmettre des données au VIES central.
Source : European Data, Commission européenne, L'Europe est à vous, VATabout - Fraude à la TVA dans les ventes en ligne : principaux risques et conseils de prévention, VATabout - UE - Comment éviter de figurer sur la liste de surveillance des autorités fiscales : les principaux indicateurs de risque expliqués, Stratégie de mise en œuvre - ViDA, VATabout - UE : programme de travail ViDA 2026 et évolutions de la TVA

