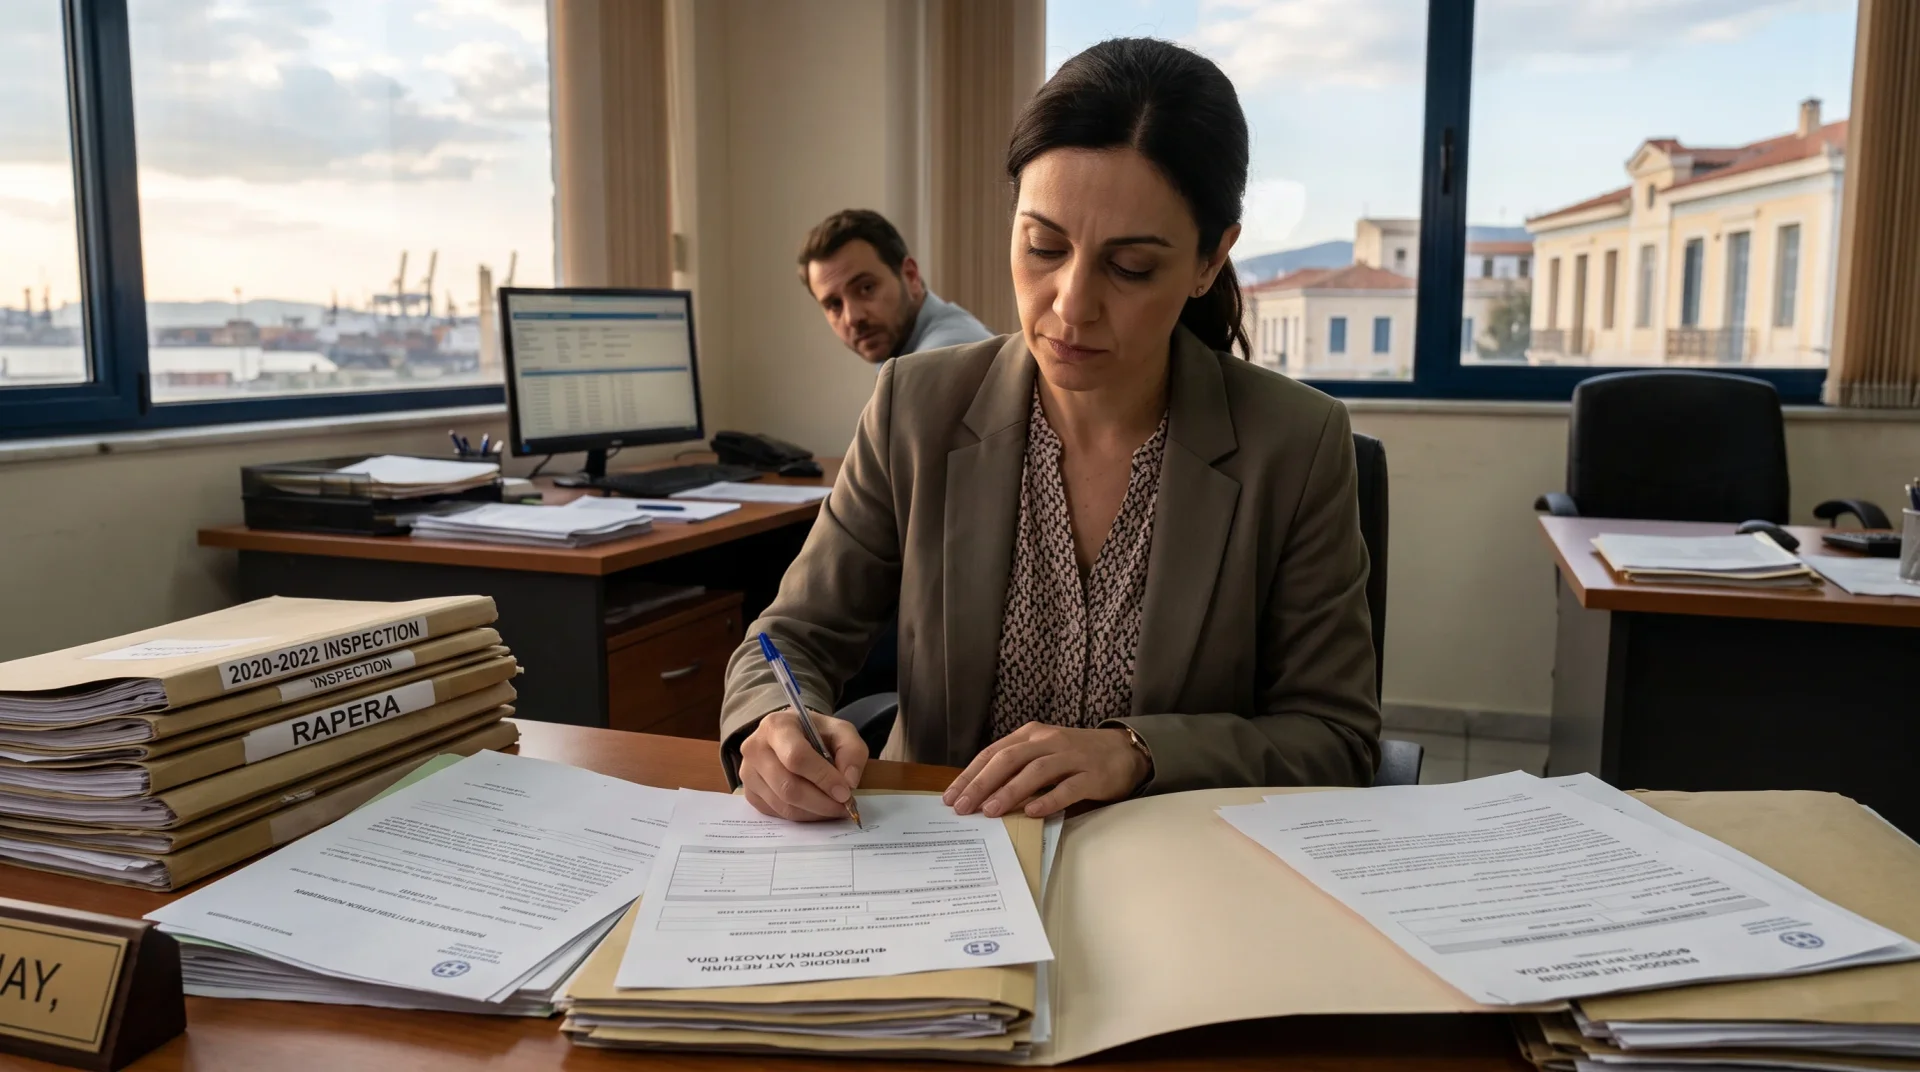
Ein Zollagent in Griechenland unterzeichnet die Umsatzsteuererklärungen eines ausländischen Unternehmens und zahlt die darin ausgewiesene Steuer – ohne jemals dessen Bücher zu führen, seine Verträge auszuhandeln oder zu wissen, was es tatsächlich verkauft hat. Wenn sich herausstellt, dass dieses Unternehmen über drei Millionen Euro an nicht abgeführter Umsatzsteuer schuldet: Kann der Agent zur Zahlung des Fehlbetrags herangezogen werden?
Am 8. Juli 2026 beantwortete das Gericht der Europäischen Union (EuG) diese Frage in der Rechtssache T-356/25, Rapera (ein fiktiver Rechtssachenname), die Artikel 204 und 205 der Mehrwertsteuerrichtlinie und die Stellung der von nicht ansässigen Steuerpflichtigen bestellten Fiskalvertreter betraf. Ungewöhnlicherweise erging das Urteil ohne Schlussanträge: Nach Anhörung des Generalanwalts Martín y Pérez de Nanclares entschied das Gericht, dass dieser Verfahrensschritt nicht erforderlich war.
Sachverhalt und Hintergrund
AY ist eine in Griechenland ansässige Zollagentin, die aufgrund einer Vollmacht aus dem Jahr 2022 als „Steueragentin“ von O, einem in Italien registrierten Unternehmen, eingetragen ist. Ihr Mandat umfasste die steuerliche Vertretung von O gegenüber den Zoll- und Steuerbehörden, die Abgabe der periodischen Umsatzsteuererklärungen, die Zahlung der festgesetzten Beträge im Namen von O sowie die Erledigung der Zollformalitäten für die Abfertigung der Waren von O in Griechenland.
O verfügt sowohl über eine italienische als auch über eine griechische USt-IdNr. und vertreibt vor allem Zellulose, die nach der Einfuhr aus Finnland in Griechenland gelagert wird. Im Jahr 2023 prüfte die griechische Steuerbehörde, die Anexartiti Archi Dimosion Esodon („die AADE“), die Tätigkeiten von O für die Jahre 2020 bis 2022. Erfasst waren innergemeinschaftliche Lieferungen, die unter der griechischen USt-IdNr. von O an Kunden in Bulgarien und Italien erfolgten, sowie Lieferungen unter der italienischen Nummer an Kunden in Griechenland. Die Prüfung ergab, dass das griechische Geschäft von O Umsatzsteuer in Höhe von insgesamt 3.344.061,47 EUR nicht abgeführt hatte. Die AADE ordnete daraufhin dringende Sicherungsmaßnahmen gegen O und AY an, darunter die Sperrung eines Teils der Gelder, die sie auf griechischen Bankkonten hielten.
Der Rechtsstreit und die Vorlagefragen
AY focht die Maßnahmen vor dem Dioikitiko Protodikeio Thessalonikis (Verwaltungsgericht erster Instanz Thessaloniki), dem vorlegenden Gericht, an und bestritt sowohl ihre Stellung als Fiskalvertreterin von O als auch ihre gesamtschuldnerische Haftung. Sie machte geltend, sie habe lediglich die Umsatzsteuererklärungen abgegeben und die entsprechende Steuer gezahlt, ohne Aufzeichnungen zu führen, Verträge zu schließen oder Kenntnis von den Geschäften von O zu haben, und ohne Verantwortung für die Beförderung der Waren oder die Bezahlung der Lieferanten von O.
Die AADE hielt dagegen, dass AY als Fiskalvertreterin von O nach Artikel 35 Absatz 1 Buchstabe c des griechischen Umsatzsteuergesetzbuchs, der den Fiskalvertreter zur Zahlung verpflichtet, und nach Artikel 55, der die gesamtschuldnerische Haftung anordnet, gesamtschuldnerisch hafte. Da unklar war, wie die Rechtsprechung des Gerichtshofs – darunter ALTI (C-4/20) und U.I. (Indirekter Zollvertreter) (C-714/20) – anzuwenden sei, legte das vorlegende Gericht vier Fragen vor.
Erstens: Steht Artikel 205 in Verbindung mit dem Grundsatz der Verhältnismäßigkeit einer nationalen Regelung entgegen, nach der eine Person, die lediglich Umsatzsteuererklärungen abgibt, ohne Aufzeichnungen über die Geschäfte des Auftraggebers zu führen, gesamtschuldnerisch für die Umsatzsteuer haftet, wenn Behörden und Gerichte weder Beteiligung noch Kenntnis oder guten Glauben prüfen können?
Zweitens: Kann ein Fiskalvertreter als Steuerschuldner nach Artikel 204 haften, ohne an der Tätigkeit des Steuerpflichtigen beteiligt zu sein, und steht diese Vorschrift einer nationalen Regelung entgegen, die eine solche Haftung automatisch eintreten lässt?
Drittens: Kommt es darauf an, ob der Umsatz unter der USt-IdNr. des Sitzstaats oder der des Mitgliedstaats ausgeführt wurde, in dem die Umsatzsteuer geschuldet wird? Viertens: Kann eine Person zugleich als Steuerschuldner nach Artikel 204 und als Gesamtschuldner nach Artikel 205 haften?
Rechtlicher Rahmen
Artikel 204 der Mehrwertsteuerrichtlinie erlaubt es den Mitgliedstaaten in Fällen, in denen der Steuerschuldner ein nicht in dem Mitgliedstaat der geschuldeten Umsatzsteuer ansässiger Steuerpflichtiger ist, diesem zu gestatten, stattdessen einen Fiskalvertreter als Steuerschuldner zu bestellen. In bestimmten grenzüberschreitenden Konstellationen ohne ausreichende Regelungen zur gegenseitigen Amtshilfe können die Mitgliedstaaten eine solche Bestellung sogar verlangen – nach Bedingungen und Verfahren, die jedem Mitgliedstaat überlassen bleiben.
Artikel 205 erlaubt den Mitgliedstaaten, weiter zu gehen: Danach kann in den von den Artikeln 193 bis 200 und 202 bis 204 erfassten Fällen eine andere Person als der Steuerschuldner gesamtschuldnerisch für die Zahlung der Steuer herangezogen werden. Die Artikel 213 und 214 flankieren diese Regeln mit Registrierungspflichten: Jeder Steuerpflichtige muss die Aufnahme seiner Tätigkeit anzeigen, und die Mitgliedstaaten müssen ihm eine individuelle USt-IdNr. zuteilen.
Das griechische Recht setzte diese Bestimmungen durch das Umsatzsteuergesetzbuch um. Artikel 35 Absatz 1 Buchstabe c bestimmt den Fiskalvertreter eines außerhalb Griechenlands ansässigen Steuerpflichtigen zum Steuerschuldner für die Steuer auf dessen in Griechenland besteuerte Tätigkeiten.
Artikel 36 Absatz 4 Buchstaben d und e schreiben eine solche Bestellung vor und befreien Vertreter von Steuerpflichtigen aus einem anderen Mitgliedstaat davon, Bücher zu führen oder Buchungsbelege für die Geschäfte des Auftraggebers auszustellen. Artikel 55 Buchstaben a und d dehnen die gesamtschuldnerische Haftung auf die in Artikel 36 Absatz 7 genannten Personen – einschließlich des Fiskalvertreters – sowie auf nicht steuerpflichtige Personen aus, die Lieferungen von einem außerhalb Griechenlands ansässigen Steuerpflichtigen oder dessen Vertreter beziehen.
Davon getrennt unterscheidet die jüngere Abgabenordnung zwischen dem „Steueragenten“, der keine Verantwortung für die Pflichten des Steuerpflichtigen trägt, und dem „Fiskalvertreter“, der dem Umsatzsteuergesetzbuch unterliegt.
Das Gericht stellte einleitend fest, dass die Mehrwertsteuerrichtlinie keine allgemeine Definition des „Fiskalvertreters“ enthält. Artikel 204 bezieht sich speziell auf Vertreter, die als Steuerschuldner bestellt werden, und grenzt sie von Vermittlern ab, die für Rechnung eines Auftraggebers handeln, ohne diese Stellung einzunehmen. Die Richtlinie legt keine Kriterien für diese Einordnung fest, hindert die Mitgliedstaaten aber nicht daran, sie an die tatsächliche Tätigkeit des Vertreters zu knüpfen, sofern dies im Einklang mit dem Unionsrecht geschieht. Ob AY die Voraussetzungen für die Einstufung als Vertreterin von O im Sinne des Artikels 204 tatsächlich erfüllte, sei – so das Gericht – vom vorlegenden Gericht zu klären.
Das Urteil des Gerichts der Europäischen Union
Artikel 204: Haftung ohne Beteiligung ist für sich genommen nicht ausgeschlossen
Das Gericht befasste sich zunächst mit der zweiten Frage und entschied, dass Artikel 204 der Bestellung eines Fiskalvertreters zum Steuerschuldner selbst dann nicht entgegensteht, wenn dieser nicht an den Umsätzen des Steuerpflichtigen beteiligt ist. Der Wortlaut macht eine solche Bestellung nicht von einer tatsächlichen Beteiligung abhängig, sondern räumt den Mitgliedstaaten einen Ermessensspielraum bei den Bestellungsvoraussetzungen ein.
Dies fügt sich in die Gesamtsystematik der Artikel 193 bis 204 ein, die den Steuerschuldner in unterschiedlichen Fallgestaltungen bestimmen, um eine effiziente Steuererhebung zu sichern – insbesondere in grenzüberschreitenden Fällen, denn ein Fiskalvertreter bietet der Steuerbehörde einen leichter erreichbaren Ansprechpartner als ein nicht ansässiger Steuerpflichtiger.
Das Erfordernis einer tatsächlichen Beteiligung würde den Nutzen dieser Option einschränken, sodass ihr Fehlen im nationalen Recht für sich genommen nicht gegen die Richtlinie verstößt. Bei der Festlegung der maßgeblichen Voraussetzungen bleiben die Mitgliedstaaten allerdings an die Grundsätze der Rechtssicherheit und der Verhältnismäßigkeit gebunden.
Artikel 205: Die gesamtschuldnerische Haftung darf nicht bedingungslos sein
Die erste Frage war anders zu beantworten, da sie einen Vertreter betraf, der – anders als im Rahmen des Artikels 204 – nicht zum Steuerschuldner bestellt worden war, sondern allein wegen der Abgabe der Erklärungen und der Zahlung der festgesetzten Steuer einer gesamtschuldnerischen Haftung nach Artikel 205 ausgesetzt war.
Artikel 205 belässt den Mitgliedstaaten einen gewissen Ermessensspielraum bei der Bestimmung, welche weiteren Personen gesamtschuldnerisch herangezogen werden können – begrenzt durch die von dieser Vorschrift erfassten Fälle und durch die Grundsätze der Rechtssicherheit und der Verhältnismäßigkeit. Unter Verweis auf Vlaamse Oliemaatschappij (C 499/10) bekräftigte das Gericht, dass nationale Maßnahmen nicht über das hinausgehen dürfen, was zum Schutz des Staatshaushalts erforderlich ist, und dass eine verschuldensunabhängige, bedingungslose gesamtschuldnerische Haftung, bei der eine Person nicht nachweisen kann, dass sie mit den Handlungen des eigentlichen Steuerschuldners nichts zu tun hatte, unverhältnismäßig ist.
Es verstößt jedoch nicht gegen das Unionsrecht, von einer Person zu verlangen, alle zumutbaren Maßnahmen zu ergreifen, um sicherzustellen, dass ein Umsatz nicht zur Steuerhinterziehung beiträgt; guter Glaube, Sorgfalt und das Fehlen jeder Rolle bei einem Betrug sind dabei maßgebliche Faktoren. Da Artikel 55 des griechischen Umsatzsteuergesetzbuchs bedingungslos galt, kam das Gericht zu dem Schluss, dass Artikel 205 in Verbindung mit dem Grundsatz der Verhältnismäßigkeit einer gesamtschuldnerischen Haftung eines Vertreters in der Lage von AY entgegensteht, wenn weder die Steuerbehörde noch die Gerichte ihre Beteiligung, ihre Kenntnis vom Risiko der Nichtzahlung oder ihren guten Glauben und ihre Sorgfalt prüfen können.
Zu den übrigen Fragen entschied das Gericht, dass es für beide Antworten keinen Unterschied macht, unter welcher USt-IdNr. der Umsatz ausgeführt wurde, da für die Haftung nach Artikel 204 maßgeblich ist, ob einer der aufgeführten Fälle vorliegt, und nicht die verwendete Nummer. Da Artikel 205 nur für eine „andere Person als“ den Steuerschuldner gilt, kann ein nach Artikel 204 als Schuldner bestellter Vertreter nicht zugleich nach Artikel 205 für dieselbe Schuld gesamtschuldnerisch haften: Die beiden Haftungsformen schließen sich gegenseitig aus.
Was das für die Praxis bedeutet
Das Urteil zieht eine klare Grenze zwischen zwei sehr unterschiedlichen Rollen, die ein Fiskalvertreter einnehmen kann. Ein förmlich nach Artikel 204 zum Steuerschuldner bestellter Vertreter erlangt diese Stellung bereits durch die Bestellung selbst, und es steht den Mitgliedstaaten frei, sie nicht von einer tatsächlichen Beteiligung am Geschäft des Auftraggebers abhängig zu machen – gerade weil diese Flexibilität dazu beiträgt, die Erhebung der Umsatzsteuer zu sichern. Wer eine solche Bestellung annimmt, sollte wissen, dass eine fehlende Beteiligung ihn für sich allein nicht vor der Haftung schützt.
Ein Vertreter, der nicht nach Artikel 204 bestellt wurde, aber nach der nationalen Umsetzung des Artikels 205 einer gesamtschuldnerischen Haftung ausgesetzt ist, steht auf anderem Boden. Hier darf die Haftung weder verschuldensunabhängig noch automatisch sein: Behörden und Gerichte müssen beurteilen können, ob der Vertreter tatsächlich an der wirtschaftlichen Tätigkeit des Auftraggebers beteiligt war, ob er wusste oder hätte wissen müssen, dass die Steuer nicht abgeführt würde, und ob er in gutem Glauben handelte. Eine nationale Regelung, die diese Prüfung ausschließt – wie es die streitige griechische Vorschrift tat –, geht über das hinaus, was die Verhältnismäßigkeit zulässt.
Für Zollagenten, Fiskalvertreter und ähnliche Dienstleister, die EU-weit für nicht ansässige Steuerpflichtige tätig sind, lautet die Lehre: genau zu verstehen, in welcher Funktion sie bestellt werden, und Nachweise über die Grenzen ihrer Rolle und die aufgewendete Sorgfalt aufzubewahren – denn diese Nachweise können entscheidend sein, wenn gegen sie ein Anspruch aus gesamtschuldnerischer Haftung erhoben wird.