
Die Überprüfung der Gültigkeit von Umsatzsteuernummern ist eine der wichtigsten Empfehlungen beim Umgang mit neuen Geschäftskunden, Auftragnehmern oder Partnern. Durch die Entwicklung des VAT Information Exchange System (VIES) hat die EU ein praktisches Tool zur Überprüfung geschaffen, ob eine von einem EU-Land ausgestellte Umsatzsteuernummer gültig ist, insbesondere für den grenzüberschreitenden Waren- und Dienstleistungshandel im Binnenmarkt.
Obwohl das System gut konzipiert war, zeigte das VIES-System aufgrund von Veränderungen in den Geschäftsmodellen – insbesondere durch den Aufstieg des E-Commerce, der digitalen Wirtschaft und des Wachstums des innergemeinschaftlichen Handels – viele Einschränkungen. Dies führte zur Entscheidung der EU, das System im Rahmen des Pakets "VAT in the Digital Age" (ViDA) weiterzuentwickeln. Insgesamt spielt VIES eine Schlüsselrolle sowohl bei der Steuerdurchsetzung als auch bei der kaufmännischen Sorgfaltspflicht.
So prüfen Sie eine USt-IdNr. in VIES
Rufen Sie das VIES-Tool der Europäischen Kommission auf, wählen Sie das Land, das die Nummer vergeben hat, geben Sie die Nummer ohne Länderkennung ein und starten Sie die Abfrage. Die Antwort kommt nach wenigen Sekunden: gültig oder ungültig.
Ein gültiges Ergebnis bedeutet, dass die Nummer in der nationalen Datenbank des betreffenden Landes für innergemeinschaftliche Umsätze registriert ist. Mehr bestätigt es nicht. Aus Datenschutzgründen geben die nationalen Behörden Name und Anschrift zu einer Nummer nicht immer heraus. Sie bestätigen aber, ob ein Name und eine Anschrift, die Sie angeben, übereinstimmen.
Dokumentieren Sie jede Abfrage. Die Kommission empfiehlt das für den Fall einer Steuerprüfung, und es ist Ihr Nachweis, dass Sie den Kunden überprüft haben, bevor Sie die Lieferung steuerfrei behandelt haben.
Zwei Länderpräfixe sorgen immer wieder für Verwirrung. Griechenland verwendet EL, nicht GR. Unternehmen in Nordirland, die mit der EU Warenhandel betreiben, nutzen eine XI-Nummer (XI 123456789 statt GB 123456789), und genau diese prüfen Sie. Andere britische Nummern sind nicht in VIES erfasst.
Warum eine USt-IdNr. als ungültig angezeigt wird
Ungültig heißt nicht immer gefälscht. Die Kommission nennt drei häufige Gründe: Die Nummer existiert nicht, sie ist nicht für innergemeinschaftliche Umsätze freigeschaltet, oder die Registrierung ist noch nicht abgeschlossen. Manche EU-Länder verlangen für den grenzüberschreitenden Handel eine gesonderte Registrierung, und die nationalen Datenbanken werden nicht immer sofort aktualisiert.
Besteht ein Kunde darauf, registriert zu sein, kann er sich das von seinem eigenen Finanzamt bestätigen lassen. Sie können auch bei Ihrer nationalen Steuerbehörde nachfragen, ob eine Nummer gültig ist und ob sie zu einem bestimmten Namen und einer bestimmten Anschrift passt.
Liefert VIES statt eines Ergebnisses eine Fehlermeldung, ist meist die nationale Datenbank nicht erreichbar. Warten Sie ein paar Minuten und versuchen Sie es dann erneut, oder später am Tag.
Was VIES ist und wie es funktioniert
VIES wurde 1993 zusammen mit dem EU-Binnenmarkt eingeführt, als die Zollkontrollen an den Binnengrenzen abgeschafft wurden. Damals ersetzte die Reform die physischen Zollkontrollen durch ein umsatzsteuerbasiertes Kontrollsystem für den innergemeinschaftlichen Handel und reduzierte den Verwaltungsaufwand für Unternehmen erheblich, indem jährlich rund 60 Millionen Zolldokumente entfielen.
Unter dem neu eingeführten System wurden Waren, die aus einem EU-Land geliefert wurden, im Abgangsland von der Umsatzsteuer befreit, sofern der Käufer in einem anderen EU-Land steuerpflichtig ist und die Umsatzsteuer in seinem eigenen Land abführt. Da die Befreiung vom Status des Kunden abhängt, benötigten Lieferanten ein Tool oder einen Mechanismus, der eine schnelle Bestätigung ermöglicht, dass ihre Geschäftspartner umsatzsteuerlich registrierte Steuerpflichtige sind und dass ihre Umsatzsteuer-Identifikationsnummern gültig sind.
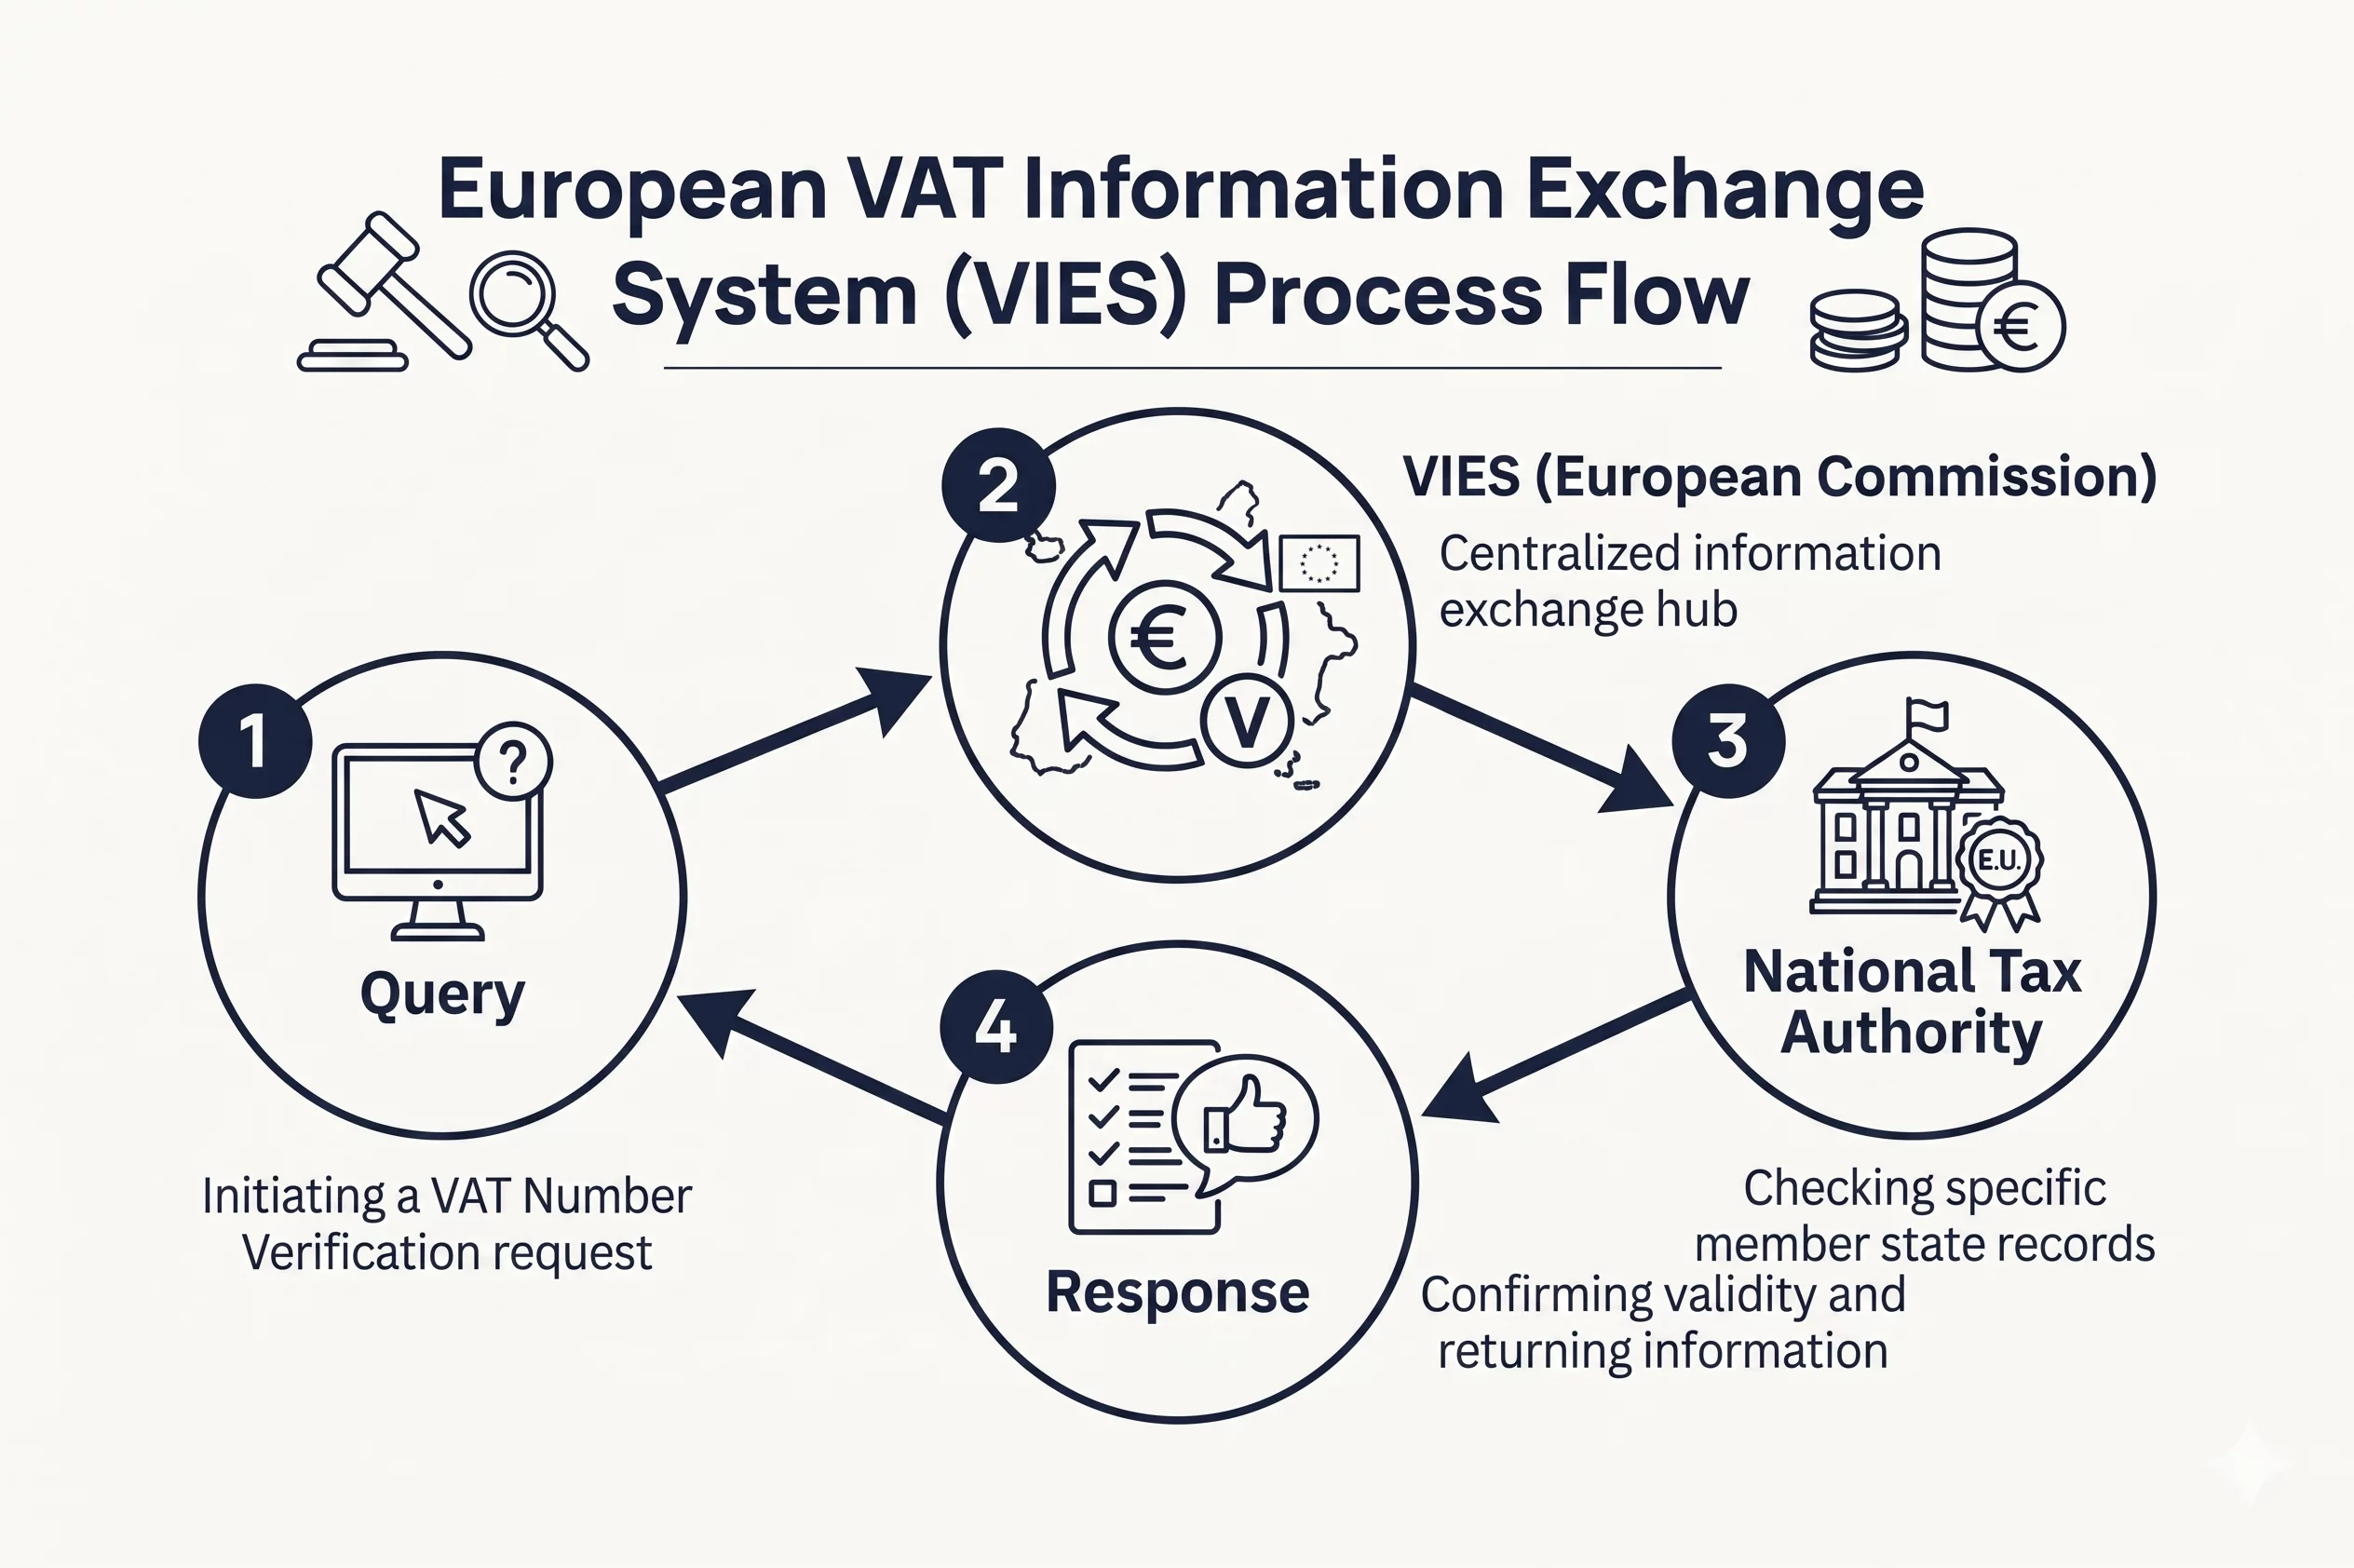
Dies führte zur Einführung von VIES, einem EU-IT-Tool, das die Überprüfung ermöglicht, ob am innergemeinschaftlichen Handel beteiligte Unternehmen ordnungsgemäß für die Umsatzsteuer registriert sind. Genauer gesagt ist VIES eine Online-Datenbank, die wichtige Informationen wie die Umsatzsteuer-Identifikationsnummer, den eingetragenen Namen des Händlers und seine Adresse enthält. Die Steuerbehörden in der gesamten EU nutzen VIES auch als zentralen Zugangspunkt, um diese Informationen zu überprüfen und sicherzustellen, dass Transaktionen ordnungsgemäß abgewickelt werden.
Bemerkenswert ist, dass das System nicht alle Daten zentral speichert. Stattdessen funktioniert das System, indem es auf Informationen aus den nationalen Umsatzsteuer-Datenbanken zugreift und diese kompiliert, die von jedem EU-Land gepflegt werden. In technischeren Begriffen sendet das System eine Echtzeit-Anfrage über eine sichere Verbindung an die relevante nationale Umsatzsteuer-Datenbank des EU-Landes, in dem die Umsatzsteuernummer ausgestellt wurde.
Wenn die Nummer in der Datenbank vorhanden ist, gibt das System den Status "Gültig" zurück. Wenn die Nummer nicht gefunden wird, wird hingegen der Status "Ungültig" angezeigt. Dies zeigt an, dass die angegebene Umsatzsteuernummer nicht registriert ist oder nicht bestätigt werden kann.
Wichtigste Gründe, warum Unternehmen VIES nutzen
Im Allgemeinen nutzen Unternehmen VIES, um die Compliance beim grenzüberschreitenden Handel innerhalb der EU sicherzustellen. Diese breite Anwendung lässt sich jedoch auf wenige spezifische Gründe eingrenzen. Eine der wichtigsten Situationen, in denen Unternehmen VIES nutzen, ist die Anwendung des Nullsteuersatzes bei innergemeinschaftlichen Lieferungen, oder einfach ausgedrückt, bei innergemeinschaftlichen B2B-Lieferungen.
Diese Regelungen erlauben es einem Lieferanten, einen Nullsteuersatz anzuwenden, wenn Waren oder Dienstleistungen an einen Geschäftskunden in einem anderen EU-Land verkauft werden, jedoch nur, wenn dieser Kunde ordnungsgemäß für die Umsatzsteuer registriert ist und eine gültige Umsatzsteuer-Identifikationsnummer besitzt. Die Rolle von VIES in diesem Fall besteht darin, zu bestätigen, dass diese Umsatzsteuernummer zum Zeitpunkt der Transaktion gültig ist. Zusätzlich zur Absicherung des Lieferanten dient die Verifizierung auch als wichtiger Nachweis für die Steuerbehörden bei Steuerprüfungen oder Compliance-Prüfungen.
Da die Überprüfung von Umsatzsteuernummern vor der Ausstellung von Rechnungen zu den empfohlensten Maßnahmen zur Betrugsprävention gehört – beispielsweise beim Missing Trader Intra-Community (MTIC)-Betrug – dient VIES auch als Tool für Unternehmen, um das Risiko einer Beteiligung an betrügerischen Ketten zu reduzieren und sich bei Prüfungen vor potenzieller Haftung zu schützen.
Ein weiterer wichtiger Grund, warum Unternehmen VIES nutzen, ist als Teil standardmäßiger Compliance-Verfahren in Buchhaltungs- und ERP-Systemen. Viele Unternehmen integrieren die Umsatzsteuervalidierung in ihre Rechnungsstellungsverfahren, um sicherzustellen, dass Kundendaten korrekt sind, bevor eine Transaktion abgeschlossen wird. Auf diese Weise reduzieren diese Unternehmen Verwaltungsfehler.
Schließlich ist VIES ein wertvolles Tool im Due-Diligence-Prozess. Bei einer Steuerprüfung können Unternehmen VIES-Prüfungen als Nachweis dafür verwenden, dass sie in gutem Glauben gehandelt haben, als sie den Nullsteuersatz angewendet haben, und dass sie angemessene Schritte unternommen haben, um den Umsatzsteuerstatus ihres Kunden zu überprüfen.
Einschränkungen des VIES-Systems
Obwohl das System praktisch ist, ist es nicht ohne Einschränkungen. Erstens ist das System nur so genau wie die nationalen Umsatzsteuer-Datenbanken, auf die es sich stützt. Wenn daher die Datenbank eines bestimmten EU-Landes veraltet oder aufgrund von Wartungsarbeiten nicht verfügbar ist, kann die VIES-Antwort unvollständig oder nicht verfügbar sein. Beispielsweise erscheint ein neu registriertes Unternehmen möglicherweise nicht sofort im System, obwohl es rechtlich registriert ist. Oder Unternehmen, die kürzlich abgemeldet wurden, können für kurze Zeit noch als gültig erscheinen.
Darüber hinaus liefert VIES keine detaillierten Informationen zu Steuerpflichtigen. Im Wesentlichen bestätigt eine erfolgreiche Validierung nur, dass eine Umsatzsteuernummer existiert und aktiv ist. Es werden jedoch keine zusätzlichen Geschäftsdetails wie Unternehmensgröße, Finanzstatus oder Handelshistorie bereitgestellt, die alle für eine umfassende Due Diligence wichtig sind.
Zukunft der Umsatzsteuer-Datenweitergabe in der EU
Da sich die EU-Umsatzsteuerregeln und -vorschriften als Reaktion auf die sich verändernde Geschäftswelt weiterentwickeln, wird auch VIES, wie wir es heute kennen, im Rahmen der ViDA aktualisiert. Die Europäische Kommission entwirft die Gesamtarchitektur eines zentralisierten VIES-Systems und definiert dabei die Implementierungsanforderungen und die spezifischen Daten, die die nationalen Steuerverwaltungen daran melden müssen.
Im Jahr 2026 verabschiedet die Kommission zwei Durchführungsverordnungen zum zentralen VIES: eine zu seiner Ausgestaltung, vorgesehen für das zweite Quartal, und eine dazu, wer darauf zugreifen darf und mit welchen Berechtigungen, vorgesehen für das vierte Quartal. Das detaillierte Design der zentralen VIES soll daher bis 2026 finalisiert werden, und die Systementwicklung ist für Januar 2027 geplant. Nach Abschluss ist eine Testphase mit EU-Ländern für Januar 2029 vorgesehen, und ein neues Zentrales VIES-Portal soll im Juli 2030 in Betrieb gehen, wenn EU-Länder beginnen werden, Daten an das zentrale VIES zu übermitteln.
Quelle: European Data, European Commission, Your Europe, VATabout - VAT Fraud in Online Sales: Key Risks and Prevention Tips, VATabout - EU - How to Stay Off the Tax Authorities' Watchlist: Key Risk Indicators Explained, Implementation Strategy - ViDA, VATabout - EU ViDA 2026 Work Programme and VAT Changes, Europäische Kommission - VIES, GOV.UK - Selling or moving goods between Northern Ireland and the EU

