
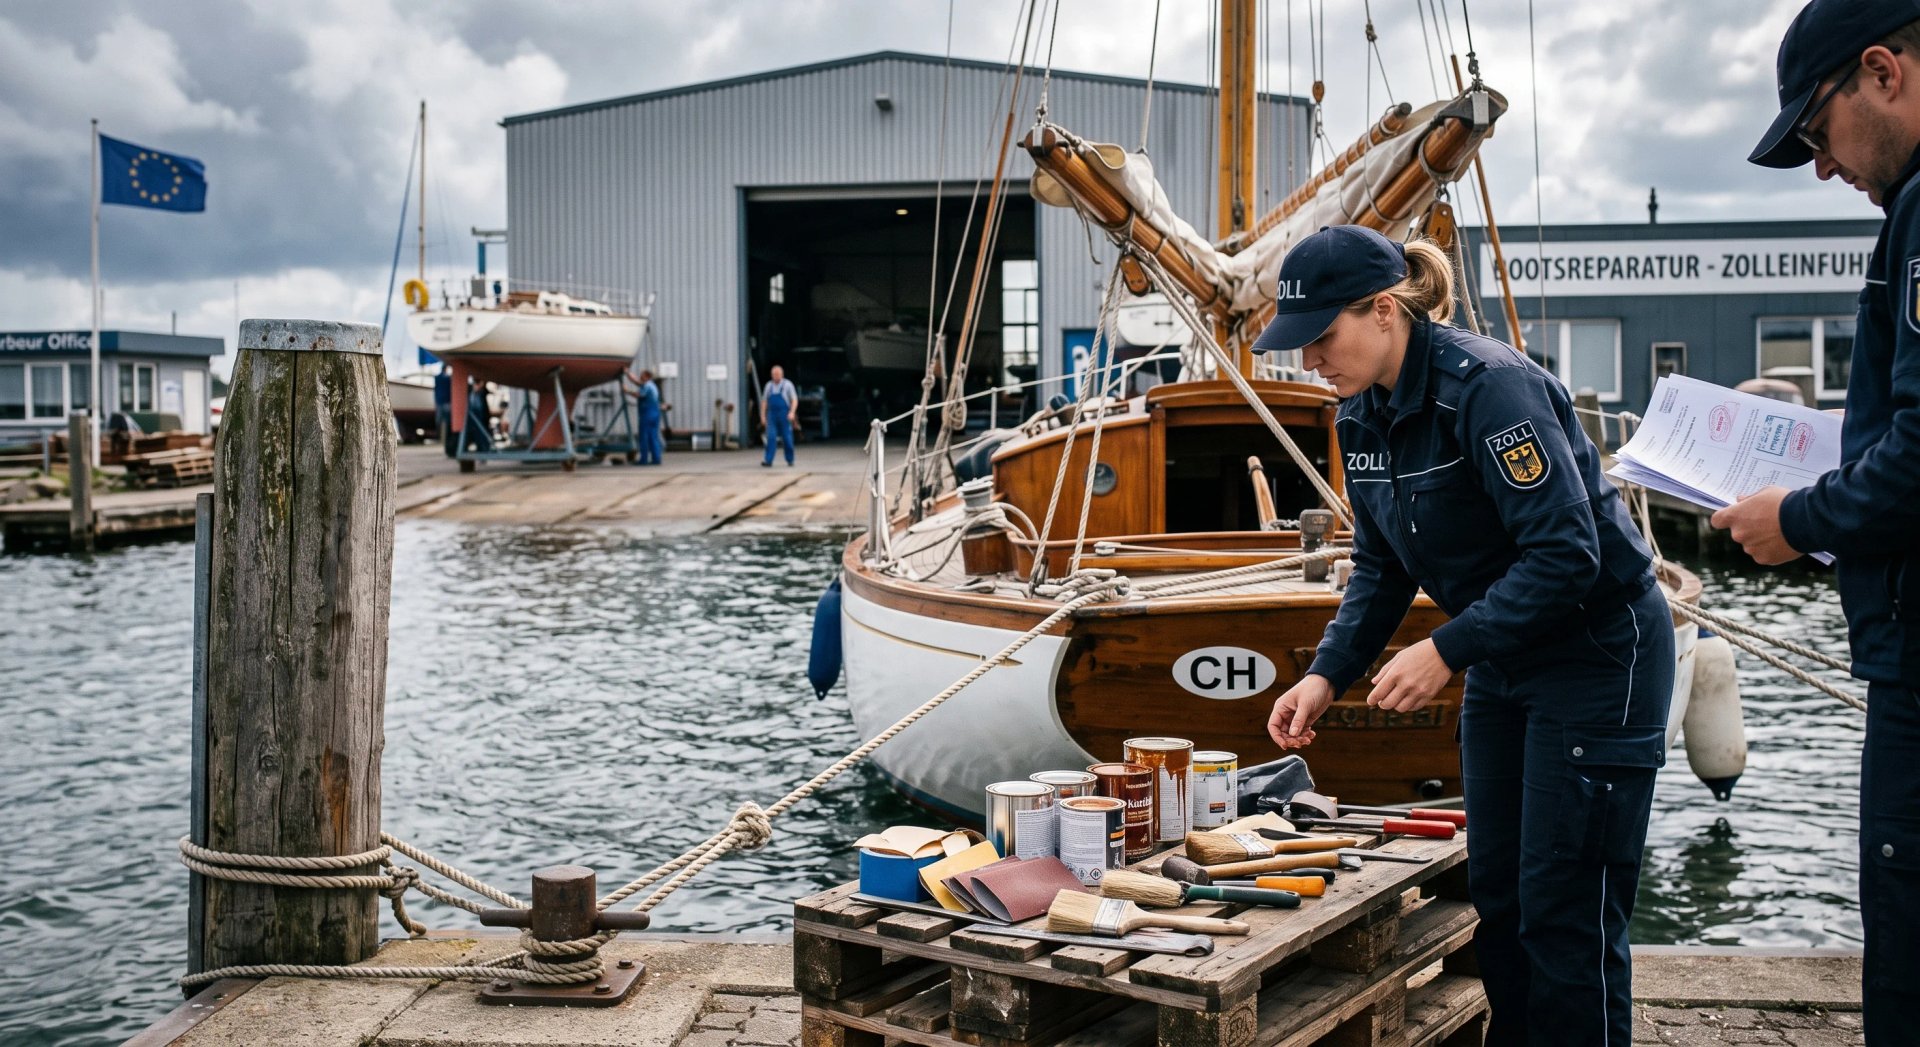
Un velero que entra en la UE desde fuera únicamente para ser reparado nunca se utiliza para navegar dentro de la UE y, posteriormente, se devuelve a su propietario fuera de la UE. A primera vista, no parece haber muchos motivos para considerar que ese velero haya pasado a formar parte del circuito económico de la UE. Desde la óptica del IVA y de las aduanas, sin embargo, la respuesta es más matizada: este es el núcleo del asunto T-383/25, Segelbootwartung, en el que la abogada general Maja Brkan presentó sus Conclusiones el 3 de junio de 2026 ante el Tribunal General de la Unión Europea. El asunto gira en torno a cuándo se considera que los bienes han entrado en el circuito económico de la Unión Europea y a qué significa "uso" a efectos del artículo 124(1)(k) del Código Aduanero de la Unión (CAU).
Los hechos
Un particular residente en Suiza era propietario de un velero matriculado en Suiza. El 28 de marzo de 2017 transportó el velero por carretera hasta Alemania sobre un remolque arrastrado por un vehículo particular, entrando por una aduana alemana sin despacho aduanero.
Durante una inspección en carretera, explicó que se dirigía a una empresa en Alemania para que realizaran trabajos de mantenimiento y reparación en el motor fueraborda del velero. El Hauptzollamt alemán emitió posteriormente una liquidación en la que imponía tanto derechos de importación como IVA a la importación.
Tras la liquidación, el propietario hizo trasladar el velero a la empresa alemana, donde se llevaron a cabo los trabajos. El 18 de mayo de 2017, el velero regresó a Suiza, sin haber sido utilizado para ningún otro fin durante su estancia en la UE, en particular no como medio de transporte.
El propietario impugnó la liquidación. Su reclamación fue desestimada, por lo que interpuso un recurso ante el Finanzgericht, que dudaba de si el IVA a la importación era realmente exigible y, en cualquier caso, consideraba que tanto la deuda aduanera como cualquier posible deuda de IVA se habían extinguido con arreglo al artículo 124(1)(k) del CAU. El Hauptzollamt recurrió ante el Bundesfinanzhof, que planteó cuestiones prejudiciales.
Las cuestiones prejudiciales
Cabe destacar que un procedimiento distinto seguía pendiente ante el Finanzgericht: el Hauptzollamt había desestimado la solicitud del propietario de una autorización retroactiva de perfeccionamiento activo, y este había recurrido esa denegación. El artículo 211(2) del CAU permite tal autorización en determinadas condiciones, y el resultado de ese procedimiento podría ser decisivo para el tratamiento en materia de IVA y aduanas analizado en las Conclusiones.
El Bundesfinanzhof planteó, en esencia, dos cuestiones. La primera se refiere al IVA a la importación: ¿entra un medio de transporte en el circuito económico de la Unión Europea cuando no se utiliza como medio de transporte en un Estado miembro, sino que simplemente es objeto de mantenimiento y reparación allí? La segunda se refiere a la deuda aduanera: ¿constituye el mantenimiento o la reparación de un bien no comunitario un "uso" en el sentido del artículo 124(1)(k) del CAU cuando el bien se reexporta posteriormente?
La Comisión sostuvo que la entrada física del velero sin perfeccionamiento activo era determinante, y que la presunción de entrada en el circuito económico solo podía desvirtuarse mediante una autorización retroactiva. El Gobierno griego subrayó que debe preservarse la eficacia de los artículos 70 y 71(1) de la Directiva del IVA. El propietario alegó que, dadas las circunstancias reales, el velero nunca había pasado a formar parte de verdad del circuito económico de la UE.
Marco jurídico
El punto de partida del análisis del IVA es el artículo 2(1)(d) de la Directiva del IVA: la importación de bienes es una operación sujeta al IVA. A diferencia de las entregas de bienes y las prestaciones de servicios, el IVA a la importación puede surgir incluso cuando un particular importa los bienes, con independencia de que exista contraprestación. El artículo 30 define la "importación" como la entrada en la Unión de bienes que no están en libre práctica.
El momento en que el IVA se hace exigible se deriva del artículo 70: por regla general, el devengo se produce en el momento de la importación. El artículo 71(1) prevé una excepción: cuando los bienes se incluyen, en el momento de su entrada, en uno de los regímenes aduaneros allí enumerados, el IVA solo se hace exigible una vez que ese régimen finaliza.
Especialmente relevante aquí es el perfeccionamiento activo. Con arreglo al artículo 256(1) del CAU, este régimen permite que los bienes no comunitarios, incluida expresamente la reparación, se sometan a operaciones de transformación en la UE sin que se devenguen derechos de importación. El uso del régimen requiere una autorización (artículo 211 del CAU), que no existía cuando el velero entró en Alemania.
La segunda parte del asunto gira en torno al artículo 124(1)(k) del CAU, que prevé la extinción de la deuda aduanera con la reexportación de bienes no comunitarios, siempre que dichos bienes no hayan sido "utilizados ni consumidos".
El análisis de la abogada general
La entrada física como punto de partida
Brkan interpreta los artículos 70 y 71 de la Directiva del IVA como una regla general con una excepción. La regla general es que la introducción física de bienes procedentes de un tercer país da lugar al devengo. Solo cuando los bienes se incluyen debidamente en un régimen como el perfeccionamiento activo esa presencia no genera de inmediato el IVA, porque el régimen aduanero mantiene los bienes bajo vigilancia aduanera. Dado que el velero nunca se incluyó en el perfeccionamiento activo, no quedó sujeto a la vigilancia aduanera inherente a ese régimen.
El uso potencial es decisivo en el planteamiento de Brkan
El aspecto más fundamental de las Conclusiones se refiere a la distinción entre uso efectivo y uso potencial. Aunque el velero nunca se utilizó realmente como medio de transporte en Alemania, según la abogada general esto no impide que surja el IVA a la importación cuando no se ha aplicado ningún régimen aduanero pertinente: los bienes físicamente presentes en la UE sin esa vigilancia están potencialmente disponibles para el consumo o el uso.
Se apoya en la sentencia Kauno teritorinė muitinė (C-489/20), relativa a cigarrillos introducidos ilegalmente en la UE y posteriormente incautados. También allí el IVA a la importación ya se había hecho exigible: lo relevante no era el consumo efectivo, sino que había existido la posibilidad de consumo hasta el momento de la incautación. La abogada general aplica el mismo razonamiento al velero: una vez que entró en la Unión sin perfeccionamiento activo, podría haberse utilizado potencialmente. Que ese potencial nunca se materializara no cambia el resultado.
Por qué la reexportación por sí sola no basta
La abogada general también rechaza la idea de que la posterior reexportación pueda, por sí misma, revertir las consecuencias en materia de IVA. Nada en la Directiva del IVA establece que el IVA a la importación deje de ser exigible por el mero hecho de que unos bienes que nunca se utilizaron realmente se reexporten después. Fundamenta esto en la finalidad última del IVA a la importación: gravar los bienes procedentes de terceros países en el momento de su entrada preserva la "neutralidad externa", de modo que los operadores establecidos en la UE no queden en desventaja frente a los proveedores establecidos fuera de ella. Permitir que se eluda el IVA a la importación por la mera
afirmación a posteriori de que los bienes no se utilizaron socavaría ese objetivo. Si la reexportación por sí sola bastara, las autoridades aduaneras apenas tendrían forma de verificar qué ocurrió realmente con los bienes durante su estancia: un velero aparentemente introducido para una breve reparación podría permanecer meses e incluso ser fletado antes de reexportarse. Aunque aquí no ocurrió nada de eso, la abogada general desconfía de una interpretación que podría abrir la puerta al abuso.
Existencia frente a lugar de la obligación de IVA a la importación
La abogada general aborda también la jurisprudencia sobre el lugar donde se genera el IVA a la importación (Federal Express, C-26/18; Hauptzollamt Münster, C-7/20; Hauptzollamt Hamburg, C-368/21), en la que es relevante el uso efectivo y permanente. Establece una distinción de principio: esa jurisprudencia se refiere a qué Estado miembro puede recaudar una vez que ya se ha determinado que el IVA es exigible. Aquí la cuestión es la previa de si existe una obligación de IVA a la importación en absoluto, para lo cual basta el consumo o el uso potencial.
La relevancia de la autorización retroactiva
No obstante, la abogada general identifica un posible remedio. Con arreglo al artículo 211(2) del CAU, las autoridades aduaneras pueden aún conceder una autorización de perfeccionamiento activo con efecto retroactivo: este es el mecanismo mediante el cual, en su opinión, puede desvirtuarse la presunción de entrada en el circuito económico en circunstancias como las del presente caso. El solicitante tendría que aportar pruebas suficientes, como documentos de matriculación o de propiedad, facturas de los trabajos de reparación y, en su caso, el cuaderno de bitácora, para que las autoridades aduaneras puedan determinar qué ocurrió con el velero.
El mantenimiento y la reparación como "uso"
Sobre la segunda cuestión, la abogada general se apoya en Combinova (C-476/19), en la que el Tribunal declaró que el "uso" en el sentido del artículo 124(1)(k) del CAU debe interpretarse en su contexto: en el perfeccionamiento activo, el "uso" comprende únicamente la actividad que va más allá de las operaciones de transformación autorizadas. Aplica ese razonamiento a una situación en la que no existe autorización alguna: si no la hay, cualquier transformación excede necesariamente lo autorizado, simplemente porque nada se ha autorizado. El mantenimiento y la reparación constituyen, por tanto, "uso", aunque el velero nunca se utilizara para navegar. La reexportación no extingue automáticamente la deuda aduanera, salvo que una autorización retroactiva cambie el resultado.
Por qué el asunto importa más allá del caso concreto
La trascendencia práctica de Segelbootwartung va mucho más allá de un velero de propiedad particular. El razonamiento puede resultar relevante de forma más amplia cuando bienes no comunitarios se introducen temporalmente en la UE para mantenimiento, reparación u otras transformaciones sin acogerse a un régimen aduanero adecuado: maquinaria enviada a un fabricante de la UE para su reparación, aeronaves sometidas a mantenimiento, vehículos introducidos para su restauración u otros activos de alto valor que requieren trabajos especializados disponibles dentro de la UE.
La lección es que el carácter temporal previsto de una importación no determina, por sí solo, el resultado en materia de IVA, ni, según el planteamiento de Brkan, basta necesariamente con demostrar después que los bienes no se utilizaron realmente en la UE. Lo que importa es el régimen aduanero, o su ausencia, bajo el cual los bienes entraron en la UE. El análisis aduanero debe, por tanto, realizarse antes de que los bienes crucen la frontera exterior; una autorización retroactiva no sustituye a una planificación correcta desde el principio.
El Tribunal General aún no ha dictado sentencia, por lo que las Conclusiones de la abogada general no son la última palabra. Si el Tribunal sigue su planteamiento, la sentencia podría convertirse en una referencia importante sobre la distinción entre uso efectivo y uso potencial de los bienes importados y sobre el papel de la vigilancia aduanera a la hora de determinar si los bienes han entrado en el circuito económico de la Unión.

