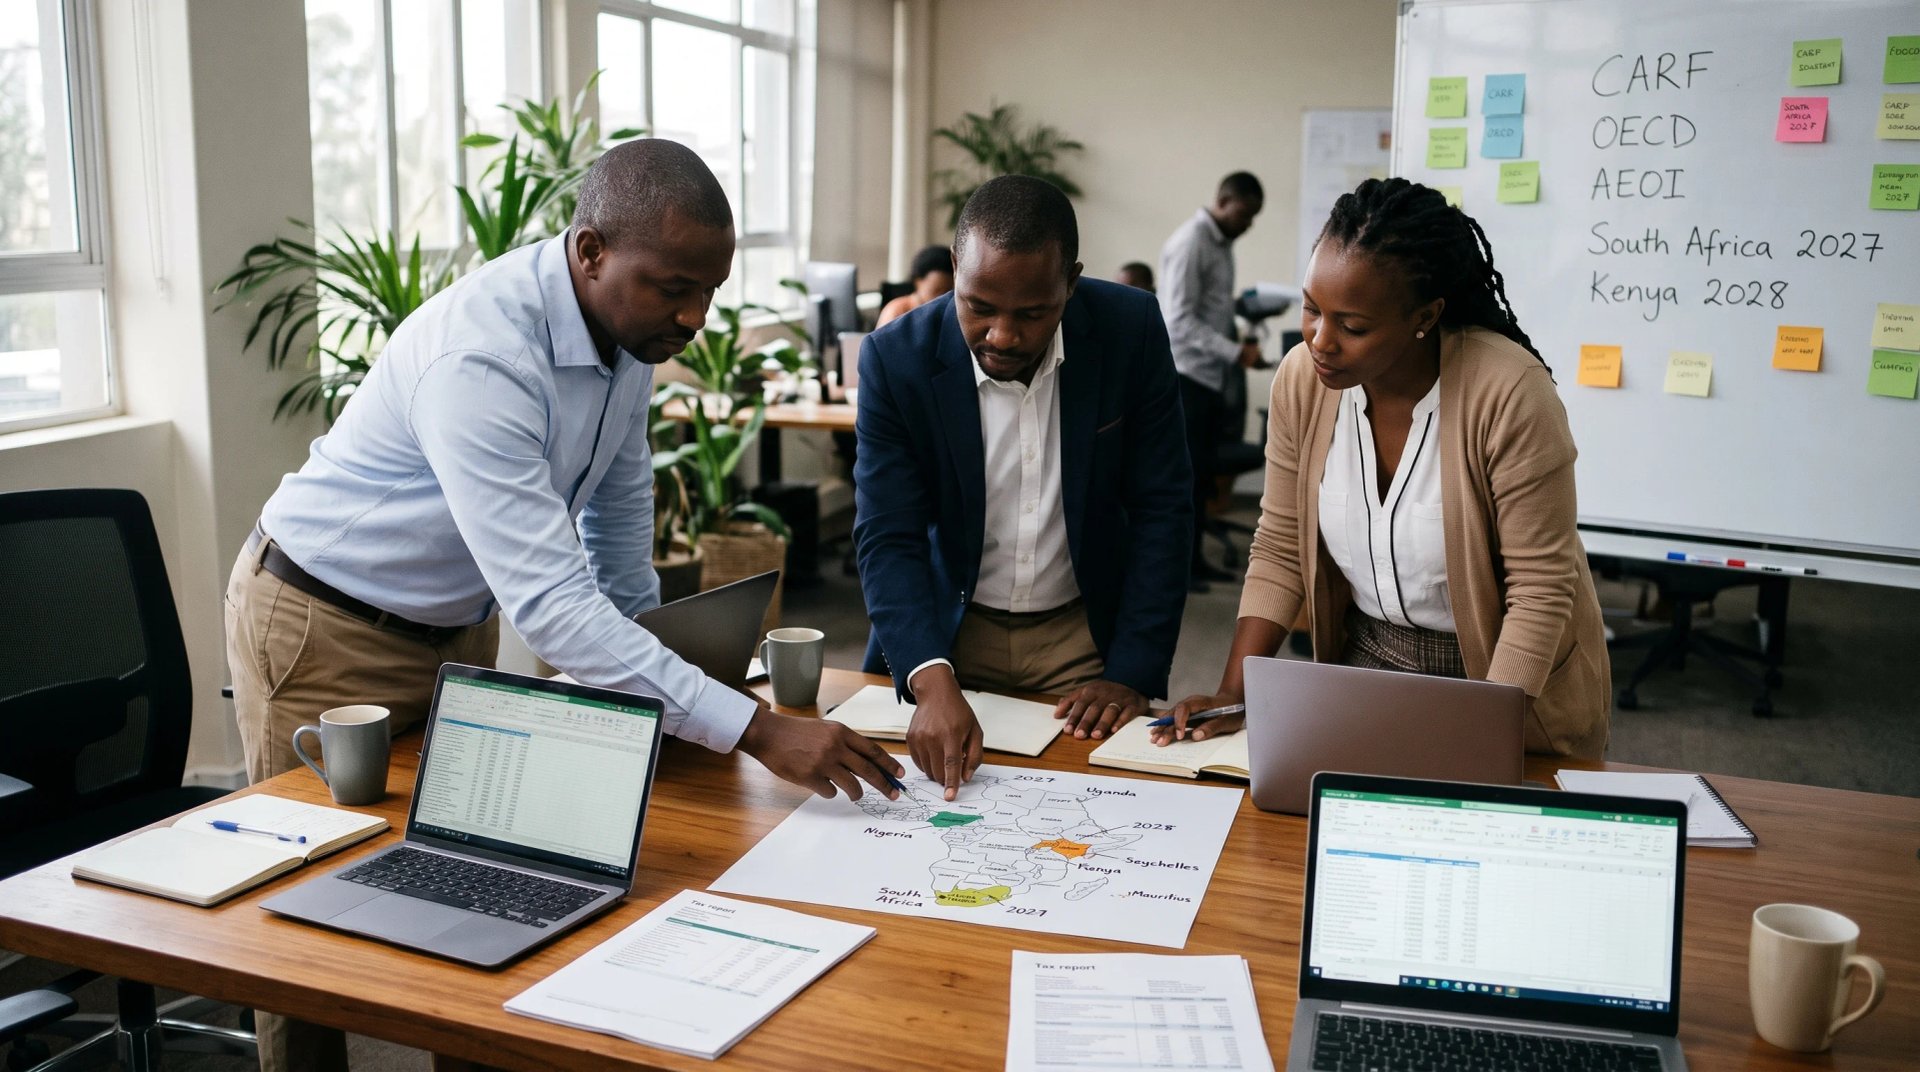
Le Forum mondial de l'OCDE a actualisé la liste des engagements au titre du Crypto-Asset Reporting Framework (CARF) le 23 juin 2026. Soixante-seize juridictions y figurent désormais : 46 procéderont à leurs premiers échanges d'ici 2027, 29 d'ici 2028, et les États-Unis d'ici 2029. Six de ces soixante-seize sont africaines.
L'Afrique compte 54 juridictions souveraines, et le CARF en touche six. L'Afrique du Sud et l'Ouganda relèvent de la première vague, avec des premiers échanges attendus en 2027 et une collecte nationale déjà engagée, depuis janvier 2026 en Ouganda et depuis mars 2026 en Afrique du Sud. Le Kenya, Maurice, le Nigéria et les Seychelles relèvent de la deuxième vague et échangeront en 2028 les données de 2027. Aucune juridiction africaine ne figure sur la courte liste du Forum mondial recensant les pays identifiés comme pertinents pour le CARF mais ne s'étant pas encore engagés, qui ne comprend que l'Argentine, le Salvador, la Géorgie, l'Inde et le Vietnam.
Cette portée est étroite au regard du bilan plus large du continent. Les juridictions africaines figurent parmi les plus actives dans la taxation de la fintech et du Web3, via la TVA sur les services numériques, les droits d'accise sur les frais de transaction et les prélèvements électroniques (e-levies) sur les montants transférés. L'appétence pour la taxation de l'activité crypto ne s'est pas traduite par une participation au cadre conçu pour échanger des informations à son sujet.
Les plateformes d'échange, dépositaires et courtiers non-résidents ayant des clients africains sont confrontés à une question plus étroite que le titre ne le laisse penser. Le CARF répartit les obligations déclaratives selon le lieu d'établissement du prestataire, et non selon le lieu de résidence de ses utilisateurs. Une juridiction peut s'engager, légiférer et ne toujours rien recevoir au sujet de ses propres résidents. Saisir cette distinction fait toute la différence entre un plan de conformité qui fonctionne et un plan qui présume d'une couverture dont il ne dispose pas.
La place de l'Afrique sur la liste des engagements
Les juridictions africaines de la première vague sont l'Afrique du Sud et l'Ouganda. Toutes deux se sont engagées par le biais de l'Accord multilatéral entre autorités compétentes relatif au CARF, plutôt que par une directive régionale, puisqu'il n'existe sur le continent aucun équivalent de la DAC8 de l'Union européenne. Leurs prestataires déclarants devaient entamer les diligences et la collecte de données dès le début de l'année civile 2026, les déclarations devant être transmises à l'administration fiscale nationale au cours de 2027 et les échanges suivant la même année.
La présence de l'Ouganda dans la première vague est la surprise. C'est la seule économie à faible revenu d'un groupe par ailleurs composé d'États membres de l'Union européenne, du Royaume-Uni et de ses dépendances de la Couronne, du Japon, de la Corée, du Brésil et des grands centres financiers offshore. L'Ouganda s'est engagé aux côtés de juridictions fortes de décennies d'infrastructure d'échange automatique, et il l'a fait alors que son régime national d'agrément des actifs virtuels était encore en construction.
La deuxième vague est plus importante et plus prévisible dans sa composition. Le Kenya, Maurice, le Nigéria et les Seychelles collecteront des données tout au long de l'année civile 2027 et échangeront en 2028. Maurice et les Seychelles y figurent pour la même raison que les Îles Vierges britanniques et les Bermudes : elles accueillent une activité de services financiers que le Forum mondial juge significative. Le Kenya et le Nigéria y figurent en raison de la taille de leur marché intérieur. À eux deux, ils concentrent l'essentiel de l'activité crypto de détail en Afrique subsaharienne, hors Afrique du Sud.
Tout le reste du continent se situe en dehors du cadre, mais non pour avoir évalué le CARF puis décliné. La liste du Forum mondial recense les juridictions qu'il a d'emblée identifiées comme pertinentes pour le cadre, et les cinq qui ont été identifiées sans s'être engagées sont l'Argentine, le Salvador, la Géorgie, l'Inde et le Vietnam. Le Ghana, l'Égypte, le Maroc, la Tanzanie, le Rwanda, la Zambie et le Botswana n'ont jamais fait partie de ce vivier. Leurs administrations fiscales ne déclareront ni ne recevront rien tant que la question ne leur sera pas posée ou qu'elles ne la soulèveront pas elles-mêmes.
Comment le CARF détermine qui déclare
Le CARF s'applique aux prestataires de services sur crypto-actifs déclarants (Reporting Crypto-Asset Service Providers), définis comme les entités et les personnes physiques réalisant à titre professionnel des opérations d'échange sur crypto-actifs pour le compte de clients. Les plateformes d'échange en sont le cas évident. Les courtiers, les négociants ainsi que certains fournisseurs de portefeuilles et intermédiaires en relèvent également.
C'est sur les règles de nexus que les praticiens doivent se concentrer. Un prestataire est soumis à déclaration dans la juridiction où il est constitué ou organisé, depuis laquelle il est géré, ou dans laquelle il dispose d'un lieu d'activité habituel, selon une hiérarchie conçue pour éviter que les mêmes transactions soient déclarées deux fois. La localisation des clients ne crée pas de nexus déclaratif. Une plateforme d'échange constituée à Singapour comptant un million d'utilisateurs kényans n'a aucune obligation déclarative CARF au Kenya. Elle déclare à Singapour, et Singapour transmet au Kenya les données relatives aux résidents kényans une fois activée la relation d'échange entre les deux.
C'est là la différence structurelle entre le CARF et les règles de TVA que ces mêmes prestataires appliquent déjà. Dans un régime de TVA fondé sur la destination pour les services numériques, le fait de servir des clients sur un marché constitue en soi le fait générateur. Sous le CARF, servir des clients sur un marché est sans incidence sur la question de savoir si vous y déclarez. Les deux cadres tirent en sens opposés, et un prestataire qui a bâti sa fonction fiscale autour d'une immatriculation fondée sur la consommation trouvera contre-intuitive la logique du CARF, fondée sur l'établissement.
Ce qui est déclaré est standardisé : les données d'identité et de résidence fiscale recueillies par auto-certification, les numéros d'identification fiscale (TIN) et les totaux annuels de transactions couvrant les échanges de crypto-actifs contre monnaie fiduciaire, les échanges entre crypto-actifs, les transferts vers des portefeuilles externes dont le prestataire ne peut confirmer la destination, et les opérations de paiement de détail supérieures au seuil prescrit. Le CARF fonctionne en parallèle de la norme commune de déclaration (NCD/CRS) modifiée, qui a intégré dans son propre champ certains produits de monnaie numérique et les monnaies numériques de banque centrale.
L'Afrique du Sud est la seule juridiction africaine réellement opérationnelle
L'Afrique du Sud a intégré le CARF dans son cadre national avec effet au 1er mars 2026. L'administration fiscale sud-africaine (SARS) a publié la version finale de l'External Business Requirements Specification, version 1.5, le 16 février 2026 pour une mise en œuvre à cette date, ce qui a laissé aux prestataires déclarants environ deux semaines entre la spécification technique finale et le début des obligations.
Dans le cadre du SARS, les obligations déclaratives reposent entièrement sur le prestataire. Les contribuables individuels ne déclarent pas au titre du CARF, même si les données reçues par le SARS alimenteront les impositions établies à leur encontre. Le SARS a indiqué qu'il sollicitait directement les prestataires locaux pour obtenir des informations sur les transactions sur crypto-actifs et que ces données seraient analysées afin de détecter les manquements et d'étayer l'action en conformité. Il s'agit d'une posture d'évaluation des risques plutôt que d'établissement de l'impôt, ce qui correspond à l'usage fait du CARF ailleurs : le cadre produit le signal, et le droit interne produit la dette fiscale.
Le champ couvre les prestataires disposant d'un nexus sud-africain qui facilitent des transactions sur crypto-actifs pour leurs clients, y compris les plateformes d'échange, les courtiers et les négociants. Le SARS a fixé l'entrée en vigueur au 1er mars plutôt qu'au 1er janvier, alignant le CARF sur le début de l'exercice fiscal sud-africain. Les prestataires devraient confirmer la façon dont est délimitée la première période déclarative, l'année de collecte de la première vague étant par ailleurs l'année civile 2026.
Le groupe de 2028 et la séquence législative du Kenya
Le Kenya offre l'image la plus nette de ce à quoi ressemble la préparation de la deuxième vague, car son édification législative a été visible et séquentielle.
Le Finance Act 2025 a abrogé la digital asset tax et l'a remplacée par un droit d'accise de 10 % sur les frais de transaction sur actifs virtuels, déplaçant la charge de la valeur brute transférée vers les revenus de l'intermédiaire. Le Virtual Asset Service Providers Act 2025 a instauré un régime d'agrément et de supervision, suivi de ses règlements d'application.
Le Finance Act 2026, promulgué le 23 juin 2026, a fait trois choses qui comptent ici. Il a introduit un cadre permettant au Kenya de conclure avec d'autres pays des accords d'échange automatique de renseignements relatifs aux transactions sur actifs virtuels. Il a imposé aux prestataires de services sur actifs virtuels de déposer des déclarations d'information annuelles auprès de la Kenya Revenue Authority, et a érigé en infraction le fait de falsifier une telle déclaration ou de ne pas en déposer, y compris une déclaration néant. Et il a affiné le droit d'accise de 10 % pour que la charge porte sur les frais perçus par les prestataires de services sur actifs virtuels, y compris les plateformes d'échange, les plateformes de négociation, les courtiers et les autres intermédiaires, plutôt que sur les acteurs du secteur en général.
La déclaration d'information annuelle est la disposition à surveiller. Elle crée entre les prestataires et l'administration fiscale le canal de déclaration national dont un régime CARF a besoin, et elle le fait deux ans avant la date du premier échange.
Lus ensemble, ces trois textes font passer le Kenya d'une réglementation des actifs virtuels à des seules fins d'agrément et de lutte contre le blanchiment vers un régime intégré couvrant la supervision, la fiscalité et l'échange transfrontalier de renseignements. Le cadre d'échange automatique de renseignements (AEOI) du Finance Act 2026 est la disposition habilitante sans laquelle un premier échange en 2028 n'est pas juridiquement possible. Il reste au Kenya à bâtir la couche opérationnelle : désignation de l'autorité compétente, évaluation de la confidentialité et des garanties de protection des données par le Forum mondial, enregistrement des prestataires et schéma de déclaration.
Le Nigéria, Maurice et les Seychelles relèvent de la même année de collecte 2027, même si le détail publié de leur mise en œuvre est plus mince. La position du Nigéria est compliquée par le fait que son paquet de réforme fiscale de 2026 fait déjà entrer les plateformes d'échange de crypto-actifs dans le champ de la TVA en tant que prestataires de services numériques ; les plateformes tournées vers le Nigéria se trouvent ainsi entraînées dans deux relations déclaratives distinctes avec la même administration, sur des fondements juridiques différents.
S'engager à déclarer n'est pas la même chose que recevoir
La distinction qui importe le plus pour les administrations fiscales africaines est celle entre les deux volets du CARF : le volet sortant et le volet entrant.
Le volet sortant est simple. Une juridiction légifère, ses prestataires résidents déclarent, et elle transmet les données à ses partenaires. Le volet entrant est plus ardu. Pour recevoir des données sur ses résidents de la part d'autres juridictions, un pays doit disposer d'une relation d'échange activée avec chaque juridiction émettrice, et il doit satisfaire à la norme du Forum mondial en matière de confidentialité et de protection des données avant que ces relations ne soient activées. Cette évaluation porte sur les cadres juridiques, la gestion de la sécurité de l'information et la sanction des violations de la confidentialité.
Sur la plupart des marchés africains, c'est dans le volet entrant que se trouve la recette. L'activité crypto nationale au Kenya, au Nigéria et en Ouganda passe pour l'essentiel par des plateformes établies ailleurs. Une déclaration CARF kényane portant sur les prestataires établis au Kenya ne capte qu'une fraction des avoirs offshore des résidents kényans. Ce qui capte le reste, c'est une déclaration provenant de Singapour, des Îles Caïmans ou des Émirats arabes unis au sujet des titulaires de comptes résidents kényans, et cela ne se produit qu'une fois la relation opérationnelle.
Les quarante-huit juridictions africaines situées hors du cadre font face à un problème différent : elles n'obtiennent aucun des deux volets. Leurs résidents négocient sur des plateformes offshore, ces plateformes déclarent à leurs propres autorités, et les données circulent vers les juridictions partenaires ayant mené le processus à son terme. La formulation importe ici. La plupart de ces pays n'ont pas refusé le CARF, car le Forum mondial ne les a jamais identifiés comme pertinents à son égard. Se trouver hors du cadre est un statut dont ils ont hérité plutôt qu'une politique qu'ils ont adoptée, et en changer suppose de demander à être évalué plutôt que de simplement signer un accord.
Ce que les données CARF signifient pour la fiscalité indirecte
Le CARF est une infrastructure de fiscalité directe, conçue pour aider les administrations à imposer les revenus et les plus-values. Sa valeur en matière de fiscalité indirecte est secondaire mais réelle, et elle reste sous-exploitée.
Une déclaration CARF identifie les prestataires par leur nom, leur forme juridique et leur lieu d'établissement. Pour une administration de la TVA cherchant à déterminer quelles plateformes non-résidentes ont une présence imposable sur son marché, c'est un registre dont elle ne dispose pas aujourd'hui. Il en va de même pour les régimes de droits d'accise qui portent sur les frais de transaction plutôt que sur la valeur de la transaction, comme celui du Kenya. La pratique kényane montre déjà à quel point la qualification des intermédiaires de paiement peut être contestée : le traitement par la High Court des commissions de traitement des paiements a reposé sur la nature du service plutôt que sur la technologie qui le délivre. Un prestataire déclarant au titre du CARF a, par définition, révélé l'activité génératrice de frais à laquelle s'attache le droit d'accise.
L'inverse est également vrai. Les juridictions qui appliquent déjà une immatriculation simplifiée à la TVA pour les prestataires de services numériques non-résidents disposent d'une liste de plateformes immatriculées, que l'on pourra confronter aux données CARF dès qu'elles commenceront à arriver. Des écarts dans un sens comme dans l'autre signalent un point qui mérite examen.
Rien de tout cela ne se produit automatiquement. Cela suppose que l'autorité compétente traitant les données CARF et la fonction TVA nationale soient autorisées à partager l'information, et les conditions de confidentialité attachées aux données échangées restreignent leur usage en aval. C'est une question de conception juridique que les administrations africaines développant une capacité CARF devraient trancher maintenant plutôt qu'en 2028.
Conclusion
L'empreinte africaine du CARF, c'est six juridictions, deux échéances et un seul régime opérationnel. L'Afrique du Sud est en activité. L'Ouganda collecte. Le Kenya, Maurice, le Nigéria et les Seychelles ont jusqu'à la fin de 2026 pour achever le travail juridique et opérationnel qu'exige une année de collecte 2027.
Les prestataires déclarants devraient commencer par l'établissement. Chaque entité d'un groupe a un nexus CARF quelque part dans la hiérarchie constitution–gestion–lieu d'activité, et le risque qu'il vaut la peine de tester est celui d'une structure où aucune entité ne finit par déclarer. L'onboarding est le deuxième problème : l'auto-certification doit capter la résidence fiscale au niveau d'exigence fixé par le CARF, et la plupart des parcours restent aujourd'hui en deçà.
Les administrations africaines en dehors des six font face à une décision différente. Presque aucune n'a été invitée à rejoindre le CARF ; la vraie question est donc de savoir s'il faut demander l'évaluation de pertinence qui les y ferait entrer, alors que le flux de données dont elles restent exclues ne cesse de croître.