
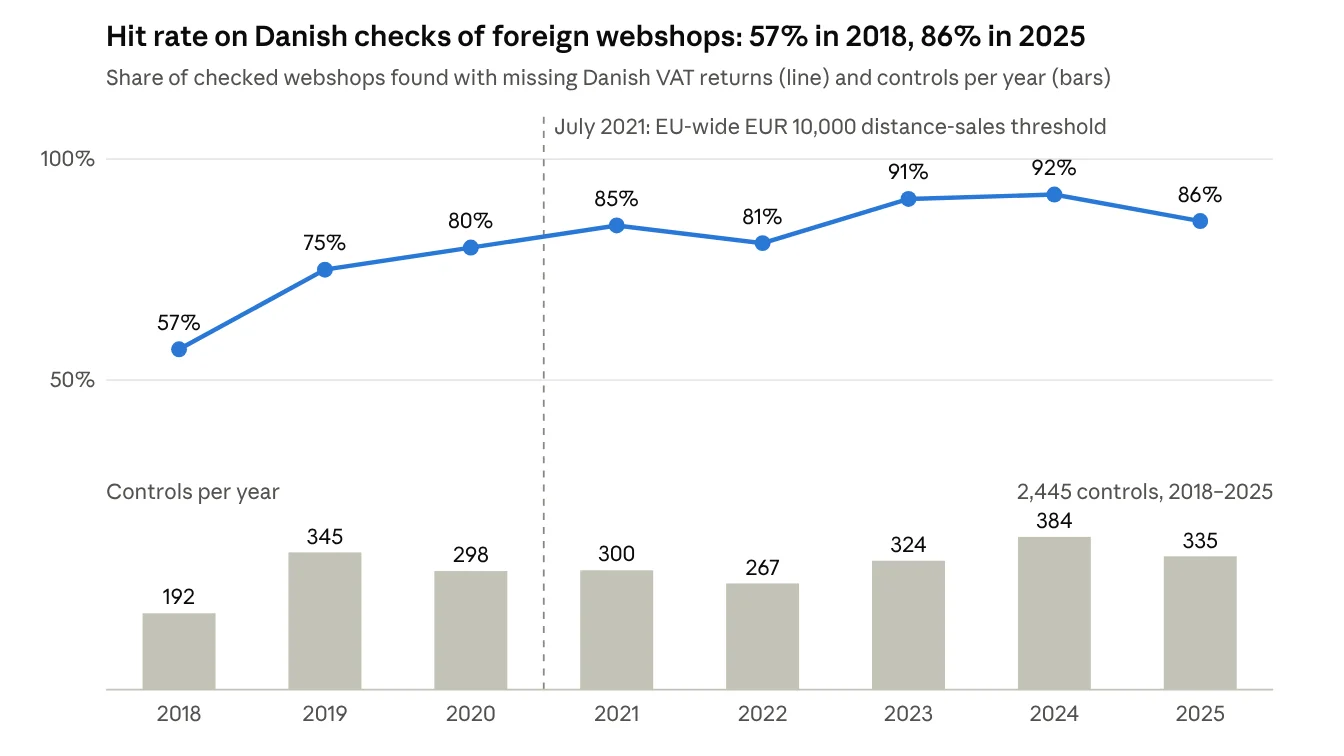
Le Danemark débusque les boutiques en ligne étrangères qui échappent à la TVA danoise en suivant l'argent : son administration fiscale s'appuie sur les paiements par carte réalisés au Danemark pour repérer les vendeurs qui ne se sont jamais immatriculés. En 2025, l'administration a mené 335 contrôles ciblés auprès d'entreprises soupçonnées de ne pas être immatriculées à la TVA. 86 % de ces contrôles ont révélé une non-conformité, donnant lieu à des rappels de TVA d'environ 32 millions de DKK. Dans un entretien accordé à VATabout, l'administration fiscale danoise a expliqué son mode de fonctionnement et la manière dont s'opère la détection des boutiques en ligne étrangères.
Les signaux d'alerte : ce qui déclenche la surveillance
Les banques déclarent le montant total mensuel des paiements effectués par des particuliers danois au profit de chaque bénéficiaire étranger, à la fois dans la devise d'origine et en couronnes danoises. L'administration identifie ensuite chaque entreprise à partir d'informations telles que son nom, son adresse, son pays, son site web et son secteur d'activité. Si les données de transaction indiquent qu'une boutique en ligne devrait être immatriculée à la TVA au Danemark sans l'être, elle peut faire l'objet d'un contrôle.
La base juridique de ce dispositif réside dans les articles 75(5) et 75(6) de la loi danoise sur la TVA. L'article 75(5) autorise l'administration fiscale à demander les données de paiement afin d'enquêter sur les ventes à distance de biens et les services électroniques destinés aux consommateurs, sous réserve de l'accord du Conseil des impôts (Skatterådet). L'article 75(6) impose que les acheteurs individuels restent anonymes. Chaque autorisation couvre une période déterminée de transactions passées. Depuis 2017, le Conseil des impôts a approuvé six demandes de ce type, la plus récente en février 2025, portant sur les paiements réalisés en 2023 et 2024.
Depuis le lancement des contrôles, le taux de non-conformité est passé d'environ six boutiques sur dix en 2018 à neuf sur dix en 2023, sur plus de 1 700 contrôles. L'administration l'explique par deux grands facteurs : un meilleur ciblage et l'évolution des règles de TVA, en particulier au niveau de l'UE.
« Notre ciblage s'est amélioré à mesure que nous nous sommes familiarisés avec les possibilités offertes par les données de paiement par carte, mais le seuil unique à l'échelle de l'UE pour les ventes à distance de biens introduit en 2021 a également joué un rôle. » - administration fiscale danoise.
L'erreur de non-conformité la plus fréquente
Interrogée sur les erreurs de TVA les plus courantes relevées parmi les quelque 600 boutiques examinées depuis 2020, l'administration fiscale a répondu que c'était le défaut d'immatriculation à la TVA au Danemark, plutôt que des calculs de TVA erronés ou d'autres erreurs techniques, qui causait le plus de difficultés aux boutiques en ligne.
Dans la plupart des cas, les entreprises étaient déjà immatriculées à la TVA dans leur propre pays, mais n'avaient pas rempli leurs obligations d'immatriculation à la TVA au Danemark. Cela valait aussi bien pour les entreprises vendant des biens physiques que pour celles fournissant des produits et services numériques, comme les logiciels et le streaming. Elles ne s'étaient pas immatriculées au Danemark, que ce soit directement auprès de l'administration fiscale danoise ou via le guichet unique (OSS) de l'UE, qui simplifie la conformité à la TVA pour les ventes transfrontalières éligibles.
Ces constats montrent que le principal problème de conformité ne tenait pas nécessairement à une absence totale d'immatriculation à la TVA, mais plutôt au défaut d'immatriculation dans le pays supplémentaire où naissaient les obligations de TVA.
Un cas concret
Bien que l'administration fiscale danoise n'ait évoqué aucun cas ni aucune situation en particulier, nous avons trouvé une jurisprudence qui illustre le fonctionnement concret de ce modèle. En 2024, le tribunal fiscal national danois a confirmé la décision de l'administration fiscale danoise de redresser une société à hauteur de 2 940 091 DKK (environ 393 000 EUR) de TVA danoise pour la période du 1er janvier au 30 septembre 2019.
Le litige portait sur la question de savoir si les ventes de biens de la société à des clients particuliers au Danemark constituaient des ventes à distance, alors même que la société était établie dans un autre pays de l'UE et affirmait avoir déclaré et acquitté la TVA en Allemagne.
Faute pour la société d'avoir fourni sa comptabilité ou des informations suffisantes sur ses ventes à des clients danois, l'administration fiscale a estimé son chiffre d'affaires imposable à partir des paiements reçus de particuliers danois. Le chiffre d'affaires estimé s'élevait à 11 760 364 DKK, aboutissant à un redressement de TVA de 2 940 091 DKK, calculé à hauteur de 25 % du chiffre d'affaires. Bien que la décision décrive le taux comme 20 % du montant hors TVA, les chiffres correspondent à 25 % du chiffre d'affaires net, soit 20 % du montant TTC.
La société faisait valoir qu'elle avait déjà déclaré et acquitté la TVA allemande sur ces ventes. La juridiction a toutefois rejeté cet argument en s'appuyant sur l'arrêt KrakVet, qui a établi que les administrations fiscales de différents États membres de l'UE ne sont pas nécessairement tenues de coordonner leurs décisions ni de s'accorder sur un traitement TVA commun. Par conséquent, le fait que l'Allemagne ait déjà taxé les opérations n'empêchait pas le Danemark d'établir la TVA danoise.
Que se passe-t-il lorsqu'une boutique garde le silence
Identifier les boutiques en ligne étrangères non conformes est une chose. S'assurer qu'elles acquittent la TVA due en est une autre. C'est pourquoi nous avons demandé à l'administration fiscale danoise ce qu'il advient lorsqu'une boutique en ligne sait pertinemment qu'elle doit s'immatriculer et acquitter la TVA au Danemark, mais s'en abstient délibérément.
L'administration fiscale a souligné que le non-respect des obligations de TVA danoises peut entraîner à la fois des pénalités financières et une responsabilité pénale, selon les circonstances et la gravité de l'affaire. Les entreprises qui s'immatriculent ou acquittent la TVA tardivement peuvent être redevables d'intérêts et de pénalités, tandis que les cas les plus graves peuvent donner lieu à des sanctions administratives ou à une transmission à la police et au parquet pour complément d'enquête. Fait important, la responsabilité pénale au Danemark peut découler non seulement d'une non-conformité intentionnelle, mais aussi d'une négligence grave.
L'administration fiscale collabore avec d'autres autorités pour faire appliquer les règles de TVA et déterminer la réponse appropriée à la non-conformité. Lorsqu'une entreprise semble avoir délibérément échappé à ses obligations d'immatriculation ou de paiement, l'affaire peut aller au-delà du simple redressement de la TVA impayée et des pénalités financières. La réponse des autorités dépend toutefois des faits précis et de la gravité de l'infraction.
Le recouvrement de la TVA impayée et des autres créances publiques est assuré séparément par l'agence danoise de recouvrement. Elle est chargée de recouvrer les créances publiques en souffrance et peut poursuivre les débiteurs tant dans les pays de l'UE qu'en dehors. Les entreprises étrangères ne peuvent donc pas nécessairement se soustraire à leurs dettes fiscales danoises au seul motif qu'elles sont établies hors du Danemark.
L'administration fiscale ne franchit toutefois pas directement l'étape de l'escalade :
« Nous assurons un suivi des entreprises qui ne s'immatriculent pas afin de vérifier si leurs ventes aux consommateurs danois se poursuivent et s'il existe des éléments justifiant de nouveaux dossiers et décisions concernant le défaut d'immatriculation et de paiement de la TVA. Les données de paiement par carte nous donnent une base pour établir la TVA, même lorsque les entreprises ne répondent pas à notre demande de pièces. La persistance de la non-conformité est clairement pertinente pour apprécier si une escalade est nécessaire. »
Les autres moyens de collecte des données
Outre l'utilisation des données de paiement par carte pour repérer les boutiques en ligne étrangères potentiellement non conformes, l'administration fiscale danoise accepte les signalements de particuliers et d'entreprises concernant des infractions présumées à la TVA. Par exemple, un concurrent danois qui estime qu'une boutique en ligne étrangère ne facture ou n'acquitte pas la TVA peut signaler cette non-conformité présumée aux autorités. Les signalements peuvent être effectués de manière anonyme, ce qui permet à l'auteur du signalement de ne pas être identifié.
L'administration fiscale examine chaque signalement pour déterminer si une enquête plus approfondie se justifie. Depuis 2023, elle a examiné au moins 45 dossiers en matière de TVA, dans le cadre de ses contrôles continus des ventes à distance transfrontalières, qui faisaient suite à des signalements de non-conformité présumée.
Ces signalements constituent une source d'information supplémentaire aux côtés des données de paiement par carte et aident les autorités à repérer d'éventuelles infractions à la TVA qui, autrement, passeraient inaperçues. Le chiffre d'au moins 45 dossiers renvoie toutefois à des dossiers examinés à la suite de signalements, et non nécessairement à des infractions confirmées ou à des procédures de recouvrement abouties. Les autorités n'ont pas précisé combien de ces dossiers ont donné lieu à des rappels de TVA ou à des pénalités.
Le rôle du guichet unique (OSS) de l'UE
L'administration fiscale danoise étend son utilisation des données de paiement par carte pour surveiller non seulement les boutiques en ligne étrangères non immatriculées à la TVA au Danemark, mais aussi les entreprises enregistrées via le guichet unique (OSS) de l'UE. Même si l'OSS simplifie la conformité à la TVA pour les entreprises de commerce électronique transfrontalier, il ne supprime pas la nécessité de contrôles fiscaux efficaces.
Le système OSS réduit les contraintes administratives en permettant aux entreprises éligibles de s'immatriculer et de déclarer la TVA sur leurs ventes transfrontalières éligibles au sein d'un système unique, plutôt que de s'immatriculer séparément dans chaque État membre de l'UE concerné. L'administration fiscale s'attend à ce que ce processus simplifié favorise une meilleure conformité et instaure des conditions de concurrence plus équitables entre les entreprises qui respectent leurs obligations fiscales et celles qui ne le font pas.
L'inscription à l'OSS ne garantit toutefois pas qu'une entreprise déclarera et acquittera correctement la TVA. L'administration fiscale danoise a expliqué : « Nous constatons un nombre non négligeable d'entreprises qui ne déposent pas la déclaration requise ou ne déclarent pas chaque période dans les délais, même lorsqu'elles n'ont réalisé aucune vente au cours de cette période. » C'est pourquoi les données de paiement par carte sont utilisées, aux côtés d'autres informations, pour évaluer le risque et la matérialité et repérer les entreprises susceptibles de ne pas respecter leurs obligations de TVA.
Un modèle pour l'avenir
Les autorités fiscales danoises jugent le contrôle fondé sur les données de plus en plus important à mesure que le commerce électronique transfrontalier se développe. Cette approche intéresse également d'autres pays européens. En 2024, l'UE a introduit de nouvelles règles destinées à donner aux administrations fiscales de toute l'Europe accès à des informations globalement comparables aux données de paiement utilisées au Danemark.
La coopération entre les administrations fiscales européennes reste essentielle :
« ... une coopération accrue entre les administrations fiscales européennes est nécessaire en raison de la nature transfrontalière du commerce électronique. Nous avons partagé nos expériences avec les administrations fiscales européennes et avons, en retour, bénéficié des informations qu'elles nous ont communiquées. Plus tard cette année, nous organiserons un atelier sur ce sujet, avec la participation d'autres administrations fiscales européennes. » - administration fiscale danoise
Un conseil de l'administration fiscale danoise
Plutôt que de donner notre propre conseil, nous avons demandé à l'administration un conseil qui éviterait d'emblée tout ennui aux entreprises étrangères :
« Si vous réalisez des ventes transfrontalières, prenez le temps de vous informer sur les règles danoises de TVA. Vous pouvez en savoir plus sur les règles de TVA, les taux de TVA et les obligations de conservation des documents sur notre site web ou en nous appelant. » - administration fiscale danoise

