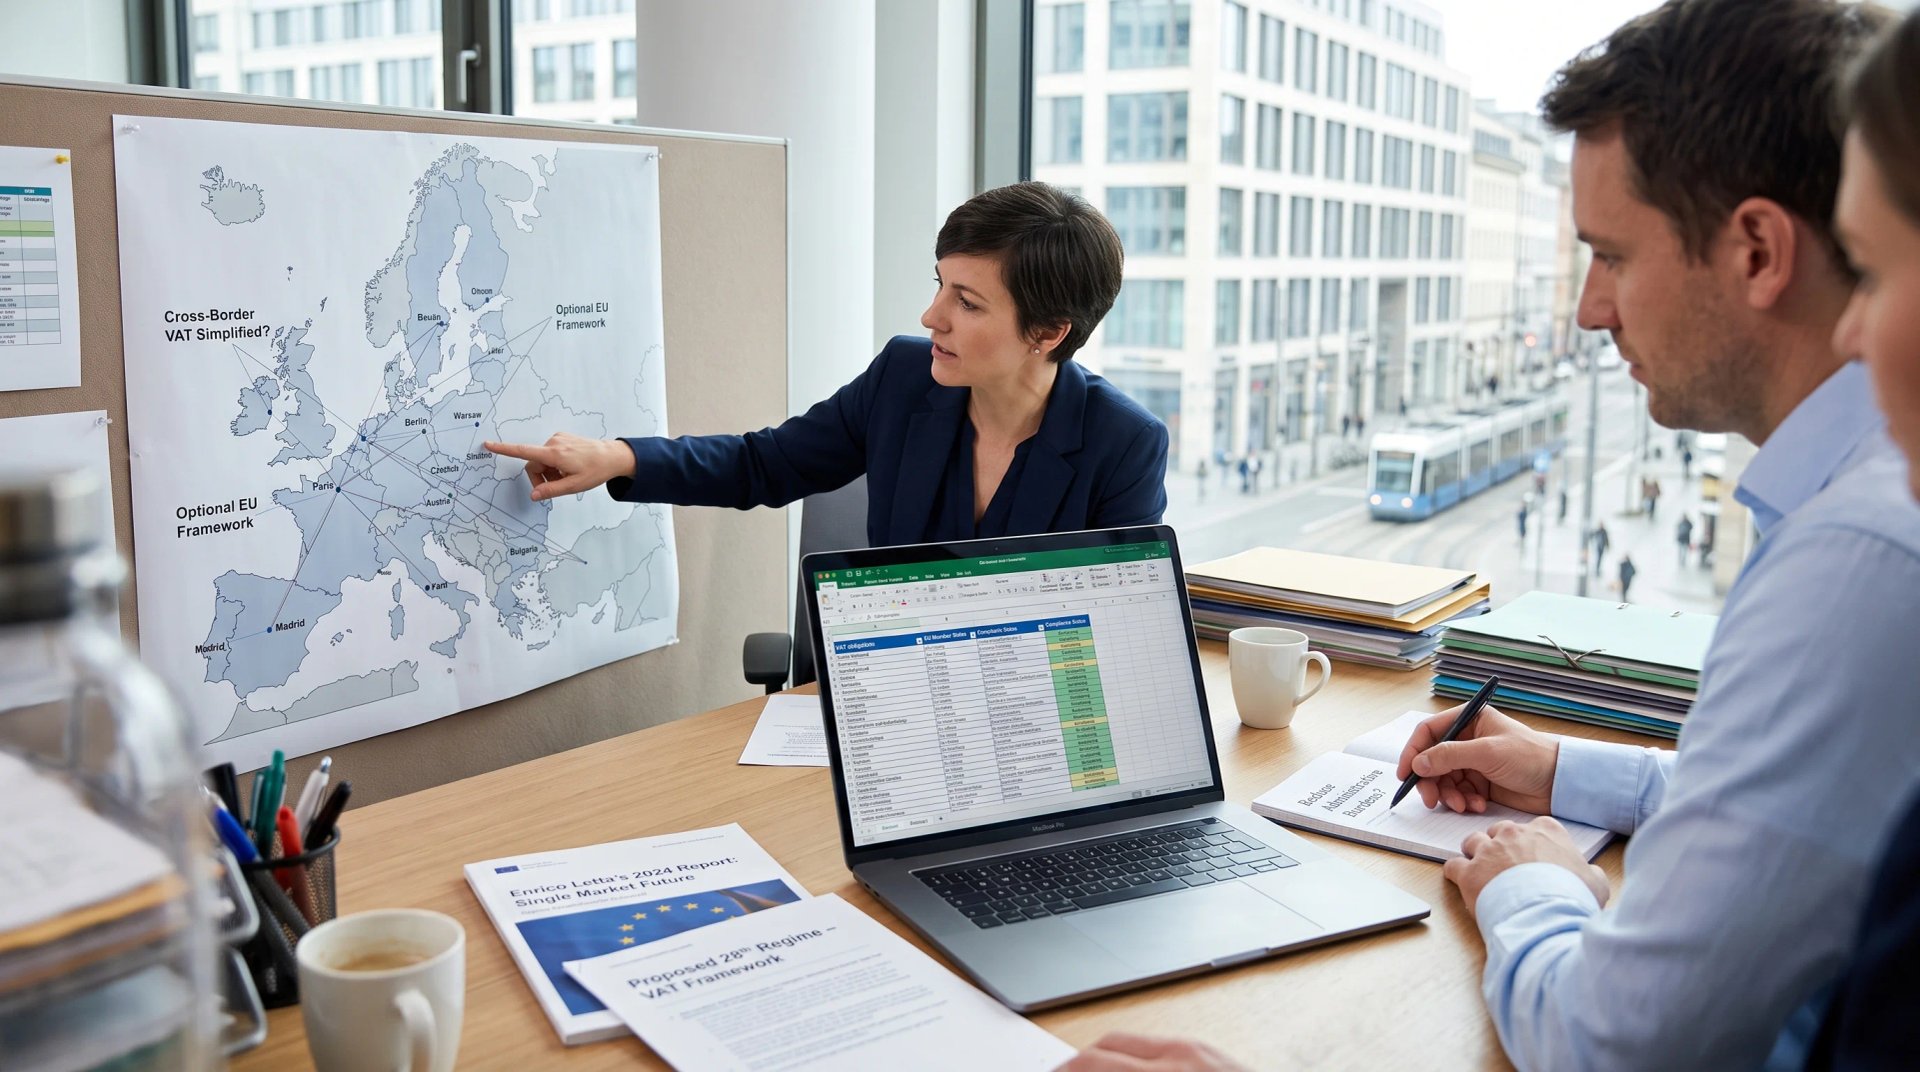
Obwohl die Idee für das EU-28.-Regime schon seit einiger Zeit existiert, gewann sie nach Enrico Lettas Bericht von 2024 über die Zukunft des Binnenmarkts erheblich an Aufmerksamkeit. Die Idee ist, dass Unternehmen sich freiwillig für einen einheitlichen EU-weiten Rahmen entscheiden könnten, der ihren gesamten Lebenszyklus abdeckt – von der Gründung und der Unternehmensorganisation bis hin zum laufenden Betrieb und zur Streitbeilegung.
Theoretisch würde dies einem Unternehmen ermöglichen, nach einem einheitlichen Regelwerk zu operieren, statt sich in jedem EU-Land durch unterschiedliche nationale Anforderungen zu navigieren. Die umsatzsteuerliche Dimension könnte besonders wichtig sein, da die Umsatzsteuer weiterhin einer der Bereiche ist, in denen Unternehmen, die in mehreren EU-Ländern tätig sind, mit Registrierungs-, Melde- und Verwaltungsanforderungen konfrontiert sind.
Hintergrund und Ziele des EU-28.-Regimes
Enrico Lettas Bericht von 2024 argumentierte, dass die internen EU-Barrieren nach wie vor erheblich sind. Zudem hat der Internationale Währungsfonds geschätzt, dass diese Barrieren einem Zoll von 110 % auf Dienstleistungen entsprechen, was die wirtschaftlichen Kosten der Fragmentierung veranschaulicht. Das 28.-Regime wird als Möglichkeit erwogen, diese Fragmentierung anzugehen und einen optionalen Rahmen auf EU-Ebene bereitzustellen, der neben den nationalen Gesetzen besteht, statt sie zu ersetzen.
Die Europäische Kommission machte das 28.-Regime anschließend zu einem wichtigen Bestandteil ihres Kompasses für Wettbewerbsfähigkeit, insbesondere als Maßnahme zur Schließung der Innovationslücke der EU. Ein Gesetzgebungsvorschlag war für das erste Quartal 2026 geplant. Die im Juni 2025 veröffentlichte Start-up- und Scale-up-Strategie der Kommission scheint der Initiative jedoch einen gezielteren Anwendungsbereich zu geben. Statt breit auf Unternehmen in der gesamten EU angewendet zu werden, soll sich das 28.-Regime voraussichtlich vorrangig auf junge, kleine und innovative Unternehmen konzentrieren.
In ihrer am 18. März 2026 veröffentlichten Folgenabschätzung untersuchte die Europäische Kommission, wie ein künftiges 28.-Regime es Unternehmen – insbesondere Start-ups und innovativen Unternehmen – erleichtern könnte, sich in der EU niederzulassen, zu operieren, zu finanzieren und schließlich auszutreten. Die Bewertung konzentrierte sich auf sieben Hauptbereiche, darunter eine Maßnahme zur Anwendung des Once-only-Prinzips bei der Unternehmensregistrierung.
In einer gesonderten Studie untersuchte das Europäische Parlament die Machbarkeit eines optionalen EU-Steuerregimes, das neben den nationalen Steuersystemen bestehen soll. Sein Ziel wäre es, grenzüberschreitende steuerliche Reibungsverluste zu verringern und zugleich die Steuerhoheit der EU-Länder zu wahren. Die Studie behandelt die Umsatzsteuer als einen von mehreren Bereichen, in denen eine stärkere Koordinierung die Compliance-Kosten senken könnte.
Wie das 28.-Regime mit den bestehenden EU-Umsatzsteuer-Regeln zusammenwirkt
Sowohl die Europäische Kommission als auch das Europäische Parlament stellten fest, dass die Umsatzsteuer eine der bedeutendsten praktischen steuerlichen Barrieren für Unternehmen ist, die in der EU expandieren. Anders als die Körperschaftsteuer, die oft erst später relevant wird, können Umsatzsteuerpflichten fast unmittelbar entstehen, sobald ein Unternehmen in einem anderen EU-Land Waren oder Dienstleistungen verkauft.
Unternehmen müssen sich möglicherweise mit USt.-Registrierungen, Rechnungsstellungsanforderungen, regelmäßigen Meldungen und mehreren Steuerbehörden auseinandersetzen, was insbesondere für Start-ups und Scale-ups einen erheblichen Verwaltungsaufwand verursacht. Diese Komplexität besteht, weil das EU-Umsatzsteuersystem in seinen grundlegenden Regeln durch die Mehrwertsteuer-Richtlinie zwar weitgehend harmonisiert ist, seine Verwaltung jedoch weitgehend national bleibt.
Unternehmen, die in mehreren EU-Ländern tätig sind, können daher mit unterschiedlichen Registrierungsverfahren, Meldeanforderungen, Sprachen, Prüfungsansätzen und Auslegungen der USt.-Regeln konfrontiert sein. Selbst wenn die zugrunde liegende umsatzsteuerliche Behandlung ähnlich ist, können verfahrenstechnische Unterschiede folglich erhebliche Compliance-Kosten und Unsicherheit verursachen.
Grenzüberschreitende Transaktionen können auch schwierige Fragen aufwerfen, wo die Umsatzsteuer erhoben werden soll, welche Befreiungen gelten und wie innergemeinschaftliche Transaktionen und grenzüberschreitende Dienstleistungen zu behandeln sind. Unterschiedliche Auslegungen durch nationale Steuerbehörden können dazu führen, dass dieselbe Transaktion in verschiedenen EU-Ländern unterschiedlich behandelt wird. Zudem kann dies Risiken sowohl einer Doppelbesteuerung als auch einer unbeabsichtigten Nichtbesteuerung schaffen.
Eine umsatzsteuerliche Doppelbesteuerung ist besonders problematisch, weil sich Streitigkeiten zwischen EU-Ländern in der Praxis schwer beilegen lassen. Anders als in bestimmten Bereichen der direkten Besteuerung verfügt die EU über keinen umfassenden und verbindlichen Mechanismus, der alle Fälle einheitlich lösen kann, in denen zwei EU-Länder das Recht zur Umsatzbesteuerung derselben Transaktion beanspruchen.
Die EU hat Vereinfachungsmechanismen wie den One Stop Shop (OSS) eingeführt, der es Unternehmen ermöglicht, bestimmte USt.-Melde- und Zahlungspflichten zu zentralisieren. Das System deckt jedoch nicht jede Art von Transaktion oder Unternehmensstruktur ab.
Um all diese Schwierigkeiten zu überwinden, konzentriert sich der Steuerrahmen des 28.-Regimes darauf, die administrative Fragmentierung durch gezielte Koordinierungs- und Vereinfachungsmaßnahmen zu verringern, die die Grundsätze der Subsidiarität und der Verhältnismäßigkeit wahren. Das Europäische Parlament schlug drei Hauptmaßnahmen vor.
Eine zentrale Priorität besteht darin, die Zusammenarbeit zwischen den nationalen Steuerverwaltungen zu verbessern. Dies könnte die Wiederverwendung von Informationen umfassen, die Unternehmen bereits über bestehende Meldesysteme übermittelt haben, die Verbesserung der Interoperabilität zwischen nationalen Systemen sowie die Festlegung gemeinsamer Datenstandards.
Eine stärkere Koordinierung der USt.-Prüfungen könnte zudem die Belastung von Unternehmen verringern, die in mehreren EU-Ländern tätig sind, und Situationen begrenzen, in denen Unternehmen gesondert auf ähnliche Anfragen verschiedener Steuerbehörden reagieren müssen.
Der Rahmen sollte außerdem die Rechtssicherheit für Unternehmen verbessern, die grenzüberschreitende Transaktionen tätigen, indem strukturiertere Mechanismen zur Vermeidung und Beilegung von Streitigkeiten geschaffen werden, was Unternehmen helfen könnte, eine einheitliche Behandlung in der gesamten EU zu erreichen.
Auswirkungen des EU-28.-Regimes auf Unternehmen
Wie in der Folgenabschätzung der Europäischen Kommission festgestellt, würde die Einführung des Once-only-Prinzips die administrative Doppelarbeit verringern, die Registrierung beschleunigen und sicherstellen, dass Unternehmen ihre Steuernummer (TIN) und USt.-Nummer effizienter erhalten.
Nach diesem Ansatz würde ein Unternehmen des 28.-Regimes seine Informationen nur einmal an das Unternehmensregister übermitteln. Das Register würde die relevanten Informationen dann automatisch an die für die Ausstellung der Steueridentifikationsnummer (TIN) und der USt.-Identifikationsnummer des Unternehmens zuständigen Behörden sowie an die Sozialversicherungs- und die Register der wirtschaftlich Berechtigten weiterleiten.
Für Unternehmen, die grenzüberschreitend expandieren, würde ein solches System das 28.-Regime praktikabler machen, indem es einen stärker integrierten und digital vernetzten Registrierungsprozess schafft. Schätzungen zufolge würde das Regime den Verwaltungsaufwand über zehn Jahre um etwa 328 Millionen bis 440 Millionen EUR verringern.
Zugleich sollte das 28.-Regime nicht so verstanden werden, dass es die Umsatzsteuer-Compliance beseitigt. Unternehmen müssten weiterhin die korrekte umsatzsteuerliche Behandlung ihrer Transaktionen bestimmen, angemessene Aufzeichnungen führen, konforme Rechnungen ausstellen und die geltenden Meldeanforderungen erfüllen.
Fazit
Wichtig ist derzeit vor allem, dass sich das 28.-Regime im Stadium des Vorschlags und der politischen Ausarbeitung befindet. Das bedeutet, dass die genauen Änderungen und Vorteile stark von der endgültigen Gesetzgebung abhängen werden. Unternehmen sollten daher weiterhin die bestehenden EU- und nationalen USt.-Regeln anwenden und zugleich den Gesetzgebungsprozess verfolgen. Wird der vorgeschlagene zentralisierte USt.-Rahmen angenommen, könnte er einen bedeutenden Schritt zur Verringerung der USt.-Compliance-Barrieren darstellen, die grenzüberschreitende Expansion für EU-Unternehmen derzeit komplexer machen.