La Ley de Finanzas Rectificativa para 2026 de Mauritania (Loi de Finances Rectificative pour l'année 2026) fue adoptada por la Asamblea Nacional el 29 de julio de 2026 y publicada por el Ministerio de Finanzas el 10 de agosto de 2026. El Article 3.1 reescribe varias disposiciones del Código General de Impuestos (Code Général des Impôts) introducidas por la Law No. 2019-018 de 29 de abril de 2019, e incorpora los servicios prestados por vía electrónica por empresas no residentes al ámbito del IVA mauritano.
Lo que distingue a esta reforma de la de sus vecinos regionales no es la norma de sujeción, sino todo lo que la acompaña. En un único instrumento, Mauritania ha introducido una definición de los servicios digitales, un conjunto de indicadores de consumo, una distinción entre suministros B2B y B2C, una regla de proveedor presunto (deemed supplier) para las plataformas, una obligación mensual de información sobre datos de pago a cargo de los bancos y los emisores de dinero electrónico, y la facultad de bloquear los flujos de pago y retirar los servicios que desatiendan un requerimiento formal. Kenia, Ghana y Costa de Marfil fueron construyendo esas capas a lo largo de varios ciclos presupuestarios; Mauritania las ha legislado de una sola vez.
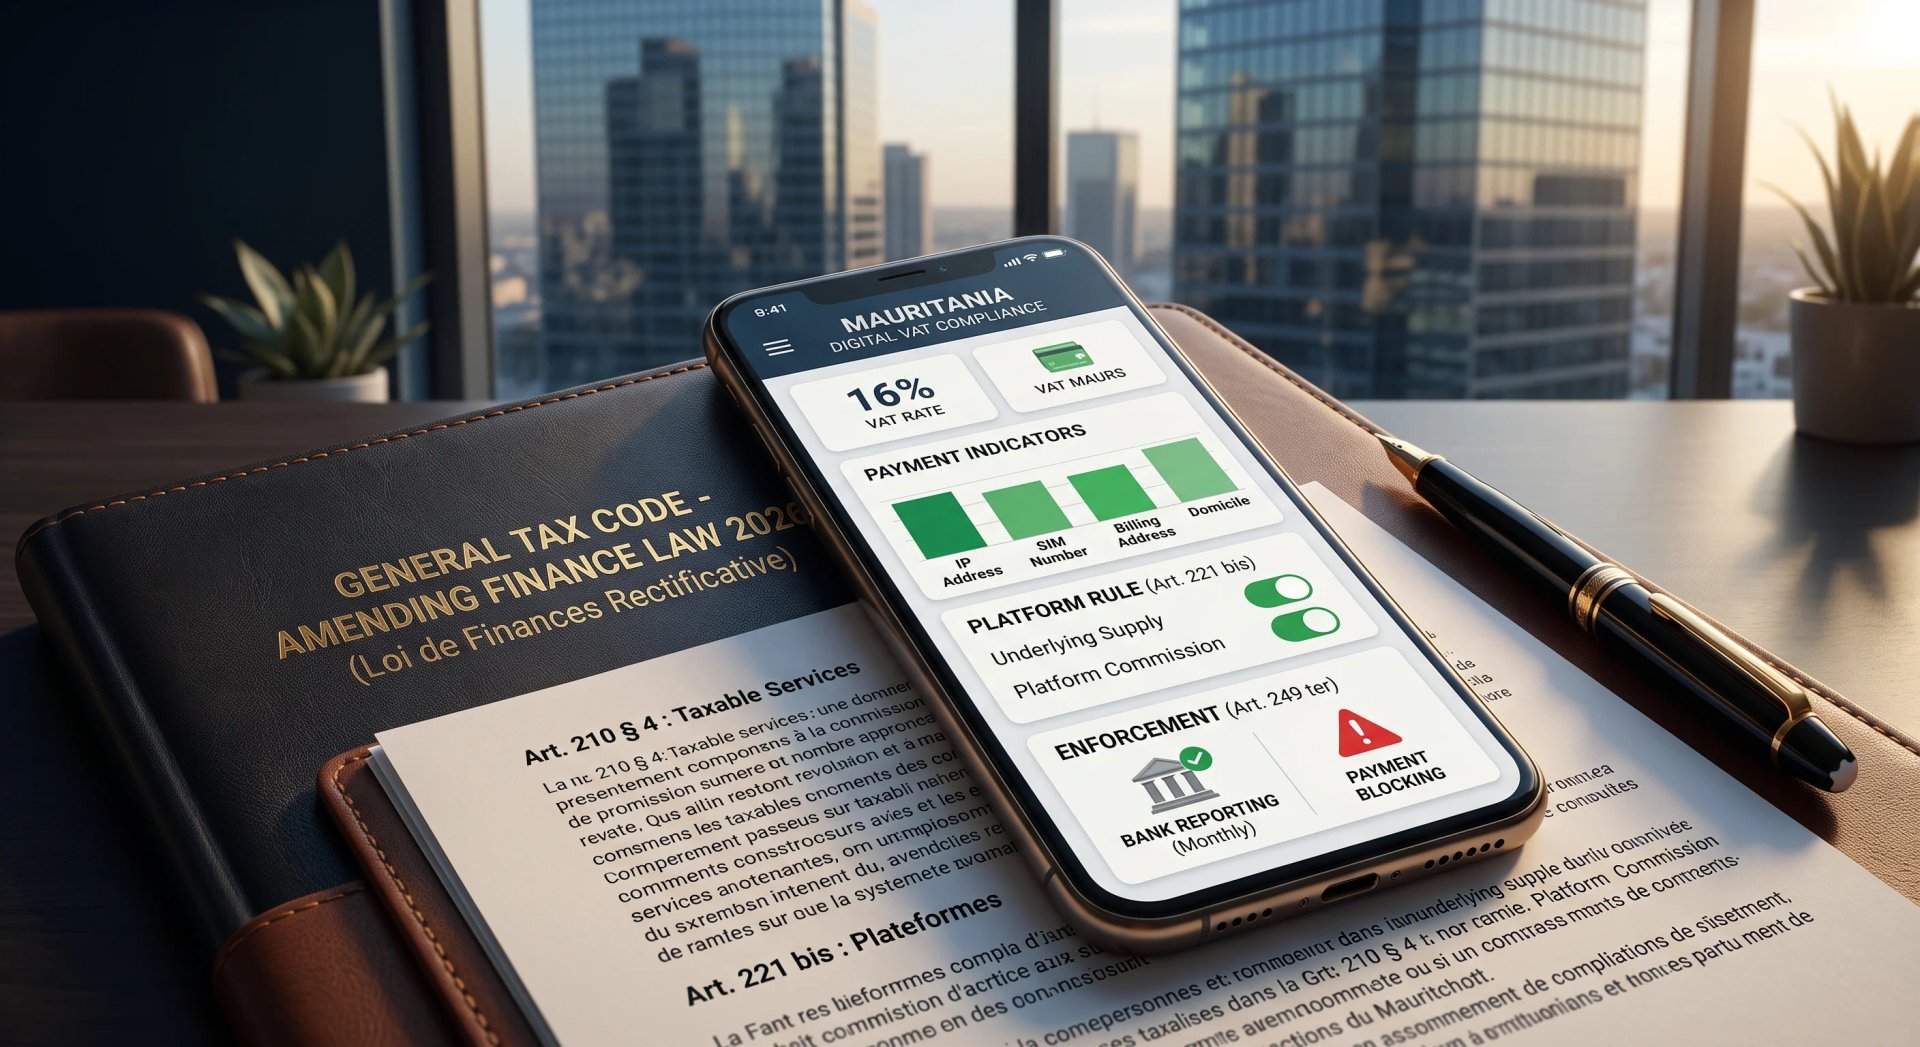
El tipo general del IVA es del 16%. La telefonía soporta un 18% y los productos petrolíferos un 20%, de modo que una suscripción de streaming o una factura de servicios en la nube tributan al 16%, salvo que una orden posterior disponga otra cosa.
Qué añade la ley a la lista de servicios gravados
El Article 210 enumera las operaciones sujetas al IVA. El apartado 4 se refiere a los servicios, y la ley rectificativa añade una nueva letra (q) para los servicios digitales prestados por medios electrónicos: la publicidad en línea; el cloud computing, incluidos el alojamiento y el almacenamiento de datos; el software y las aplicaciones suministrados por vía electrónica, con mención expresa del SaaS; la intermediación electrónica a través de plataformas o mercados a cambio de una comisión u otra remuneración; el streaming de contenidos de audio, vídeo o multimedia; los servicios de inteligencia artificial, que comprenden la asistencia automatizada, la generación de contenidos y el análisis de datos; y cualquier servicio automatizado prestado a través de internet u otra red electrónica.
La referencia expresa a los servicios de inteligencia artificial sigue siendo poco habitual en la redacción de las normas de IVA africanas y elimina cualquier argumento de que las herramientas generativas quedan fuera de una lista pensada para el streaming y el software. La cláusula de cierre final mantiene la lista abierta.
En el texto publicado, la categoría de streaming aparece a continuación del punto relativo a la intermediación en lugar de figurar como un epígrafe propio. El sentido no ofrece dudas, pero un Código depurado y consolidado ayudaría a los profesionales a citar la disposición con precisión.
¿Cuándo se considera consumido un servicio en Mauritania?
El Article 219 ya gravaba los servicios ejecutados en el extranjero cuando se utilizaban o explotaban en Mauritania. La ley rectificativa añade un cuarto apartado que considera que los servicios digitales se utilizan o explotan en el país cuando concurre uno o varios de los siguientes factores:
- el destinatario está domiciliado o establecido en Mauritania
- la dirección de facturación se encuentra en Mauritania
- el pago se efectúa con un instrumento emitido en Mauritania
- la dirección IP está en Mauritania
- el número de teléfono es mauritano
- cualquier otro factor que acredite el consumo en Mauritania
El umbral es un único indicador, no los dos criterios no contradictorios que exigen varios regímenes de inspiración europea. Un viajero que utiliza una SIM mauritana en el extranjero, o un residente extranjero que paga con una tarjeta emitida en Nuakchot, lo cumple con un solo factor. Los proveedores con clientes que se desplazan por el Magreb y el Sahel deberían documentar en qué indicador se basaron, ya que el sexto supuesto, de carácter abierto, permite a la administración invocar otro.
¿Quién liquida el impuesto?
El Article 221 ya exigía a todo deudor del IVA establecido fuera de Mauritania acreditar un representante fiscal domiciliado en el país; de no hacerlo, el cliente liquida el impuesto en una declaración separada. La ley rectificativa mantiene esa regla y añade un nuevo apartado 5.
Los proveedores no residentes de servicios digitales y las plataformas no residentes designadas como responsables en virtud del nuevo Article 221 bis deben registrarse ante la administración tributaria, presentar las declaraciones que exige el Código y conservar los registros de sus operaciones en Mauritania. Cuando el cliente es un sujeto pasivo establecido o domiciliado en Mauritania, el impuesto se sigue liquidando a través del mecanismo existente de representación fiscal y autoliquidación. Cuando el servicio se destina a un consumidor final no sujeto pasivo del país, el proveedor o la plataforma designada recauda e ingresa el IVA.
El registro es, por tanto, obligatorio en ambos casos, aun cuando sea otro quien liquide el impuesto en los suministros B2B. La ley no fija ningún umbral de volumen de negocios, lo que sitúa a Mauritania junto a Marruecos y Costa de Marfil y frente al enfoque basado en umbrales de Malaui.
Dos disposiciones importan a los equipos de cumplimiento. Como excepción a los Articles 249 y L.4, los proveedores y las plataformas no residentes se someten a un régimen simplificado de registro, declaración y pago, cuyos detalles fijará una orden del Ministro de Finanzas y que se aplicará por vía electrónica. Esa orden podrá establecer una frecuencia de presentación adaptada a estos contribuyentes, apartándose de la declaración mensual del Código. Y el registro es expresamente a efectos del IVA únicamente: no crea por sí mismo un establecimiento permanente ni genera otros impuestos mauritanos.
La regla de las plataformas
El Article 221 bis es nuevo y la disposición de mayor calado. Cuando una plataforma digital, esté o no establecida en Mauritania, interviene en la celebración, la facturación, el cobro del pago o la intermediación que hace posible un servicio prestado por vía electrónica, resulta responsable del IVA por dos conceptos.
El primero es evidente: la plataforma siempre es responsable del IVA sobre la comisión u otra remuneración que percibe por la intermediación.
El segundo es la regla de proveedor presunto (deemed supplier). La plataforma es la única deudora del IVA de la operación subyacente cuando cumple una de estas tres condiciones: cobra, directa o indirectamente, la totalidad o parte del precio al cliente final; fija, sola o junto con el proveedor, una o varias condiciones esenciales como el precio, las condiciones de pago o las condiciones generales del suministro; o actúa como interfaz contractual, en particular cuando el cliente final no conoce la identidad del proveedor subyacente o contrata únicamente con la plataforma.
Cuando la plataforma liquida el impuesto, el proveedor subyacente queda liberado, pero no de forma absoluta. Sigue siendo responsable solidario del impuesto y de las posibles sanciones en casos de fraude o connivencia con la plataforma, y conserva una obligación simplificada de conservar los documentos que identifiquen a la plataforma que recaudó el impuesto por su cuenta y los importes correspondientes.
Este planteamiento se acerca más al modelo de proveedor presunto de la UE que al de Marruecos, que mantenía la responsabilidad en el proveedor no residente aunque la venta se realizara a través de un intermediario. Para las tiendas de aplicaciones, los mercados y las plataformas de transporte y reparto con usuarios mauritanos, la cuestión ya no es si el proveedor subyacente tiene una obligación, sino si el flujo de pago, el control de precios o la posición contractual de la plataforma arrastran todo el suministro a su declaración.
Datos de pago y medidas de control
El Article 249 bis obliga a los bancos, las entidades financieras, las entidades de pago y las entidades de dinero electrónico establecidas en Mauritania a transmitir a la administración tributaria, al cierre de cada mes, el detalle de los pagos del mes anterior a proveedores y plataformas digitales no residentes, con la identidad de los beneficiarios y los flujos financieros asociados. Esa lista mensual de entidades extranjeras que reciben dinero de clientes mauritanos es justamente el conjunto de datos necesario para identificar a quienes no se han registrado. El mismo artículo confirma que la administración puede recurrir a los cauces internacionales de asistencia administrativa, incluido el Convenio Multilateral de Asistencia Administrativa Mutua en Materia Fiscal, del que Mauritania es parte.
El Article 249 ter aporta la sanción. Cuando las obligaciones quedan incumplidas y un requerimiento formal no ha sido atendido, la administración puede solicitar la suspensión o restricción del acceso a los servicios, exigir el bloqueo de los flujos de pago relativos a las operaciones imponibles y pedir su retirada dentro del territorio nacional. Los reguladores de telecomunicaciones y financieros deben cooperar, y los procedimientos se fijarán mediante orden conjunta del Ministro de Finanzas y las autoridades competentes.
El requerimiento formal es un requisito previo únicamente para las medidas de bloqueo. Las sanciones fiscales y penales ordinarias del Código se aplican de forma independiente, de modo que un proveedor incumplidor se expone a liquidación y sanción desde el momento en que incumple la obligación, quedando la restricción de acceso en reserva.
El texto no indica si el bloqueo o la retirada requieren autorización judicial previa. Ese silencio dará que hablar, ya que el presupuesto contempla una partida permanente para la autoridad de protección de datos personales y la restricción de acceso afecta a intereses que van más allá de lo fiscal.
El impuesto sobre las transacciones electrónicas obtiene un techo
La Ley de Finanzas de 2026 inicial, publicada en enero, introdujo un nuevo Capítulo 8 en el Código General de Impuestos y creó el Impuesto sobre las Transacciones Electrónicas (Taxe sur les Transactions Électroniques). El Article 293 octies lo aplica a los pagos y transferencias a través de monederos y servicios de banca digital cuyo operador esté establecido en Mauritania, así como a las comisiones que perciben los agentes autorizados por el manejo de efectivo asociado. Quedan comprendidos el dinero móvil, los monederos electrónicos y las aplicaciones de pago, las plataformas autorizadas de transferencia electrónica de fondos y cualquier otro dispositivo o servicio electrónico autorizado. El Article 293 decies fija los tipos en el 0,1% sobre el pago o la transferencia brutos y el 10% sobre las comisiones de los agentes, tomando la base antes de deducir honorarios, comisiones o retenciones.
La cifra de MRU 5.000 que circuló en la prensa es una exención, no un umbral de la norma de sujeción. El Article 293 nonies exime las operaciones con un valor unitario inferior a MRU 5.000, las operaciones con destino u origen en el Tesoro, el fondo de seguridad social y otros organismos públicos, y las transferencias de ayuda humanitaria, social y pública. También excluye, sea cual sea su importe, los pagos que financian, liquidan, compensan o ejecutan operaciones sobre valores, instrumentos financieros, títulos de deuda, derivados y participaciones en fondos de inversión a través de un proveedor autorizado por el Banco Central de Mauritania o la autoridad de los mercados financieros, siempre que sean identificables y trazables en los sistemas contables de la entidad. Los mercados de capitales quedaron deliberadamente fuera.
La recaudación se canaliza a través del operador. El Article 293 duodecies obliga al operador del servicio electrónico a retener en la fuente como recaudador por cuenta del Tesoro e ingresar mensualmente antes del día quince del mes siguiente; el verdadero contribuyente es el usuario que inicia el pago y, en el caso de las comisiones, el agente autorizado. El Article 293 terdecies exige una declaración mensual que recoja el número, el valor y la naturaleza de las operaciones imponibles, el importe total exento y el impuesto a ingresar, presentada en las mismas condiciones, garantías y sanciones que el IVA.
La medida encontró resistencia. Los agentes que gestionan puntos de dinero móvil fueron a la huelga durante tres días en febrero, y la prensa mauritana planteó la preocupación habitual de que los impuestos sobre las transacciones empujan de nuevo a los usuarios hacia el efectivo y frenan la inclusión financiera. La ley rectificativa responde en un punto: se reformula el Article 293 decies para que el gravamen del 0,1% quede limitado a MRU 200 por operación, de modo que la exacción deja de crecer por encima de MRU 200.000. El tipo del 10% sobre las comisiones de los agentes no varía. El tope protege las grandes transferencias, las más propensas a abandonar el sistema formal cuando se gravan de forma proporcional, pero no hace nada por las operaciones situadas justo por encima de la exención de MRU 5.000, que lo soportan con todo su peso proporcional.
El impuesto sobre las operaciones financieras, reorientado
La cobertura informativa de febrero describió el impuesto sobre las operaciones financieras pasando del 16% al 20%, que no es lo que hace el texto aprobado. La Ley de Finanzas de 2026 modifica el Article 278 para mantener el tipo general en el 16% y añadir un segundo tipo del 20% sobre las comisiones cobradas por transferencias, retiradas de efectivo y pagos a través de monederos electrónicos. La base sigue siendo el importe bruto de los intereses, agios, comisiones y demás remuneraciones, excluido el propio impuesto.
Se trata de un recargo específico sobre la capa de comisiones de la economía de los monederos, más que de un aumento general. Un pago con monedero soporta ahora el impuesto sobre las transacciones electrónicas en la transferencia y el impuesto sobre las operaciones financieras al 20% sobre la comisión del proveedor por el mismo movimiento de dinero. Las tablas presupuestarias proyectan el impuesto en 1,83 mil millones de MRU para 2026, revisado a la baja un 8,18% hasta 1,68 mil millones de MRU en la ley rectificativa.
De nuevo, la superposición
Si se colocan las piezas una al lado de otra, el patrón resulta familiar en todo el continente. Un consumidor mauritano que se suscribe a un servicio de streaming paga un 16% de IVA. Si lo abona desde un monedero móvil, la transferencia soporta el impuesto sobre las transacciones electrónicas, limitado a MRU 200, mientras que la comisión del proveedor arrastra el impuesto sobre las operaciones financieras al 20%. Los datos móviles que transportan la emisión tributan al 18%, con el impuesto especial sobre telecomunicaciones añadido, proyectado en 680 millones de MRU para el año.
El terminal es el único ámbito en el que el Gobierno fue en sentido contrario. El Article 3.2.5 reescribe el arancel de los smartphones de la partida 85.17.13 como un 10% de derechos de aduana, un 1% de tasa estadística, un 0,5% de PC, un 1% de PSC y un 16% de IVA, y el de los teléfonos básicos de la partida 85.17.14 con los mismos derechos pero con IVA al cero. Los funcionarios describieron los tipos efectivos resultantes como del 30% y el 12%. Aplicar el tipo cero a los teléfonos básicos es una medida de inclusión deliberada que apenas suscitó comentarios. El sistema de verificación del IMEI y la suspensión de la línea durante quince días que concentraron la mayor parte de los comentarios proceden de las disposiciones de desarrollo anunciadas en marzo, no de la ley de finanzas.
Cada medida es defendible por separado; en conjunto, imponen una carga apreciable por el simple hecho de estar conectado. El informe Digital 2026 de DataReportal contabilizó 6,37 millones de conexiones móviles activas a finales de 2025, el 119% de la población, frente a 2,00 millones de usuarios de internet, de modo que buena parte de la población tiene una SIM sin una vida digital basada en datos. Las proyecciones de recaudación son modestas: los ingresos por IVA se revisaron al alza un 12,07% hasta 26,9 mil millones de MRU, pero ninguna tabla publicada aísla una partida para el IVA de los servicios digitales, lo que sugiere que no se ha elaborado ninguna previsión al respecto.
Lo que sigue abierto
La ley no contiene una disposición de entrada en vigor propia, ni una fecha de efectos separada para las disposiciones del Article 3.1, ni un período transitorio, lo que apunta a su aplicación desde la publicación en el Boletín Oficial. En la práctica, el régimen está jurídicamente en vigor, pero no es operativo, porque el canal simplificado de registro, declaración y pago solo existe una vez que el Ministro de Finanzas dicta la orden de desarrollo. Hasta entonces, un proveedor no residente que quiera cumplir no tiene ningún portal a través del cual hacerlo.
Otras cuestiones dependen de esa orden o de una posterior. La ley no fija ningún umbral de registro, nada dice sobre la moneda en que los no residentes deben ingresar el impuesto y no aborda si los no residentes registrados pueden recuperar el IVA soportado ni cómo recupera un cliente el IVA repercutido por error. La interacción con las antiguas reglas de representación fiscal es confusa: un no residente con solo clientes empresariales debe registrarse al amparo del nuevo régimen mientras el impuesto se liquida a través del mecanismo preexistente, y no resulta evidente qué debe presentar ese registro. La referencia a una frecuencia de presentación adaptada a estos contribuyentes sugiere que se están valorando declaraciones trimestrales, pero el valor por defecto mensual del Código se aplica hasta que la orden disponga otra cosa.
Conclusión
Mauritania ha elaborado un marco de IVA digital más completo de lo que cabría esperar por el tamaño de su economía. La definición es amplia y orientada al futuro, y la regla de las plataformas está redactada con conocimiento de cómo funcionan los mercados. La información mensual de los bancos sobre los pagos, combinada con la facultad de bloquear los flujos de pago, dota a la administración de una capacidad de control que no depende de la buena voluntad de los proveedores extranjeros.
El valor del marco depende ahora de la orden de desarrollo. Un régimen sin umbral, sin portal y sin directrices impone una obligación que los contribuyentes diligentes no pueden cumplir y que los descuidados ignorarán. Ghana mantuvo una obligación de registro desde 2014, pero no abrió un portal para no residentes hasta abril de 2022; Etiopía aprobó sus normas en julio de 2024 y, aun después de que el reglamento de desarrollo llegara en marzo de 2025, la fecha de efectos siguió sin estar clara. La medida de esta reforma será la rapidez con que el Ministerio de Finanzas cierre esa brecha y si las facultades del Article 249 ter incorporan a los proveedores al sistema o simplemente los dejan fuera.