
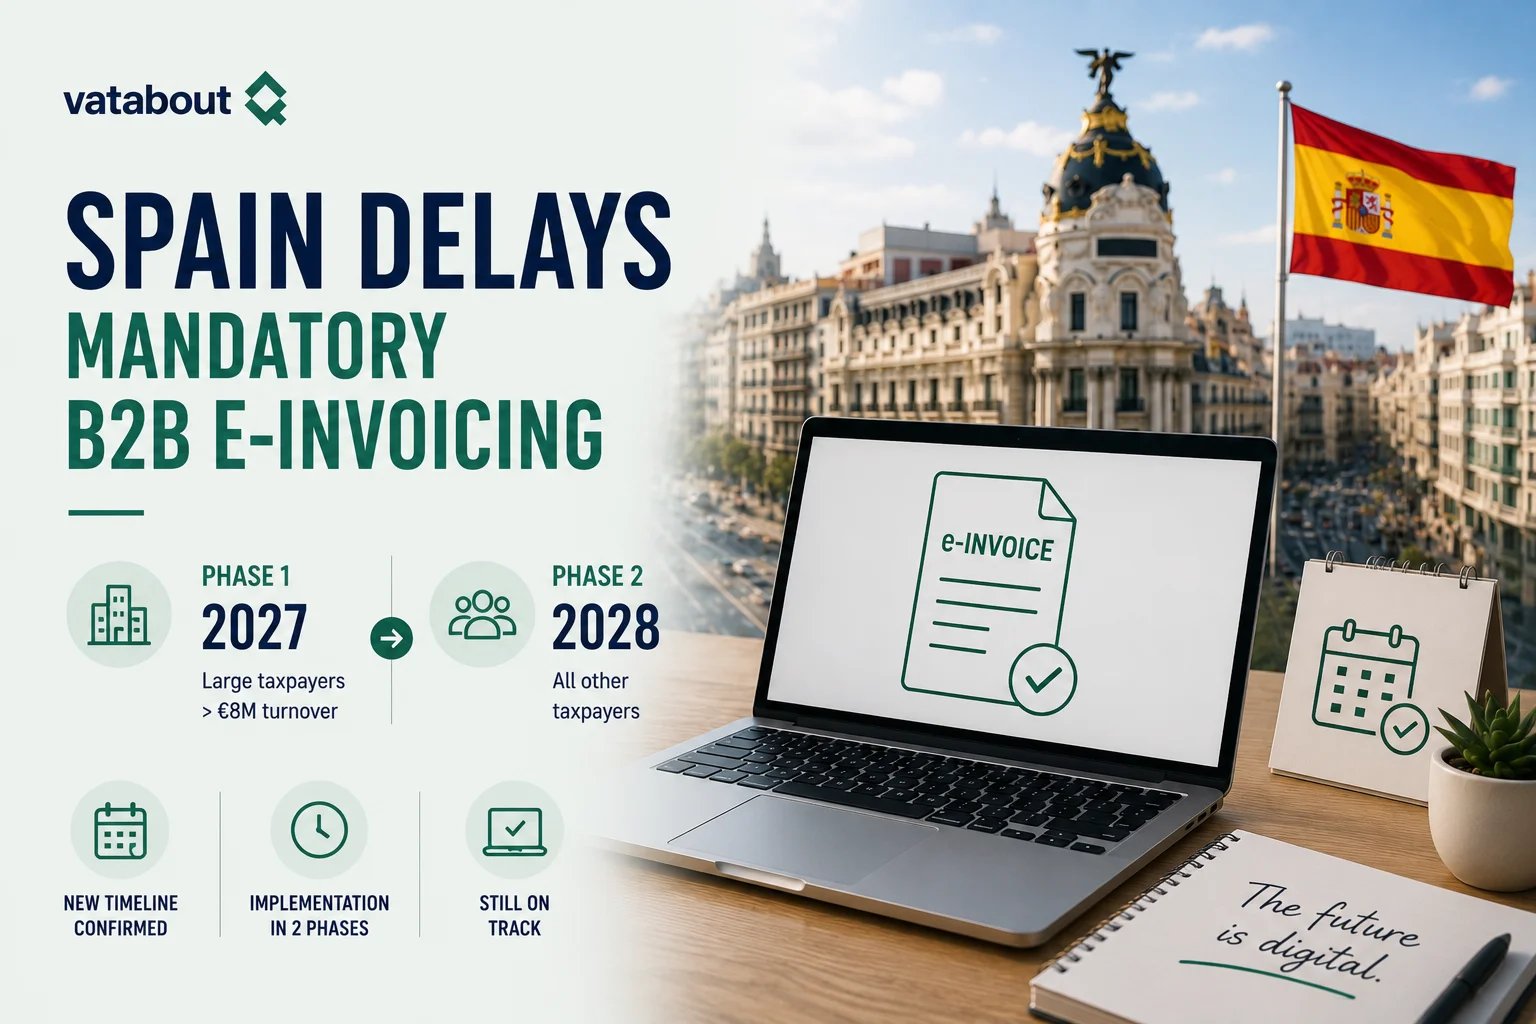
Peu de temps après avoir obtenu de la Commission européenne l'approbation du projet de décret royal sur la loi dite de création et de croissance (Ley Crea y Crece), une étape importante, le gouvernement espagnol a annoncé qu'il reporterait la mise en œuvre de la facturation électronique B2B obligatoire.
Cela peut soulager les contribuables, en particulier ceux qui ne sont pas préparés à ces changements, mais le gouvernement espagnol reste déterminé à mettre pleinement en œuvre les règles de facturation électronique B2B.
Motifs du report et nouveau calendrier
Il était initialement prévu que le processus de mise en œuvre de la facturation électronique B2B obligatoire débute à la mi-2025 ou début 2026 au plus tard. Toutefois, la décision de report a été prise en raison de la lenteur du développement des spécifications techniques nécessaires au bon fonctionnement et à l'efficacité du système de facturation électronique.
Bien que le processus de mise en œuvre soit retardé, cela n'aura qu'un léger effet sur le calendrier, le gouvernement espagnol ayant déclaré qu'il resterait dans le cadre du plan initial.
Selon le nouveau calendrier, le processus de mise en œuvre se déroulera en deux phases. La première phase devrait débuter en 2027, 12 mois après la publication de la réglementation définitive au Journal officiel. Les grands contribuables dont le chiffre d'affaires annuel dépasse 8 millions d'EUR seront les premiers soumis à la facturation électronique B2B obligatoire.
En 2028, soit 24 mois après la publication de la réglementation définitive au Journal officiel, tous les autres contribuables devront se conformer aux règles de facturation électronique B2B.
Conclusion
Il reste à voir dans quel délai les organes de décision espagnols élaboreront les spécifications techniques pour la mise en œuvre de la facturation électronique B2B obligatoire et quand la version finale de la réglementation sera publiée au Journal officiel.
Ce sont là les deux principales étapes à venir vers la pleine mise en œuvre des règles de facturation électronique B2B, la date de publication étant particulièrement cruciale pour les contribuables. C'est à partir de cette date de publication que court le délai de mise en œuvre pour les grands contribuables et les autres, afin d'adapter leurs systèmes et leurs opérations aux nouvelles règles.

