Le 17 août 2026, l'administration fiscale sud-africaine (South African Revenue Service, SARS) a publié son document de consultation sur la modernisation de la TVA : facturation électronique, cadre d'interopérabilité et e-reporting. Le document expose ce que le SARS appelle le Digital VAT Model (modèle numérique de TVA), un système dans lequel les données de facturation structurées circulent entre fournisseurs, acheteurs, prestataires accrédités et le SARS en temps quasi réel. Les parties prenantes ont jusqu'au 16 octobre 2026 pour transmettre leurs commentaires.
La proposition fait suite au document de discussion modernisation de la TVA que le SARS a publié en 2023 et s'inscrit dans le cadre de SARS Modernisation 3.0, le programme de transformation de l'administration pour 2025/26 à 2029/30. Son objectif final déclaré est l'établissement automatique de la TVA (auto-assessment), par lequel le SARS s'appuie sur des données de transaction fiables pour préparer une dette de TVA que le contribuable examine ensuite, confirme ou corrige.
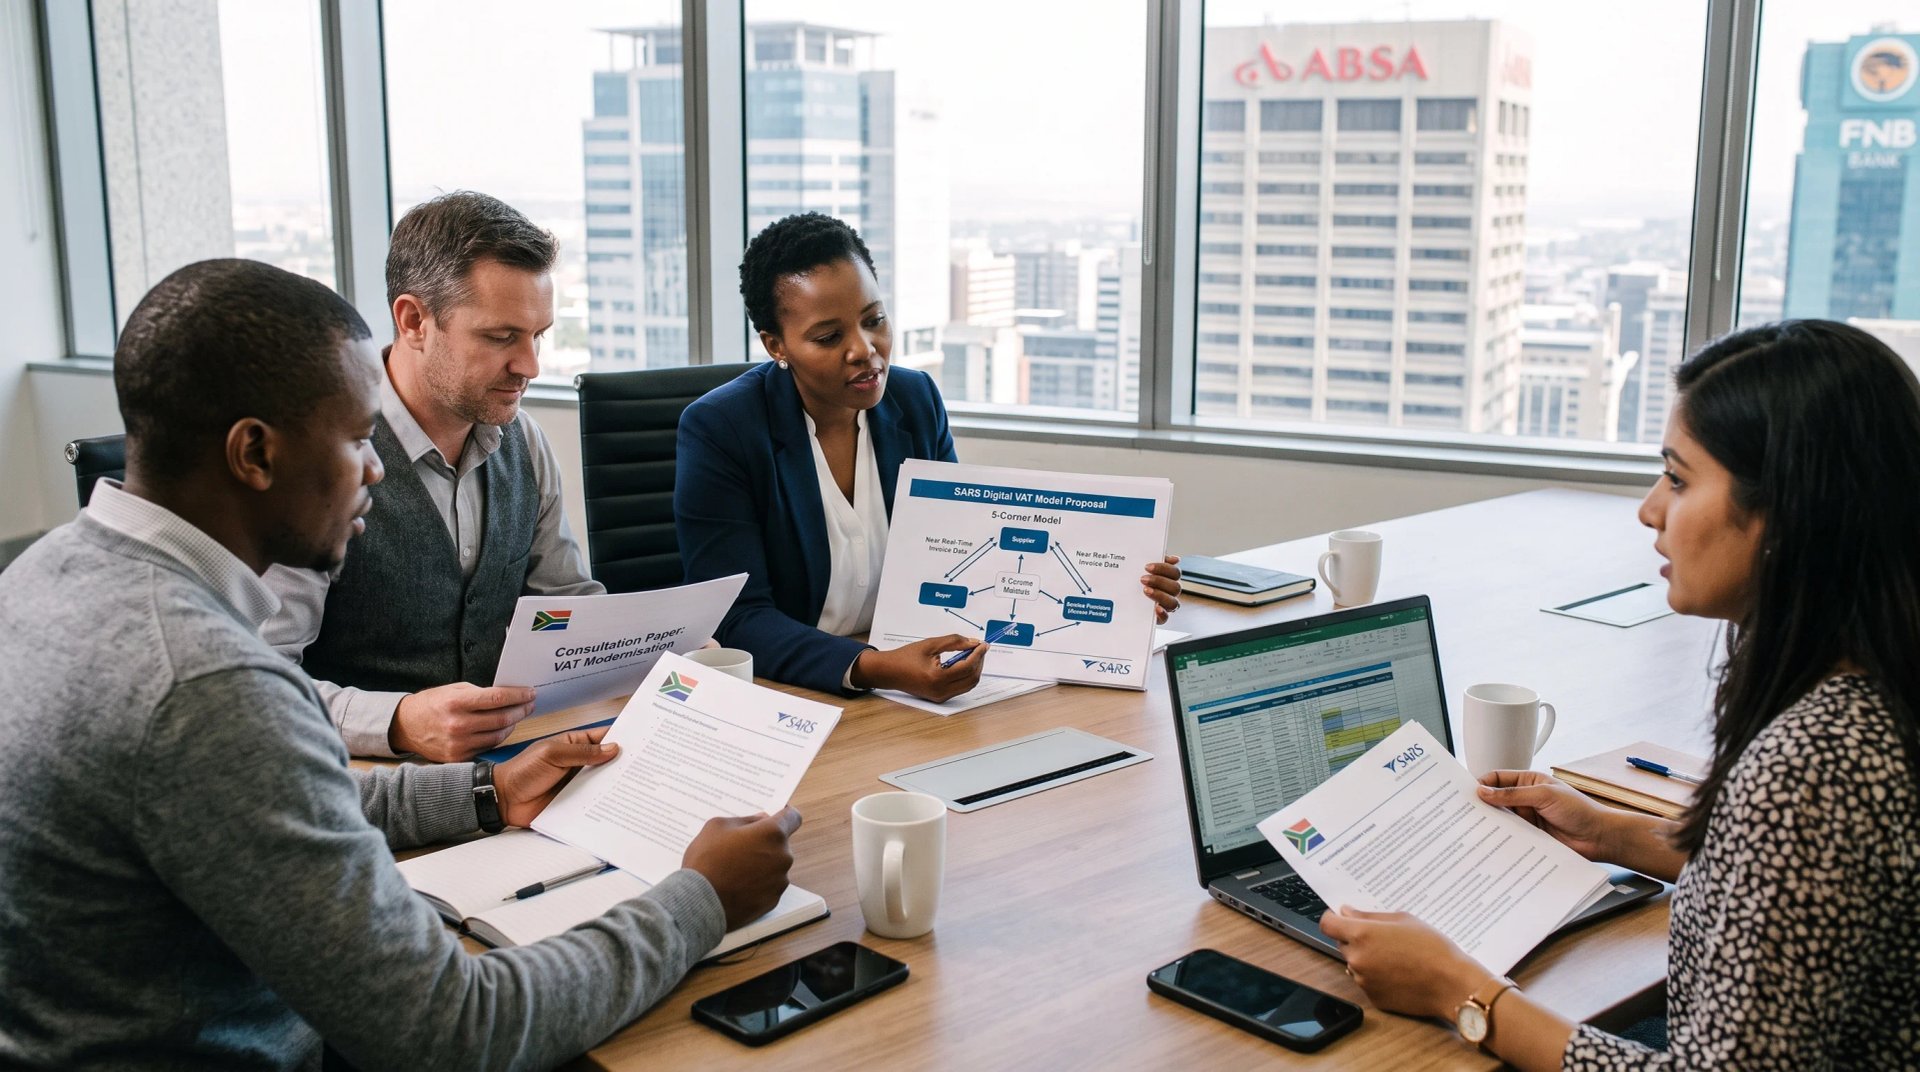
C'est son architecture qui distingue la proposition sud-africaine sur le continent. Plusieurs administrations fiscales africaines exigent que les factures transitent par une plateforme gouvernementale centrale avant d'atteindre le client. Le SARS propose au contraire un réseau décentralisé dans lequel des points d'accès privés accrédités valident les factures, le SARS étant relié au réseau en tant que cinquième coin. Dans cet article, nous expliquons comment le modèle fonctionnerait, quand il s'appliquerait et quelles questions restent ouvertes pour les entreprises, y compris les fournisseurs étrangers de services électroniques.
Pourquoi le SARS veut dépasser le contrôle de la TVA a posteriori
L'Afrique du Sud administre la TVA comme un impôt déclaratif reposant sur la méthode du crédit de facture. L'immatriculation, le dépôt des déclarations et le paiement ont déjà été numérisés, mais le document de consultation reconnaît que le système dépend encore largement de données de facturation non structurées, de systèmes fragmentés et d'une administration manuelle.
Le SARS vérifie actuellement les déclarations de TVA selon un modèle de contrôle a posteriori. Il ne prend connaissance de l'activité transactionnelle qu'après le dépôt d'une déclaration, ce que le document relie à des coûts de conformité plus élevés, à un retard dans la certitude et les remboursements pour les contribuables, et à une capacité réduite à lutter contre la fraude et l'écart de TVA.
Le Digital VAT Model vise à inverser cette séquence. Les données de transaction parviendraient au SARS au moment où les factures sont échangées, plutôt que lors d'un contrôle plusieurs mois après. Le SARS combinerait ces données avec des informations de tiers et recourrait à l'analyse de données pour concentrer ses interventions sur les exceptions, les anomalies et les comportements à haut risque.
Trois piliers : facturation électronique, interopérabilité et e-reporting
Le modèle repose sur trois composantes qui forment ensemble ce que le SARS décrit comme un modèle Decentralised Continuous Transaction Control and Exchange (DCTCE).
La première est la facture électronique elle-même. Le SARS la définit comme une facture fiscale structurée et lisible par machine, conforme à un modèle de données prescrit, et le document indique clairement qu'un PDF, une image numérisée ou un document envoyé par courriel ne répond pas à cette définition. Les factures électroniques devraient suivre une norme reconnue, et le document cite à titre d'exemple EN16931 CIUS, la UN/CEFACT Cross-Industry Invoice et Peppol PINT BIS. Les exigences détaillées seraient fixées par voie réglementaire, et le SARS indique que les spécifications techniques traiteront du taux zéro, des livraisons réputées et de la répartition au prorata (apportionment). Les mêmes règles s'appliqueraient aux notes de débit et de crédit électroniques.
Les transactions qui ne requièrent pas habituellement de facture, comme les livraisons réputées et certaines livraisons et déductions propres à un secteur, échappent à l'obligation de facturation électronique telle qu'elle est proposée à ce stade. Le SARS indique qu'il les examinera lors de la consultation et de la conception détaillée de la solution.
Le deuxième pilier est le cadre d'interopérabilité (Interoperability Framework, IF), un réseau d'échange décentralisé exploité par des prestataires de services, que le document compare aux fournisseurs d'accès à Internet ou à la messagerie électronique. Le SARS identifie trois conditions pour que le cadre fonctionne : les systèmes doivent être interopérables quel que soit l'environnement informatique de chaque contribuable, la communication doit être limitée aux participants authentifiés, et toutes les parties doivent suivre des normes sémantiques et techniques communes.
Le troisième pilier est l'e-reporting reposant sur les continuous transaction controls. Les données des transactions soumises à la TVA, y compris les données de facturation, seraient transmises au SARS juste avant, pendant ou peu après leur échange entre le fournisseur et l'acheteur. Comme le SARS disposerait de son propre point d'accès sur le réseau, la déclaration emprunterait le même cadre que les factures.
Comment fonctionne le modèle à cinq coins (five-corner)
Le document attribue un rôle défini à chacun des cinq participants.
Le premier coin est le fournisseur. Il doit émettre la facture électronique depuis un logiciel de comptabilité capable de respecter la norme prescrite, désigner un prestataire accrédité figurant sur une liste publiée par une Network Authority (autorité de réseau) et transmettre chaque facture à ce prestataire en temps quasi réel.
Le deuxième coin est le point d'accès du fournisseur. Il valide la facture au regard des normes techniques prescrites et des règles de TVA. Une facture valide est apurée et transmise au point d'accès de l'acheteur ainsi qu'au SARS, tandis qu'une facture non valide est rejetée et renvoyée au fournisseur pour correction. Le SARS présente cette étape comme le mécanisme qui bloque les factures fiscales non valides à la source.
Le troisième coin est le point d'accès de l'acheteur, qui valide de nouveau la facture pour le compte de l'acheteur et la remet au quatrième coin, l'acheteur. Le système de l'acheteur traite la facture automatiquement et répond en indiquant son traitement TVA de l'achat, précisant si la TVA déductible est demandée en totalité, en partie ou pas du tout. Cette réponse repart vers le SARS en passant par le troisième coin. Le document qualifie ce mécanisme d'apurement en duplex (duplex clearance), car le point d'accès du fournisseur et celui de l'acheteur transmettent tous deux la même facture apurée.
Le cinquième coin est le point d'accès désigné pour le compte du SARS. Il doit se connecter à chaque prestataire du réseau et recevoir les données de transaction des fournisseurs comme des acheteurs, à des fins de gestion du risque et de traitement.
Une Network Authority (autorité de réseau) accréditerait les points d'accès et définirait et ferait respecter les règles techniques et juridiques du réseau. Chaque point d'accès contracterait avec la Network Authority au moyen d'un accord de niveau de service.
Le SARS avance plusieurs raisons pour préférer une conception décentralisée à une plateforme de validation centrale. Avec de nombreux prestataires dans le réseau, la défaillance de l'un d'eux n'interrompt pas la facturation. Le SARS peut choisir de ne recevoir qu'un sous-ensemble pertinent sur le plan fiscal de chaque facture, une fois que les prestataires ont vérifié la qualité des données. Le SARS n'a par ailleurs à s'intégrer qu'avec les prestataires, et non avec chaque éditeur, laissant à ceux-ci l'essentiel du travail d'intégration et d'assistance auprès de leurs clients.
Des déclarations pré-remplies à l'établissement automatique
Les données collectées au cinquième coin serviraient d'abord à pré-remplir les déclarations de TVA, puis à évoluer vers l'établissement automatique de la TVA. Les contribuables devraient toujours confirmer ou modifier les chiffres pré-remplis, ce qui, selon le SARS, préserve le principe du système déclaratif.
Pour les équipes financières et fiscales, le document anticipe une évolution de la nature du travail. Au lieu de rassembler les données en fin de mois pour préparer une déclaration, les équipes superviseraient la validation automatisée des factures et traiteraient les exceptions signalées par le système. Les contrôles internes interviendraient plus tôt dans le processus, et le rôle du personnel financier se déplacerait vers la qualité des données et le traitement des exceptions.
Calendrier de mise en œuvre
Le SARS propose un parcours en cinq phases. Les durées sont les estimations du document lui-même, et celui-ci décrit l'ensemble du dispositif comme susceptible d'évoluer à l'issue de la consultation et des processus législatifs et politiques pertinents.
Phase 1, la préparation, débuterait en 2026/27 et durerait environ 12 mois. Elle englobe la recherche, la consultation des parties prenantes — organisations professionnelles, prestataires et éditeurs —, une évaluation de la préparation par segment et la publication d'un projet de réglementation TVA.
Phase 2, le développement de la solution, prendrait environ 12 mois en 2027/28 et définirait les normes, spécifications et modèles opérationnels pour la connectivité et l'échange de données, la réglementation TVA étant promulguée au cours de cette période.
Phase 3 testerait la solution avec des participants volontaires dans un environnement contrôlé, pendant environ six mois en 2028/29.
Phase 4 mènerait ensuite un pilote avec des participants volontaires issus des segments prioritaires, dans un environnement proche de la production, pendant environ six mois en 2029/30.
Phase 5, le déploiement progressif, devrait débuter au cours de l'année civile 2030 et s'étendre sur environ 36 mois, en fonction des obligations et des seuils de chiffre d'affaires. Au sein de cette phase, les grands contribuables et les grandes entreprises passeraient en premier, leurs systèmes étant plus avancés.
La commande publique suivrait, éventuellement en parallèle du segment des grandes entreprises, les organismes publics étant tenus d'accepter les factures électroniques de leurs fournisseurs. Les micro, petites et moyennes entreprises viendraient ensuite, avec une adoption étalée sur plusieurs années, et les transactions B2C fermeraient la marche. Le SARS indique que des incitations pourraient être envisagées pour encourager les consommateurs à accepter et à valider les factures.
Le calendrier se prête aisément à des malentendus. Le document ne fixe pas de date pour la facturation électronique obligatoire. Il indique que les grands contribuables sont censés adopter le système d'abord à titre volontaire, l'adoption obligatoire intervenant plus tard, et que l'ordre des segments peut évoluer en fonction de la facilité d'adoption, du risque de non-conformité et des indicateurs d'écart de TVA. Le SARS s'attend également à ce que les systèmes existants et les nouveaux systèmes fonctionnent en parallèle selon les segments jusqu'à l'achèvement de la transition.
Comment l'approche sud-africaine se compare aux autres obligations africaines
La conception sud-africaine diffère des systèmes de validation préalable (clearance) déjà en service ailleurs en Afrique. Le système E-VAT du Ghana exige que chaque facture soit envoyée au Virtual Sales Data Controller de la Ghana Revenue Authority pour approbation avant d'être émise au client. Le Ghana impose également aux entreprises numériques non résidentes d'émettre des factures électroniques via ses systèmes de validation locaux, ce qui va plus loin qu'une simple obligation d'immatriculation.
L'eTIMS du Kenya achemine les données de facturation directement vers la Kenya Revenue Authority. La KRA a par ailleurs ajouté la facturation à l'initiative de l'acheteur, qui permet à un acheteur immatriculé de générer une facture pour le compte d'un vendeur incapable d'en émettre une lui-même, comme un petit exploitant agricole ou un commerçant informel. Cette fonctionnalité répond au même problème que celui auquel la phase MSME sud-africaine sera confrontée : des vendeurs intégrés à des chaînes d'approvisionnement formelles mais dépourvus de systèmes de facturation.
Le point de référence le plus proche pour l'Afrique du Sud est la France, et le document de consultation relève que la France prévoit un modèle décentralisé à cinq coins pour la facturation électronique et la déclaration B2B. L'examen des enseignements internationaux mené par le document couvre le Mexique, le Brésil, le Chili, l'Italie, l'initiative VAT in the Digital Age de l'UE, l'Inde et la Chine, mais il n'aborde aucune administration africaine. C'est une lacune notable, alors que plusieurs administrations fiscales africaines disposent désormais de plusieurs années d'expérience opérationnelle en matière de validation des factures, y compris dans des économies au vaste secteur informel.
Le choix entre les deux approches suppose un véritable arbitrage. Une plateforme centrale donne à l'administration fiscale un contrôle direct sur la validation, mais concentre le risque opérationnel dans un système unique. Un réseau décentralisé répartit la charge d'intégration entre des prestataires privés, mais il ne fonctionne que s'il existe un marché suffisamment profond de points d'accès accrédités que les petites entreprises peuvent s'offrir.
Questions ouvertes pour les fournisseurs étrangers
Le document n'aborde pas spécifiquement les fournisseurs non résidents de services électroniques immatriculés à la TVA en Afrique du Sud. Depuis le 1er avril 2025, les fournisseurs étrangers qui fournissent des services électroniques exclusivement à des assujettis sud-africains immatriculés à la TVA sortent de la définition des services électroniques. Un fournisseur étranger qui vend aussi à des consommateurs doit toutefois continuer de déclarer la TVA sur l'ensemble de ses livraisons, quel que soit le statut d'immatriculation du client. De tels fournisseurs émettraient donc des factures fiscales à des entreprises sud-africaines comme à des consommateurs, et pourraient en principe relever de la phase B2B. On ne sait pas encore s'ils seraient tenus de contracter avec un point d'accès accrédité sud-africain ni comment leurs systèmes de facturation se connecteraient au réseau.
Comment répondre à la consultation
Le SARS recueille des observations écrites via un questionnaire en ligne accessible depuis le document de consultation jusqu'au 16 octobre 2026. Il sollicite en particulier des retours sur la conception du Digital VAT Model, sur le parcours de déploiement progressif, sur la préparation des contribuables, des éditeurs de logiciels et des intermédiaires, sur les coûts, risques et bénéfices de l'adoption, ainsi que sur la gouvernance, les normes et les garanties nécessaires à un système national de confiance.
Une fois le questionnaire clôturé, le SARS prévoit de consolider les contributions et de tenir des groupes de travail structurés avec des associations, des éditeurs de logiciels, des organismes publics et des contribuables avant d'adopter une politique définitive. Les entreprises qui exercent en Afrique du Sud, y compris les fournisseurs étrangers de services électroniques et les plateformes qui les servent, auraient intérêt à soulever le traitement des non-résidents, la responsabilité des prestataires, la protection des données et l'accompagnement des petits vendeurs tant que la conception reste ouverte.
Conclusion
Le SARS décrit le Digital VAT Model comme une réingénierie de l'écosystème de la TVA plutôt que comme une simple mise à niveau technologique, et la proposition confirme cette description. Il remplacerait les contrôles rétrospectifs par une validation continue fondée sur le réseau, attribuerait des rôles définis à des points d'accès privés accrédités et poserait les fondations des déclarations pré-remplies et, à terme, de l'établissement automatique.
La facturation électronique obligatoire reste à plusieurs années d'échéance, et le document laisse des questions clés sans réponse, notamment qui exploitera le réseau, quelle norme s'appliquera et comment les fournisseurs étrangers et les plateformes se connecteront. Ces questions seront tranchées dans les prochains mois, ce qui fait de la consultation actuelle le moment où les entreprises ont le plus d'influence sur l'issue.