Il convient de rappeler tout d'abord que la sixième directive établit un système commun de TVA fondé, notamment, sur une définition uniforme des opérations taxables.
S'agissant de la notion de « livraison de biens », l'article 5, paragraphe 1, de la sixième directive dispose qu'une livraison de biens s'entend du transfert du pouvoir de disposer d'un bien corporel comme un propriétaire. À cet égard, la jurisprudence de la Cour de justice précise que cette notion recouvre toute opération de transfert d'un bien corporel par une partie qui habilite l'autre partie à en disposer en fait comme si elle en était le propriétaire (voir, notamment, l'arrêt Halifax e.a., point 51).
S'agissant de la notion de « prestation de services », l'article 6, paragraphe 1, de la sixième directive précise qu'elle recouvre toute opération qui ne constitue pas une livraison de biens au sens de l'article 5 de cette directive.
Qualifier les prestations complexes : le critère de l'élément prédominant
Pour déterminer si une prestation complexe unique, telle que celles en cause dans les litiges au principal, doit être qualifiée de « livraison de biens » ou de « prestation de services », il y a lieu de prendre en compte l'ensemble des circonstances dans lesquelles se déroule l'opération afin d'en rechercher les éléments caractéristiques et d'en identifier les éléments prédominants.
Il convient également de préciser que l'élément prédominant doit être déterminé en se plaçant du point de vue du consommateur moyen et, dans le cadre d'une appréciation d'ensemble, au regard de l'importance qualitative, et non simplement quantitative, des éléments de prestation de services par rapport à ceux relevant d'une livraison de biens.
Les services accessoires exclus de l'appréciation
À cet égard, il convient de rappeler que la commercialisation de biens s'accompagne toujours d'une prestation de services minime, telle que la présentation des marchandises en rayon ou l'émission d'une facture. Pour apprécier la part que représente la prestation de services dans une opération complexe comprenant également une livraison de biens, seuls les services autres que ceux qui accompagnent nécessairement la livraison de biens peuvent être pris en compte.
Plus précisément, au point 14 de l'arrêt Faaborg-Gelting, la Cour de justice a jugé que les opérations de restauration sont caractérisées par un faisceau d'éléments et d'actes dont la fourniture de nourriture n'est qu'une composante et au sein desquels les services prédominent largement. De telles opérations doivent donc être regardées comme des prestations de services au sens de l'article 6, paragraphe 1, de la sixième directive. Il en va différemment lorsque l'opération porte sur des plats à emporter et n'est pas assortie de services destinés à agrémenter la consommation sur place dans un cadre approprié.
S'agissant de la fourniture de nourriture et de boissons à bord de navires (ferries), la Cour de justice a relevé que la vente de repas et de boissons destinés à une consommation immédiate est le résultat d'une série de services allant de la préparation du repas jusqu'à son service au client sur un plateau. Dans le cadre de ce service, le client se voit offrir une infrastructure comprenant une salle de restauration et des installations accessoires (dont un vestiaire), etc. Le cas échéant, du personnel est disponible pour assurer le service de restauration, notamment pour dresser les tables, conseiller les clients, les renseigner sur les boissons proposées, apporter les plats et débarrasser les tables ensuite.
La restauration à bord des ferries
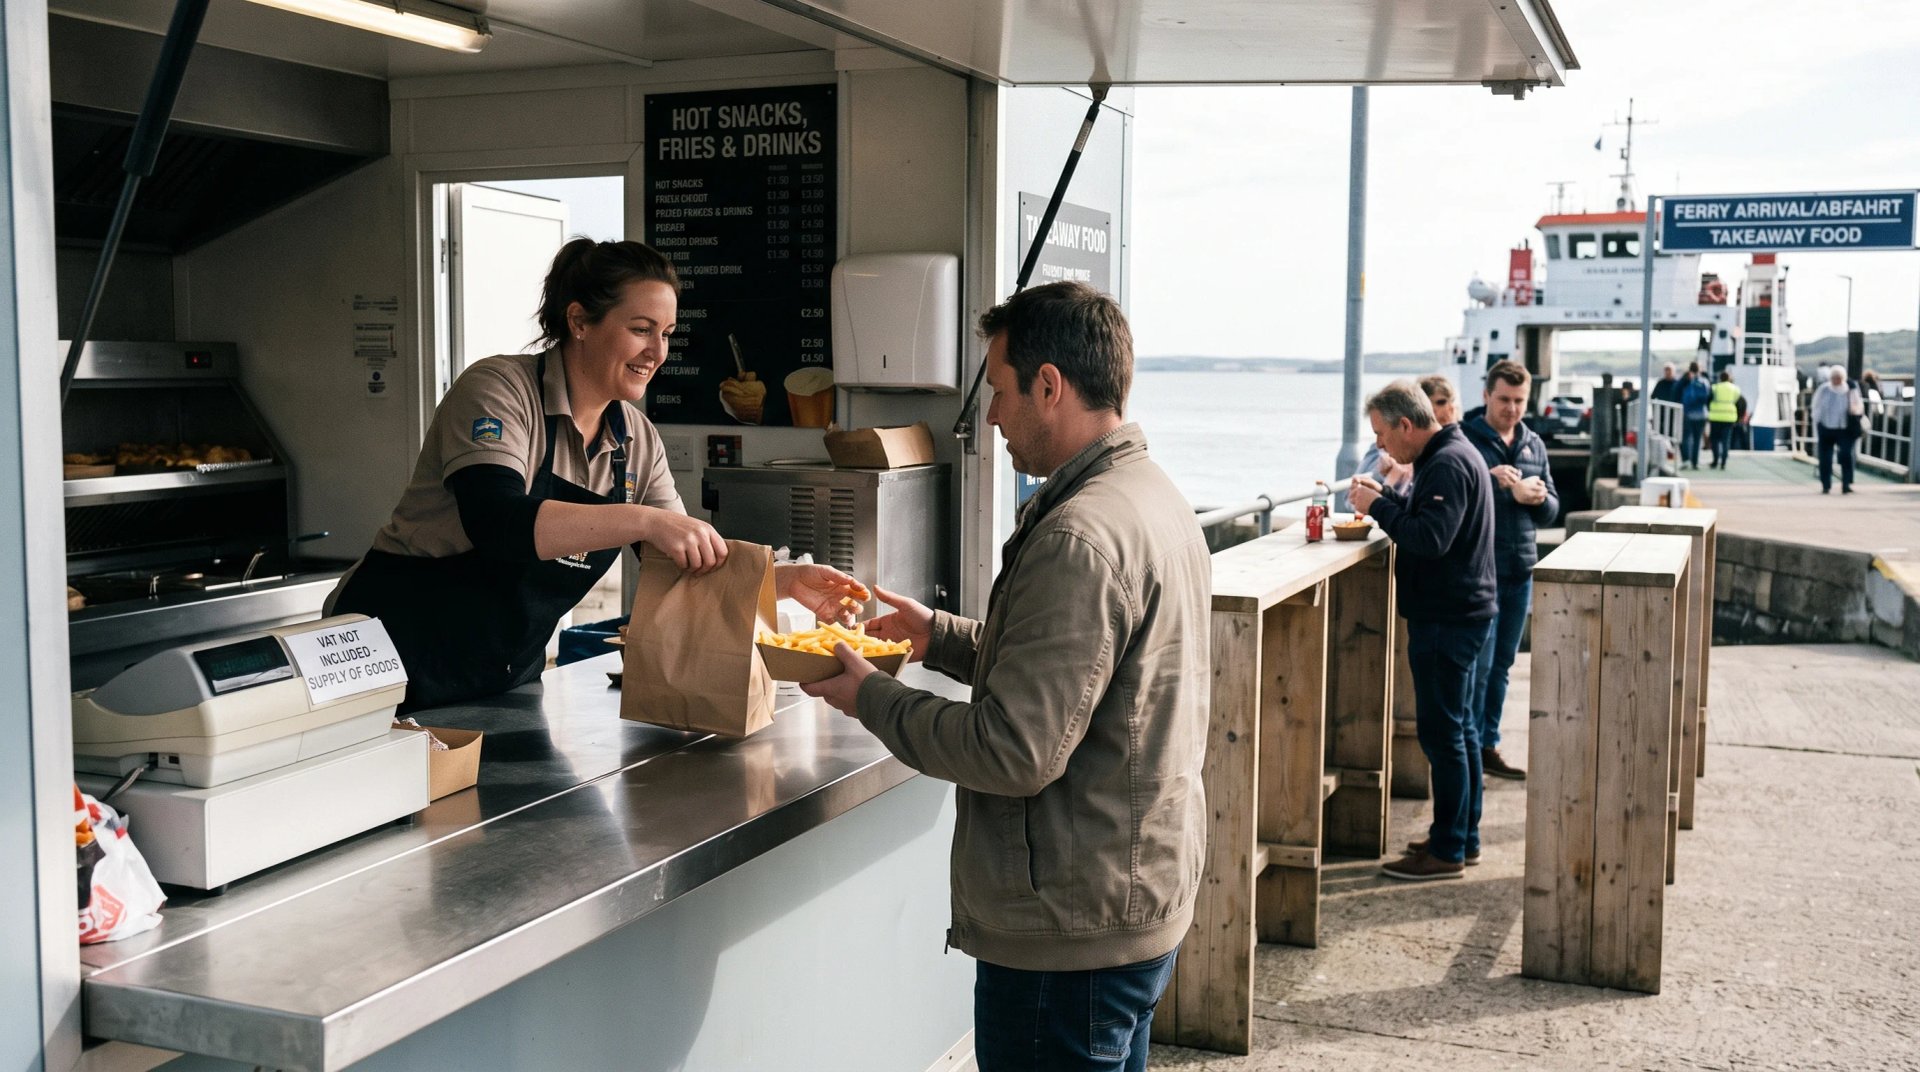
En l'espèce, selon les éléments fournis par la juridiction de renvoi, les activités en cause dans les litiges au principal dans les affaires C-497/09 et C-501/09 consistent en la vente, depuis des stands ou des camions-restaurants, de saucisses chaudes, de frites et d'autres aliments préparés pour une consommation immédiate.
À cet égard, il y a lieu de relever d'abord que la fourniture de tels produits suppose leur cuisson ou leur réchauffage, ce qui constitue un service devant être pris en compte dans l'appréciation d'ensemble de l'opération en cause aux fins de sa qualification en livraison de biens ou en prestation de services.
Toutefois, dès lors que la préparation du produit chaud final se limite pour l'essentiel à des opérations sommaires et standardisées qui, le plus souvent, n'interviennent pas sur commande d'un client particulier mais de manière constante et régulière en fonction de la demande généralement prévisible, ces opérations ne constituent pas l'élément prédominant de l'opération en cause et ne sauraient, à elles seules, lui conférer le caractère d'une prestation de services.
Quant aux éléments de prestation de services caractéristiques des activités de restauration, les activités en cause dans les litiges au principal dans les affaires C-497/09 et C-501/09 ne comportent ni serveurs, ni véritable conseil aux clients, ni service proprement dit consistant notamment à transmettre les commandes en cuisine, à dresser ensuite les plats et à les servir aux clients à table. Il n'existe pas d'espaces clos maintenus à une température appropriée et spécialement destinés à la consommation des aliments servis, ni de vestiaires ou de toilettes, pratiquement pas de vaisselle à laver, ni mobilier ni couverts.
Enfin, les éléments de prestation de services relevés par la juridiction de renvoi se limitaient à des installations rudimentaires, à savoir de simples comptoirs où les clients ne pouvaient s'asseoir mais où un nombre limité d'entre eux pouvait manger sur place, en plein air. De telles installations rudimentaires ne requièrent qu'une intervention humaine négligeable. Dans ces conditions, ces éléments ne constituent que des services accessoires minimes et ne sauraient modifier le caractère prédominant de la prestation principale, à savoir la livraison de biens.
Le raisonnement qui précède s'applique également à la vente de pop-corn et de chips de maïs (nachos) dans les cinémas, en cause dans le litige au principal dans l'affaire C-499/09. Ces observations résument l'approche de la CJUE pour déterminer si une opération constitue une livraison de biens ou une prestation de services au regard de la TVA.