La Tchéquie s'apprête à rétablir la déclaration électronique des ventes via l'EET 2.0, une nouvelle version du système de fiscalisation d'enregistrement électronique des ventes qui a pris fin le 1er janvier 2023. La proposition vise à créer un enregistrement numérique fiable des ventes éligibles, à faciliter la détection du chiffre d'affaires non déclaré et à renforcer la perception de la TVA et de l'impôt sur le revenu. Contrairement au modèle précédent, l'EET 2.0 est conçu sans matériel de fiscalisation obligatoire, sans certification des produits de caisse et sans obligation propre à l'EET d'imprimer des reçus papier.
La législation est encore en cours d'adoption. La Chambre des députés a approuvé le projet de loi 189 le 15 juillet 2026 et l'a transmis au Sénat le 21 juillet. Deux commissions sénatoriales ont recommandé des amendements le 12 août, et le 19 août le Sénat a renvoyé le texte amendé à la Chambre, rejetant une motion visant à l'écarter. La Chambre doit désormais décider d'accepter le texte du Sénat ou de le surmonter, de sorte que les règles finales peuvent encore évoluer avant l'adoption.
Pourquoi la Tchéquie rétablit l'EET
L'EET 1.0 a débuté en 2016 et imposait la transmission électronique des ventes concernées à l'administration fiscale tchèque. Son fonctionnement a été suspendu durant la période COVID-19, et le système a été supprimé le 1er janvier 2023. Le ministère des Finances présente désormais l'EET 2.0 comme une mesure contre l'économie grise et la concurrence inéquitable entre les entreprises qui déclarent intégralement leurs recettes et celles qui ne le font pas.
Au niveau du commerce de détail, la fraude à la TVA peut commencer lorsqu'une vente est omise des registres du vendeur. Un enregistrement en quasi-temps réel des paiements éligibles offre à l'administration fiscale une source de données supplémentaire, comparable aux déclarations fiscales, aux registres comptables et à d'autres indicateurs de risque.
Comment l'EET 2.0 peut aider à lutter contre la fraude à la TVA
La fraude à la TVA au niveau du commerce de détail peut commencer lorsqu'une vente est omise des registres du vendeur. Un chiffre d'affaires non déclaré peut conduire à une sous-déclaration de la TVA collectée ainsi que du revenu imposable. L'EET 2.0 répond à ce risque en créant un enregistrement électronique pour chaque paiement éligible, comprenant le montant, l'heure, le contribuable, l'unité d'enregistrement, l'identifiant du point de vente et le numéro de séquence de la transaction.
Les données de transaction en quasi-temps réel peuvent être comparées aux déclarations de TVA, aux comptes et à d'autres indicateurs de risque, permettant aux autorités de concentrer les contrôles sur les incohérences plutôt que de s'appuyer uniquement sur des inspections aléatoires. Le ministère prévoit un gain annuel pour les finances publiques d'environ 14,4 milliards CZK, bien qu'il s'agisse d'une estimation. L'EET 2.0 complétera — sans les remplacer — les factures de TVA, la comptabilité, les déclarations de TVA et les paiements d'impôts.
Champ d'application et transactions concernées
La proposition s'applique généralement aux contribuables soumis à l'impôt sur le revenu des personnes physiques et à l'impôt sur les sociétés qui réalisent des ventes concernées en Tchéquie. Le cadre législatif actuel se concentre principalement sur les paiements en contact effectués par interaction personnelle ou sur le lieu de vente. Ceux-ci peuvent inclure les espèces, les cartes, les paiements par QR code, les bons et paiements similaires, tandis que les paiements de compte à compte à distance effectués sans contact physique sont généralement traités différemment.
Le système est également conçu pour enregistrer des événements tels que les ventes, les retours, les annulations, les acomptes, la régularisation d'acomptes et certaines opérations d'encaissement ou de décaissement. Les corrections et les transactions négatives sont enregistrées séparément. La proposition prévoit des exemptions pour certaines entités, activités et petits contribuables éligibles, et ces dispositions restent particulièrement importantes puisque le texte a été renvoyé à la Chambre avec des amendements.
Exigences essentielles de fiscalisation et de point de vente
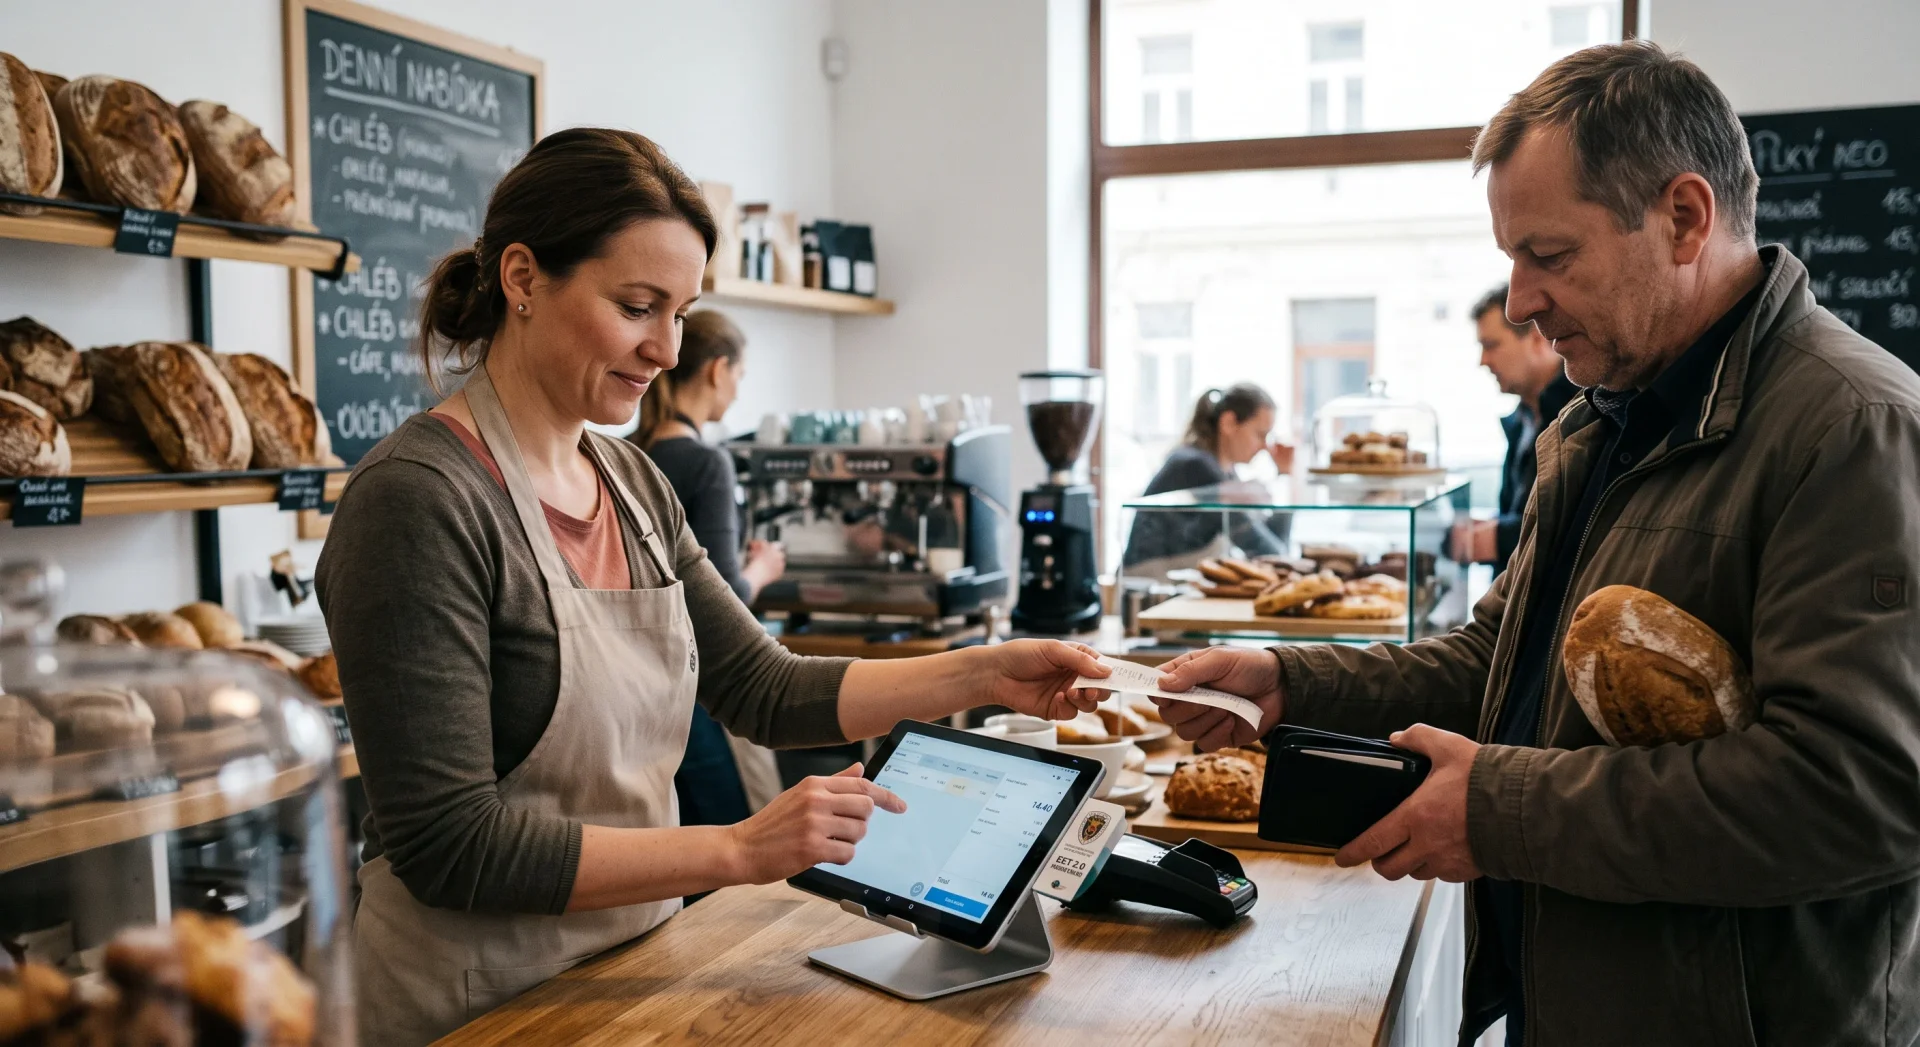
L'EET 2.0 est prévu comme un modèle de fiscalisation en ligne. L'administration fiscale précise qu'aucune certification spéciale ne sera exigée des fabricants, fournisseurs, sociétés de services ou de leurs produits de caisse. Les entreprises peuvent utiliser une caisse enregistreuse, un système de point de vente, une tablette, un smartphone ou toute autre solution adaptée, dès lors qu'elle peut se connecter à internet et respecter les règles de communication requises. Une application web gratuite MOJE EET est également prévue pour les plus petits contribuables.
Les contribuables enregistreront leurs unités d'enregistrement concernées via DIS+ sur le portail MOJE daně et utiliseront des certificats de caisse pour l'authentification et la signature numérique. Selon la spécification d'interface actuelle, un point de vente transmet un message SOAP/XML signé numériquement via HTTPS contenant les données de transaction prescrites. Une transmission réussie reçoit un code d'accusé de réception, POK.
La limite de temps de réponse doit être fixée au-delà de deux secondes. Si la déclaration immédiate échoue, les données doivent être retransmises sans retard injustifié et dans un délai de 48 heures suivant la vente. Les systèmes de point de vente ont donc besoin d'une gestion des certificats, d'une validation, d'une logique de nouvelle tentative, d'un contrôle des doublons, d'une gestion des erreurs et d'une file d'attente hors ligne. L'EET lui-même n'exigera pas de reçu imprimé, mais des règles distinctes de TVA et de protection des consommateurs relatives aux factures ou aux preuves d'achat continueront de s'appliquer. L'administration fiscale confirme cette distinction.
Calendrier de mise en œuvre
L'administration fiscale a déjà ouvert l'environnement de test Playground pour les développeurs, disponible depuis le 1er juillet 2026. La feuille de route officielle actuelle prévoit les fonctions DIS+ et la génération des certificats de caisse à partir du 1er novembre 2026, l'application MOJE EET à partir du 1er décembre 2026, une phase pilote à partir du 1er janvier 2027 et la mise en service complète à partir du 1er février 2027.
Ces dates doivent encore être considérées comme prévisionnelles, car la législation n'a pas achevé le processus parlementaire. Les développeurs peuvent utiliser la documentation technique existante pour la préparation et les tests, mais les entreprises devraient continuer à suivre le texte légal final et tout amendement adopté au stade sénatorial.
Implications pratiques pour les entreprises
L'EET 2.0 combine la déclaration des ventes en temps réel avec une approche plus neutre sur le plan technologique que le système précédent. Pour les détaillants et les fournisseurs de points de vente, la préparation devrait se concentrer sur l'identification des transactions entrant dans le champ d'application, la configuration des unités d'enregistrement, la gestion des certificats, le traitement des retours et autres transactions négatives, et la fiabilité de la récupération hors ligne.
Le point le plus important est que les travaux de mise en œuvre peuvent commencer sur la base des spécifications techniques publiées, mais les hypothèses juridiques ne devraient pas être considérées comme définitives tant que le processus législatif n'est pas achevé. Les entreprises devraient aligner le développement de leurs points de vente sur l'interface officielle tout en gardant le champ d'application, les exemptions et les dates de mise en œuvre configurables au cas où la loi finale changerait.