La loi de finances rectificative pour 2026 de la Mauritanie (Loi de Finances Rectificative pour l'année 2026) a été adoptée par l'Assemblée nationale le 29 juillet 2026 et publiée par le ministère des Finances le 10 août 2026. L'article 3.1 réécrit plusieurs dispositions du Code général des impôts adoptées par la Law No. 2019-018 du 29 avril 2019, faisant entrer les services fournis par voie électronique par des entreprises non-résidentes dans le champ de la TVA mauritanienne.
Ce qui distingue cette réforme de celles de ses voisins régionaux, ce n'est pas la disposition d'assujettissement elle-même, mais tout ce qui l'accompagne. Dans un seul texte, la Mauritanie a introduit une définition des services numériques, une série d'indicateurs de consommation, une distinction entre les prestations aux entreprises et aux particuliers, une règle de fournisseur présumé pour les plateformes, une obligation de déclaration mensuelle des données de paiement à la charge des banques et des émetteurs de monnaie électronique, ainsi qu'un pouvoir de bloquer les flux de paiement et de déréférencer les services qui ignorent une mise en demeure. Le Kenya, le Ghana et la Côte d'Ivoire ont bâti ces strates sur plusieurs exercices budgétaires ; la Mauritanie les a légiférées d'un coup.
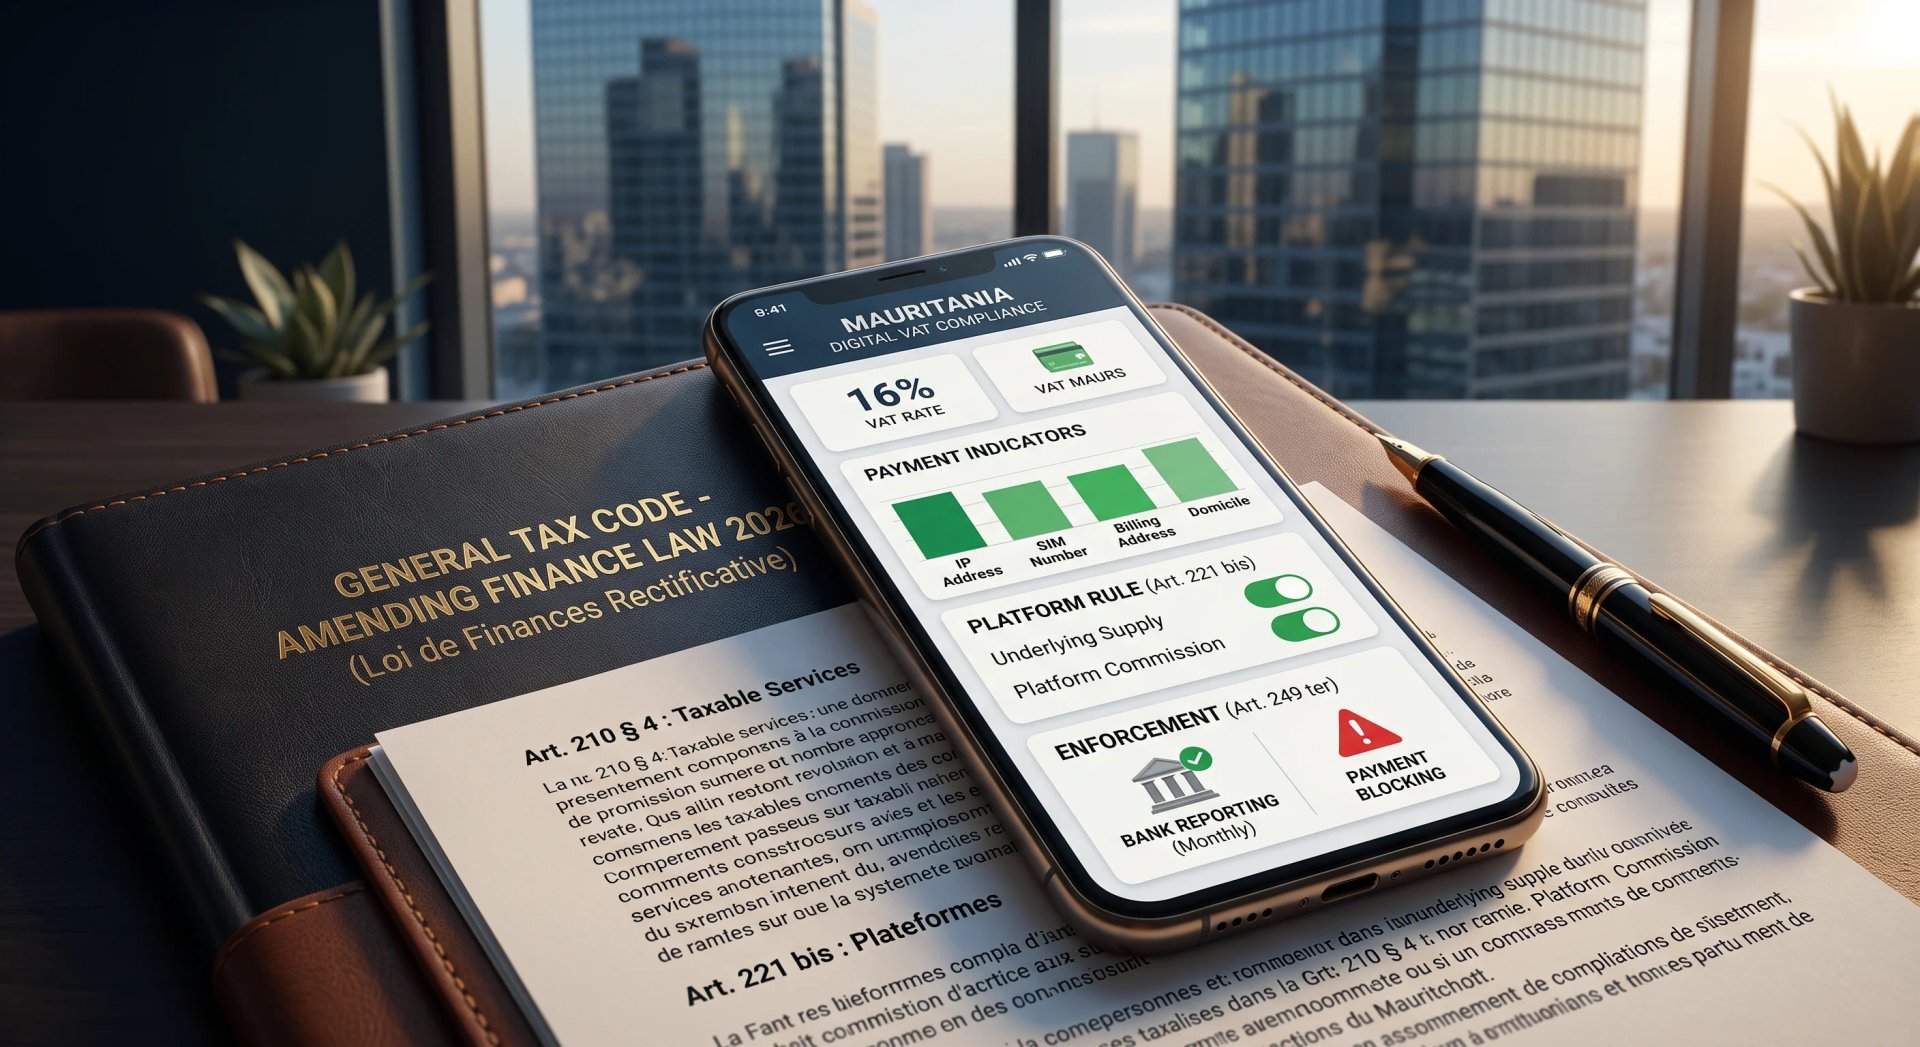
Le taux normal de TVA est de 16%. La téléphonie supporte 18% et les produits pétroliers 20% ; un abonnement de streaming ou une facture de cloud est donc soumis à 16%, sauf disposition contraire d'un arrêté ultérieur.
Ce que la loi ajoute à la liste des services imposables
L'article 210 énumère les opérations soumises à la TVA. Le paragraphe 4 vise les services, et la loi rectificative y ajoute un nouveau point (q) pour les services numériques fournis par voie électronique : la publicité en ligne ; le cloud computing, y compris l'hébergement et le stockage de données ; les logiciels et applications fournis par voie électronique, le SaaS étant expressément visé ; l'intermédiation électronique via des plateformes ou places de marché moyennant une commission ou une autre rémunération ; le streaming de contenus audio, vidéo ou multimédias ; les services d'intelligence artificielle couvrant l'assistance automatisée, la génération de contenu et l'analyse de données ; et tout service automatisé fourni via internet ou un autre réseau électronique.
La référence explicite aux services d'intelligence artificielle reste rare dans la rédaction des textes TVA africains et écarte tout argument selon lequel les outils génératifs échapperaient à une liste conçue pour le streaming et les logiciels. La clause balai finale maintient la liste ouverte.
Dans le texte publié, la catégorie du streaming est rattachée au point relatif à l'intermédiation au lieu de constituer un item distinct. Le sens ne fait pas de doute, mais un Code propre et consolidé aiderait les praticiens à citer la disposition avec précision.
Quand un service est-il consommé en Mauritanie ?
L'article 219 taxait déjà les services exécutés à l'étranger lorsqu'ils sont utilisés ou exploités en Mauritanie. La loi rectificative ajoute un quatrième paragraphe réputant les services numériques utilisés ou exploités dans le pays dès lors qu'un ou plusieurs des éléments suivants sont réunis :
- le preneur est domicilié ou établi en Mauritanie
- l'adresse de facturation se situe en Mauritanie
- le paiement est effectué au moyen d'un instrument émis en Mauritanie
- l'adresse IP se situe en Mauritanie
- le numéro de téléphone est mauritanien
- tout autre facteur établissant une consommation en Mauritanie
Le seuil est un indicateur unique, et non les deux critères non contradictoires qu'exigent plusieurs régimes d'inspiration européenne. Un voyageur utilisant une carte SIM mauritanienne à l'étranger, ou un résident étranger payant avec une carte émise à Nouakchott, le remplit sur un seul facteur. Les fournisseurs dont les clients se déplacent à travers le Maghreb et le Sahel devraient documenter l'indicateur retenu, car le sixième critère, ouvert, permet à l'administration d'en invoquer un autre.
Qui acquitte la taxe ?
L'article 221 imposait déjà à tout redevable de la TVA établi hors de Mauritanie d'accréditer un représentant fiscal domicilié sur place, à défaut de quoi le client acquitte la taxe sur une déclaration distincte. La loi rectificative conserve ce dispositif et ajoute un nouveau paragraphe 5.
Les fournisseurs non-résidents de services numériques, ainsi que les plateformes non-résidentes désignées comme redevables au titre du nouvel article 221 bis, doivent s'immatriculer auprès de l'administration fiscale, déposer les déclarations exigées par le Code et conserver les justificatifs de leurs opérations mauritaniennes. Lorsque le client est un assujetti établi ou domicilié en Mauritanie, la taxe reste acquittée via le mécanisme existant de représentation fiscale et d'autoliquidation. Lorsque le service est destiné à un consommateur final non assujetti dans le pays, le fournisseur ou la plateforme désignée collecte et reverse la TVA.
L'immatriculation est donc requise dans les deux cas, même lorsqu'un tiers acquitte la taxe sur les prestations aux entreprises. La loi ne fixe aucun seuil de chiffre d'affaires, ce qui place la Mauritanie aux côtés du Maroc et de la Côte d'Ivoire, et à l'opposé de l'approche fondée sur un seuil retenue par le Malawi.
Deux dispositions importent aux équipes conformité. Par dérogation aux articles 249 et L.4, les fournisseurs et plateformes non-résidents relèvent d'un régime simplifié d'immatriculation, de déclaration et de paiement, dont les modalités sont fixées par arrêté du ministre des Finances et mises en œuvre par voie électronique. Cet arrêté peut fixer une périodicité de déclaration adaptée à ces contribuables, en rupture avec la déclaration mensuelle du Code. Et l'immatriculation vaut expressément aux seules fins de la TVA : elle ne crée pas, en elle-même, d'établissement stable et ne déclenche pas d'autres impôts mauritaniens.
La règle des plateformes
L'article 221 bis est nouveau et constitue la disposition la plus lourde de conséquences. Lorsqu'une plateforme numérique, établie ou non en Mauritanie, intervient dans la conclusion, la facturation, l'encaissement du paiement ou la mise en relation qui permet la fourniture d'un service par voie électronique, elle est redevable de la TVA à deux titres.
Le premier est simple : la plateforme est toujours redevable de la TVA sur la commission ou l'autre rémunération qu'elle perçoit au titre de l'intermédiation.
Le second est la règle du fournisseur présumé. La plateforme est seule redevable de la TVA sur l'opération sous-jacente dès lors qu'elle remplit l'une des trois conditions suivantes : elle encaisse, directement ou indirectement, tout ou partie du prix auprès du client final ; elle fixe, seule ou avec le fournisseur, une ou plusieurs conditions essentielles telles que le prix, les modalités de paiement ou les conditions générales de la prestation ; ou elle agit comme interface contractuelle, notamment lorsque le client final ne connaît pas l'identité du fournisseur sous-jacent ou ne contracte qu'avec la plateforme.
Lorsque la plateforme acquitte la taxe, le fournisseur sous-jacent est déchargé, mais pas de manière absolue. Il reste solidairement responsable de la taxe et des éventuelles pénalités en cas de fraude ou de collusion avec la plateforme, et conserve une obligation simplifiée de conserver les documents identifiant la plateforme ayant collecté la taxe pour son compte et les montants en jeu.
On est plus proche du modèle européen du fournisseur présumé que de celui du Maroc, qui maintenait la responsabilité sur le fournisseur non-résident même lorsque la vente passait par un intermédiaire. Pour les boutiques d'applications, les places de marché et les plateformes de VTC et de livraison comptant des utilisateurs mauritaniens, la question n'est plus de savoir si le fournisseur sous-jacent a une obligation, mais si le flux de paiement, le contrôle du prix ou la position contractuelle de la plateforme font basculer l'ensemble de la prestation sur sa propre déclaration.
Données de paiement et contrôle
L'article 249 bis impose aux banques, établissements financiers, établissements de paiement et établissements de monnaie électronique établis en Mauritanie de transmettre à l'administration fiscale, à la fin de chaque mois, le détail des paiements du mois précédent effectués au profit des fournisseurs et plateformes de services numériques non-résidents, avec l'identité des bénéficiaires et les flux financiers associés. Cette liste mensuelle des entités étrangères recevant de l'argent de clients mauritaniens est précisément le jeu de données nécessaire pour identifier qui a omis de s'immatriculer. Le même article confirme que l'administration peut recourir aux canaux d'assistance administrative internationale, dont la Convention multilatérale concernant l'assistance administrative mutuelle en matière fiscale, à laquelle la Mauritanie est partie.
L'article 249 ter fournit la sanction. Lorsque les obligations ne sont pas respectées et qu'une mise en demeure est restée sans réponse, l'administration peut demander la suspension ou la restriction de l'accès aux services, exiger le blocage des flux de paiement afférents aux opérations imposables et solliciter le déréférencement sur le territoire national. Les régulateurs des télécommunications et du secteur financier doivent coopérer, et les procédures doivent être fixées par arrêté conjoint du ministre des Finances et des autorités compétentes.
La mise en demeure n'est une condition préalable que pour les mesures de blocage. Les sanctions fiscales et pénales de droit commun du Code s'appliquent indépendamment : un fournisseur non conforme s'expose donc au redressement et à la pénalité dès la violation de l'obligation, la restriction d'accès étant tenue en réserve.
Le texte ne précise pas si le blocage ou le déréférencement nécessite une autorisation judiciaire préalable. Ce silence suscitera des commentaires, puisque le budget comporte une ligne permanente pour l'autorité de protection des données personnelles et que la restriction d'accès touche des intérêts qui dépassent la fiscalité.
La taxe sur les transactions électroniques est plafonnée
La loi de finances initiale pour 2026, publiée en janvier, a inséré un nouveau chapitre 8 dans le Code général des impôts, créant la taxe sur les transactions électroniques (Taxe sur les Transactions Électroniques). L'article 293 octies l'applique aux paiements et transferts effectués via des portefeuilles et des services bancaires numériques dont l'opérateur est établi en Mauritanie, ainsi qu'aux commissions perçues par les agents agréés sur la manipulation d'espèces associée. Le mobile money, les portefeuilles électroniques et les applications de paiement, les plateformes agréées de transfert électronique de fonds et tout autre dispositif ou service électronique autorisé entrent dans le champ. L'article 293 decies fixe les taux à 0.1% sur le paiement ou le transfert brut et à 10% sur les commissions des agents, la base étant retenue avant déduction des frais, commissions ou retenues.
Le montant de MRU 5,000 qui a circulé dans la presse est une exonération, et non un seuil dans la disposition d'assujettissement. L'article 293 nonies exonère les transactions d'une valeur unitaire inférieure à MRU 5,000, les transactions à destination ou en provenance du Trésor, de la caisse de sécurité sociale et d'autres organismes publics, ainsi que les transferts humanitaires, sociaux et d'aide publique. Il écarte également, quelle que soit leur valeur, les paiements finançant, réglant, compensant ou exécutant des opérations sur valeurs mobilières, instruments financiers, titres de créance, produits dérivés et parts de fonds d'investissement par l'intermédiaire d'un prestataire agréé par la Banque centrale de Mauritanie ou l'autorité des marchés financiers, à condition qu'ils soient identifiables et traçables dans les systèmes comptables de l'établissement. Les marchés de capitaux ont été délibérément exclus.
La collecte passe par l'opérateur. L'article 293 duodecies fait de l'opérateur de services électroniques un collecteur retenant la taxe à la source pour le compte du Trésor, à reverser mensuellement au plus tard le quinze du mois suivant ; le véritable contribuable est l'utilisateur qui initie le paiement et, pour les commissions, l'agent agréé. L'article 293 terdecies impose une déclaration mensuelle indiquant le nombre, la valeur et la nature des opérations imposables, le montant total exonéré et la taxe à reverser, déposée dans les mêmes conditions, garanties et sanctions que la TVA.
La mesure a rencontré des résistances. Les agents exploitant des points de mobile money ont fait grève pendant trois jours en février, et la presse mauritanienne a relayé la crainte familière que les taxes sur les transactions ne ramènent les utilisateurs vers les espèces et ne freinent l'inclusion financière. La loi rectificative répond sur un point : l'article 293 decies est réécrit de sorte que le prélèvement de 0.1% est plafonné à MRU 200 par transaction, la taxe cessant ainsi de croître au-delà de MRU 200,000. Le taux de 10% sur les commissions des agents est inchangé. Le plafonnement protège les gros transferts, les plus susceptibles de quitter le système formel lorsqu'ils sont taxés proportionnellement, mais rien n'est prévu pour les transactions juste au-dessus de l'exonération de MRU 5,000, qui la supportent à plein taux proportionnel.
La taxe sur les opérations financières, recentrée
La couverture médiatique de février décrivait la taxe sur les opérations financières passant de 16% à 20%, ce qui n'est pas ce que fait le texte adopté. La loi de finances pour 2026 modifie l'article 278 pour maintenir le taux normal à 16% et ajouter un second taux de 20% sur les commissions prélevées sur les transferts, les retraits d'espèces et les paiements via portefeuilles électroniques. La base demeure le montant brut des intérêts, agios, commissions et autres rémunérations, hors taxe elle-même.
Il s'agit d'une surtaxe ciblée sur la couche des frais de l'économie des portefeuilles, et non d'une hausse générale. Un paiement par portefeuille supporte désormais la taxe sur les transactions électroniques sur le transfert et la taxe sur les opérations financières à 20% sur la commission du prestataire pour le même mouvement de fonds. Les tableaux budgétaires projettent la taxe à MRU 1.83 milliard pour 2026, révisée en baisse de 8.18% à MRU 1.68 milliard dans la loi rectificative.
Un empilement, encore
Mises côte à côte, les pièces dessinent un schéma familier à l'échelle du continent. Un consommateur mauritanien qui s'abonne à un service de streaming paie 16% de TVA. S'il le règle depuis un portefeuille mobile, le transfert supporte la taxe sur les transactions électroniques plafonnée à MRU 200, tandis que la commission du prestataire supporte la taxe sur les opérations financières à 20%. Les données mobiles qui acheminent le flux sont taxées à 18%, la taxe spéciale sur les télécommunications venant s'y ajouter, projetée à MRU 680 millions pour l'année.
Le terminal est le seul point où le gouvernement est allé dans l'autre sens. L'article 3.2.5 réécrit le tarif applicable aux smartphones relevant de la position 85.17.13 à 10% de droits de douane, 1% de redevance statistique, 0.5% de PC, 1% de PSC et 16% de TVA, et aux téléphones basiques relevant de la position 85.17.14 aux mêmes droits avec une TVA à zéro. Les responsables ont évoqué des taux effectifs résultants de 30% et 12%. La TVA à taux zéro sur les téléphones basiques est une mesure d'inclusion délibérée qui a suscité peu de commentaires. Le système de vérification des IMEI et la suspension des lignes pendant quinze jours, qui ont nourri l'essentiel des commentaires, découlent de modalités d'application annoncées en mars, et non de la loi de finances.
Chaque mesure se défend isolément ; cumulées, elles font peser une charge significative sur le simple fait d'être connecté. Le rapport Digital 2026 de DataReportal recensait 6.37 millions de connexions mobiles actives fin 2025, soit 119% de la population, contre 2.00 millions d'internautes : une grande partie de la population détient donc une carte SIM sans vie numérique fondée sur les données. Les projections de recettes sont modestes : les recettes de TVA ont été révisées à la hausse de 12.07% à MRU 26.9 milliards, mais aucun tableau publié n'isole de ligne pour la TVA sur les services numériques, ce qui suggère qu'aucune prévision n'a été établie à ce titre.
Ce qui reste en suspens
La loi ne comporte aucune disposition d'entrée en vigueur qui lui soit propre, aucune date d'effet distincte pour les dispositions de l'article 3.1 et aucune période transitoire, ce qui plaide pour une application dès la publication au Journal officiel. En pratique, le régime est juridiquement en vigueur mais inutilisable sur le plan opérationnel, car le canal simplifié d'immatriculation, de déclaration et de paiement n'existe qu'une fois l'arrêté d'application pris par le ministre des Finances. D'ici là, un fournisseur non-résident souhaitant se conformer n'a aucun portail par lequel le faire.
Plusieurs autres questions attendent cet arrêté ou un texte ultérieur. La loi ne fixe aucun seuil d'immatriculation, ne dit rien de la monnaie dans laquelle les non-résidents doivent reverser la taxe, et n'aborde pas la question de savoir si les non-résidents immatriculés peuvent récupérer la TVA déductible ni comment un client récupère une TVA facturée à tort. L'articulation avec les anciennes règles de représentation fiscale est confuse : un non-résident n'ayant que des clients professionnels doit s'immatriculer sous le nouveau régime alors que la taxe est acquittée via le mécanisme préexistant, et l'on ne voit pas clairement ce que cette immatriculation l'oblige à déposer. La référence à une périodicité de déclaration adaptée à ces contribuables laisse penser que des déclarations trimestrielles sont envisagées, mais la règle par défaut mensuelle du Code s'applique tant que l'arrêté n'en dispose pas autrement.
Conclusion
La Mauritanie a produit un cadre de TVA numérique plus complet que la taille de son économie ne le laisserait supposer. La définition est large et tournée vers l'avenir, et la règle des plateformes est rédigée avec une compréhension du fonctionnement des places de marché. La déclaration bancaire mensuelle des paiements, combinée au pouvoir de bloquer les flux de paiement, donne à l'administration un moyen de contrôle qui ne dépend pas de la bonne volonté des fournisseurs étrangers.
La valeur du cadre repose désormais sur l'arrêté d'application. Un régime sans seuil, sans portail et sans doctrine impose une obligation que les contribuables diligents ne peuvent pas exécuter et que les négligents ignoreront. Le Ghana portait une obligation d'immatriculation depuis 2014 mais n'a ouvert de portail pour les non-résidents qu'en avril 2022 ; l'Éthiopie a approuvé ses règles en juillet 2024 et, même après l'arrivée des règlements d'application en mars 2025, la date d'effet est restée floue. L'aune de cette réforme sera la rapidité avec laquelle le ministère des Finances comblera cet écart, et la question de savoir si les pouvoirs de l'article 249 ter feront entrer les fournisseurs dans le système ou se contenteront de les couper.