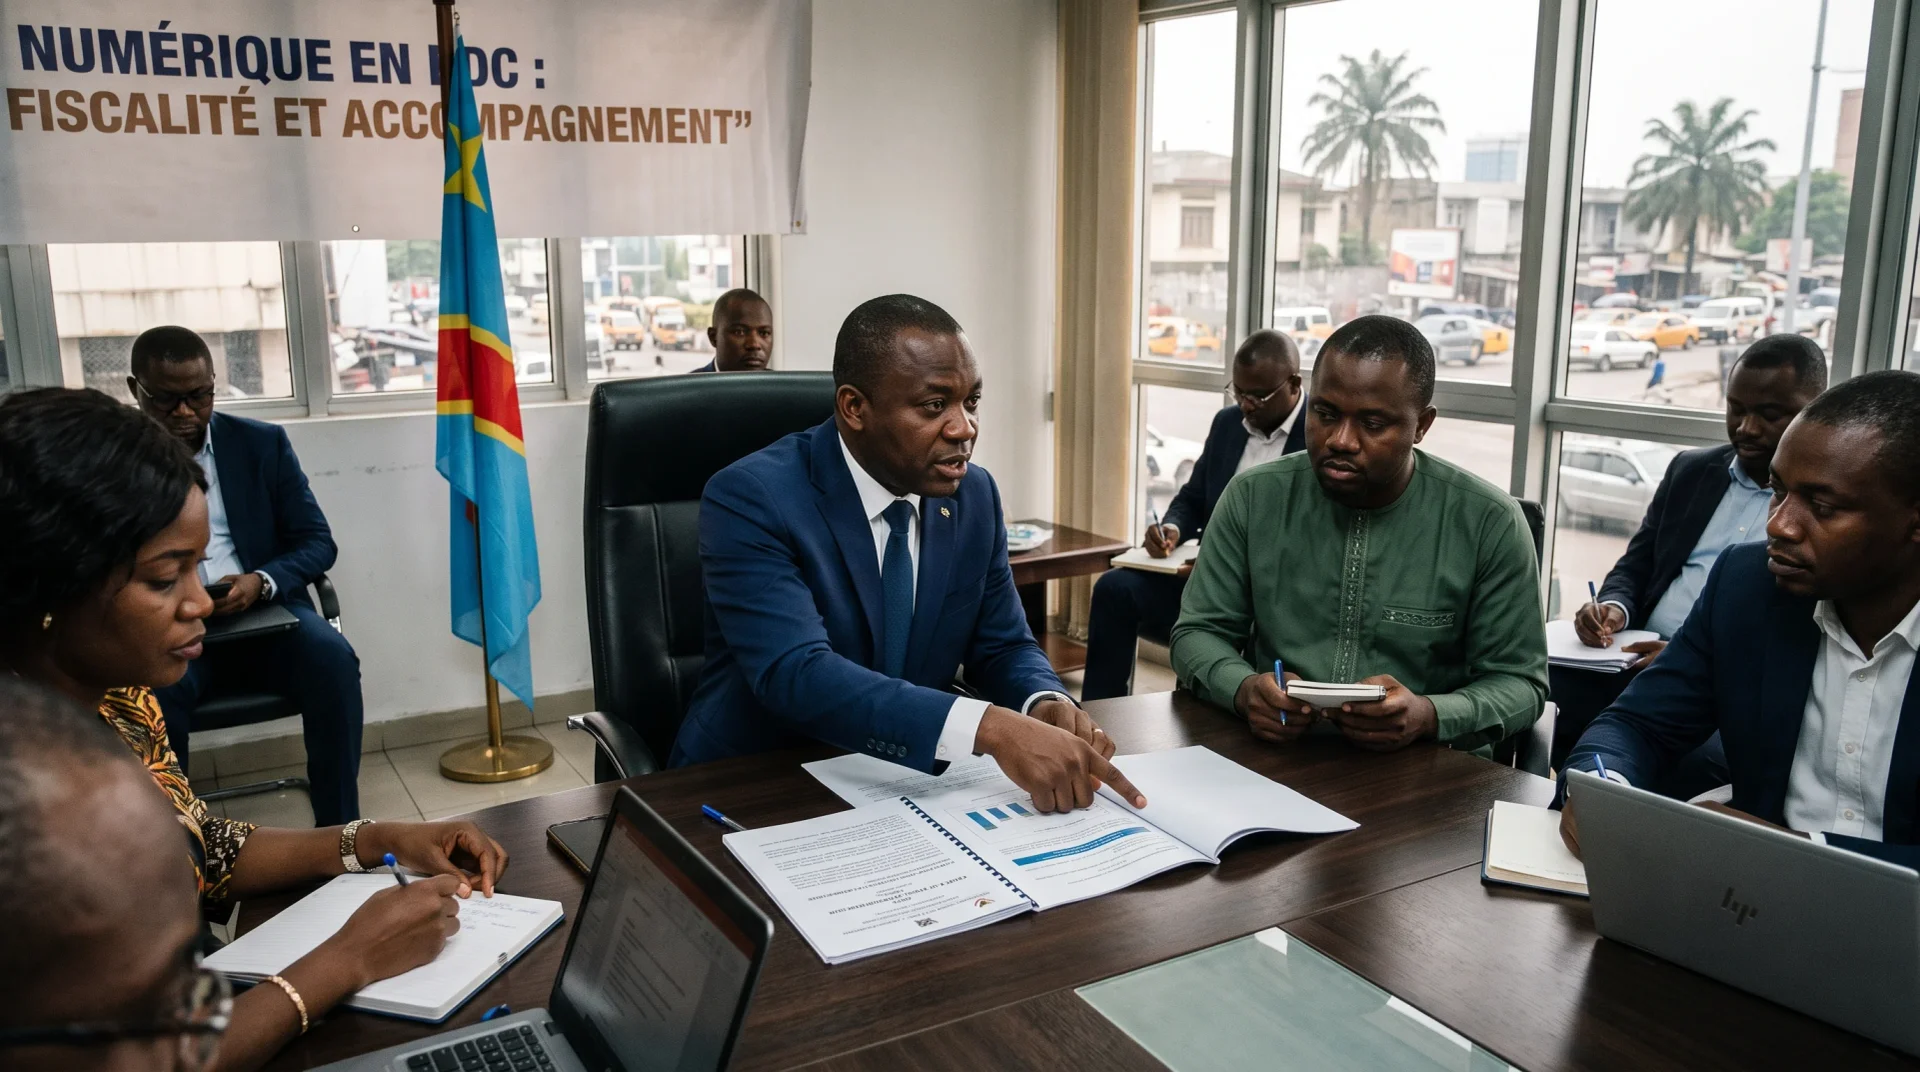
Le 6 août 2026, le ministre congolais de l'Économie numérique, Augustin Kibassa Maliba, a rencontré à Kinshasa une délégation du Réseau des acteurs du numérique et a tranché une question restée ouverte pendant plus de deux semaines. L'arrêté interministériel n° 015 du 20 juillet 2026, qui fixe les droits, taxes et redevances perçus à l'initiative de ce ministère, n'a pas été retiré. Il s'applique pleinement. Les startups, a confirmé le ministre, sont exclues de son champ d'application.
Pour les entreprises vendant des services numériques en RDC, l'arrêté ajoute une couche de charges supplémentaire à un secteur qui supporte déjà ce que la GSMA a décrit comme l'une des charges fiscales sectorielles les plus lourdes d'Afrique centrale. L'épisode illustre aussi la rapidité avec laquelle un barème de tarifs adopté par instrument ministériel peut être introduit, contesté et clarifié, et le peu de certitude dont disposent les contribuables dans l'intervalle.
Ce que prévoit l'arrêté n° 015
L'arrêté a été signé conjointement par Kibassa Maliba et le ministre des Finances, Doudou Fwamba. Il fonctionne comme un barème de tarifs, fixant les montants dus pour les autorisations, agréments, renouvellements et l'exploitation d'une série de services numériques.
Selon une analyse du barème annexé publiée par le spécialiste des politiques numériques Trésor Kalonji, l'acte présente les caractéristiques suivantes :
- L'article 2 étend le barème à toutes les personnes morales et physiques exerçant des activités numériques depuis ou vers la RDC, qu'elles disposent ou non d'un label startup.
- Les charges fixes iraient de 100 USD à 100 000 USD selon la catégorie de service.
- Des frais de renouvellement s'appliquent, ainsi que des pénalités pouvant atteindre 100 % du montant dû en cas de manquement répété.
- Les entreprises congolaises déjà formalisées mais ne remplissant pas les conditions de startup entrent dans le champ d'application.
Deux points comptent du point de vue de la fiscalité indirecte. Il s'agit de charges parafiscales liées à l'octroi de licences plutôt que d'une taxe sur la consommation ; elles se situent donc hors de la chaîne de déduction de la TVA et pèsent sur le fournisseur comme un coût. Par ailleurs, la référence, à l'article 2, aux activités dirigées vers la RDC confère au barème une portée extraterritoriale comparable au principe de destination appliqué à la TVA sur les services électroniques, ce qui fait entrer les plateformes non-résidentes dans un régime réglementaire de redevances que beaucoup d'entre elles pourraient ne pas suivre.
Dix-sept jours de signaux contradictoires
La publication a été suivie d'une dizaine de jours d'objections de rédactions en ligne, de créateurs de contenu et de petites entreprises technologiques, qui faisaient valoir que ces frais les évinceraient d'un marché encore en formation. Le soir du 1er août, le ministère des Finances a annoncé que l'application de l'arrêté était différée afin que les deux ministères puissent en clarifier le champ, avec un nouveau communiqué publié le 3 août.
La position a changé cinq jours plus tard. À la suite de la réunion du 6 août, le ministère de l'Économie numérique a déclaré qu'aucune suspension n'avait été décidée et que le texte restait pleinement applicable, les startups en étant exclues. Le ministère a refusé le moratoire demandé par le secteur, invoquant le Code du numérique comme base juridique du barème.
Cette succession crée une difficulté pratique. Un barème qui s'impose dès sa signature, présenté comme différé par un ministère, puis décrit comme jamais différé, laisse les entreprises concernées sans position arrêtée sur la question de savoir si des charges se sont accumulées entre le 20 juillet et le 6 août.
Une exonération sans procédure
L'exclusion des startups repose sur l'article 384 du Code du numérique, qui ouvre aux startups éligibles l'accès à des incitations fiscales, parafiscales, douanières et de change en vertu de la loi-cadre de 2022 sur l'entrepreneuriat. Le bénéfice existe en principe. Le mécanisme pour le réclamer, non. Quatre décrets d'application adoptés à l'état de projet en mai 2025 restent inachevés, de sorte qu'il n'existe pas de voie administrative arrêtée permettant à une entreprise d'établir son statut de startup auprès des services fiscaux. Une entreprise qui remplit les conditions sur le fond peut néanmoins être imposée faute de pouvoir justifier ce statut dans la forme attendue par l'administration.
Un socle fiscal déjà lourd
La RDC n'était pas une juridiction peu fiscalisée avant juillet. Une évaluation de la GSMA de 2025 a relevé une TVA à 16 %, un droit d'accise de 10 % sur les services mobiles, une contribution de 2 % au fonds de service universel et un prélèvement RAM de 3,6 %, et a averti que le cumul de ces charges pesait sur l'accessibilité financière des services numériques et sur l'inclusion numérique.
Le traitement des fournisseurs non-résidents de services électroniques repose sur un terrain moins stabilisé. La RDC a fait entrer les services électroniques fournis depuis l'étranger dans le champ de la TVA par des mesures liées à la loi de finances 2024, mais les orientations publiées divergent sur les modalités. Les orientations TVA Afrique de PwC indiquent que les fournisseurs étrangers doivent désigner un représentant fiscal en RDC, à défaut de quoi le client congolais autoliquide la taxe. Plusieurs trackers commerciaux décrivent plutôt une voie d'immatriculation simplifiée sans seuil, et au moins un semble confondre la RDC avec la République du Congo, dont le régime distinct à 18 % pour les fournisseurs numériques non-résidents est également entré en vigueur en juillet 2026. Les fournisseurs devraient vérifier le mécanisme applicable au regard de l'acte congolais plutôt que de se fier à des trackers secondaires.
Quel que soit le mécanisme applicable, l'interaction avec le nouveau barème suit un schéma familier. Une redevance de licence ou d'autorisation supportée par le fournisseur n'est pas récupérable en tant que TVA déductible. Elle entre dans la base de coûts du fournisseur et, dans la mesure où elle est répercutée par les prix, fait partie de la contrepartie sur laquelle la TVA de 16 % est appliquée. La charge finit par atteindre le consommateur. Sur un marché où l'accessibilité financière limite déjà l'adoption, c'est l'effet identifié par la GSMA.
Une tendance plus large à travers l'Afrique
L'épisode de la RDC reflète une tendance plus large sur le continent. Les mesures de recettes visant le secteur numérique arrivent de plus en plus par instrument ministériel plutôt que par la loi de finances annuelle. La législation subsidiaire évolue plus vite et laisse aux administrations une marge pour ajuster les tarifs, mais elle contourne aussi la consultation et le contrôle parlementaire qui accompagnent un projet de loi de finances. L'arrêté n° 015 a été signé, contesté, présenté comme suspendu, puis confirmé en vigueur en dix-sept jours.
Les fournisseurs exposés à la RDC devraient prendre trois mesures :
- Recenser les catégories du barème annexé qui touchent leurs activités, le champ d'application étant défini par type de service plutôt que par la résidence.
- Documenter séparément la période du 20 juillet au 6 août, au cas où des redressements seraient établis à son égard.
- Traiter l'exonération des startups comme indisponible jusqu'à la publication des décrets d'application, aussi clairement que le ministre l'ait affirmée.
Conclusion
L'arrêté n° 015 reste en vigueur, et l'exonération des startups annoncée le 6 août relève d'une déclaration de politique plutôt que d'une procédure opérationnelle. Tant que les décrets d'application du Code du numérique ne sont pas finalisés, les entreprises numériques en RDC, y compris les fournisseurs non-résidents servant des clients congolais, devraient partir du principe que le barème leur est applicable. La leçon plus large pour la région est que les charges visant le secteur numérique introduites par instruments ministériels peuvent entrer en vigueur et changer de position en quelques semaines, ce qui rend le suivi de la législation subsidiaire aussi crucial que celui des lois de finances annuelles.