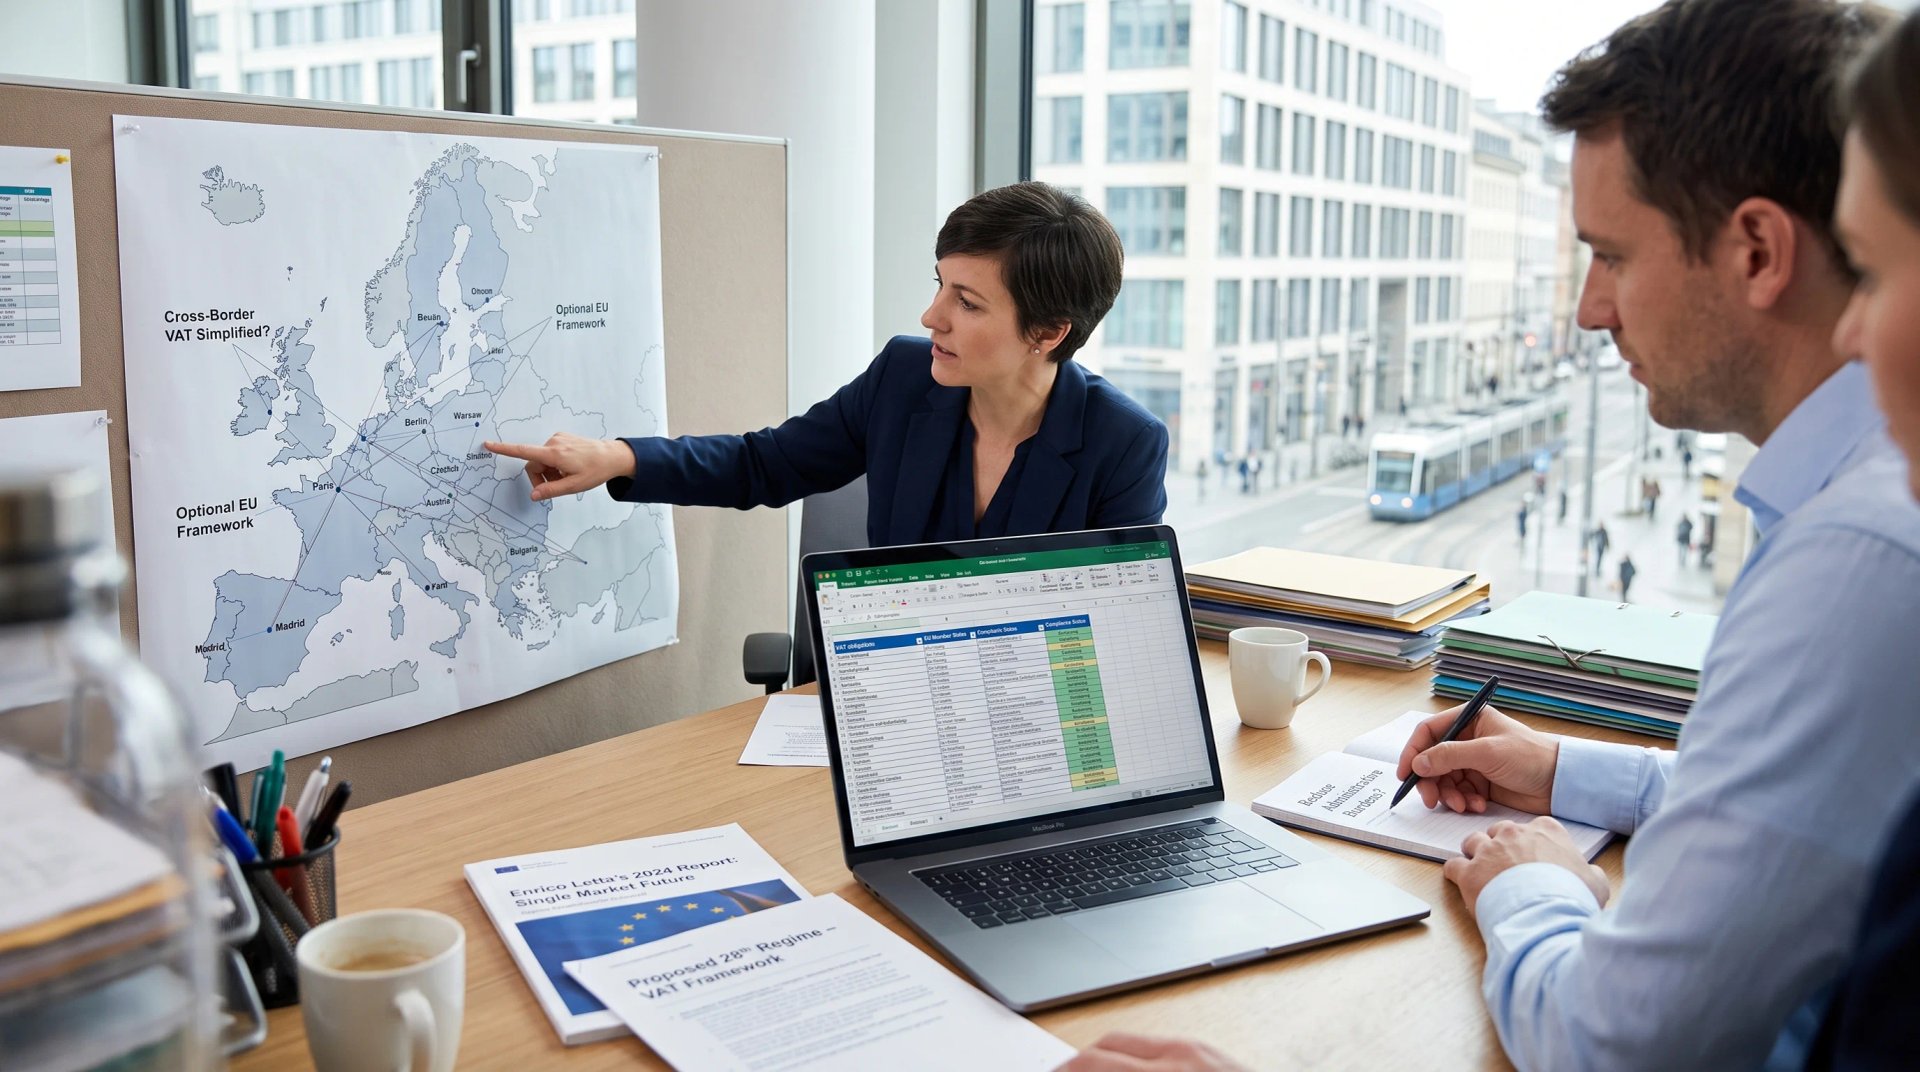
Bien que l'idée du 28e régime de l'UE existe depuis un certain temps, elle a pris une ampleur notable après le rapport d'Enrico Letta de 2024 sur l'avenir du marché unique. L'idée est que les entreprises pourraient adhérer volontairement à un cadre unique à l'échelle de l'UE couvrant l'ensemble de leur cycle de vie, de la création et de l'organisation de la société à l'exploitation quotidienne et au règlement des litiges.
En théorie, une entreprise pourrait ainsi opérer selon un ensemble de règles unique plutôt que de composer avec des exigences nationales différentes dans chaque pays de l'UE. La dimension TVA pourrait s'avérer particulièrement importante, car la TVA reste l'un des domaines où les entreprises actives dans plusieurs pays de l'UE font face à des obligations d'immatriculation, de déclaration et d'administration.
Contexte et objectifs du 28e régime de l'UE
Le rapport d'Enrico Letta de 2024 soutenait que les barrières internes à l'UE restent considérables. Le Fonds monétaire international a par ailleurs estimé que ces barrières équivalaient à un droit de douane de 110% sur les services, illustrant le coût économique de la fragmentation. Le 28e régime est envisagé comme un moyen de remédier à cette fragmentation en offrant un cadre optionnel à l'échelle de l'UE, qui coexiste avec les législations nationales plutôt que de les remplacer.
La Commission européenne a ensuite fait du 28e régime un volet important de sa Boussole pour la compétitivité, notamment comme mesure destinée à combler le retard d'innovation de l'UE. Une proposition législative était prévue pour le premier trimestre 2026. Toutefois, la stratégie de la Commission en faveur des start-ups et des scale-ups, publiée en juin 2025, semble lui donner un périmètre plus ciblé. Plutôt que de s'appliquer largement aux entreprises de toute l'UE, le 28e régime devrait se concentrer avant tout sur les jeunes entreprises, les petites structures et les sociétés innovantes.
Dans son analyse d'impact, publiée le 18 mars 2026, la Commission européenne a examiné comment un futur 28e régime pourrait faciliter la création, l'exploitation, le financement et, à terme, la cessation d'activité des entreprises au sein de l'UE, en particulier des start-ups et des sociétés innovantes. L'analyse portait sur sept grands domaines, dont une mesure appliquant le principe « une fois pour toutes » (once-only) lors de l'immatriculation des sociétés.
Dans une étude distincte, le Parlement européen a analysé la faisabilité d'un régime fiscal européen optionnel conçu pour coexister avec les systèmes fiscaux nationaux. Son objectif serait de réduire les frictions fiscales transfrontalières tout en préservant la souveraineté fiscale des pays de l'UE. L'étude considère la TVA comme l'un des nombreux domaines où une coordination accrue pourrait faire baisser les coûts de conformité.
L'articulation du 28e régime avec les règles de TVA existantes de l'UE
La Commission européenne comme le Parlement européen ont relevé que la TVA constitue l'un des obstacles fiscaux pratiques les plus importants pour les entreprises qui se développent dans l'UE. Contrairement à l'impôt sur les sociétés, souvent pertinent plus tard, les obligations de TVA peuvent naître presque immédiatement dès qu'une entreprise commence à vendre des biens ou des services dans un autre pays de l'UE.
Les entreprises peuvent devoir gérer des immatriculations à la TVA, des obligations de facturation, des déclarations périodiques et de multiples administrations fiscales, ce qui engendre des charges administratives importantes, en particulier pour les start-ups et les scale-ups. Cette complexité tient au fait que, si le système de TVA de l'UE est largement harmonisé dans ses règles fondamentales par la directive TVA, son administration demeure essentiellement nationale.
Les entreprises actives dans plusieurs pays de l'UE peuvent ainsi se heurter à des procédures d'immatriculation, à des obligations déclaratives, à des langues, à des approches de contrôle et à des interprétations des règles de TVA différentes. Par conséquent, même lorsque le traitement TVA sous-jacent est similaire, les différences procédurales peuvent engendrer des coûts de conformité et une incertitude notables.
Les transactions transfrontalières peuvent aussi soulever des questions délicates : lieu d'imposition de la TVA, exonérations applicables et traitement des transactions intra-UE et des prestations transfrontalières. Des interprétations divergentes des administrations fiscales nationales peuvent conduire à ce qu'une même transaction soit traitée différemment selon les pays de l'UE. Cela peut en outre créer des risques de double imposition comme de non-imposition involontaire.
La double imposition à la TVA est particulièrement problématique, car le règlement des litiges entre pays de l'UE peut s'avérer difficile en pratique. Contrairement à certains domaines de la fiscalité directe, l'UE ne dispose pas d'un mécanisme complet et contraignant capable de trancher de manière cohérente tous les cas où deux pays de l'UE revendiquent le droit d'imposer à la TVA une même transaction.
L'UE a mis en place des mécanismes de simplification comme le One Stop Shop (OSS), qui permet aux entreprises de centraliser certaines obligations de déclaration et de paiement de la TVA. Le système ne couvre toutefois pas tous les types de transactions ni toutes les structures d'entreprise.
Pour surmonter toutes ces difficultés, le cadre fiscal du 28e régime met l'accent sur la réduction de la fragmentation administrative au moyen de mesures ciblées de coordination et de simplification, respectueuses des principes de subsidiarité et de proportionnalité. Le Parlement européen a proposé trois actions principales.
Une priorité essentielle consiste à améliorer la coopération entre les administrations fiscales nationales. Cela pourrait passer par la réutilisation des informations déjà transmises par les entreprises via les systèmes de déclaration existants, par le renforcement de l'interopérabilité entre les systèmes nationaux et par l'établissement de normes de données communes.
Une meilleure coordination des contrôles de TVA pourrait également alléger la charge des entreprises actives dans plusieurs pays de l'UE et limiter les cas où elles doivent répondre séparément à des demandes similaires de différentes administrations fiscales.
Le cadre devrait aussi renforcer la sécurité juridique des entreprises réalisant des transactions transfrontalières en instaurant des mécanismes plus structurés de prévention et de règlement des litiges, ce qui pourrait aider les entreprises à obtenir un traitement cohérent dans toute l'UE.
Impact du 28e régime de l'UE sur les entreprises
Comme le souligne l'analyse d'impact de la Commission européenne, l'adoption du principe « une fois pour toutes » (once-only) réduirait les doublons administratifs, accélérerait l'immatriculation et permettrait aux entreprises d'obtenir plus efficacement leur TIN et leur numéro de TVA.
Selon cette approche, une entreprise relevant du 28e régime ne communiquerait ses informations au registre des sociétés qu'une seule fois. Le registre transférerait ensuite automatiquement les informations pertinentes aux autorités chargées de délivrer le numéro d'identification fiscale (TIN) et le numéro d'identification de TVA de l'entreprise, ainsi qu'aux registres de sécurité sociale et des bénéficiaires effectifs.
Pour les entreprises qui se développent à l'étranger, un tel système rendrait le 28e régime plus opérationnel en créant un processus d'immatriculation plus intégré et connecté numériquement. On estime que le régime allégerait les charges administratives d'environ EUR 328 million à EUR 440 million sur 10 ans.
Dans le même temps, le 28e régime ne doit pas être interprété comme supprimant la conformité à la TVA. Les entreprises devraient toujours déterminer le traitement TVA correct de leurs transactions, tenir une comptabilité appropriée, émettre des factures conformes et respecter les obligations déclaratives applicables.
Conclusion
Il faut retenir pour l'instant que le 28e régime en est au stade de la proposition et de l'élaboration des politiques. Les changements et avantages précis dépendront donc largement de la législation finale. Les entreprises devraient par conséquent continuer à appliquer les règles de TVA européennes et nationales en vigueur tout en suivant le processus législatif. Si le cadre de TVA centralisé proposé est adopté, il pourrait marquer une avancée majeure vers la réduction des obstacles de conformité à la TVA qui complexifient aujourd'hui l'expansion transfrontalière des entreprises de l'UE.