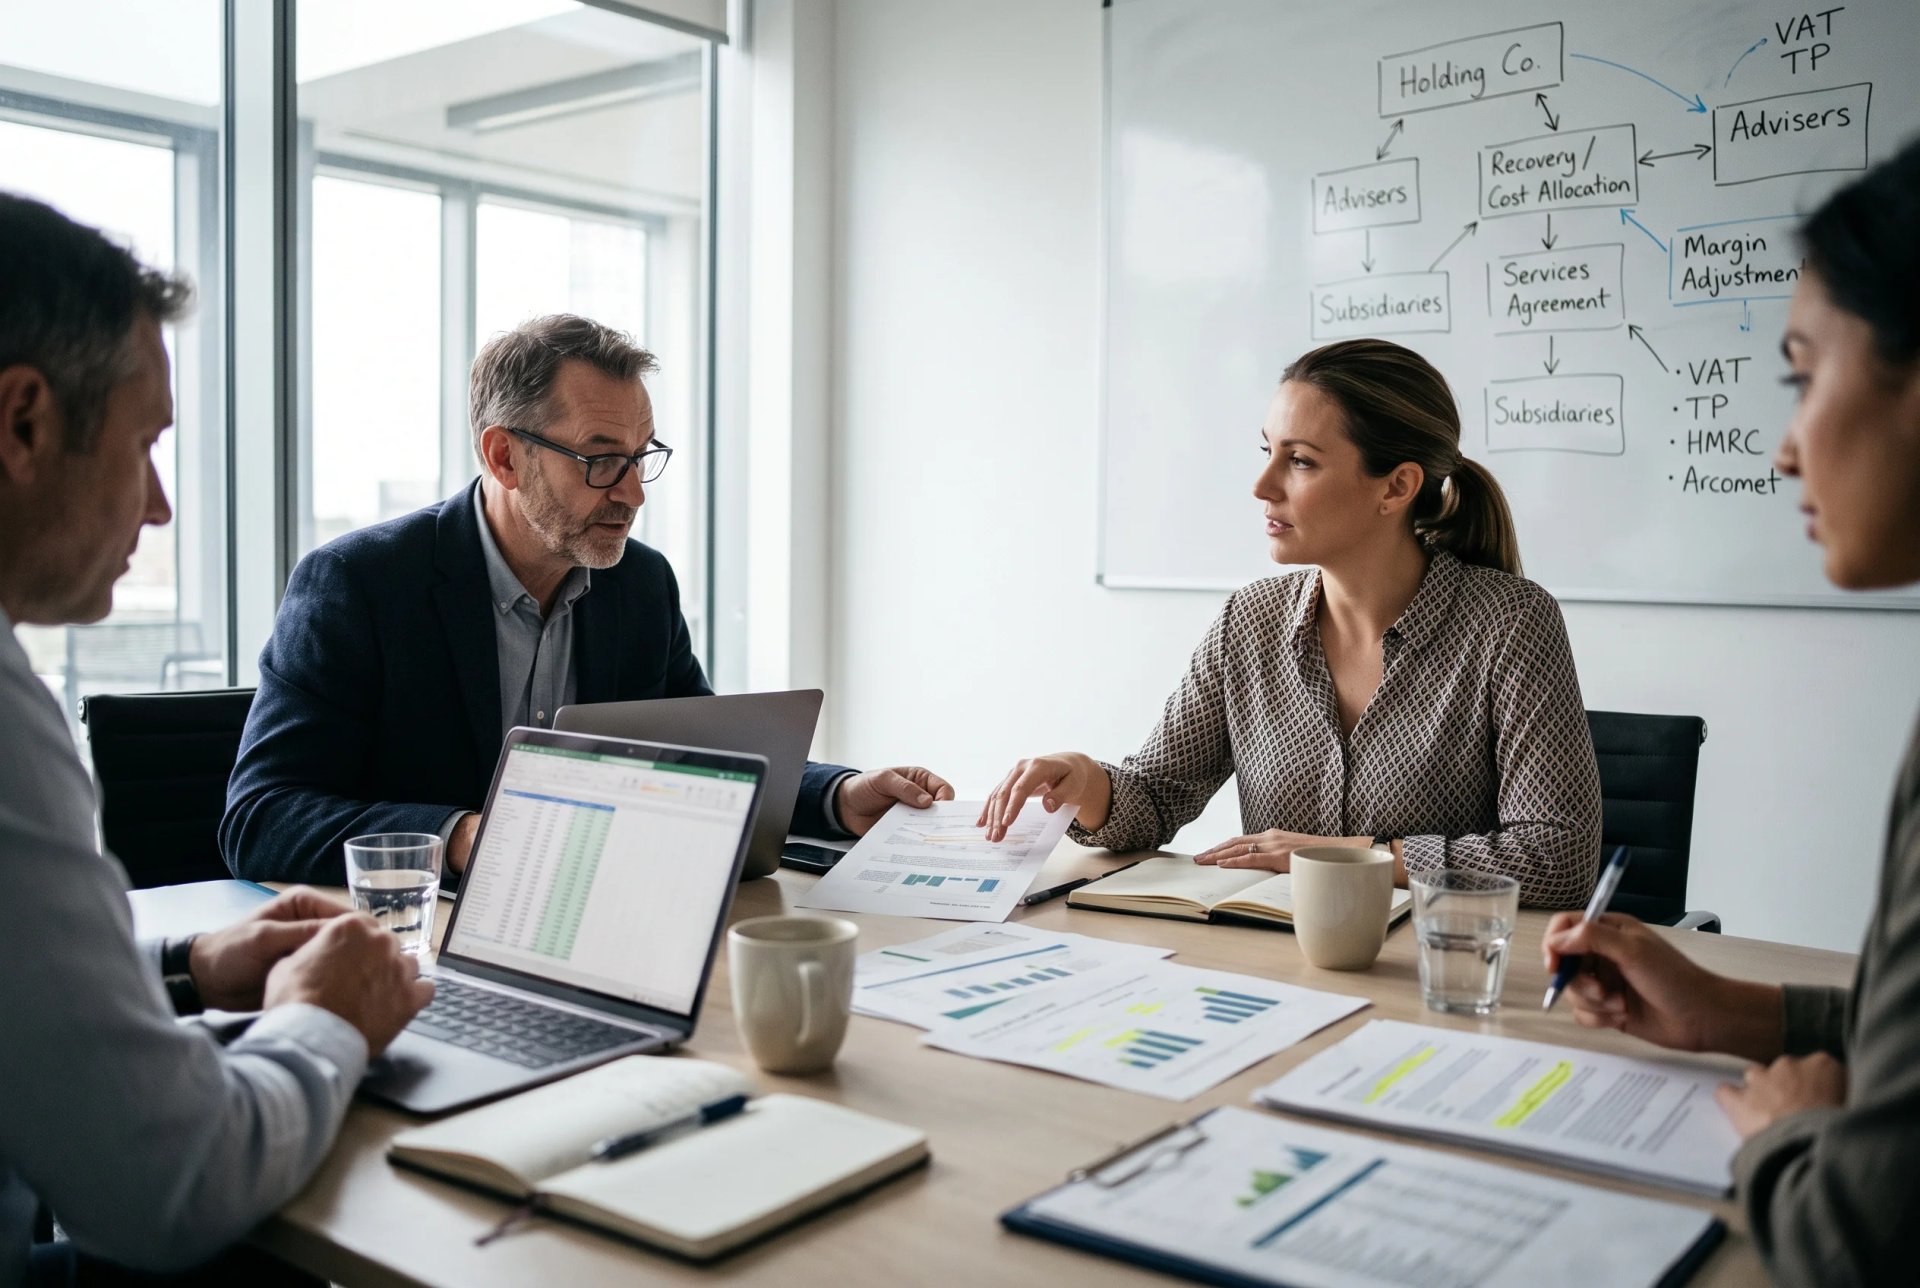
Un groupe acquiert une entreprise, règle les conseils et prépare un contrat de services de gestion. En clôture, la direction financière comptabilise une charge afin de ramener la marge d'une filiale dans sa fourchette de prix de transfert. La TVA sur l'acquisition est récupérée et l'ajustement est enregistré comme des honoraires de gestion.
Cette séquence repose sur deux hypothèses : que la société holding peut récupérer la TVA sur l'acquisition, et que l'ajustement rémunère des services de gestion. Chacune exige ses propres éléments de preuve. Un calcul de prix de transfert n'établit ni l'une ni l'autre.
Le premier volet examinait les succursales, les groupes TVA et les établissements fixes. Cet article s'intéresse à la récupération par la société holding et aux refacturations intragroupe, y compris la distinction illustrée par l'affaire Arcomet Towercranes et par l'arrêt Stellantis Portugal de mai 2026.
Établir l'activité économique de la société holding
Une société qui se borne à détenir des parts et à percevoir des dividendes n'exerce pas, par ces seules activités, une activité économique au sens de la TVA. Fournir de véritables services à ses filiales moyennant contrepartie change l'analyse. Le manuel VIT40100 du HMRC décrit cette distinction.
Dans les affaires Larentia + Minerva et Marenave (C-108/14 et C-109/14), la CJUE a assimilé les dépenses liées à l'acquisition d'une société holding impliquée dans la gestion rémunérée de ses filiales à des frais généraux de son activité économique. La déduction était en principe ouverte, sous réserve des restrictions applicables aux opérations exonérées. Lorsque la société holding ne gère que certaines filiales, les dépenses imputables à des activités économiques et non économiques appellent une ventilation appropriée.
Deux restrictions distinctes doivent donc être différenciées. Les coûts affectés à une activité d'investissement passive échappent à l'activité économique. Les coûts engagés dans une activité économique comprenant des prestations exonérées soulèvent une question de prorata de déduction. Une activité de prêt exonérée, par exemple, peut affecter la récupération ; la perception de dividendes n'impose pas en elle-même de restreindre les frais généraux afférents à une activité de gestion éligible.
Pour une acquisition, je fixerais le modèle opérationnel envisagé avant l'arrivée des factures des conseils : quelle société fournit les services, quelles filiales en bénéficient, ce qui est facturé et à quel moment. Un contrat établi après la réalisation de l'opération peut documenter une intention antérieure réelle. Il ne peut pas fabriquer cette intention de manière rétroactive.
Vérifier qui a réellement reçu le conseil d'acquisition
Prenons une structure illustrative : une société mère mandate les conseils, un nouveau véhicule d'acquisition achète les parts et une troisième société du groupe règle la facture. Une facture adressée au véhicule d'acquisition ne permet pas de déterminer quelle entité a reçu le conseil.
Le manuel VIT40600 du HMRC examine les relations contractuelles, l'utilisation, la facturation et le paiement pour identifier le bénéficiaire. Il exige également la preuve d'une intention de réaliser des opérations taxées. L'appartenance à un groupe TVA ne transforme pas automatiquement des coûts d'investissement passif en dépenses déductibles.
L'examen pratique devrait commencer par les lettres de mission et les travaux effectivement commandés. Lorsqu'un véhicule est constitué après le début d'une mission, il convient de vérifier si une véritable novation est nécessaire et juridiquement efficace. Il faut ensuite rapprocher les factures des services reçus. Réaffecter une facture par commodité est un piètre substitut à cet exercice.
Arcomet : une formule de marge peut rémunérer un service
Dans l'affaire Arcomet Towercranes (C-726/23), tranchée le 4 septembre 2025, une société mère belge fournissait à sa filiale roumaine des services contractuellement définis et assumait des risques commerciaux importants. La filiale s'engageait à verser la fraction de sa marge opérationnelle dépassant 2,74 %. La Cour a jugé que cette rémunération constituait la contrepartie de services entrant dans le champ de la TVA.
L'échange contractuel était déterminant. Le recours à une méthode de prix de transfert de l'OCDE pour calculer la rémunération n'écartait pas le lien direct entre les services et le paiement. L'arrêt ne fait pas de tout ajustement des honoraires de gestion taxables.
La Cour a également autorisé l'administration fiscale à réclamer des éléments de preuve au-delà des factures pour établir l'existence des services et leur utilisation pour les opérations taxées du bénéficiaire, pour autant que la demande soit nécessaire et proportionnée. Une facture et un calcul de marge peuvent établir le montant réclamé sans établir ce que la filiale a reçu.
Stellantis : un ajustement de marge ne rémunère pas nécessairement un service
Dans l'affaire Stellantis Portugal (C-603/24), tranchée le 13 mai 2026, les prix de transfert des véhicules étaient ajustés pour garantir une marge de revente convenue. Le calcul intégrait les coûts de réparation supportés par le distributeur.
La Cour a jugé que de tels ajustements ne constituaient pas la contrepartie d'un service distinct, sauf lorsque des engagements réciproques établissent un lien direct entre des services identifiables et la rémunération. L'inclusion des dépenses de réparation dans le calcul n'établissait pas, à elle seule, l'existence d'un service de réparation rendu aux constructeurs.
Il existait une réserve supplémentaire. Le point 47 laissait aux autorités nationales le soin d'apprécier les conséquences sur la base d'imposition si l'ajustement modifiait plutôt le prix d'achat initial des véhicules. L'absence de service distinct ne signifie pas l'absence de toute conséquence en matière de TVA.
Ma lecture des deux arrêts est que le calcul suit la relation juridique et commerciale. Il ne s'y substitue pas. Un contrat qui garantit la marge d'un distributeur appelle une analyse TVA différente de celle qui rémunère des services de soutien définis au moyen d'une formule de marge.
Qualifier l'ajustement avant de choisir le code TVA
Les premières questions sont les suivantes : quelle obligation fait naître le paiement, et quelle opération, le cas échéant, modifie-t-il ? L'analyse qui en découle peut emprunter trois voies.
Ce que fait le paiement | Question de TVA à trancher |
Rémunère des services identifiables | Déterminer la prestation, le client, le lieu de prestation et la position de déduction. |
Modifie le prix de biens ou de services antérieurs | Identifier les opérations initiales et apprécier les corrections de facturation et de déclaration. |
Ajuste le résultat fiscal direct sans modifier la contrepartie de la prestation | Établir pourquoi aucune prestation ni modification de prix n'intervient ; conserver cette analyse. |
La directive TVA relie les services à titre onéreux, la base d'imposition et la déduction de la TVA déductible par ses articles 2(1)(c), 73 et 168. Pour les services transfrontaliers relevant de la règle générale entre assujettis, l'article 44 situe en principe la prestation là où le client est établi, ou au niveau de l'établissement fixe destinataire. L'article 196 impose l'autoliquidation (reverse charge) par le client lorsque le prestataire n'est pas établi dans l'État membre concerné, sous réserve des conditions applicables. Identifier l'établissement destinataire et la nature du service demeure nécessaire.
Dans le cadre d'un dispositif ordinaire de services selon la méthode du coût majoré (cost plus), un ajustement des coûts estimés aux coûts réels peut modifier la contrepartie des services déjà fournis. Un ajustement de la marge d'un distributeur impose d'examiner son mécanisme de prix d'achat. Un ajustement opéré uniquement dans la déclaration fiscale appelle une analyse distincte pour déterminer si la contrepartie contractuelle a effectivement changé.
La situation au Royaume-Uni exige une vérification distincte
Arcomet et Stellantis devraient éclairer l'analyse d'un groupe international au sein de l'UE. Ils ne déterminent pas automatiquement son traitement au Royaume-Uni. La Section 6 de l'European Union (Withdrawal) Act 2018 régit le statut des décisions ultérieures de la CJUE devant les juridictions britanniques.
Le manuel INTM486010 du HMRC distingue les ajustements de fiscalité directe et les paiements d'équilibrage des paiements qui constituent la contrepartie, ou une contrepartie supplémentaire, de prestations. Le VATVAL15800 illustre pourquoi le lien avec les services de gestion importe.
Il y a un point propre aux sociétés holding à vérifier avec un soin particulier : le VIT40600 maintient des mises en garde sur les honoraires conditionnés à la rentabilité de la filiale. L'acceptation par l'arrêt Arcomet de son dispositif contractuel particulier ne doit pas être tenue pour une approbation de tous les honoraires de gestion dépendant du résultat au regard des lignes directrices britanniques.
Conséquences pratiques pour les entreprises
Avant de clôturer l'exercice, constituez un dossier unique reliant le contrat, la preuve des services, le calcul, la facture et le traitement TVA. Le VATVAL16000 du HMRC commence lui aussi sa démarche de contrôle par l'identification des opérations et de leur traitement initial en matière de fiscalité indirecte.
Ma priorité pratique serait une explication brève qu'un responsable financier puisse défendre : qui a fait quoi, qui devait l'argent, et pourquoi ce montant est apparu. Conservez derrière elle les documents de travail et une sélection de preuves de réalisation. Si ces réponses ne peuvent être rapprochées du dossier de prix de transfert, résolvez la discordance avant de comptabiliser la charge ou de récupérer la TVA.