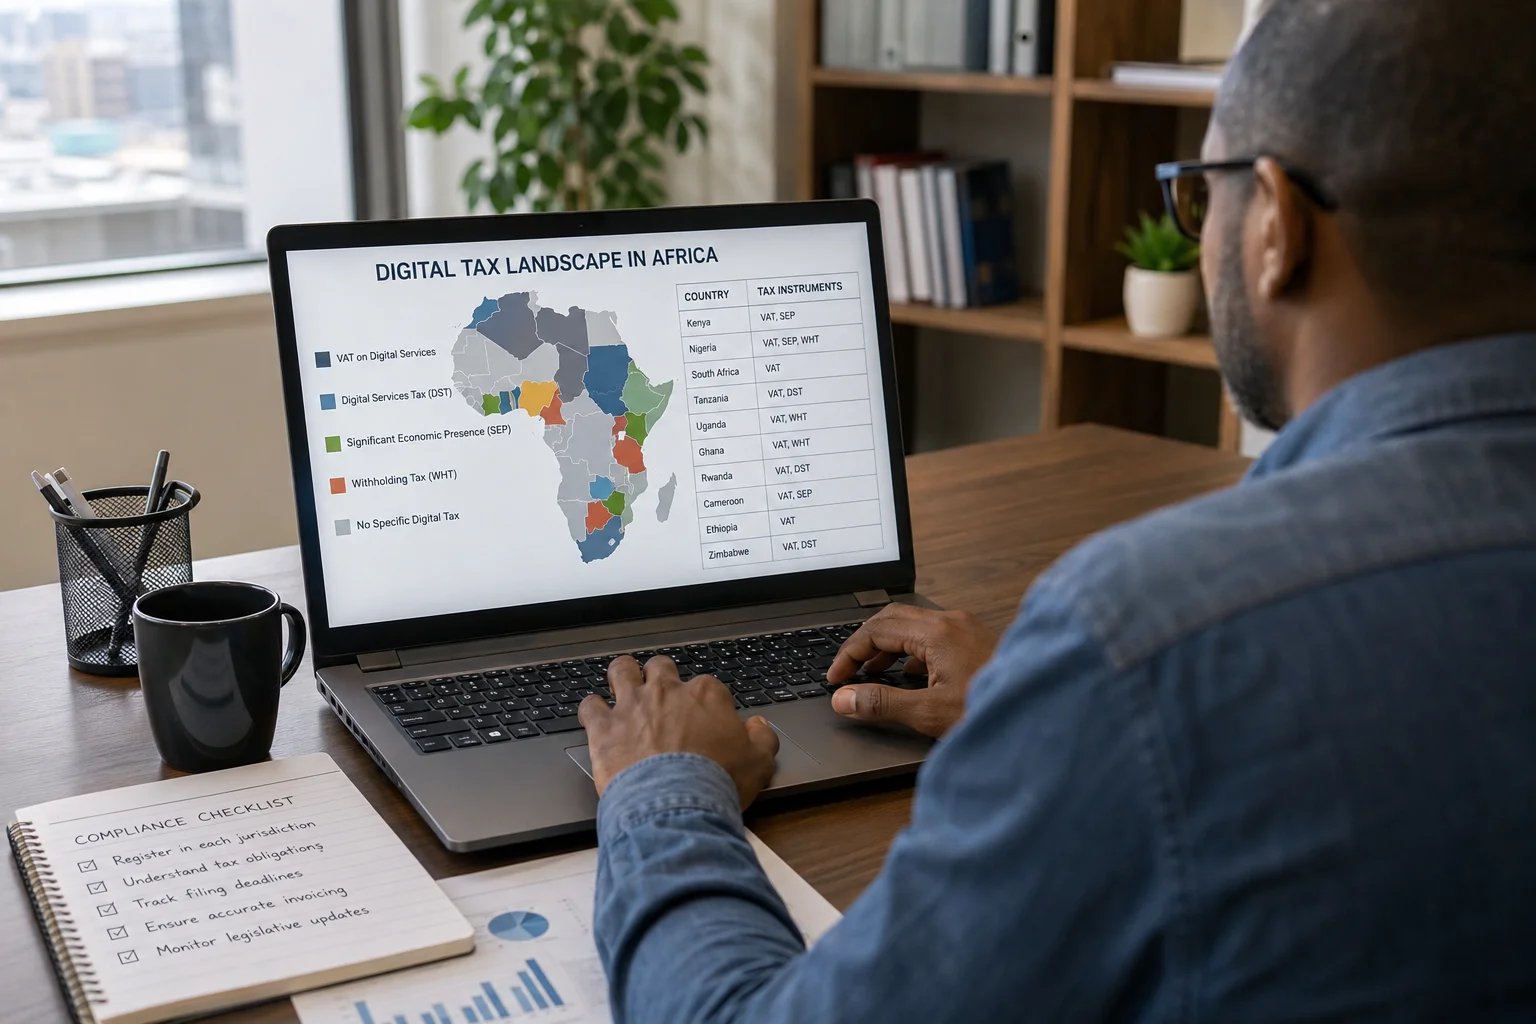
Dans les deux premières parties de cette série, nous avons cartographié le paysage fiscal numérique enchevêtré de l’Afrique, couvrant la TVA, les DST, les règles SEP et les retenues à la source, et examiné comment ces instruments interagissent et entrent en conflit les uns avec les autres.
Dans ce dernier volet, nous nous intéressons à ce que la fiscalité numérique à plusieurs niveaux signifie concrètement : les charges d’immatriculation, les incohérences de définitions, les difficultés liées aux devises et aux systèmes, ainsi que la hausse des coûts de conformité auxquels les prestataires de services numériques non résidents sont confrontés lorsqu’ils opèrent sur les marchés africains. Nous examinons également l’orientation des efforts de réforme et les mesures pratiques que les entreprises peuvent prendre pour maîtriser leur exposition dans l’un des environnements fiscaux numériques les plus rapidement évolutifs au monde.
Principales catégories de coûts
Pour les prestataires de services numériques non résidents opérant sur plusieurs marchés africains, la réalité administrative quotidienne d’une fiscalité numérique à plusieurs niveaux comporte plusieurs catégories de coûts distinctes qui se cumulent.
Multiplication des immatriculations
Un prestataire de services numériques actif dans seulement dix juridictions africaines peut être tenu de détenir des immatriculations à la TVA distinctes dans chacune, de respecter les seuils d’immatriculation SEP au Kenya, au Nigeria et au Cameroun, de suivre l’applicabilité de la DST en Tanzanie, au Zimbabwe et au Rwanda, et de gérer les procédures de certificats de retenue à la source en Ouganda, au Ghana et au Nigeria. Chaque immatriculation suppose des portails distincts, des numéros d’identification fiscale, l’obligation de recourir à un agent local dans certaines juridictions et des obligations de maintenance continues.
Définitions incohérentes des services numériques taxables
Il n’existe pas de définition panafricaine harmonisée de ce qui constitue un « service numérique » ou un « service électronique » taxable. Un abonnement à un logiciel en nuage peut clairement entrer dans le champ d’application en Afrique du Sud, en vertu de la réglementation détaillée de la SARS sur les services électroniques, être traité différemment en Éthiopie, où les lignes directrices se concentrent sur les services de type diffusion de contenu, et être classé de manière ambiguë dans une juridiction ayant récemment adopté une législation-cadre large sans lignes directrices détaillées.
Cette fragmentation des définitions oblige les entreprises à obtenir des avis juridiques propres à chaque juridiction et à élaborer des matrices de classification des services qui doivent être régulièrement mises à jour à mesure que les orientations évoluent, une charge disproportionnée pour les plateformes numériques et les startups de plus petite taille.
Complexité des devises et des versements
La fiscalité numérique africaine impose des versements en monnaie locale, souvent auprès de banques désignées par l’administration fiscale concernée. Pour les prestataires non résidents dépourvus de relations bancaires locales, cela suppose des conversions de change, des coûts de banque correspondante et, dans certaines juridictions, des exigences documentaires à l’appui des versements transfrontaliers qui ajoutent encore des frictions de conformité.
Exigences technologiques et systèmes
La conformité dans plusieurs régimes de fiscalité numérique africaine requiert des systèmes comptables et ERP capables d’identifier la juridiction de consommation du client, d’appliquer le taux correct de TVA, de DST ou de retenue à la source pour cette juridiction, de générer des factures fiscales propres à chaque juridiction lorsque cela est requis, et de produire des données de déclaration de TVA conformes au format exigé par le portail de chaque administration fiscale. Sur des marchés tels que le Kenya (eTIMS), le Nigeria (TaxPro Max) et la Tanzanie (VFD), l’obligation de s’intégrer aux systèmes numériques exploités par les autorités ajoute une couche technique supplémentaire au-delà des fonctionnalités des logiciels comptables standard.
Implications pour les administrations fiscales : gains de recettes et coûts de conformité
Les systèmes de fiscalité numérique à plusieurs niveaux sont conçus pour maximiser la captation des recettes de l’économie numérique. En pratique, toutefois, une complexité excessive peut aller à l’encontre de cet objectif.
- Baisse de la conformité volontaire : des obligations d’immatriculation et de déclaration complexes augmentent le coût de la conformité et peuvent dissuader les plus petits acteurs d’entrer sur le marché ou favoriser une non-conformité informelle chez les prestataires qui n’ont pas les ressources nécessaires pour composer avec plusieurs régimes simultanés. Cela réduit l’assiette fiscale effective au lieu de l’élargir.
- Asymétrie de mise en application : les plus grandes plateformes numériques mondiales, dotées d’équipes dédiées à la conformité fiscale, sont plus susceptibles de s’immatriculer et de se conformer dans plusieurs régimes africains. Les plateformes régionales et nationales de plus petite taille peuvent avoir des difficultés, créant un déséquilibre concurrentiel involontaire en faveur des plus grands acteurs.
- Exposition à la double imposition : en l’absence de mécanismes de crédit reliant les obligations de TVA, de DST, de SEP et de retenue à la source, les mêmes recettes peuvent être soumises à plusieurs prélèvements non coordonnés. Cela porte atteinte au principe de neutralité fiscale et peut, au fil du temps, générer des litiges et des coûts de réputation pour l’administration fiscale concernée.
- Pression sur les capacités administratives : les administrations fiscales doivent rendre opérationnels et coordonner simultanément plusieurs régimes qui se chevauchent. Plusieurs États membres de l’ATAF ont fait état de contraintes de capacité pour administrer ne serait-ce que leur régime de TVA sur les services électroniques, sans parler de la couche supplémentaire de conformité SEP ou DST.
Tendances de réforme émergentes et réponses pratiques
Malgré la complexité du paysage actuel, plusieurs tendances de réforme significatives se dessinent sur le continent.
Suppression progressive de la DST et généralisation du SEP
La réforme de 2024 par laquelle le Kenya a supprimé la DST et intégré une règle SEP dans le cadre de l’impôt sur le revenu est la réforme la plus structurante à ce jour. Elle marque une orientation politique s’éloignant des prélèvements sur le chiffre d’affaires brut au profit de règles de rattachement fondées sur les bénéfices, alignées sur les principes classiques de l’impôt sur les sociétés. Le cadre SEP du Nigeria, bien que plus complexe dans sa méthode d’attribution des bénéfices, reflète la même orientation de fond.
Le passage de l’Ouganda de la DST à la retenue à la source en 2025, sans constituer une adoption complète du SEP, représente de la même manière un éloignement d’une taxe numérique distincte au profit d’une intégration aux mécanismes existants de recouvrement de l’impôt sur le revenu. La tendance de fond à travers le continent va vers moins de taxes numériques autonomes et davantage d’intégration aux cadres fiscaux établis, même si la transition elle-même crée ses propres difficultés de conformité.
Alignement sur le Pilier Un de l’OCDE
Plusieurs pays africains se sont dits ouverts à un alignement des réformes de la DST sur le cadre du Montant A du Pilier Un du Cadre inclusif OCDE/G20, qui réaffecterait aux juridictions de marché les droits d’imposition sur les plus grandes multinationales et imposerait aux signataires de supprimer les DST unilatérales. Toutefois, comme l’analyse l’article complémentaire Why SEP Is Winning the 'Tax War' in Africa Over the OECD's Pillar One, le champ d’application étroit du Pilier Un — ne s’appliquant qu’aux entreprises dont le chiffre d’affaires dépasse 20 milliards EUR — limite sa pertinence pour la plupart des juridictions de marché africaines, et les progrès de sa mise en œuvre restent lents.
Portails d’immatriculation simplifiés pour les non-résidents
L’Afrique du Sud, le Kenya et le Botswana ont tous introduit ou amélioré des portails d’immatriculation dédiés aux prestataires de services numériques non résidents, réduisant les frictions administratives liées à l’entrée sur ces marchés. Le système eFiling de la SARS pour les fournisseurs étrangers de services électroniques en Afrique du Sud est largement considéré comme le plus développé du continent, offrant une procédure simplifiée d’immatriculation, de dépôt des déclarations et de paiement dans un environnement en ligne unique.
Développement de la facturation électronique et de la déclaration en temps réel
Comme le documente en détail l’article complémentaire Bridging the Gap: How African Tax Authorities Are Using Data-Driven Tools for VAT Compliance, eTIMS au Kenya, TaxPro Max au Nigeria et les dispositifs fiscaux virtuels de la Tanzanie font évoluer l’Afrique vers la déclaration des transactions en temps réel. Cette tendance a des implications directes pour la conformité à une fiscalité numérique à plusieurs niveaux : à mesure que les administrations fiscales gagnent en visibilité sur les volumes de transactions et les flux de recettes, la détection de la non-conformité au titre des obligations de TVA, de DST et de SEP deviendra plus rapide et plus automatisée.
Conseils pratiques de conformité pour les prestataires de services numériques non résidents
Compte tenu de la complexité décrite ci-dessus, les prestataires de services numériques non résidents devraient prendre les mesures pratiques suivantes lorsqu’ils évaluent ou gèrent leur exposition à la fiscalité numérique en Afrique :
- Réaliser une cartographie complète des juridictions : identifier chaque pays africain dans lequel l’entreprise a des clients, évaluer les instruments de fiscalité numérique actifs dans chacun, et déterminer si les seuils d’immatriculation ont été atteints. Cette cartographie devrait être revue au moins une fois par an, compte tenu du rythme des évolutions législatives.
- Classer les services avec soin : obtenir des conseils propres à chaque juridiction sur la manière dont chaque ligne de services est classée en vertu du droit local. Ne pas supposer qu’une exonération ou une inclusion de la TVA dans une juridiction s’applique ailleurs. Les différences de définition entre « services numériques », « services électroniques » et « services techniques » selon les textes peuvent influer sensiblement sur l’applicabilité de la TVA et de la retenue à la source.
- Établir un calendrier de conformité multi-instruments : les cycles de dépôt de la TVA, les échéances de paiement de la DST, les dates de déclaration SEP et les calendriers de versement des retenues à la source diffèrent selon la juridiction et l’instrument. Un calendrier de conformité consolidé évite les échéances manquées et les pénalités qu’elles déclenchent.
- Évaluer la disponibilité de crédits et d’imputations : dans les juridictions où la retenue à la source s’applique aux paiements B2B, déterminer si les certificats de retenue peuvent être imputés sur toute charge d’impôt sur le revenu résultant des règles SEP. Dans certaines juridictions, les dispositions des conventions fiscales peuvent aussi déterminer si la DST ou la retenue à la source constitue un impôt imputable aux fins de l’imposition dans le pays d’origine.
- Suivre les évolutions législatives en temps réel : le paysage fiscal numérique de l’Afrique évolue plus vite que celui de toute autre région au monde. Utiliser des services de veille ou s’abonner aux mises à jour des administrations fiscales des marchés clés. Prêter une attention particulière aux périodes de Finance Act (généralement d’octobre à janvier en Afrique anglophone), lorsque les modifications les plus importantes sont introduites.
Conclusion
Le cadre de fiscalité numérique à plusieurs niveaux de l’Afrique reflète un effort réel des gouvernements pour que la valeur créée au sein de leurs économies numériques soit équitablement taxée. Toutefois, l’application qui se chevauche de la TVA, des taxes sur les services numériques, des règles de présence économique significative et des retenues à la source a créé un environnement de conformité souvent difficile à appréhender pour les entreprises. Pour les prestataires de services numériques non résidents, le défi ne tient pas seulement au montant de l’impôt dû, mais aussi à la charge opérationnelle liée à la gestion de règles, d’obligations déclaratives et d’approches de mise en application différentes dans plusieurs juridictions africaines.
Dans le même temps, les administrations fiscales font elles aussi face à une complexité administrative croissante, ces systèmes devenant plus difficiles à gérer et à faire respecter efficacement. Une approche plus coordonnée, avec des règles plus claires, un meilleur alignement entre les instruments fiscaux et une coopération régionale renforcée, produirait probablement de meilleurs résultats à long terme, tant pour les gouvernements que pour les contribuables. Une harmonisation accrue, portée par des initiatives régionales et la coopération internationale, demeure l’un des moyens les plus concrets de bâtir un environnement fiscal numérique équitable, efficace et durable.