
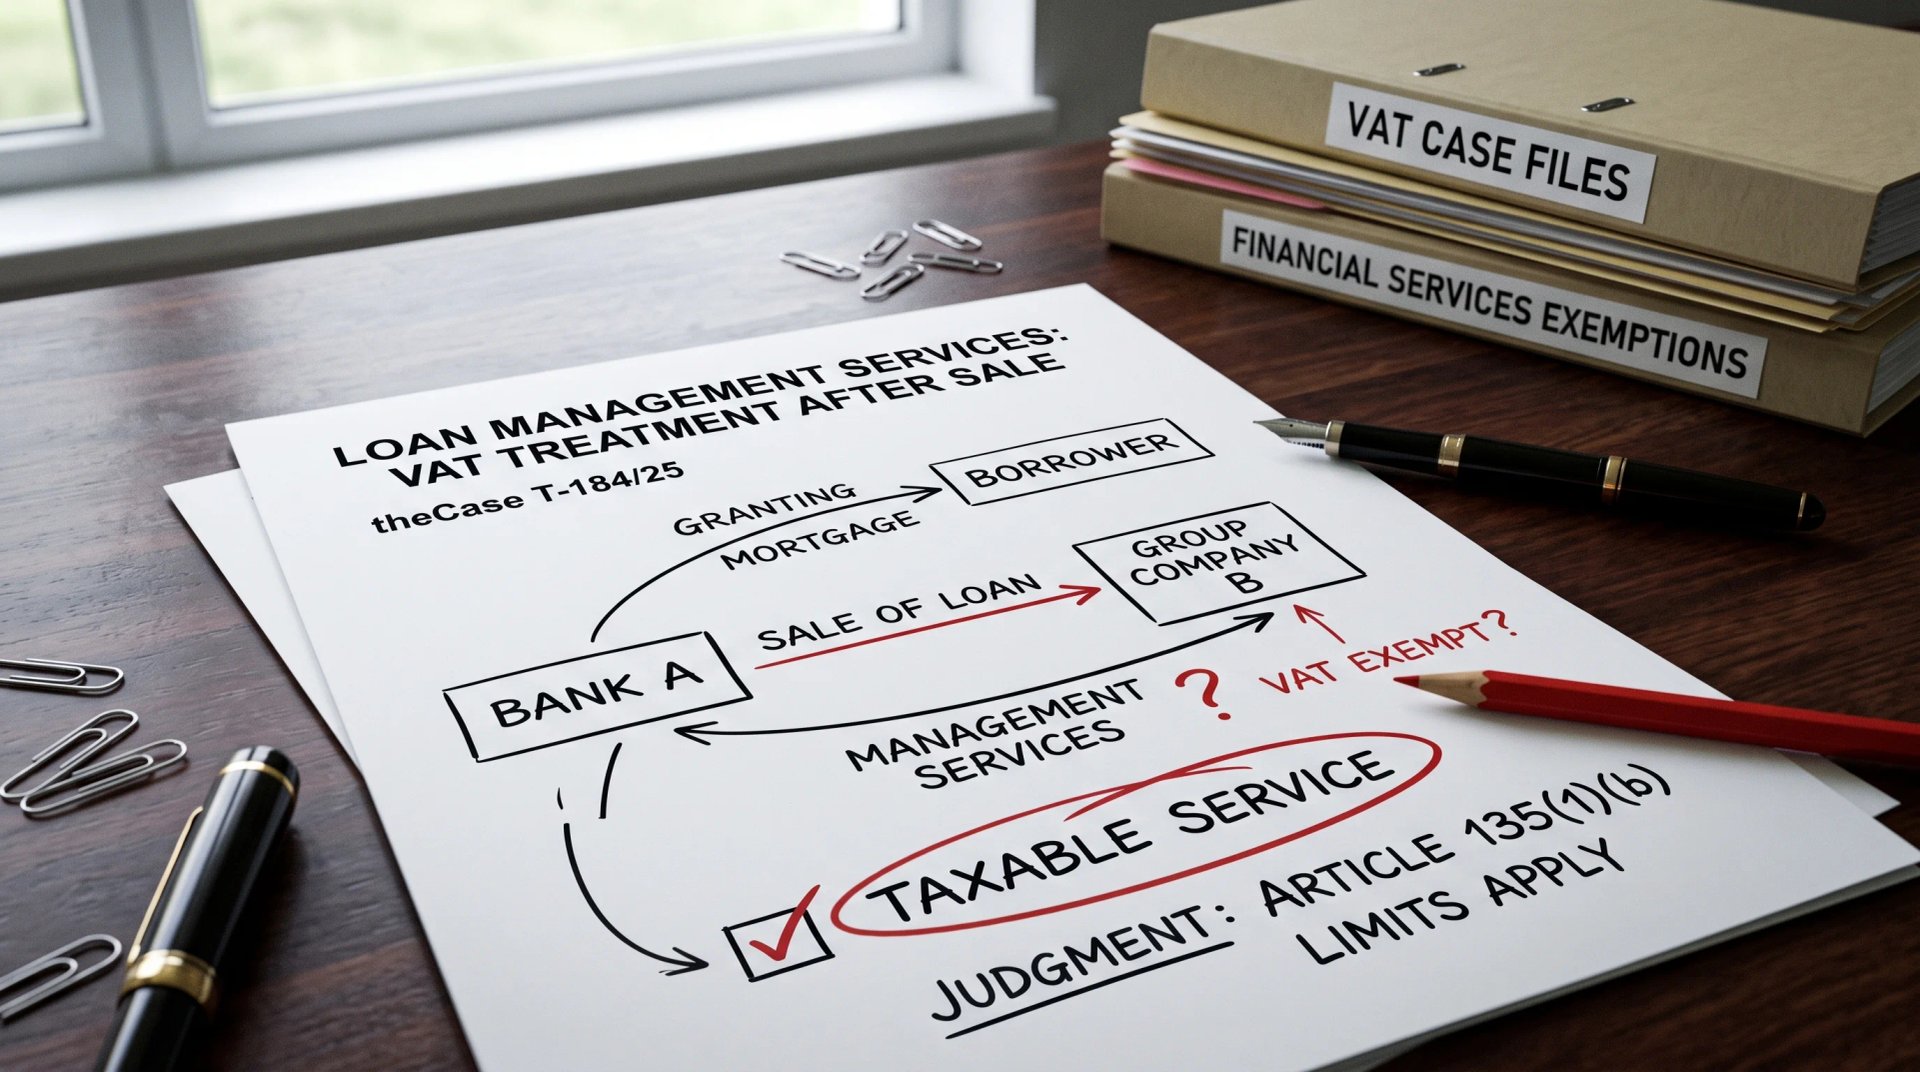
Une banque octroie des prêts hypothécaires puis, peu après, les cède à une autre société du groupe, tout en continuant d'assurer la gestion quotidienne de ces prêts moyennant rémunération. Cette gestion reste-t-elle exonérée de TVA au motif qu'elle est toujours assurée par la banque qui a initialement octroyé le crédit ?
Le 17 juin 2026, le Tribunal a répondu à cette question dans l'affaire T-184/25, Veronsaajien oikeudenvalvontayksikkö c. A Oy, relative à l'exonération de la gestion de crédits prévue à l'article 135, paragraphe 1, sous b), de la directive TVA. L'arrêt fait suite aux conclusions de l'avocate générale Maja Brkan présentées le 25 février 2026 et parvient à la même conclusion sur les trois questions.
Faits et circonstances
A Oy (« A ») est l'établissement principal finlandais d'une banque et le membre représentant d'un groupe TVA dont les activités sont principalement des services financiers et d'assurance exonérés de TVA. B Oy (« B ») est une filiale à 100 % de A, mais les deux ne font pas partie du même groupe TVA.
A octroie des prêts hypothécaires et en cède une grande partie à B à la valeur de marché, généralement le jour du décaissement du prêt, avant que le moindre intérêt n'ait couru, de sorte que le prix correspond à la valeur nominale du prêt. Lors du transfert, l'ensemble des droits et obligations passe à B sans aucune intervention de l'emprunteur. B n'octroie pas elle-même de prêts et ne joue aucun rôle dans l'acquisition de la clientèle, le service client ou la gestion des prêts acquis.
Malgré le transfert, A continue de gérer les prêts pendant toute leur durée : elle assure la relation avec les emprunteurs pour le compte de B, facture les remboursements, les intérêts et les frais, traite les avenants et décide du refinancement ou de la prolongation de la durée d'un prêt, comme elle le ferait si les prêts étaient restés dans ses propres livres. La plupart des prêts transférés servent, à un moment donné, de garantie pour des obligations sécurisées émises par B. Pour ses services de gestion, A facture à B une rémunération distincte fondée sur les coûts mensuels réels majorés d'une marge bénéficiaire convenue. A a demandé au Comité central des impôts finlandais un rescrit sur le traitement TVA des cessions de prêts et des services de gestion associés.
Le litige et les questions préjudicielles
Le Comité central des impôts a jugé que la cession des prêts à B constituait un service financier exonéré de TVA, que les services de recouvrement de créances étaient imposables, et que les services de gestion des prêts transférés et des sûretés associées étaient exonérés parce qu'ils étaient toujours assurés par « la personne qui a octroyé le crédit ». L'administration fiscale finlandaise a contesté cette dernière conclusion, faisant valoir que l'exonération exige que l'assujetti soit à la fois prêteur et gestionnaire, puisque A n'était plus le prêteur une fois les prêts cédés.
Incertaine quant à la lecture qu'il convenait de donner à l'article 135, paragraphe 1, sous b), la Cour administrative suprême de Finlande a posé trois questions, à titre subsidiaire : l'exonération de la gestion « par la personne ayant octroyé » le crédit s'applique-t-elle encore lorsque le prêteur d'origine cède les prêts mais continue de les gérer pour l'acquéreur, moyennant rémunération ? Dans la négative, ces mêmes services peuvent-ils relever de l'article 135, paragraphe 1, sous c), dès lors que les prêts gérés servent de garantie pour des obligations émises par l'acquéreur ? Dans la négative, peuvent-ils être qualifiés d'opérations exonérées portant sur des créances au titre de l'article 135, paragraphe 1, sous d) ?
Cadre juridique
L'article 2, paragraphe 1, sous c), de la directive TVA énonce la règle générale selon laquelle les prestations de services effectuées à titre onéreux sur le territoire d'un État membre par un assujetti agissant en tant que tel sont soumises à la TVA. L'article 135, paragraphe 1, prévoit ensuite une série d'exonérations pour les opérations financières, dont trois sont pertinentes ici. L'article 135, paragraphe 1, sous b), exonère « l'octroi et la négociation de crédits ainsi que la gestion de crédits effectuée par celui qui les a octroyés ». L'article 135, paragraphe 1, sous c), exonère notamment les opérations portant sur les garanties et autres sûretés relatives à des sommes d'argent, ainsi que la gestion de garanties de crédit effectuée par celui qui a octroyé le crédit. L'article 135, paragraphe 1, sous d), exonère certaines opérations concernant les dépôts, les comptes courants, les paiements, les virements, les créances, les chèques et autres effets de commerce, mais exclut expressément le recouvrement de créances.
Ces exonérations remontent, pour l'essentiel inchangées, à la sixième directive TVA de 1977, de sorte que la jurisprudence antérieure de la Cour rendue sous cet instrument reste pertinente. En tant qu'exceptions à la règle générale selon laquelle les prestations de services sont imposables, leurs termes doivent être interprétés de manière stricte, mais pas au point de les priver de leur effet utile, et toujours conformément à leurs objectifs et au principe de neutralité fiscale, en vertu duquel des opérateurs comparables ne doivent pas être traités différemment au regard de la TVA du seul fait de ce qu'ils sont.
Les exonérations des opérations financières sont généralement comprises comme poursuivant deux objectifs : éviter la difficulté pratique de déterminer la base d'imposition au sein d'opérations souvent regroupées, et empêcher que la TVA n'alourdisse le coût du crédit pour les emprunteurs. Les deux importent ici, car le libellé de l'article 135, paragraphe 1, sous b), qui exonère la gestion « effectuée par celui qui a octroyé » le crédit, ne précise pas s'il s'applique encore une fois que le prêteur d'origine a cédé le prêt. C'est cette lacune que le Tribunal devait combler.
L'arrêt du Tribunal
Le libellé à lui seul ne permettait pas de trancher. En comparant les versions linguistiques, le Tribunal a constaté une véritable divergence : les textes néerlandais, français et grec emploient une construction au passé désignant le prêteur d'origine, tandis que d'autres, dont l'anglais « the person granting it », peuvent tout aussi bien être lus comme visant celui qui a actuellement la qualité de prêteur. Les versions allemande et finlandaise pouvant recevoir l'une ou l'autre interprétation, le Tribunal s'est tourné vers le contexte et la finalité.
Sur le plan structurel, l'article 135, paragraphe 1, sous b), exonère d'un même mouvement l'octroi de crédit et sa gestion « effectuée par celui qui les a octroyés », ce qui, selon la lecture du Tribunal, rattache l'exonération de la gestion à la relation d'octroi, couvrant les services effectués dans le cadre de la relation entre prêteur et emprunteur, et non en dehors. Une fois que le prêteur d'origine transfère ses créances à un tiers, la gestion ultérieure ne fait plus partie de cette relation d'origine, même lorsqu'elle est effectuée de la même manière qu'auparavant. Après le transfert, A gérait les prêts pour B, contre une rémunération distincte : un service fourni directement à l'acquéreur, et non la poursuite de la relation initiale prêteur-emprunteur qui avait donné lieu à l'exonération.
Le Tribunal a confronté cette lecture aux objectifs sous-jacents de l'exonération et n'a rien trouvé qui la remette en cause. Sur l'objectif d'atténuer la difficulté de déterminer la base d'imposition, il n'y en avait aucune ici : A facturait à B la gestion séparément, sur la base des coûts réels majorés d'une marge, contrairement à la relation prêteur-emprunteur où la contrepartie du crédit et de sa gestion peut être difficile à dissocier. Sur l'objectif d'éviter un renchérissement du coût du crédit pour les consommateurs, A fournissait ses services à B, et non aux emprunteurs, de sorte que tout coût de TVA n'atteindrait au mieux les emprunteurs qu'indirectement, selon les conditions du prêt, la stratégie commerciale et la concurrence, et non automatiquement.
La neutralité fiscale renforçait la même conclusion. Si B avait fait appel à un tiers indépendant pour gérer les prêts acquis, ces services seraient manifestement imposables. Le Tribunal n'a vu aucune raison pour que l'issue diffère du seul fait que B a confié la gestion à A, l'entité qui avait octroyé les prêts : faire dépendre le traitement TVA de l'historique du gestionnaire, plutôt que de la substance du service, reviendrait à traiter différemment des services de gestion identiques selon
qui les fournit, précisément ce que la neutralité vise à empêcher. L'article 135, paragraphe 1, sous b), ne s'appliquait donc pas.
Aucun refuge sous l'article 135, paragraphe 1, sous c) ou d)
Le Tribunal a écarté les deux voies alternatives sur des fondements tout aussi structurels. Gérer des prêts qui se trouvent servir de garantie pour des obligations n'équivaut pas à conclure une garantie ou une obligation de sûreté, et lire l'article 135, paragraphe 1, sous c), comme couvrant également la gestion de crédits priverait de son effet le libellé plus étroit de l'article 135, paragraphe 1, sous b). L'article 135, paragraphe 1, sous d), n'a pas mieux prospéré : s'appuyant sur l'arrêt Határ Diszkont (C-427/23), le Tribunal a rappelé que les opérations relevant de cette disposition se caractérisent par un transfert effectif ou potentiel de propriété de fonds, ou par l'accomplissement des fonctions caractéristiques et essentielles à un tel transfert, et rien n'indiquait que les activités de A faisaient l'un ou l'autre. Dans les deux cas, permettre à la disposition plus large de couvrir la gestion de crédits contournerait les limites que l'article 135, paragraphe 1, sous b), impose délibérément.
Sur les trois questions, le Tribunal s'est prononcé contre l'exonération. Aucun des points b), c) ou d) de l'article 135, paragraphe 1, ne couvre les services de gestion de prêts fournis par le prêteur d'origine à l'acquéreur une fois le crédit sous-jacent transféré. La gestion continue par A des prêts transférés constitue donc un service distinct et imposable fourni à B.
Ce que cela signifie en pratique
L'arrêt importe surtout pour les opérations de titrisation et les structures de cession de prêts similaires, où l'initiateur conserve fréquemment la gestion du portefeuille après l'avoir cédé. Sur le plan opérationnel, très peu de choses changent au moment du transfert : le même établissement continue de traiter avec les emprunteurs, d'encaisser les remboursements et de gérer les avenants. Au regard de la TVA, en revanche, le transfert peut tout changer : des activités qui faisaient partie d'une relation prêteur-emprunteur exonérée avant la cession peuvent devenir, après celle-ci, une prestation de gestion B2B distincte et imposable.
Ce basculement a un coût réel. Dans une structure de titrisation, l'entité acquéreuse réalise généralement elle-même des opérations financières exonérées et n'a souvent qu'un droit à déduction limité, voire nul, de la TVA déductible, de sorte que la TVA facturée sur les frais de gestion tend à devenir un coût irrécupérable pour le groupe.
L'arrêt rappelle aussi que les exonérations des services financiers ne peuvent être interprétées au regard du seul objet d'un service : le fait qu'un service se rapporte à un prêt, à une créance ou à un actif donné en garantie ne suffit pas, à lui seul, à le faire entrer dans le champ d'une exonération ; le libellé et la structure de la disposition pertinente restent déterminants.
L'enseignement le plus clair est peut-être l'accent mis par le Tribunal sur la relation de crédit sous-jacente plutôt que sur l'historique du gestionnaire : le fait historique que le gestionnaire ait initialement octroyé le prêt ne suffit pas une fois le prêt transféré à un autre créancier. Ce qui compte ensuite, c'est pour qui, et dans le cadre de quelle relation juridique, la gestion est effectuée.
Les banques qui structurent des cessions de prêts auraient tout intérêt à examiner le traitement TVA de tout dispositif de gestion séparément du transfert lui-même : des frais qui ressemblent, commercialement, à la poursuite de la relation de prêt exonérée d'origine peuvent, après la cession, constituer la contrepartie d'un service nouveau, entièrement imposable.

