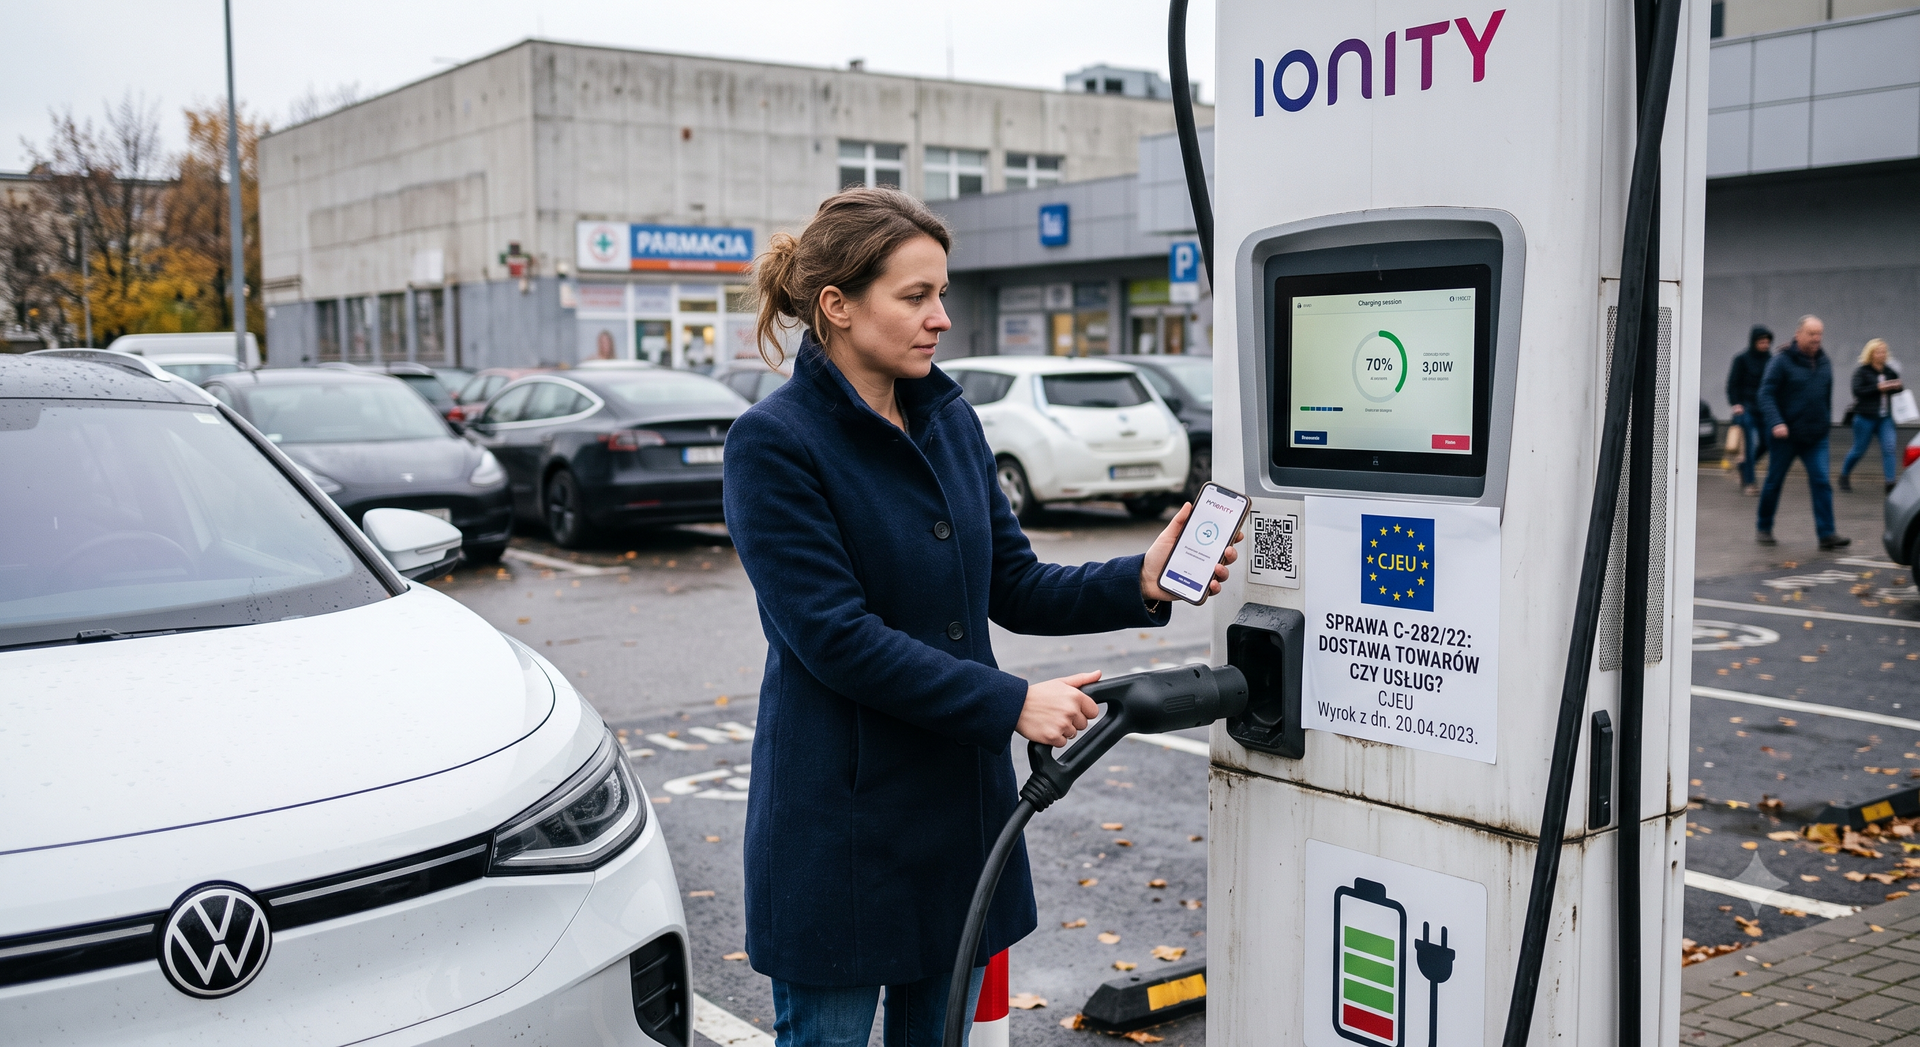
Que se passe-t-il exactement lorsque vous branchez votre véhicule électrique à une borne de recharge publique : achetez-vous de l'électricité ou une prestation de services ? Cette question d'apparence simple était au cœur d'un litige tranché par la Cour de justice de l'Union européenne (la « CJUE ») dans son arrêt du 20 avril 2023 dans l'affaire C-282/22.
L'enjeu portait sur la qualification de l'installation et de l'exploitation de bornes de recharge de véhicules électriques au regard de la directive 2006/112 : livraison de biens ou prestation de services ? La réponse de la Cour emporte des conséquences importantes, et il vaut la peine de regarder de plus près ce que la CJUE a par ailleurs clarifié au passage.
La directive sur les carburants alternatifs règle-t-elle la question ?
La CJUE a jugé que, d'une part, la référence aux « services de recharge de véhicules électriques » à l'article 4, point 8, de la directive 2014/94 ne détermine pas si l'opération en cause au principal doit être qualifiée de « livraison de biens » ou de « prestation de services » au sens de la directive 2006/112. En effet, conformément à l'article 1er de la directive 2014/94, cette directive a pour objet de fixer des exigences minimales pour le déploiement d'infrastructures pour carburants alternatifs, y compris les bornes de recharge de véhicules électriques. Elle ne vise donc pas à établir de règles sur le traitement de la fourniture de carburants alternatifs au regard de la TVA.
Le principe général : opérations composites et « niveau minimal de services »
D'autre part, dès lors que la livraison de biens s'accompagne toujours d'un niveau minimal de services, pour apprécier la part attribuable à la prestation de services dans une opération composite comprenant aussi la livraison de ces biens, seuls les services qui ne sont pas indissociablement liés à la livraison des biens peuvent être pris en compte.
Décomposer l'opération composite
À cet égard, premièrement, une opération consistant à fournir de l'électricité à la batterie d'un véhicule électrique constitue une livraison de biens, dès lors que cette opération confère à l'utilisateur de la borne le droit d'utiliser l'électricité (laquelle, au titre de l'article 15, § 1, de la directive 2006/112, est assimilée à un bien corporel) pour faire fonctionner son véhicule.
Deuxièmement, une telle fourniture d'électricité à la batterie d'un véhicule électrique requiert un équipement de recharge adapté, pouvant inclure un chargeur devant être connecté au système d'exploitation du véhicule. Dès lors, l'octroi de l'accès à cet équipement constitue un niveau minimal de services nécessairement lié à la fourniture d'électricité et ne peut donc être pris en compte pour apprécier la composante « services » de l'opération composite globale comprenant cette fourniture d'électricité.
Troisièmement, toute assistance technique éventuellement nécessaire aux utilisateurs concernés ne constitue pas une fin en soi, mais un moyen d'obtenir, dans les meilleures conditions possibles, l'électricité nécessaire au véhicule électrique. Il s'agit donc d'un service accessoire à la fourniture d'électricité.
Il en va de même de l'octroi de l'accès à des applications permettant à l'utilisateur concerné de réserver un connecteur de recharge, de consulter l'historique des transactions et d'acheter des crédits pour payer la recharge. En effet, ces services offrent à l'utilisateur certaines possibilités pratiques supplémentaires, dont le seul objet est d'améliorer la fourniture d'électricité pour recharger son véhicule et de fournir un aperçu des transactions passées.
L'électricité comme élément prédominant
Il s'ensuit que, en principe, la fourniture d'électricité constitue l'élément caractéristique et prédominant de la prestation composite unique faisant l'objet de la demande de décision préjudicielle adressée à la Cour de justice par la juridiction de renvoi.
Le modèle de tarification change-t-il l'analyse ?
Cette conclusion n'est pas remise en cause par le fait, relevé par cette juridiction, que le montant dû pour la recharge d'un véhicule électrique puisse tenir compte non seulement de la quantité d'électricité fournie, mais aussi d'une redevance pour le stationnement pendant la période de recharge. Cela signifie simplement que le prix unitaire du bien fourni, à savoir l'électricité, se compose non seulement du coût du bien lui-même, mais aussi de la durée pendant laquelle l'équipement est mis à la disposition des utilisateurs concernés.
Cette conclusion n'est pas non plus, de l'avis de la Cour, remise en cause lorsque l'opérateur concerné calcule le prix uniquement en fonction de la durée de recharge. En effet, comme la quantité d'électricité fournie dépend de la puissance transmise au moment de la fourniture, un tel calcul reflète également le prix unitaire de cette électricité.
De même, le seul fait que le prix unitaire de la recharge rapide en courant continu soit légèrement supérieur à celui de la recharge lente en courant alternatif ne suffit pas à établir, du point de vue de l'utilisateur concerné, que la vitesse et l'efficacité de la recharge constituent des éléments caractéristiques et prédominants de l'opération concernée.
La conclusion de la CJUE : une livraison de biens unique
Dès lors, la Cour a de nouveau conclu qu'une prestation composite unique consistant en : la mise à disposition d'un équipement de recharge de véhicules électriques (y compris la connexion du chargeur au système d'exploitation du véhicule), la fourniture d'électricité adaptée aux batteries de véhicules électriques, l'assistance technique nécessaire aux utilisateurs concernés et la mise à disposition d'une application permettant aux utilisateurs concernés de réserver un connecteur de recharge, de consulter leur historique de paiement, d'acheter des crédits stockés dans un portefeuille numérique et de les utiliser pour payer la recharge, constitue une « livraison de biens » au sens de l'article 14, § 1, de cette directive.