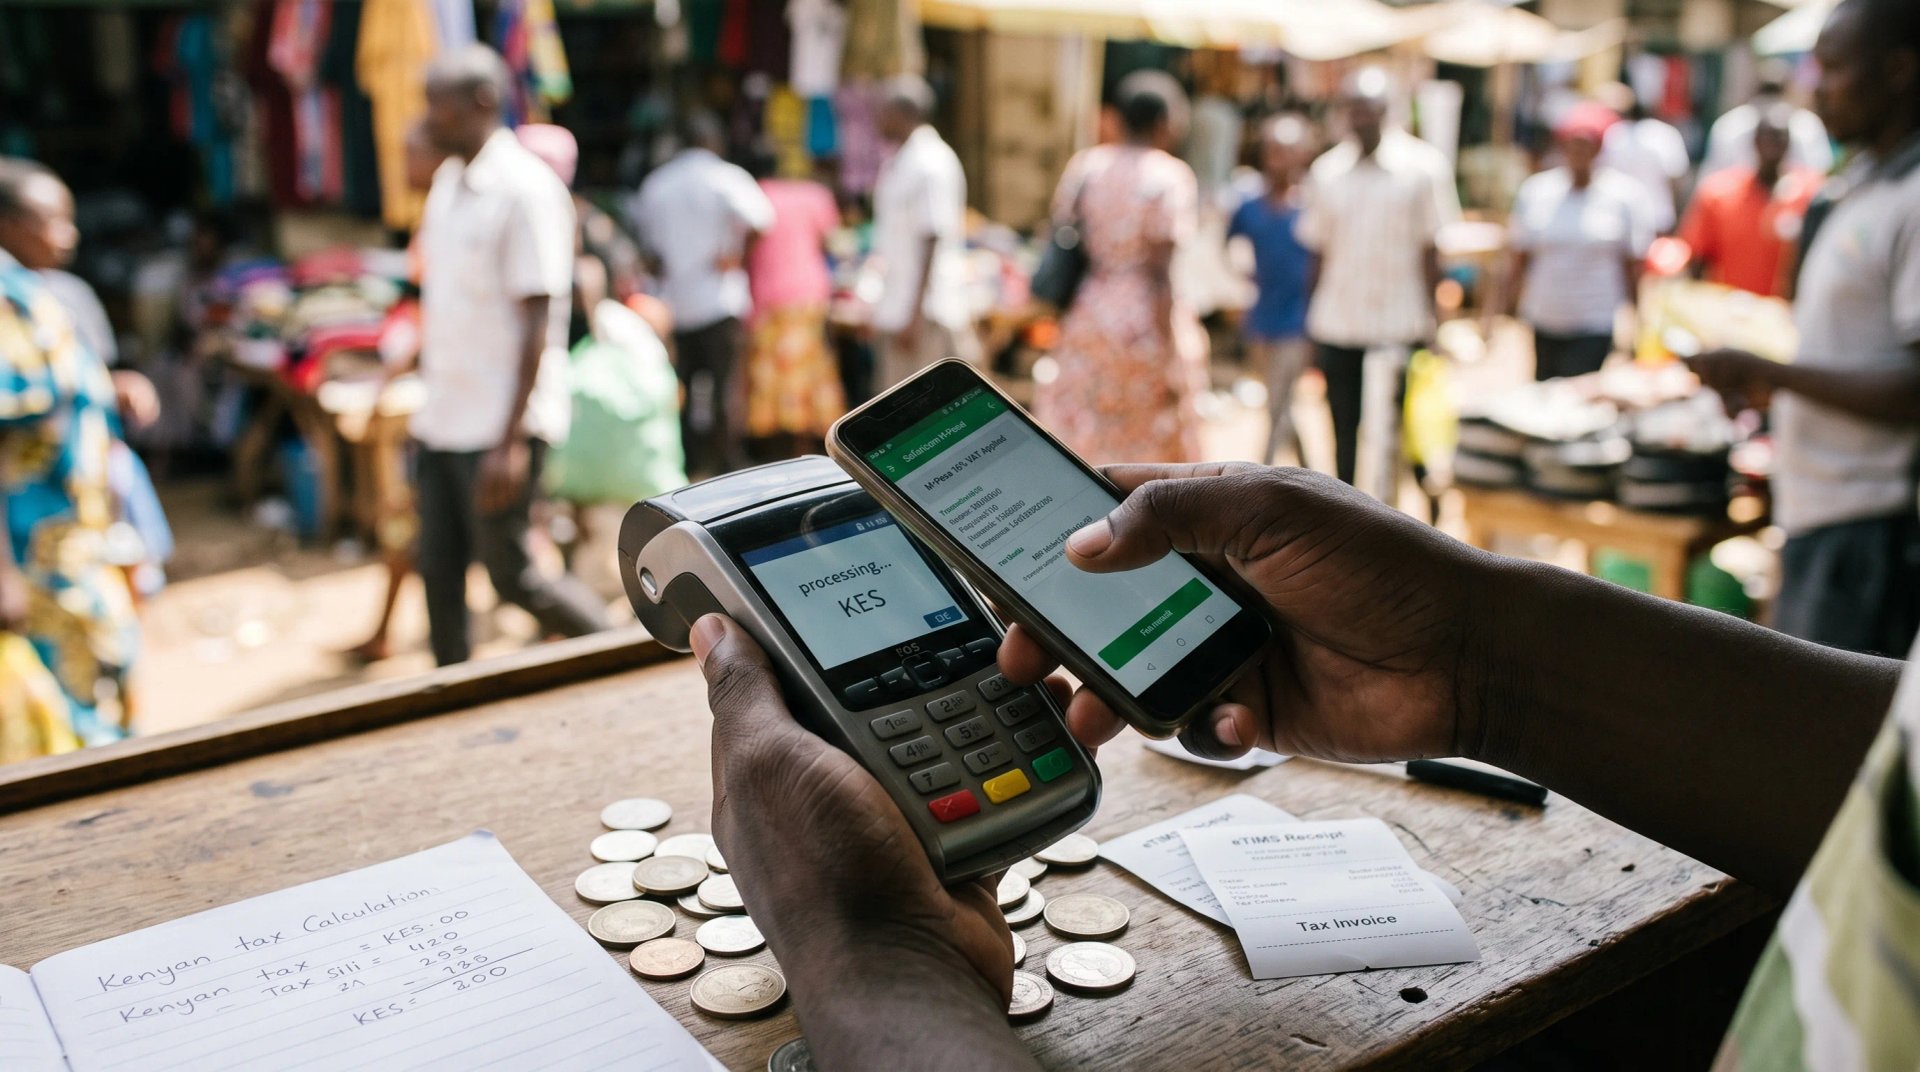
La loi de finances 2026 du Kenya (Finance Act 2026, Act No. 19 of 2026), promulguée le 23 juin 2026, a retiré un ensemble défini de services de paiement numérique de l'exonération de TVA applicable aux services financiers, avec effet au 1er juillet 2026. Les commissions facturées par les prestataires de services de paiement (PSP) pour le traitement des paiements, le règlement, l'acquisition commerçant, les passerelles et l'agrégation sont désormais soumises au taux normal de 16 %.
La modification n'occupe que quelques lignes de la loi, mais elle touche chaque plateforme de mobile money, chaque passerelle et chaque agrégateur du marché, et écarte un arrêt de la High Court rendu dix mois plus tôt. Dans cet article, nous exposons le cadre juridique, le contentieux qui le sous-tend, le problème de ventilation qu'il crée et ce que les entreprises doivent faire dès maintenant.
Cadre juridique et champ d'application
L'exonération applicable aux services financiers figure à la Part II of the First Schedule to the VAT Act, 2013. Elle a toujours été rédigée par référence à l'activité plutôt qu'au statut de licence du fournisseur, ce qui explique pourquoi les intermédiaires de la chaîne de paiement pouvaient s'en prévaloir. La loi de finances 2026 la restreint de sorte qu'elle ne couvre plus le traitement des paiements, le règlement, l'acquisition commerçant, les services de passerelle ou l'agrégation fournis via une plateforme logicielle ou numérique moyennant des frais ou une commission par un PSP.
Le transfert d'argent proprement dit reste exonéré, une distinction confirmée par PwC dans sa synthèse de la position adoptée. Ce qui est devenu imposable, c'est la rémunération pour avoir facilité la circulation de l'argent, et non la circulation elle-même. Le seuil d'immatriculation de la Kenya Revenue Authority, fixé à 5 millions KES, continue de s'appliquer aux fournisseurs résidents. Les non-résidents fournissant des services via internet ou une place de marché numérique restent soumis aux VAT (Electronic, Internet and Digital Marketplace Supply) Regulations, 2023, en vertu desquelles ce seuil ne s'applique pas.
Quand le Parlement légifère contre les tribunaux
La modification n'a pas surgi d'un vide politique. Dans l'affaire Pesapal Limited v Commissioner of Domestic Taxes [2025] KEHC 12284 (KLR), tranchée le 27 août 2025, la High Court a jugé que les commissions perçues par un PSP agréé par la Central Bank of Kenya constituaient des services financiers exonérés. Elle a annulé une décision du Tax Appeals Tribunal qui avait considéré le prestataire comme un opérateur de système de paiement plutôt que comme un opérateur financier, ainsi qu'un redressement principal de TVA de 76,8 millions KES et des pénalités et intérêts de 33,9 millions KES.
Comme l'a relevé KPMG dans son analyse de l'arrêt, la cour a confirmé que l'exonération dépend de la nature du service plutôt que du statut de licence du prestataire ou de l'utilisation de plateformes numériques, a considéré la liste des services financiers exonérés comme non limitative et a appliqué le principe selon lequel une ambiguïté dans une disposition fiscale se résout en faveur du contribuable. Le National Treasury n'a pas fait appel ; il a proposé la modification aujourd'hui en vigueur, supprimant les termes sur lesquels reposait la décision.
La même loi réécrit l'Income Tax Act pour qualifier les paiements aux sociétés de cartes de redevances et les commissions d'interchange de frais de gestion ou honoraires professionnels, écartant l'affaire Barclays Bank of Kenya (now Absa Bank Kenya) v Commissioner for Domestic Taxes [2025] KESC 70 (KLR), dans laquelle la Cour suprême a jugé le 5 décembre 2025 qu'aucun des deux n'était soumis à la retenue à la source. La cour avait fondé cette décision sur l'exigence constitutionnelle selon laquelle une taxe doit être établie dans un langage législatif clair ; comme l'a observé Cliffe Dekker Hofmeyr, la modification fournit le langage que la cour jugeait manquant. Cela fait deux arrêts relatifs aux infrastructures de paiement écartés par une seule loi de finances, chacun dans l'année suivant son prononcé. Toute planification fondée sur une lecture favorable d'une exonération doit supposer que cette lecture ne survit que jusqu'à la prochaine loi de finances.
L'exception qui crée la complexité
Le projet de loi tel que publié allait plus loin que la loi telle qu'adoptée. Une proposition visant à appliquer la TVA aux transferts de particulier à particulier a été abandonnée avant la promulgation, à la suite d'un exercice de participation publique ayant recueilli des contributions de plus de 170 organisations et de plus de 100 000 citoyens. Lors de la cérémonie de signature, le Président a déclaré que la loi n'introduit aucune nouvelle taxe sur les transferts de mobile money, ce qui est exact s'agissant du transfert lui-même et facilement interprété à tort comme couvrant la commission.
Cela a épargné des millions d'utilisateurs de faibles montants, mais a laissé une ligne de partage au milieu d'une même transaction : le volet transfert est exonéré, le volet commission est imposable. Les prestataires doivent séparer les deux sur la facture et défendre cette répartition en cas de contrôle. Pour une banque facturant une commission distincte et détaillée, c'est gérable. Pour les plateformes pratiquant une tarification groupée, des tarifs par paliers, des exonérations ou une rémunération intégrée dans un écart de prix, c'est plus difficile, et une méthode de ventilation documentée est nécessaire. Au 3 août 2026, la KRA n'avait publié aucune orientation sur les méthodes de ventilation acceptables.
Une taxe qui s'ajoute à une commission déjà taxée
Les frais de transfert de mobile money supportent déjà un droit d'accise de 15 %, et la TVA s'applique désormais sur le montant accise incluse. Dans ses observations à l'Assemblée nationale sur le projet de loi, Safaricom a évalué l'effet combiné à 33,4 % de la commission, contre 15 % avant la réforme. C'est la mesure la plus claire disponible de l'impact de la modification sur les coûts de transaction. À noter que le taux d'accise de 20 % appliqué à certains autres frais financiers est distinct et ne régit pas les frais de transfert.
Obligations de conformité et de déclaration
- Requalifier l'opération. Testez chaque ligne de commission au regard des cinq catégories nouvellement imposables ; la description contractuelle n'est pas déterminante, c'est la nature du service qui l'est.
- Corriger la facturation. La contrepartie exonérée et la contrepartie imposable doivent être identifiables séparément, et les éléments imposables doivent être saisis avec exactitude dans eTIMS. Les agrégateurs doivent indiquer clairement au nom de qui ils facturent.
- Documenter la ventilation. Lorsque la tarification est groupée, consignez la méthode et sa justification avant qu'un contrôle ne l'exige.
- Revoir la tarification et les contrats. Les accords rédigés en supposant une opération exonérée peuvent ne pas permettre de répercuter unilatéralement les 16 % sur les clients.
- Récupérer la TVA déductible. Les entreprises immatriculées qui paient des frais de passerelle et d'acquisition disposent d'un droit à récupération que beaucoup n'ont pas pris en compte dans leurs comptes de TVA.
Un modèle pour la région
Les administrations fiscales de toute l'Afrique convergent vers la couche paiement comme assiette fiscale, à travers des taxes sur les services numériques, des redevances de conformité et des obligations d'immatriculation pour les plateformes non résidentes. Ce qui distingue la mesure kényane, c'est qu'elle vise des intermédiaires nationaux agréés plutôt que des fournisseurs étrangers, et qu'elle supprime une exonération plutôt que de créer un prélèvement. Cela la rend aisément transposable, puisqu'elle ne nécessite ni nouvelle taxe ni nouveau mécanisme de collecte.
Points clés et implications pratiques
L'effet distributif a suscité moins de commentaires que le taux affiché. Un commerçant immatriculé peut récupérer la TVA déductible sur des frais de traitement lorsqu'ils se rapportent à des opérations imposables et sont justifiés par une facture eTIMS valide. Un commerçant sous le seuil de 5 millions KES ne le peut pas. La mesure est donc globalement neutre pour le secteur formel et représente un surcoût pour le secteur informel, précisément le segment que l'infrastructure de paiement numérique du Kenya avait été conçue pour intégrer dans le système fiscal.
Ce que cela signifie en pratique dépend du côté de la transaction où l'on se trouve. Les PSP ont besoin d'une facturation qui tienne la route et d'une méthode de ventilation défendable en cas de contrôle. Les commerçants doivent vérifier qu'ils récupèrent effectivement la TVA déductible, et relire les conditions tarifaires rédigées à l'époque où l'opération était exonérée. Les non-résidents doivent déterminer s'ils entrent désormais dans le champ de l'immatriculation.
À partir de là, deux éléments montreront comment la règle fonctionne en pratique : le fait que la KRA publie ou non des orientations sur les méthodes de ventilation acceptables, et la manière dont seront traités les premiers contrôles sous le nouveau régime.