
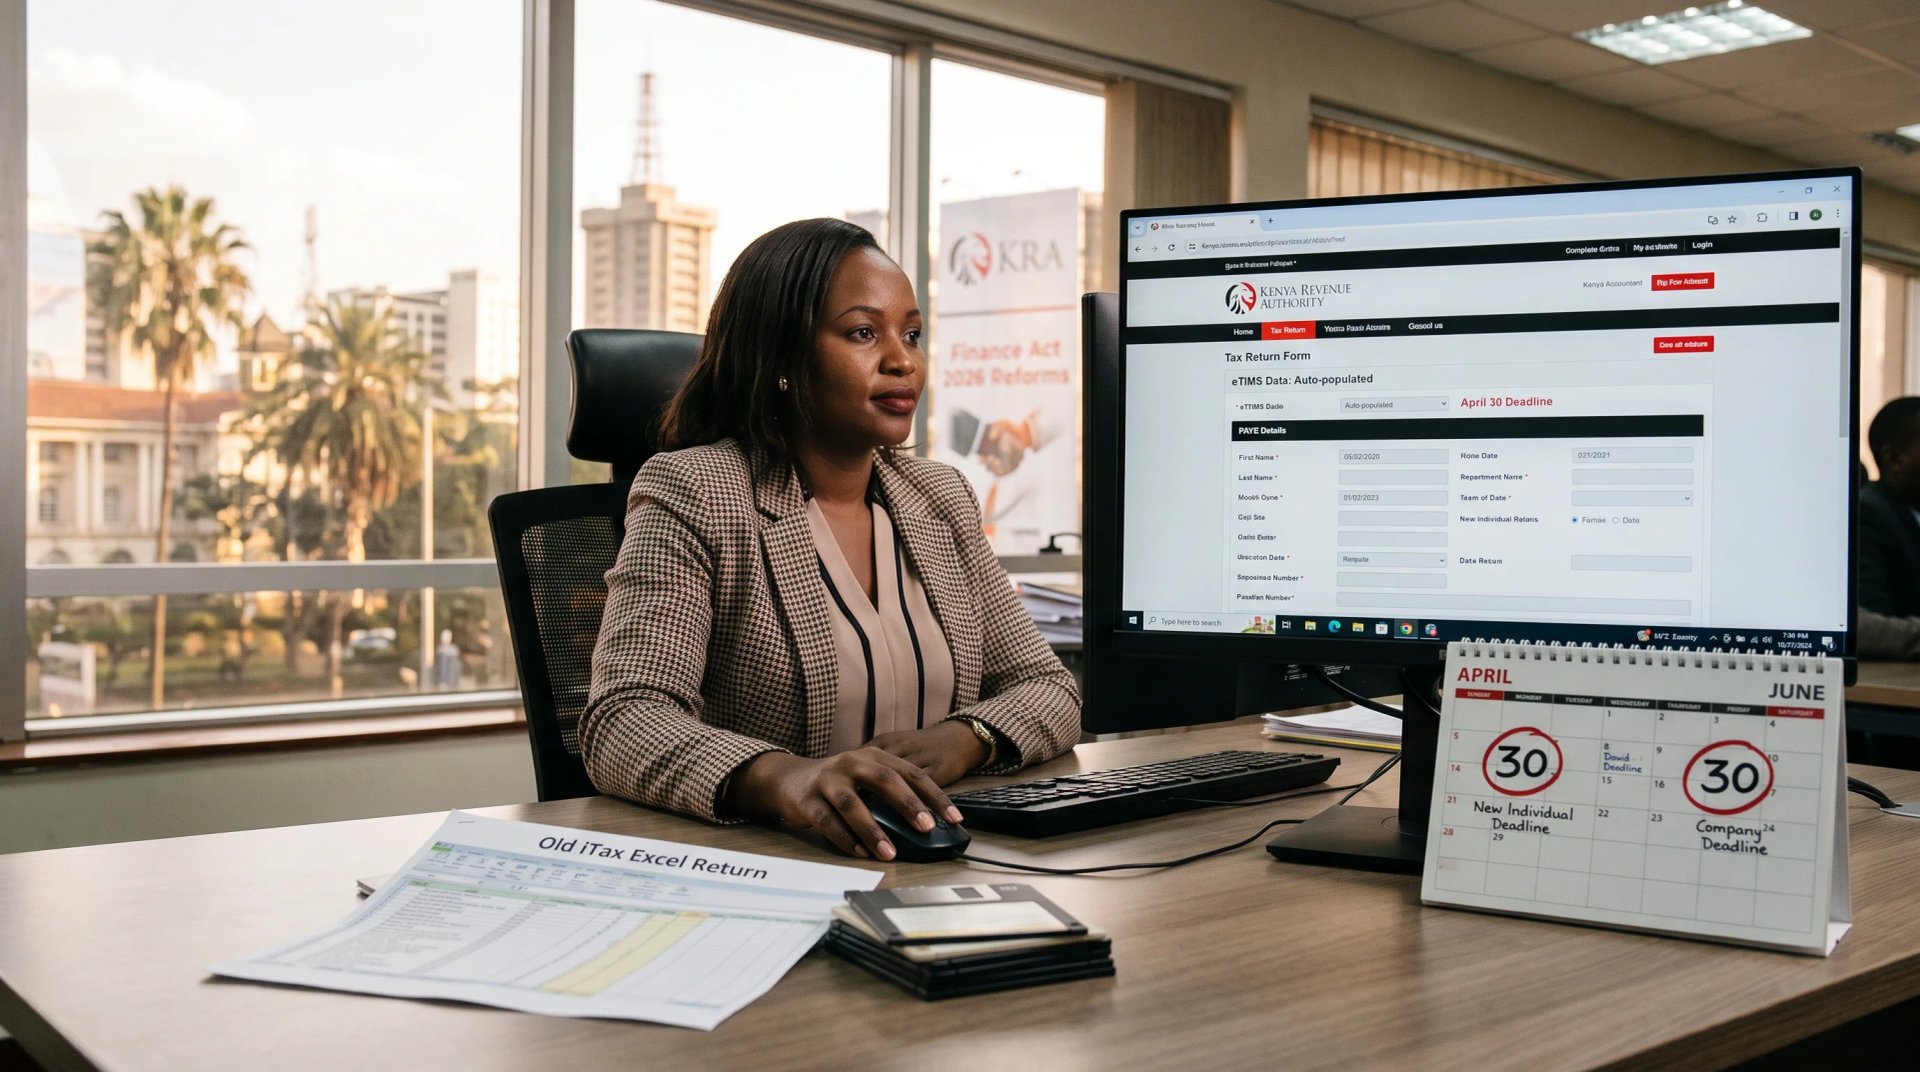
La Kenya Revenue Authority (KRA) s'apprête à retirer son système historique de dépôt des déclarations fiscales fondé sur Excel au profit d'une plateforme entièrement en ligne. Ce changement s'inscrit dans un ensemble plus large de réformes introduites par le Finance Act, 2026, et a été annoncé par Josephine Mugure, Chief Manager for Tax Policy de la KRA, lors d'une réunion publique organisée par l'Institute of Certified Public Accountants of Kenya (ICPAK). Parallèlement à la nouvelle interface de dépôt, la KRA introduit des échéances de soumission échelonnées et un pré-remplissage élargi des données déclaratives, des changements destinés à réduire la congestion qui a maintes fois ralenti le portail iTax pendant les périodes de pointe.
Fonctionnement du système actuel fondé sur Excel
Dans le processus actuel, les contribuables doivent télécharger un formulaire de déclaration Excel depuis le portail iTax, activer les macros et compléter leurs données de revenus hors ligne avant de téléverser le fichier finalisé sur le système. Les macros intégrées au classeur calculent automatiquement les dettes fiscales, les déductions et les allègements applicables, mais le format hors ligne crée depuis longtemps des frictions pour les déclarants. Les problèmes de compatibilité sont fréquents, en particulier pour les contribuables utilisant différentes versions de Microsoft Excel, d'autres logiciels de tableur, ou des appareils sur lesquels les macros sont désactivées par défaut pour des raisons de sécurité. Ces obstacles techniques, combinés à une échéance annuelle unique, ont contribué à des ralentissements du système lorsque des millions de contribuables se précipitent pour déposer leurs déclarations dans les dernières semaines de la période.
Les contribuables immatriculés à la TVA rencontrent également des difficultés lors du dépôt des déclarations mensuelles de TVA, devant composer avec des problèmes de macros et d'autorisations lors de l'importation des fichiers CSV servant à déclarer les ventes et les achats. Les contribuables non résidents immatriculés dans le cadre simplifié et utilisant différentes versions de MS Office et des systèmes d'exploitation Mac ne pouvaient pas soumettre leurs déclarations mensuelles sans intervention de la KRA.
Une nouvelle plateforme de déclaration en ligne
La KRA indique que le processus fondé sur Excel sera remplacé par un système en ligne permettant aux contribuables de compléter et de soumettre leurs déclarations directement depuis un navigateur, sans télécharger le moindre fichier. « La première chose, c'est que nous introduisons des déclarations en ligne, et pour ces déclarations, nous n'allons plus vous demander de remplir le fichier Excel. Ce sera en ligne », a déclaré Mme Mugure. La plateforme en ligne devrait supprimer les problèmes de macros et de compatibilité liés au système actuel et donner à la KRA un contrôle plus direct sur les performances de l'infrastructure de dépôt pendant les périodes de forte affluence.
Base juridique : les modifications du Finance Act 2026
La refonte repose sur deux séries de modifications introduites par le Finance Act, 2026. La première modifie l'article 52 de l'Income Tax Act pour échelonner les échéances de dépôt par catégorie de contribuables, plutôt que d'exiger toutes les déclarations à une date unique. La seconde modifie l'article 75 du Tax Procedures Act afin d'habiliter formellement la KRA à utiliser les données déjà présentes dans ses systèmes informatiques pour pré-remplir des sections de la déclaration d'un contribuable, donnant une base légale à une pratique que l'administration développe progressivement.
Des déclarations pré-remplies
Dans le nouveau cadre, la KRA pré-remplira des parties des déclarations des particuliers et des sociétés à partir d'informations qu'elle collecte déjà, notamment les factures eTIMS, les données PAYE, les certificats de retenue à la source, les données douanières issues du système iCMS, et d'autres informations de tiers communiquées à l'administration. iTax a déjà commencé à pré-remplir certains champs limités, tels que les intérêts hypothécaires et les allègements d'assurance saisis via les déclarations PAYE des employeurs, avant le déploiement complet. Les contribuables resteront tenus de vérifier et de confirmer les chiffres pré-remplis au regard de leurs propres documents, tels que le formulaire P9 remis par l'employeur, avant la soumission.
De nouvelles échéances de dépôt échelonnées
Le système actuel impose à la plupart des particuliers de déposer leur déclaration avant la fin juin, provoquant un afflux d'activité sur iTax dans les semaines précédant l'échéance. Selon le calendrier révisé, les personnes physiques, y compris les salariés dont les revenus sont imposés via le PAYE, devront déposer leur déclaration avant le 30 avril suivant la fin de leur année de revenu. Les sociétés et autres personnes morales conserveront une échéance au 30 juin. Les contribuables tenus de déposer des déclarations néant, y compris les personnes sans emploi, les étudiants, les titulaires de PIN inactifs et ceux sans revenu imposable, devront déposer encore plus tôt, avant le 31 janvier. « Nous avons échelonné les déclarations dans la loi, de sorte que les déclarations des particuliers seront dues en avril, et celles des personnes physiques en juin. Cela évite que le trafic n'arrive tout en même temps », a déclaré Mme Mugure. Les échéances révisées s'appliquent à compter de l'année de revenu 2026, ce qui signifie que les premières déclarations déposées selon le nouveau calendrier seront dues en 2027.
Mises à niveau du système et accompagnement des contribuables
Mme Mugure a indiqué que la KRA ne se contente pas de déplacer la congestion de juin vers avril sans traiter la question des capacités. L'administration met à niveau l'infrastructure sous-jacente d'iTax, avec des améliorations prévues avant l'échéance d'avril 2027, et développe ses canaux d'accompagnement des contribuables, dont son assistant virtuel Shuru et un service WhatsApp permettant de traiter certains dépôts et demandes sans se connecter directement à iTax.
Implications pour les contribuables et les praticiens
Pour les déclarants particuliers, ce changement supprime une source de frustration ancienne : des tableurs dépendants de macros qui se comportaient souvent de manière incohérente d'un appareil à l'autre. Pour les praticiens fiscaux et les équipes comptables, ces changements impliquent d'adapter les calendriers internes de dépôt à la nouvelle répartition d'avril et de juin, et de prévoir du temps pour vérifier les chiffres pré-remplis plutôt que de présumer que les données pré-remplies sont complètes ou exactes.
Les entreprises qui s'appuient sur les données PAYE, eTIMS ou douanières alimentant les systèmes de la KRA ont un intérêt direct à garantir l'exactitude des données sous-jacentes tout au long de l'année, car des erreurs en amont pourraient désormais apparaître automatiquement dans la déclaration pré-remplie d'un contribuable. Ces réformes reflètent aussi une tendance régionale plus large des administrations fiscales qui délaissent le dépôt hors ligne fondé sur des modèles au profit de systèmes en ligne et pré-remplis, afin d'améliorer les taux de conformité et de réduire la charge administrative des deux côtés.

