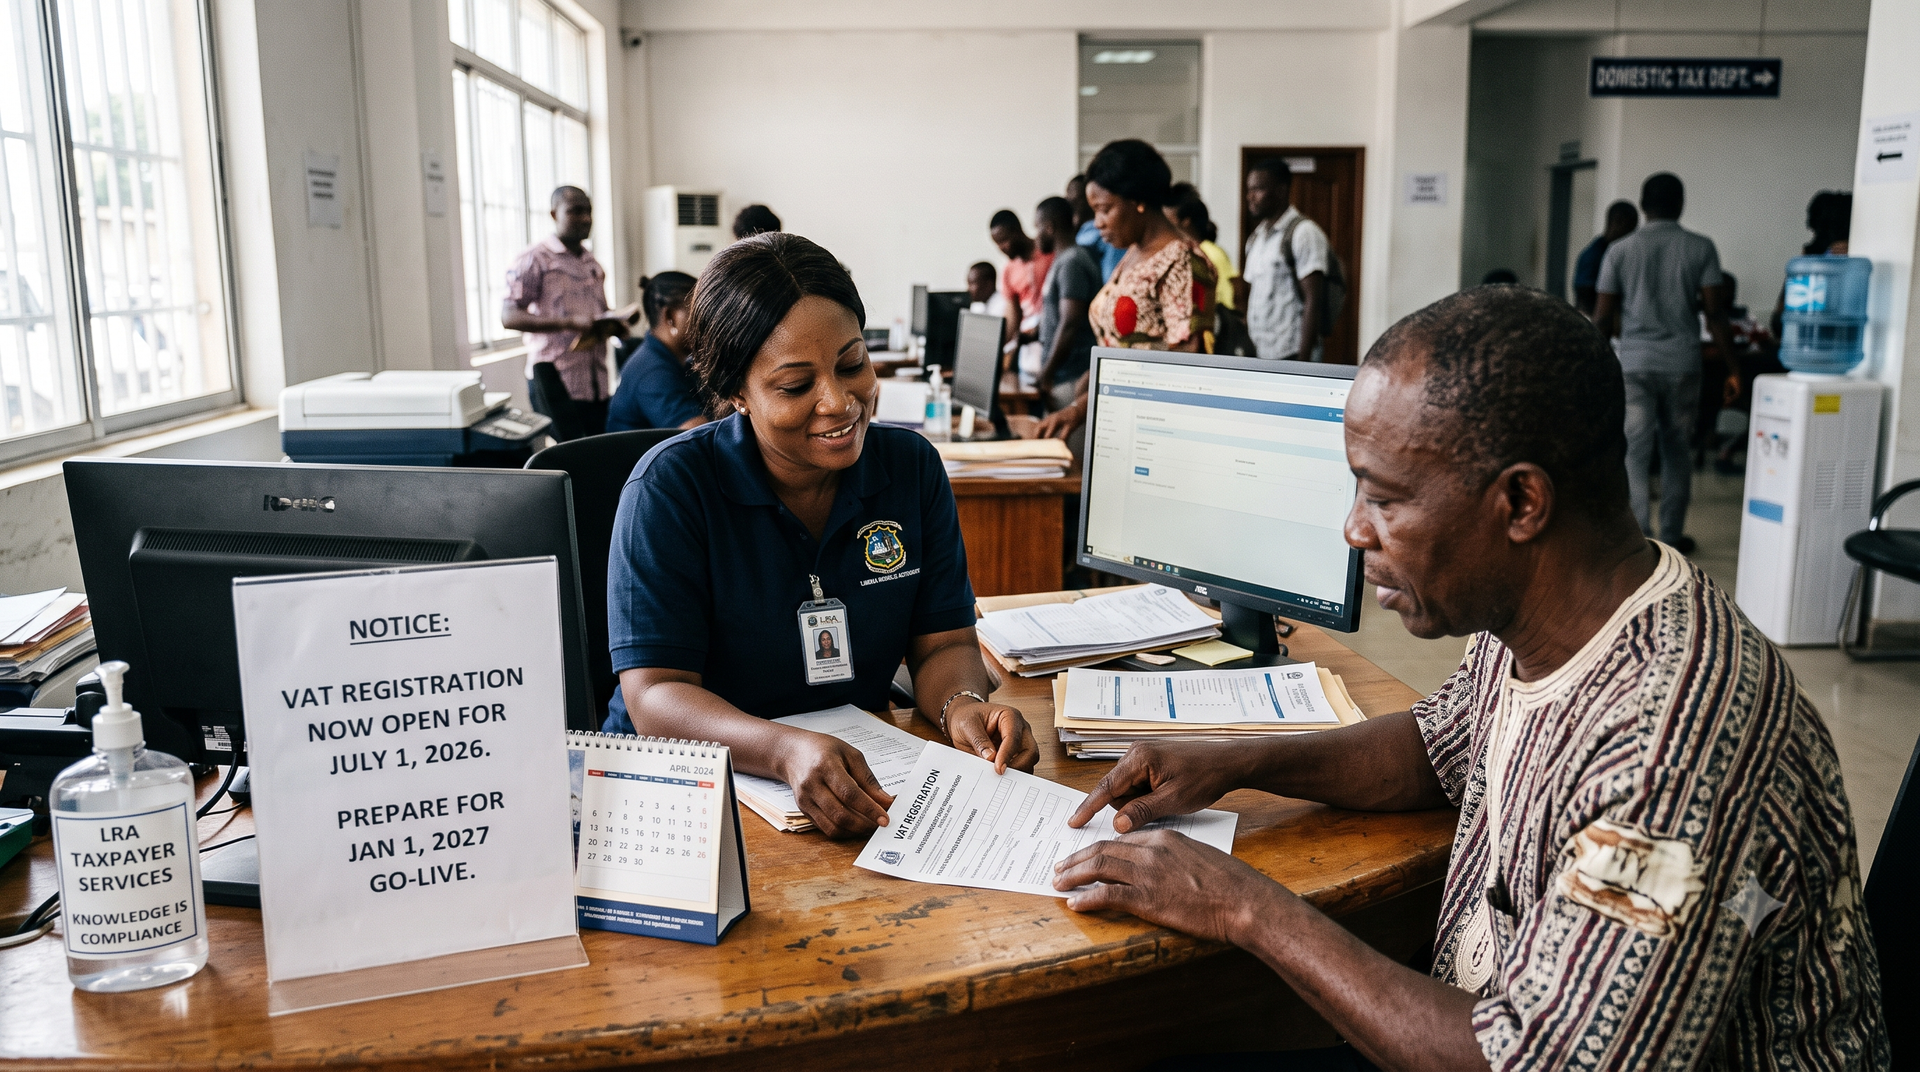
Le Liberia a confirmé que l'immatriculation des contribuables à son nouveau système de taxe sur la valeur ajoutée (TVA) débutera le 1 juillet 2026, avant une mise en service prévue le 1 janvier 2027. Le taux normal de TVA devrait être fixé à 18 %, une hausse notable par rapport au régime actuel de taxe sur les biens et services (GST) qu'il remplacera. Le président Joseph Boakai a réaffirmé ce calendrier le 26 janvier 2026, et l'Autorité fiscale du Liberia (LRA) a confirmé en juin 2026 que la législation d'application est désormais finalisée, les préparatifs s'accélérant au sein de son Département de la fiscalité intérieure.
Cette réforme fera du Liberia le dernier membre de la Communauté économique des États de l'Afrique de l'Ouest (CEDEAO) à adopter la TVA, concrétisant un engagement pris pour la première fois par le pays dans un protocole d'accord conclu avec la Commission de la CEDEAO en 2009. Pour les professionnels de la TVA et les entreprises opérant au Liberia ou commerçant avec lui, l'ouverture de la fenêtre d'immatriculation ce mois-ci marque le moment où la transition passe de l'annonce politique à une obligation de conformité concrète, et il s'agit de l'une des réformes les plus suivies du paysage de la fiscalité indirecte en Afrique de l'Ouest cette année.
Une hausse progressive de la GST avant la TVA à part entière
Le Liberia ne passe pas directement de la GST à la TVA en une seule étape. À titre de mesure préparatoire, le taux général de GST est passé de 12 % à 13 % le 1 mai 2026, parallèlement à une hausse du taux applicable aux télécommunications à 15 %. Cet ajustement intermédiaire est largement perçu comme une passerelle vers le taux de TVA de 18 % prévu, réduisant l'écart que les entreprises et les consommateurs ressentiront au moment de la mise en œuvre complète et offrant à la LRA une étape progressive pour tester la perception et la conformité avant le changement structurel plus important.
Pourquoi le passage à la TVA est important
Le régime actuel de GST ne permet pas aux entreprises de récupérer la taxe en amont supportée sur les achats, ce qui entraîne des coûts fiscaux incorporés et en cascade tout au long de la chaîne d'approvisionnement. La TVA corrige cela en autorisant la récupération de la taxe en amont à chaque étape de la production et de la distribution, un changement structurel censé réduire la charge fiscale cumulée pesant sur les entreprises, soutenir l'industrie manufacturière et améliorer l'attractivité du Liberia pour l'investissement et les exportations.
Le fondement juridique de ce changement est une modification de la partie 3, chapitre 10 du Code des impôts du Liberia de 2000, qui établit formellement la TVA en tant que taxe sur la consommation à plusieurs stades perçue à chaque niveau de la chaîne d'approvisionnement, remplaçant le modèle de GST à stade unique actuellement en place.
Les services numériques et les transactions transfrontalières sont dans le champ d'application
La réforme de la TVA au Liberia ne se limite pas au commerce national et physique. Le budget national 2026 étend explicitement la réforme à l'économie numérique, avec pour objectif déclaré de réduire les pertes de recettes et de garantir que les transactions numériques transfrontalières et les plateformes mondiales contribuent équitablement à l'assiette fiscale. Dans le cadre proposé, les services numériques soumis à l'impôt libérien comprendront les services électroniques tels que le streaming, les logiciels, les livres électroniques et l'apprentissage en ligne, les services de communication tels que la messagerie, la téléphonie et l'accès à Internet, ainsi que les boutiques en ligne vendant des biens corporels, y compris les envois de faible valeur.
Les exploitants de boutiques en ligne devraient être redevables de la TVA en leur nom propre, le lieu de la prestation étant déterminé par des éléments tels que l'adresse du domicile du client, son adresse IP ou son adresse de paiement, un critère visant précisément à confirmer la consommation au Liberia, quel que soit le lieu d'établissement du fournisseur. Le ministère des Finances devrait fixer des règles distinctes d'immatriculation et de conformité pour ces prestataires, probablement au moyen d'une procédure simplifiée semblable aux régimes de TVA numérique pour non-résidents en vigueur ailleurs sur le continent, mais sans droit à déduction de la TVA déductible pour ceux qui s'immatriculent dans le cadre du dispositif simplifié.
Ce cadre applicable à l'économie numérique est destiné à entrer en vigueur en même temps que le lancement principal de la TVA, plutôt que comme un ajout ultérieur, ce qui constitue un choix de conception notable. Plusieurs administrations fiscales africaines, dont celles du Kenya, du Nigeria et de l'Afrique du Sud, n'ont introduit des règles de TVA numérique qu'après que leurs systèmes généraux de TVA ou de GST étaient déjà arrivés à maturité, souvent au prix de modifications législatives distinctes. L'approche du Liberia, consistant à intégrer dès le départ dans le cadre de la TVA des règles applicables aux fournisseurs numériques non résidents, suggère que la LRA cherche à éviter les lacunes de conformité apparues ailleurs lors de déploiements antérieurs et fragmentaires.
Le Liberia dans le contexte régional
Le taux normal de TVA de 18 % attendu placerait le Liberia parmi les taux les plus élevés du bloc de la CEDEAO, tout en restant dans la fourchette déjà appliquée par plusieurs pays de la région. Les taux de TVA et de GST de certains États membres de la CEDEAO sont notamment :
- Nigéria — 7,5 %
- Ghana — 12,5 %
- Niger — 19 %
- Guinée — 18 %
- Mali — 18 %
Avec cette réforme, le Liberia rejoint un groupe de plus de 176 pays dans le monde qui appliquent un système de TVA ou de GST. Pour les entreprises qui gèrent déjà leur conformité sur d'autres marchés d'Afrique de l'Ouest, l'adoption par le Liberia d'un taux similaire à celui de la Guinée et du Mali pourrait simplifier les décisions régionales de fixation des taux et des prix, même si les procédures d'immatriculation, de déclaration et de facturation, y compris celles propres aux fournisseurs numériques, devront être appréciées au cas par cas.
Se préparer à la transition
Avec l'ouverture de l'immatriculation le 1 juillet 2026 et une mise en œuvre complète prévue le 1 janvier 2027, les entreprises opérant au Liberia ou y vendant disposent d'une fenêtre de dix-huit mois pour se préparer, mais le travail concret d'évaluation devrait commencer dès maintenant. Les principaux points à examiner sont notamment :
- Les obligations d'immatriculation à la TVA, notamment la confirmation du point de savoir si l'immatriculation GST existante sera reportée ou si une nouvelle immatriculation est requise dans le cadre du nouveau système.
- La préparation des systèmes ERP et de comptabilité, afin de s'assurer que les codes fiscaux, les grilles de taux et les structures de déclaration puissent prendre en charge le passage d'une GST à stade unique à une TVA à plusieurs stades avec récupération de la taxe en amont.
- Les exigences de facturation, les factures conformes à la TVA devant permettre les demandes de déduction de la taxe en amont d'une manière que le système actuel de GST n'exige pas.
- Les processus de récupération de la taxe en amont, notamment la manière dont les entreprises documenteront et demanderont les crédits sur les achats éligibles une fois la TVA en vigueur.
- L'exposition en tant que fournisseur numérique, pour les entreprises non résidentes fournissant des services électroniques, des communications ou des ventes sur des places de marché en ligne au Liberia, qui devraient rester attentives au mécanisme d'immatriculation simplifié dès sa publication.
La LRA a déjà mené des formations de ses cadres dirigeants et une action de sensibilisation auprès des praticiens de la fiscalité, des commissionnaires en douane et des associations professionnelles, et des orientations complémentaires, en particulier sur les modalités du cadre applicable à l'économie numérique, sont attendues au fur et à mesure de la période d'immatriculation. Les entreprises et leurs conseils devraient considérer les mois à venir comme la fenêtre concrète de planification avant l'entrée en vigueur complète du système de TVA du Liberia.