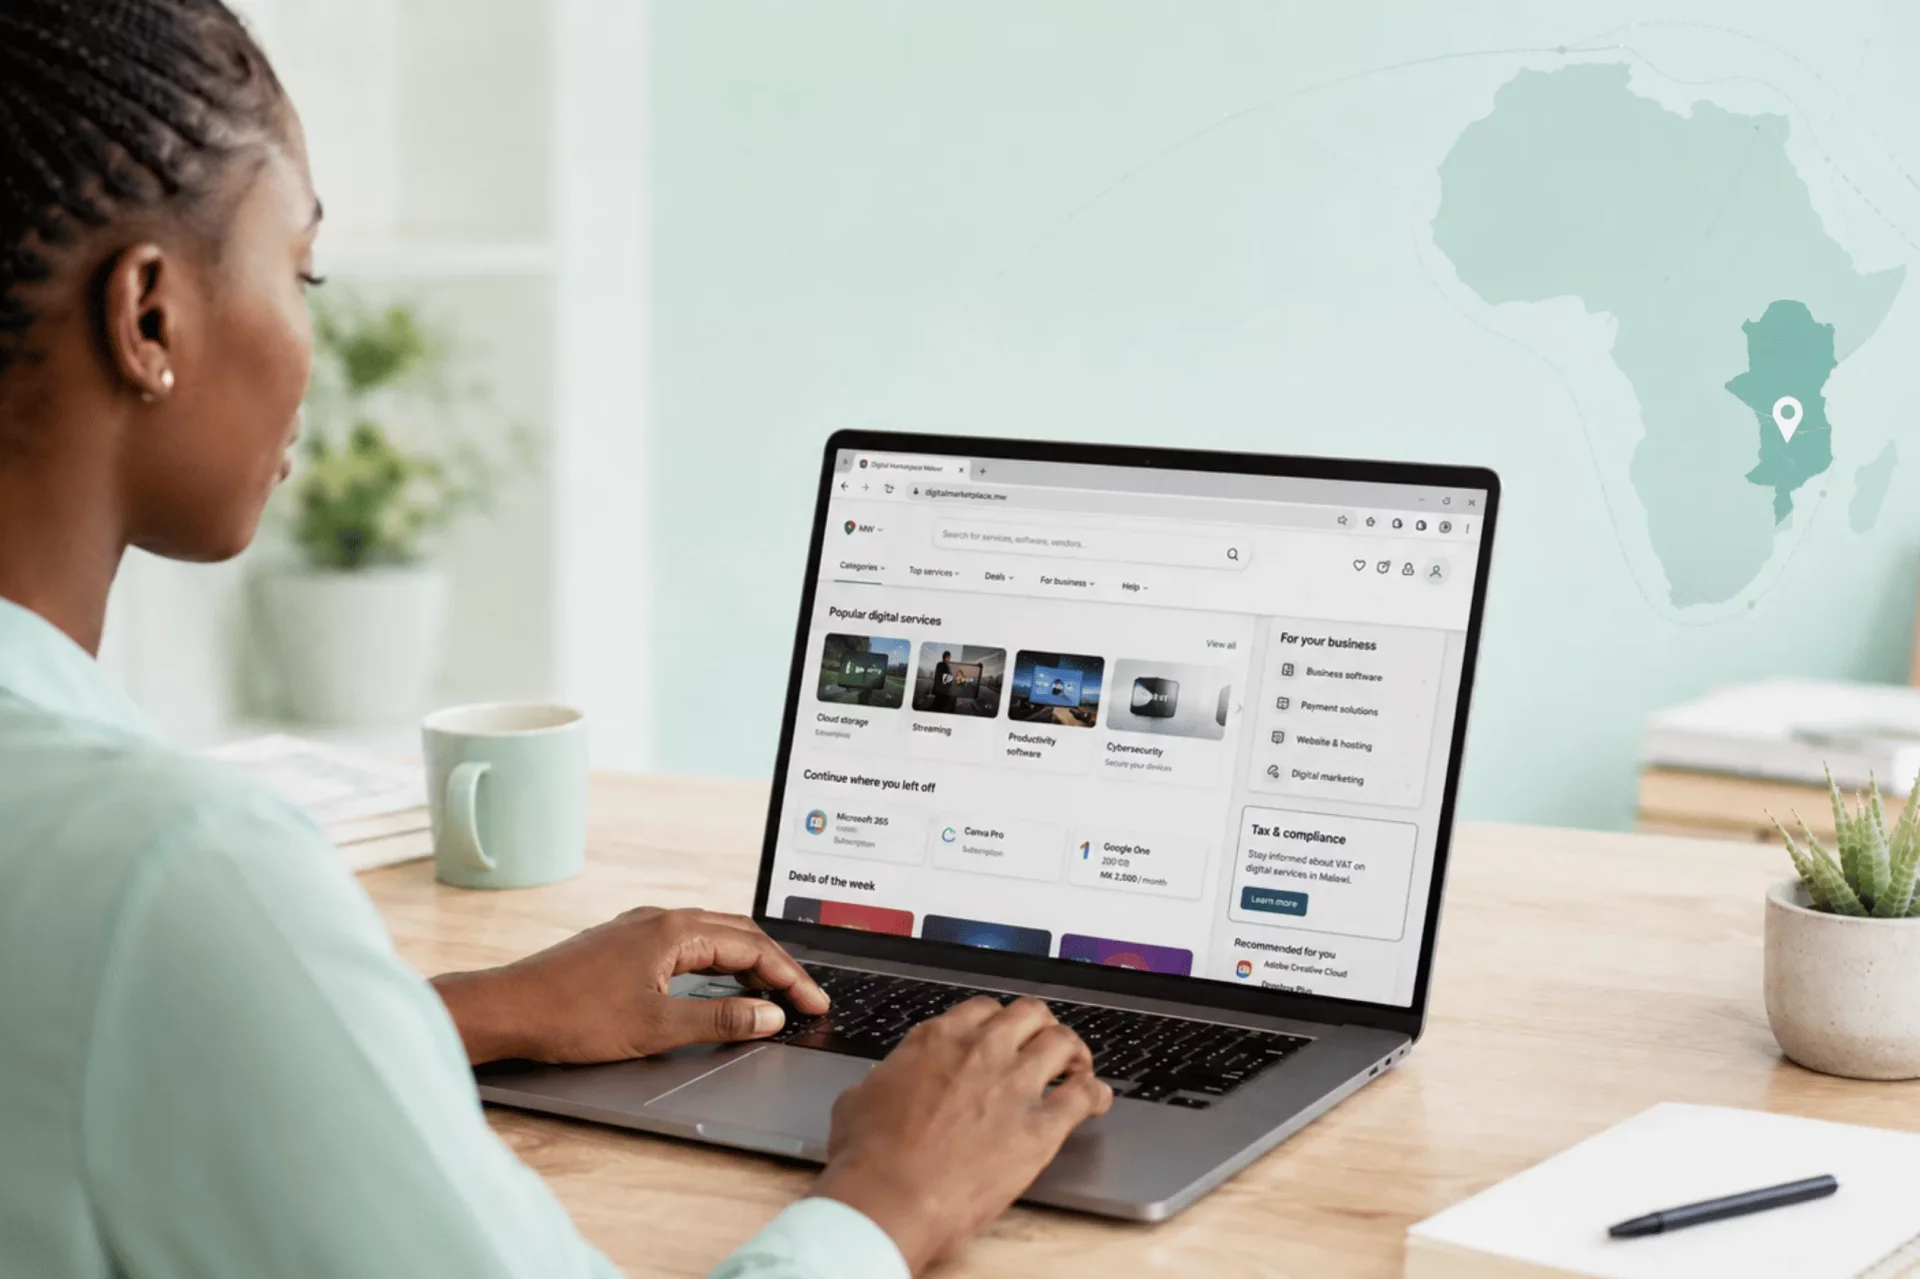
Le Malawi a officiellement élargi son cadre de fiscalité indirecte afin de couvrir les services numériques transfrontaliers fournis par des prestataires non-résidents. Par le biais du VAT (Amendment) Act 2026, publié en avril 2026, le Malawi a instauré de nouvelles obligations de TVA pour les prestataires de services numériques non-résidents, les intermédiaires et les exploitants de places de marché électroniques.
Cette réforme reflète une tendance africaine croissante à taxer l'économie numérique selon les principes de la TVA fondée sur la destination. Des règles similaires ont déjà été mises en œuvre dans des juridictions telles que le Kenya, l'Afrique du Sud, le Nigeria et l'île Maurice, où les fournisseurs non-résidents de services numériques sont de plus en plus tenus de s'immatriculer et d'acquitter la TVA dans le pays de consommation.
Les nouvelles règles malawiennes visent principalement les transactions numériques business-to-consumer (B2C) et imposent des obligations d'immatriculation à la TVA sans considération de seuil de chiffre d'affaires. Les réformes introduisent également des dispositions relatives à la responsabilité des places de marché, en faisant peser des obligations de conformité sur les plateformes numériques et les intermédiaires facilitant des prestations à destination de consommateurs au Malawi.
Cadre juridique et date d'entrée en vigueur
Les modifications de la TVA au Malawi ont été introduites par le VAT (Amendment) Act 2026, entré en vigueur le 15 avril 2026.
Les modifications visent spécifiquement les fournisseurs non-résidents de services numériques consommés au Malawi. Ces règles s'alignent sur les grandes tendances internationales en matière de politique de TVA promues par des organisations telles que l'Organisation de coopération et de développement économiques, qui encouragent la taxation des services numériques dans la juridiction de consommation.
Champ d'application des services numériques
La loi définit les services numériques comme des services automatisés fournis via Internet ou un réseau électronique, dont la fourniture est automatisée et nécessite une intervention humaine minimale. Le champ d'application comprend :
- la diffusion en continu de vidéos, de musique ou de jeux ;
- les services d'informatique en nuage ;
- les téléchargements et abonnements de logiciels ;
- la publicité en ligne ;
- la facilitation de places de marché numériques ;
- les livres numériques et publications en ligne ;
- les applications mobiles ; et
- les achats intégrés (in-app).
La formulation large laisse penser que le Malawi entend appréhender un vaste éventail de modèles économiques numériques modernes opérant à distance sur son marché. La définition s'aligne globalement sur les approches internationales retenues à travers l'Afrique et dans d'autres juridictions appliquant la TVA aux services électroniques.
L'orientation B2C des règles
Une caractéristique particulièrement importante du cadre malawien est sa limitation apparente aux preneurs non assujettis. La loi définit un « preneur » d'une manière qui suggère que les règles ciblent avant tout les prestations réalisées auprès de consommateurs plutôt qu'auprès d'entreprises assujetties. Cela crée de fait un régime de TVA axé sur le B2C pour les services numériques.
Par conséquent, les prestations réalisées auprès d'entreprises immatriculées à la TVA au Malawi pourraient éventuellement échapper au champ du cadre simplifié de TVA numérique applicable aux non-résidents, bien que des orientations administratives complémentaires puissent encore être nécessaires pour clarifier le traitement pratique et déterminer si le mécanisme d'autoliquidation s'appliquera.
Détermination de la localisation du client
La loi n'établit pas de règles détaillées de géolocalisation ou de vérification du client. Elle prévoit plutôt, de manière générale, que les services numériques sont réputés fournis au Malawi lorsque le preneur y est résident ou établi, indépendamment :
- du lieu où le contrat est conclu ; ou
- du lieu de paiement.
Cela signifie que l'assujettissement à la TVA est lié principalement à la résidence ou à l'établissement du client plutôt qu'au traitement du paiement ou à la localisation des serveurs. Contrairement à certaines juridictions qui prescrivent plusieurs indices d'identification du client, tels que l'adresse IP, la localisation de la banque, l'indicatif national de la carte SIM ou l'adresse de facturation,
Les règles malawiennes apparaissent actuellement relativement simplifiées. Toutefois, cela peut engendrer une incertitude pratique en matière de conformité pour les fournisseurs non-résidents cherchant à déterminer si leurs clients sont situés au Malawi.
Règles applicables aux places de marché et aux intermédiaires
L'un des aspects les plus importants de la réforme est l'extension de l'assujettissement à la TVA aux exploitants de places de marché et aux intermédiaires. La loi définit l'exploitant d'une place de marché électronique comme une personne exploitant une plateforme numérique qui facilite la vente de services numériques à des preneurs au Malawi. Un intermédiaire est défini comme une personne facilitant la vente de services numériques fournis par un prestataire de services numériques à des preneurs au Malawi et qui est chargée :
- d'émettre les factures ; et
- d'encaisser les paiements.
Ces dispositions laissent penser que le Malawi entend transférer les responsabilités de collecte de la TVA vers les plateformes et les intermédiaires facilitant les paiements, plutôt que de s'appuyer uniquement sur les fournisseurs sous-jacents. Cette approche reflète une tendance mondiale croissante par laquelle les autorités fiscales imposent de plus en plus d'obligations de conformité aux plateformes numériques, parce que :
- elles disposent d'une visibilité au niveau de chaque transaction ;
- elles contrôlent les flux de paiement ; et
- elles sont plus faciles à réguler que de nombreux fournisseurs individuels.
Des approches similaires de responsabilité des places de marché ont émergé dans des juridictions telles que le Kenya, l'Afrique du Sud, ainsi qu'au sein du cadre de TVA de l'Union européenne.
Obligations d'immatriculation à la TVA
La nouvelle loi impose des obligations d'immatriculation à la TVA aux :
- prestataires de services numériques non-résidents ;
- intermédiaires ; et
- exploitants de places de marché électroniques.
Fait important, l'immatriculation est requise indépendamment du fait que les ventes imposables dépassent ou non le seuil normal d'immatriculation à la TVA du Malawi, fixé à MWK 50 million (environ USD 29,000) par an. Cela signifie que les fournisseurs étrangers ne peuvent pas s'appuyer sur l'exemption liée au seuil d'immatriculation nationale dont bénéficient habituellement les entreprises résidentes.
La suppression des seuils pour les fournisseurs numériques non-résidents est devenue de plus en plus courante à l'échelle mondiale, les autorités fiscales cherchant à empêcher le fractionnement des transactions numériques conçu pour éviter l'immatriculation. Les entreprises concernées devront vraisemblablement :
- s'immatriculer à la TVA au Malawi ;
- facturer la TVA malawienne sur les prestations imposables au taux de 17.5% ;
- déposer des déclarations de TVA ; et
- reverser la TVA à l'administration fiscale du Malawi.
Restrictions à la déduction de la TVA
La loi précise expressément que les prestataires de services numériques non-résidents ne sont pas autorisés à déduire la TVA déductible. Cela crée de fait un régime d'immatriculation à la TVA simplifié, axé uniquement sur la collecte de la TVA collectée. Cette restriction est conforme aux approches adoptées dans plusieurs autres pays où les systèmes simplifiés de TVA pour non-résidents :
- autorisent des procédures d'immatriculation plus simples ; mais
- refusent la récupération de la TVA déductible locale.
Pour les entreprises supportant des coûts de TVA locaux au Malawi, cela peut accroître les coûts opérationnels, dans la mesure où les mécanismes de récupération de la taxe déductible peuvent ne pas être disponibles.
Obligations de facturation de la TVA
La législation n'introduit pas de règles de facturation spécifiques adaptées aux fournisseurs numériques non-résidents. Toutefois, les règles générales de facturation de la TVA du Malawi continuent de s'appliquer, et la loi ne semble pas prévoir d'exonérations pour les transactions numériques B2C. Par conséquent, les fournisseurs non-résidents pourraient malgré tout être tenus d'émettre des factures de TVA pour les prestations imposables réalisées auprès de consommateurs au Malawi. Des questions pratiques de mise en œuvre se posent encore concernant :
- la présentation des factures ;
- les exigences relatives à la devise ;
- l'application du taux de change ; et
- les normes de facturation électronique.
Des orientations administratives complémentaires pourraient donc être nécessaires, compte tenu du déploiement du Electronic Invoicing System (EIS) qui devrait devenir obligatoire pour les contribuables résidents.
Sanctions et contrôle
La loi n'introduit pas de dispositions de sanction distinctes propres aux fournisseurs de services numériques. En conséquence, les dispositions générales de sanction prévues par la législation TVA du Malawi devraient s'appliquer. Les domaines d'exposition potentiels peuvent inclure :
- le défaut d'immatriculation ;
- le dépôt tardif ;
- le paiement tardif ;
- les déclarations de TVA erronées ; et
- le non-respect des obligations de facturation.
Comme pour de nombreux régimes de TVA applicables aux non-résidents, le contrôle pourrait dépendre largement :
- de la coopération des plateformes ;
- de la visibilité des systèmes de paiement ;
- des informations bancaires ; et
- des pressions internationales en matière de conformité.
Conséquences pratiques pour les entreprises
Les réformes malawiennes créent d'importants enjeux de conformité pour les entreprises numériques multinationales opérant en Afrique. Ces entreprises devraient examiner :
- leurs systèmes d'identification de la localisation des clients ;
- leurs obligations d'immatriculation à la TVA ;
- leurs accords avec les plateformes et les intermédiaires ;
- leurs procédures de facturation ;
- leurs modèles de tarification ; et
- leurs processus internes de gouvernance fiscale.
Les entreprises opérant dans plusieurs juridictions africaines pourraient également devoir aligner leurs processus de conformité malawiens sur les obligations régionales plus larges en matière de TVA numérique.
Conclusion
Les réformes de la TVA adoptées par le Malawi en avril 2026 constituent une nouvelle évolution majeure dans la manière dont les pays africains taxent l'économie numérique. En intégrant les prestataires de services numériques non-résidents, les intermédiaires en ligne et les exploitants de places de marché dans le champ de la TVA, le Malawi s'aligne sur la tendance croissante à la taxation fondée sur la destination pour les services numériques transfrontaliers.
Ce qui distingue les nouvelles règles, c'est leur nette orientation vers les transactions B2C, l'obligation pour les fournisseurs non-résidents de s'immatriculer indépendamment du chiffre d'affaires, la responsabilité élargie imposée aux places de marché numériques et les limites posées à la déduction de la TVA pour les fournisseurs étrangers.
Si certains aspects pratiques doivent encore être clarifiés, notamment en matière de vérification des clients, d'obligations de facturation et de procédures de conformité, l'orientation générale est claire. Le Malawi se positionne pour capter davantage de recettes de TVA issues du secteur en forte croissance des services numériques. Les entreprises fournissant des services numériques à des clients au Malawi devraient donc commencer dès maintenant à évaluer leur exposition à la TVA et se préparer à un renforcement des activités de conformité et de contrôle à brève échéance.