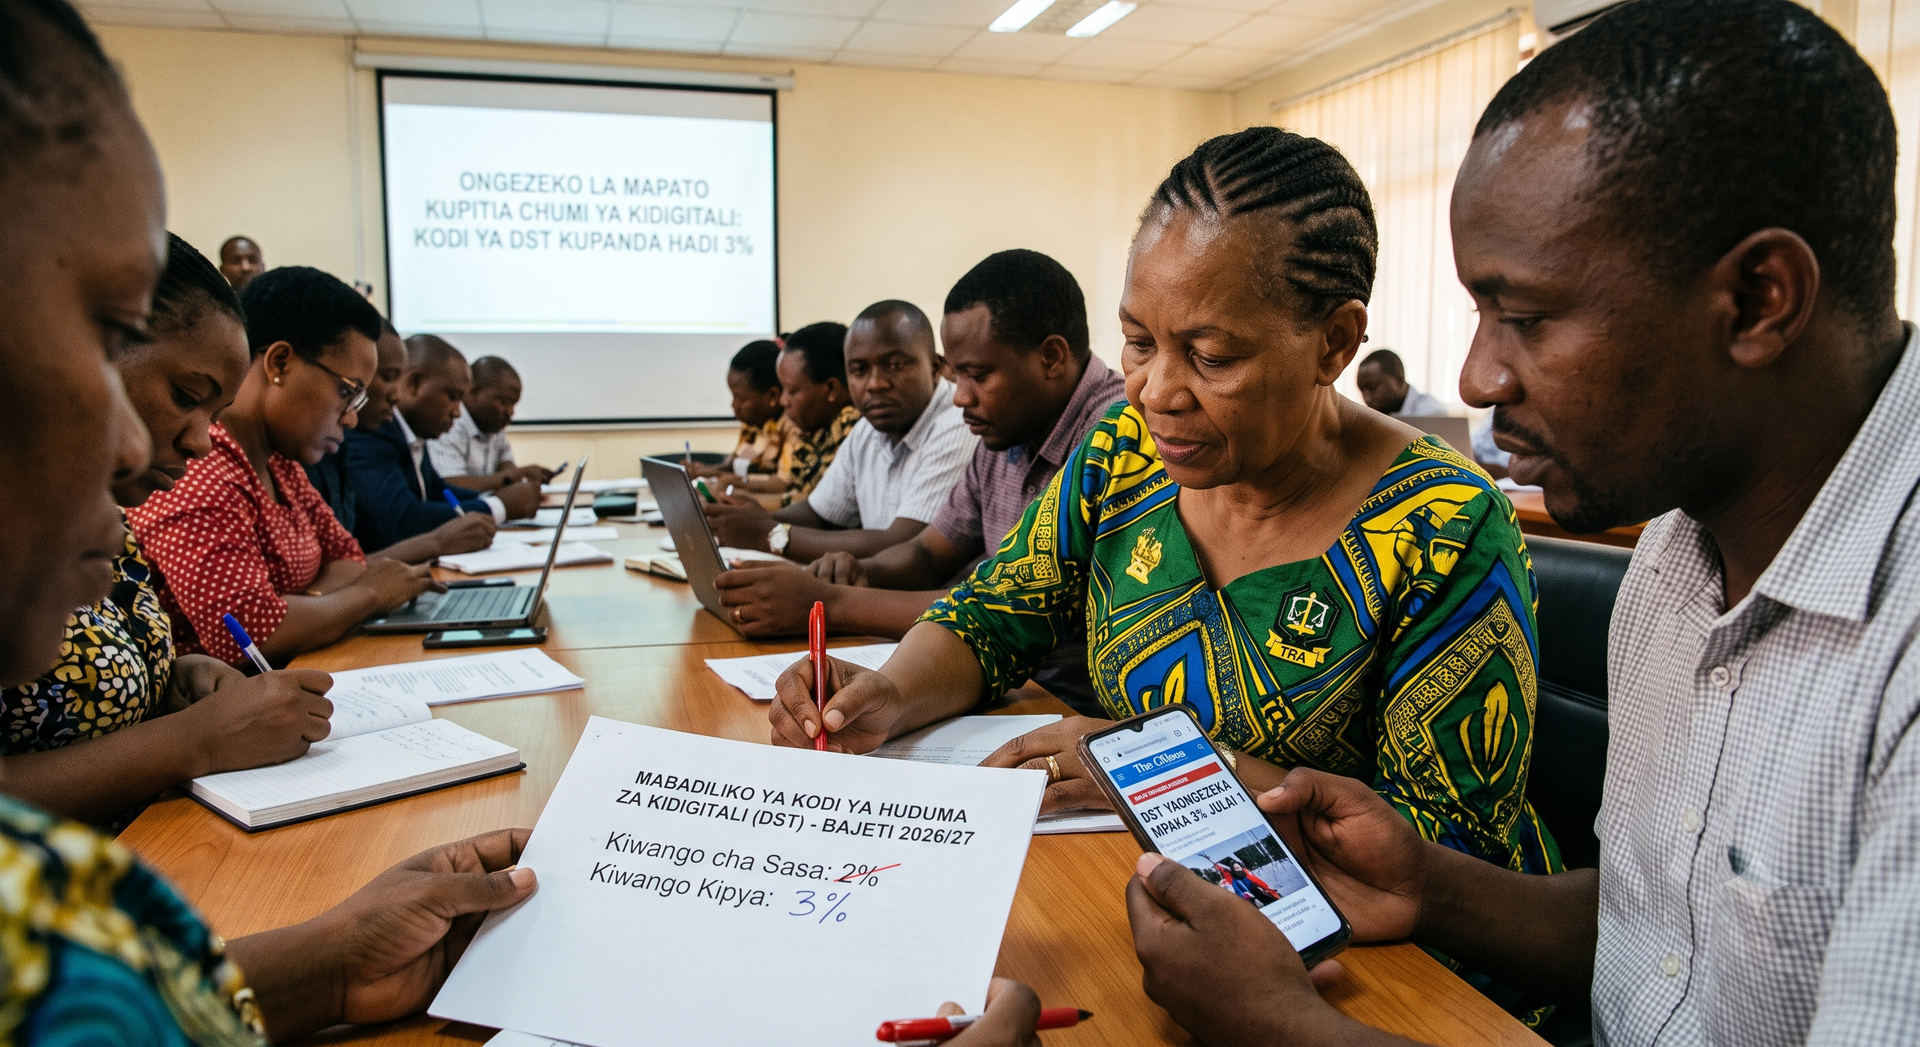
La Tanzanie va relever sa taxe sur les services numériques (Digital Services Tax, DST) applicable aux prestataires de services numériques non-résidents de 2 % à 3 %, soit une hausse de 50 % du taux effectif. Ce changement a été annoncé par le ministre des Finances, l'ambassadeur Khamis Mussa Omar, le 11 juin 2026, lors de la présentation du budget 2026/27 de la Tanzanie, et devrait entrer en vigueur le 1er juillet 2026, une fois la loi de finances adoptée.
Cette hausse s'inscrit dans un ensemble plus large de mesures de fiscalité numérique prévues dans le budget de cette année, notamment l'extension des droits d'accise aux fournisseurs de services numériques non-résidents en B2C et la poursuite des investissements dans le contrôle fiscal fondé sur l'IA, la Tanzanie approfondissant son approche unilatérale de la taxation des activités numériques transfrontalières en amont de tout consensus mondial sur la question.
Contexte : la taxe tanzanienne sur les services numériques
La Tanzanie a introduit sa DST en juillet 2022, devenant l'une des juridictions africaines de plus en plus nombreuses à adopter un prélèvement unilatéral sur les entreprises numériques étrangères fournissant des consommateurs locaux. La taxe est prélevée sur la valeur brute des paiements reçus pour les services numériques, plutôt que sur le bénéfice net, ce qui la rend relativement simple à administrer pour la Tanzania Revenue Authority (TRA), même lorsque l'entreprise fournisseuse n'a aucune présence physique dans le pays. Les prestataires non-résidents assujettis à la taxe doivent déposer des déclarations mensuelles et effectuer le paiement au plus tard le 20 du mois suivant la période de déclaration.
Le discours budgétaire 2026/27 décrit ce changement comme une augmentation du taux de l'impôt sur le revenu appliqué aux paiements versés aux prestataires de services numériques étrangers, ce qui reflète la manière dont la Tanzanie a structuré ce prélèvement au sein de son cadre d'impôt sur le revenu plutôt que comme une taxe numérique autonome. Quelle que soit sa qualification technique, l'effet pratique pour les entreprises concernées est le même : une charge plus élevée sur les revenus numériques de source tanzanienne à compter de juillet 2026.
Services et secteurs concernés
Le taux plus élevé de 3 % devrait s'appliquer largement aux catégories de services numériques déjà dans le champ, notamment :
- Les plateformes de streaming et de divertissement
- Les services de publicité en ligne
- Le cloud computing et les logiciels en tant que service (SaaS)
- Les applications mobiles
- Les places de marché numériques et les plateformes d'intermédiation
- Les autres services fournis par voie électronique
La taxe étant prélevée sur les recettes brutes plutôt que sur la marge, la hausse touchera de manière disproportionnée les entreprises numériques à faible marge, qui disposent de moins de latitude pour absorber le coût supplémentaire sans ajuster leurs prix pour les clients tanzaniens.
Un volet d'une offensive plus large de fiscalité numérique dans le budget 2026/27
La hausse de la DST est l'une des nombreuses mesures visant directement l'économie numérique dans le budget de cette année. Le gouvernement élargit également le champ des droits d'accise pour couvrir les fournisseurs non-résidents de services soumis à accise fournis via des plateformes en ligne directement aux consommateurs, même lorsque ces fournisseurs n'ont aucune présence physique en Tanzanie. Cela s'appuie sur le régime de retenue à la source introduit par la loi de finances 2024, qui impose déjà une retenue de 5 % sur les paiements versés aux créateurs de contenu numérique résidents et une retenue de 3 % sur les paiements liés à l'échange ou au transfert d'actifs numériques.
L'administration fiscale est également modernisée parallèlement aux changements de taux. Le gouvernement a chargé la TRA d'étendre son recours à l'intelligence artificielle et à l'analyse des mégadonnées pour repérer les écarts de conformité, de renforcer les systèmes de reçus électroniques et d'élargir les obligations de paiement numérique dans tous les secteurs à compter de juillet 2026. Ensemble, ces mesures indiquent que la Tanzanie considère la fiscalité numérique et l'administration numérique comme les deux faces d'une même stratégie de mobilisation des recettes, plutôt que de traiter la hausse de la DST comme un simple changement de taux isolé.
La Tanzanie dans le paysage africain en expansion de la fiscalité numérique
La démarche de la Tanzanie reflète une tendance plus large sur le continent, où plusieurs juridictions ont introduit ou augmenté des taxes numériques unilatérales plutôt que d'attendre une solution multilatérale dans le cadre du Pilier Un de l'OCDE.
Contrairement à l'impôt sur les sociétés, les DST s'appliquent généralement au chiffre d'affaires brut réalisé dans le pays, ce qui les rend administrativement attrayantes pour les administrations fiscales, mais aussi plus susceptibles d'être répercutées sur les consommateurs via des prix plus élevés, puisqu'elles sont prélevées indépendamment de la rentabilité réelle de l'entreprise sur le marché.
Cette hausse intervient également à un moment où les négociations sur le Pilier Un restent sans issue au niveau international, ce qui amène des pays comme la Tanzanie à conclure que la taxation numérique unilatérale est un outil de recettes plus fiable à court terme qu'un mécanisme de consensus mondial qui tarde à se concrétiser.
Étapes de conformité pour les prestataires non-résidents
Les entreprises numériques étrangères fournissant des services aux consommateurs locaux devraient prendre les mesures de conformité à la TVA tanzanienne suivantes avant la date d'entrée en vigueur du 1er juillet 2026 :
- Confirmer si le taux plus élevé de 3 % s'applique à leurs catégories de fournitures spécifiques une fois la loi de finances adoptée.
- Revoir les tarifs et les conditions contractuelles afin de déterminer si le coût supplémentaire sera absorbé ou répercuté sur les clients tanzaniens.
- Mettre à jour les procédures de conformité et de déclaration mensuelle auprès de la TRA afin de garantir l'application correcte du taux révisé dès la date d'entrée en vigueur.
- Évaluer leur exposition aux règles élargies en matière de droits d'accise pour les services numériques soumis à accise en B2C, qui peuvent s'appliquer parallèlement à la DST pour certains prestataires.
Les entreprises qui déposent déjà des déclarations mensuelles de DST devraient intégrer le changement de taux dans leurs systèmes de facturation bien avant juillet 2026 afin d'éviter toute sous-déclaration une fois le nouveau taux entré en vigueur.