
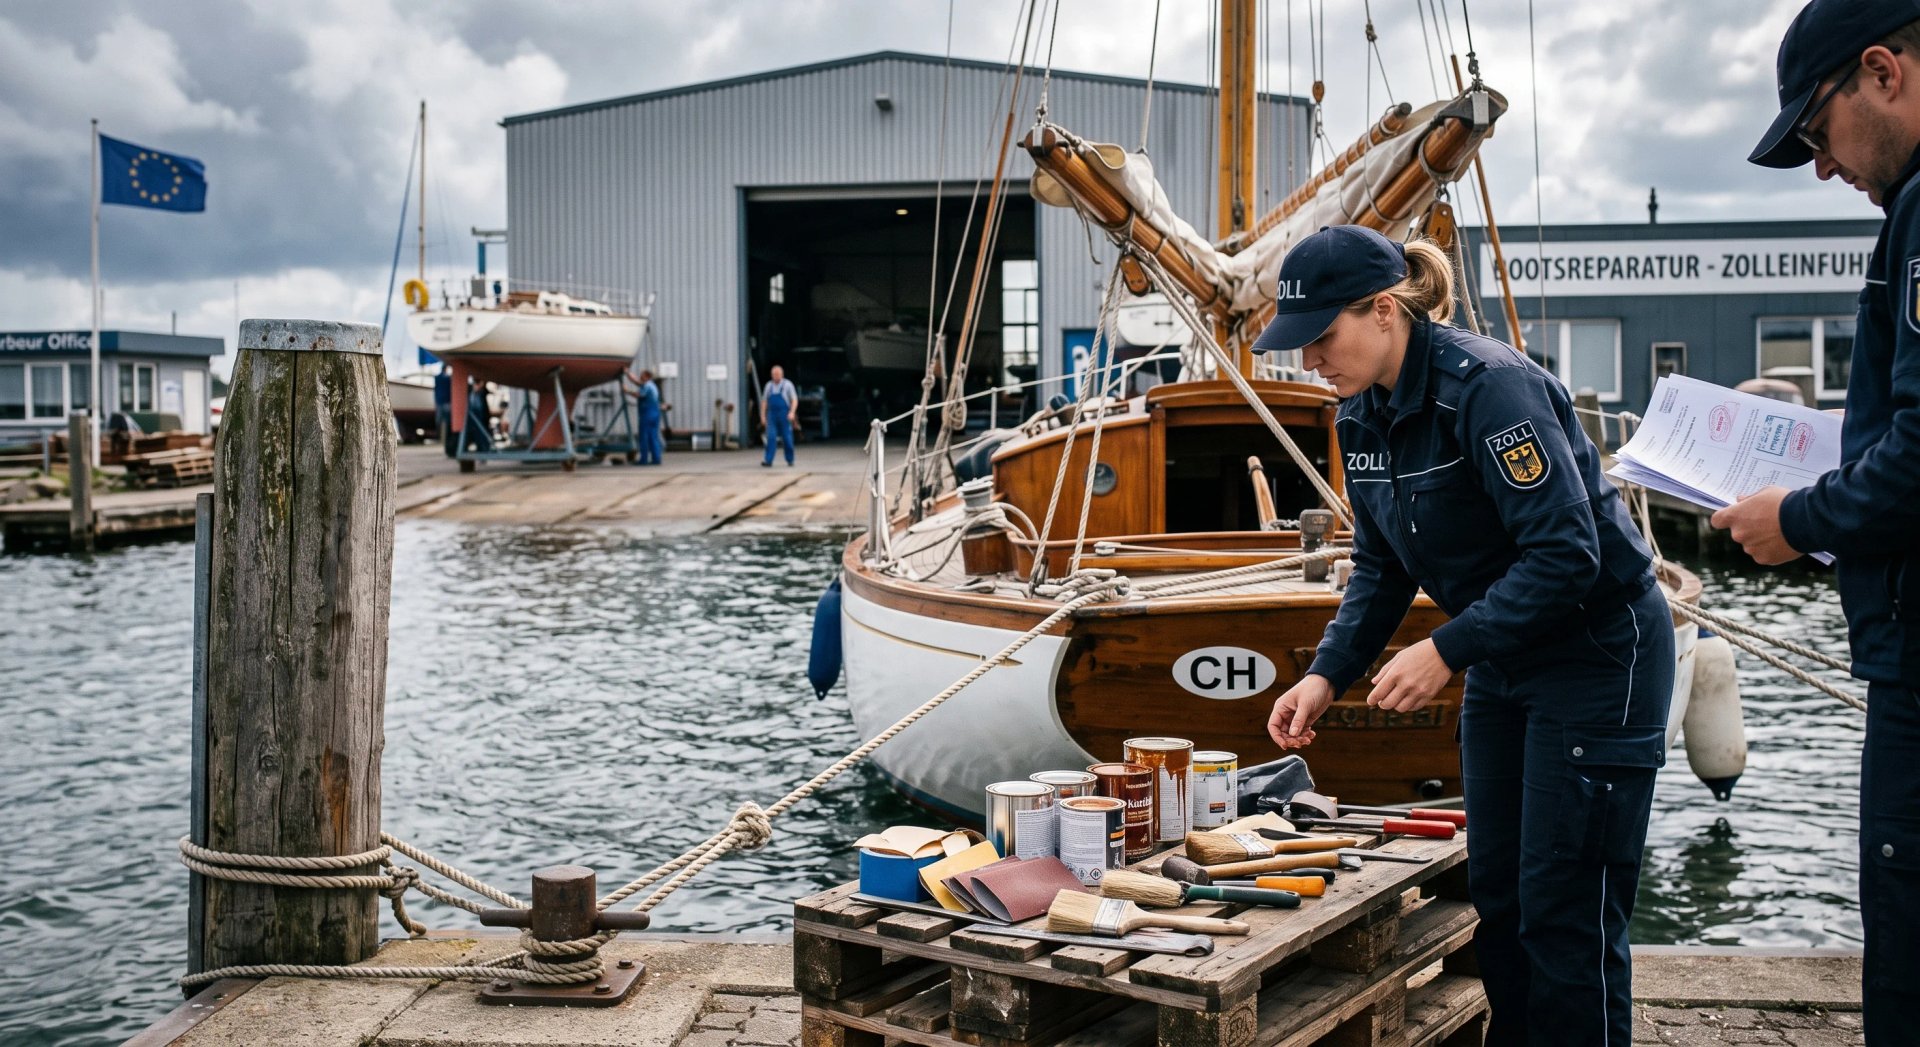
Un voilier qui entre dans l'UE depuis un pays tiers uniquement pour y être réparé n'est jamais utilisé pour naviguer au sein de l'UE, puis est restitué à son propriétaire établi hors de l'UE. À première vue, il semble y avoir peu de raisons de considérer un tel bateau comme étant devenu partie intégrante du réseau économique de l'UE. Du point de vue de la TVA et des douanes, la réponse est toutefois plus nuancée : c'est là le cœur de l'affaire T-383/25, Segelbootwartung, dans laquelle l'avocate générale Maja Brkan a présenté ses conclusions le 3 juin 2026 devant le Tribunal de l'Union européenne. L'affaire porte sur le moment où des biens sont réputés être entrés dans le réseau économique de l'Union européenne, et sur ce qu'il faut entendre par « utilisation » au sens de l'article 124(1)(k) du code des douanes de l'Union (CDU).
Les faits
Un particulier résidant en Suisse possédait un voilier immatriculé en Suisse. Le 28 mars 2017, il a transporté le bateau par voie terrestre en Allemagne sur une remorque tractée par un véhicule privé, entrant par un bureau de douane allemand sans dédouanement.
Lors d'un contrôle routier, il a expliqué qu'il se rendait dans une entreprise en Allemagne pour faire réaliser des travaux d'entretien et de réparation sur le moteur hors-bord du bateau. Le Hauptzollamt allemand a par la suite émis un avis imposant à la fois des droits de douane à l'importation et la TVA à l'importation.
À la suite de cet avis, le propriétaire a fait transporter le bateau jusqu'à l'entreprise allemande, où les travaux ont été effectués. Le 18 mai 2017, le bateau est reparti en Suisse, sans avoir été utilisé à d'autres fins pendant son séjour dans l'UE, en particulier pas comme moyen de transport.
Le propriétaire a contesté l'avis. Sa réclamation ayant été rejetée, il a saisi le Finanzgericht, qui doutait que la TVA à l'importation fût réellement due et considérait, en tout état de cause, que tant la dette douanière que toute éventuelle dette de TVA s'étaient éteintes en vertu de l'article 124(1)(k) du CDU. Le Hauptzollamt a fait appel devant le Bundesfinanzhof, qui a posé des questions préjudicielles.
Les questions préjudicielles
À noter qu'une action distincte était encore pendante devant le Finanzgericht : le Hauptzollamt avait rejeté la demande du propriétaire tendant à obtenir une autorisation de perfectionnement actif rétroactive, et celui-ci avait fait appel de ce rejet. L'article 211(2) du CDU permet une telle autorisation sous certaines conditions, et l'issue de cette procédure pourrait être déterminante pour le traitement TVA et douanier examiné dans les conclusions.
Le Bundesfinanzhof a posé, en substance, deux questions. La première concerne la TVA à l'importation : un moyen de transport entre-t-il dans le réseau économique de l'Union européenne lorsqu'il n'est pas utilisé comme moyen de transport dans un État membre, mais y fait uniquement l'objet d'un entretien et d'une réparation ? La seconde concerne la dette douanière : l'entretien ou la réparation d'un bien non-Union constitue-t-il une « utilisation » au sens de l'article 124(1)(k) du CDU lorsque le bien est ensuite réexporté ?
La Commission a soutenu que l'entrée physique du bateau sans perfectionnement actif était déterminante, et que la présomption d'entrée dans le réseau économique ne pouvait être renversée que par une autorisation rétroactive. Le gouvernement grec a souligné que l'effet utile des articles 70 et 71(1) de la directive TVA doit être préservé. Le propriétaire a fait valoir que, compte tenu des circonstances réelles, le bateau n'était jamais véritablement devenu partie intégrante du réseau économique de l'UE.
Cadre juridique
Le point de départ de l'analyse TVA est l'article 2(1)(d) de la directive TVA : l'importation de biens est une opération soumise à la TVA. Contrairement aux livraisons de biens et aux prestations de services, la TVA à l'importation peut naître même lorsqu'un particulier importe les biens, indépendamment de toute contrepartie. L'article 30 définit l'« importation » comme l'entrée dans l'Union de biens qui ne sont pas en libre pratique.
Le moment où la TVA devient exigible découle de l'article 70 : en règle générale, le fait générateur se produit au moment de l'importation. L'article 71(1) prévoit une exception : lorsque les biens sont placés, dès leur entrée, sous l'un des régimes douaniers qui y sont énumérés, la TVA ne devient exigible qu'à la fin de ce régime.
Le perfectionnement actif est particulièrement pertinent ici. En vertu de l'article 256(1) du CDU, ce régime permet à des biens non-Union, la réparation étant expressément incluse, de faire l'objet d'opérations de transformation dans l'UE sans que les droits à l'importation ne deviennent exigibles. Le recours à ce régime requiert une autorisation (article 211 du CDU), qui faisait défaut lorsque le bateau est entré en Allemagne.
La seconde partie de l'affaire porte sur l'article 124(1)(k) du CDU, qui prévoit l'extinction d'une dette douanière lors de la réexportation de biens non-Union, à condition que ces biens n'aient pas été « utilisés ou consommés ».
L'analyse de l'avocate générale
L'entrée physique comme point de départ
Brkan lit les articles 70 et 71 de la directive TVA comme une règle générale assortie d'une exception. La règle générale est que l'introduction physique de biens en provenance d'un pays tiers déclenche le fait générateur. Ce n'est que lorsque les biens sont dûment placés sous un régime tel que le perfectionnement actif que cette présence ne déclenche pas immédiatement la TVA, car le régime douanier maintient les biens sous surveillance douanière. Le voilier n'ayant jamais été placé sous perfectionnement actif, il n'était pas soumis à la surveillance douanière inhérente à ce régime.
L'utilisation potentielle est déterminante dans l'approche de Brkan
Le point le plus fondamental des conclusions concerne la distinction entre utilisation effective et utilisation potentielle. Bien que le bateau n'ait jamais été effectivement utilisé comme moyen de transport en Allemagne, selon l'avocate générale, cela n'empêche pas la TVA à l'importation de naître lorsqu'aucun régime douanier pertinent n'a été appliqué : des biens physiquement présents dans l'UE sans une telle surveillance sont potentiellement disponibles pour la consommation ou l'utilisation.
Elle s'appuie sur l'arrêt Kauno teritorinė muitinė (C-489/20), relatif à des cigarettes introduites illégalement dans l'UE puis saisies. Là aussi, la TVA à l'importation était déjà devenue exigible : ce qui importait n'était pas la consommation effective, mais le fait qu'il existait une possibilité de consommation jusqu'au moment de la saisie. L'avocate générale applique le même raisonnement au voilier : dès lors qu'il est entré dans l'Union sans perfectionnement actif, il aurait potentiellement pu être utilisé. Le fait que cette possibilité ne se soit jamais concrétisée ne change rien au résultat.
Pourquoi la réexportation ne suffit pas à elle seule
L'avocate générale rejette également l'idée qu'une réexportation ultérieure puisse, à elle seule, inverser les conséquences en matière de TVA. Rien dans la directive TVA ne prévoit que la TVA à l'importation cesse d'être exigible au simple motif que des biens qui n'ont jamais été effectivement utilisés sont ensuite réexportés. Elle fonde cela sur la finalité même de la TVA à l'importation : taxer les biens en provenance de pays tiers à leur entrée préserve la « neutralité externe », de sorte que les opérateurs établis dans l'UE ne soient pas désavantagés par rapport aux fournisseurs établis hors de l'UE. Permettre d'éviter la TVA à l'importation sur la seule
affirmation a posteriori que les biens n'ont pas été utilisés porterait atteinte à cet objectif. Si la réexportation suffisait à elle seule, les autorités douanières n'auraient guère non plus de moyen de vérifier ce qu'il est réellement advenu des biens pendant leur séjour : un bateau prétendument introduit pour une brève réparation pourrait rester des mois, voire être affrété, avant d'être réexporté. Bien que rien de tel ne se soit produit en l'espèce, l'avocate générale se méfie d'une interprétation susceptible d'ouvrir la porte aux abus.
Existence de la dette de TVA à l'importation et lieu de celle-ci
L'avocate générale examine également la jurisprudence relative au lieu où la TVA à l'importation est due (Federal Express, C-26/18 ; Hauptzollamt Münster, C-7/20 ; Hauptzollamt Hamburg, C-368/21), où l'utilisation effective et permanente est pertinente. Elle établit une distinction de principe : cette jurisprudence concerne quel État membre peut percevoir la taxe une fois qu'il est déjà établi que la TVA est due. Ici, la question est antérieure : celle de savoir s'il existe une dette de TVA à l'importation, pour laquelle une consommation ou une utilisation potentielle suffit.
La pertinence de l'autorisation rétroactive
L'avocate générale identifie néanmoins un remède possible. En vertu de l'article 211(2) du CDU, les autorités douanières peuvent encore accorder une autorisation de perfectionnement actif avec effet rétroactif : c'est là, selon elle, le mécanisme par lequel la présomption d'entrée dans le réseau économique peut être renversée dans des circonstances telles que celles de l'espèce. Le demandeur devrait fournir des preuves suffisantes, telles que des documents d'immatriculation ou de propriété, les factures des travaux de réparation et, éventuellement, le journal de bord, afin que les autorités douanières puissent établir ce qu'il est advenu du bateau.
L'entretien et la réparation en tant qu'« utilisation »
Sur la seconde question, l'avocate générale s'appuie sur l'arrêt Combinova (C-476/19), dans lequel la Cour a jugé que la notion d'« utilisation » au sens de l'article 124(1)(k) du CDU doit être lue dans son contexte : sous le régime du perfectionnement actif, l'« utilisation » ne couvre que les activités allant au-delà des opérations de transformation autorisées. Elle applique ce raisonnement à une situation où aucune autorisation n'existe : s'il n'y en a aucune, toute transformation dépasse nécessairement ce qui est autorisé, tout simplement parce que rien n'a été autorisé. L'entretien et la réparation constituent donc une « utilisation », même si le bateau n'a jamais servi à naviguer. La réexportation n'éteint pas automatiquement la dette douanière, à moins qu'une autorisation rétroactive n'en modifie l'issue.
Pourquoi cette affaire a une portée plus large
La portée pratique de Segelbootwartung dépasse largement le cas d'un voilier privé. Le raisonnement pourrait être pertinent plus largement lorsque des biens non-Union sont temporairement introduits dans l'UE pour un entretien, une réparation ou une autre transformation sans être placés sous un régime douanier approprié : machines envoyées à un fabricant de l'UE pour réparation, aéronefs en cours de maintenance, véhicules introduits pour restauration, ou autres biens de grande valeur nécessitant des travaux spécialisés disponibles au sein de l'UE.
La leçon est que le caractère temporaire prévu d'une importation ne détermine pas, à lui seul, le traitement TVA, et, selon l'approche de Brkan, il n'est pas non plus nécessairement suffisant de démontrer a posteriori que les biens n'ont pas été effectivement utilisés dans l'UE. Ce qui importe, c'est le régime douanier — ou son absence — sous lequel les biens sont entrés dans l'UE. L'analyse douanière doit donc intervenir avant que les biens ne franchissent la frontière extérieure ; une autorisation rétroactive ne saurait remplacer une planification correcte dès le départ.
Le Tribunal n'a pas encore rendu son arrêt, de sorte que les conclusions de l'avocate générale ne sont pas le dernier mot. Si le Tribunal suit son approche, l'arrêt pourrait devenir une référence importante sur la distinction entre utilisation effective et utilisation potentielle des biens importés et sur le rôle de la surveillance douanière dans la détermination de l'entrée des biens dans le réseau économique de l'Union.

