ViDA est là ! Mais l'est-elle vraiment pleinement ? La réforme de l'UE « TVA à l'ère du numérique » (ViDA) est encore en cours de déploiement au moment où vous lisez ces lignes, sauf si vous les lisez en 2035. Proposée en décembre 2022, formellement adoptée par le Conseil de l'Union européenne le 11 mars 2025 et publiée au Journal officiel de l'UE le 25 mars 2025, ViDA est entrée en vigueur le 14 avril 2025. Le déploiement progressif s'étend jusqu'en 2035.
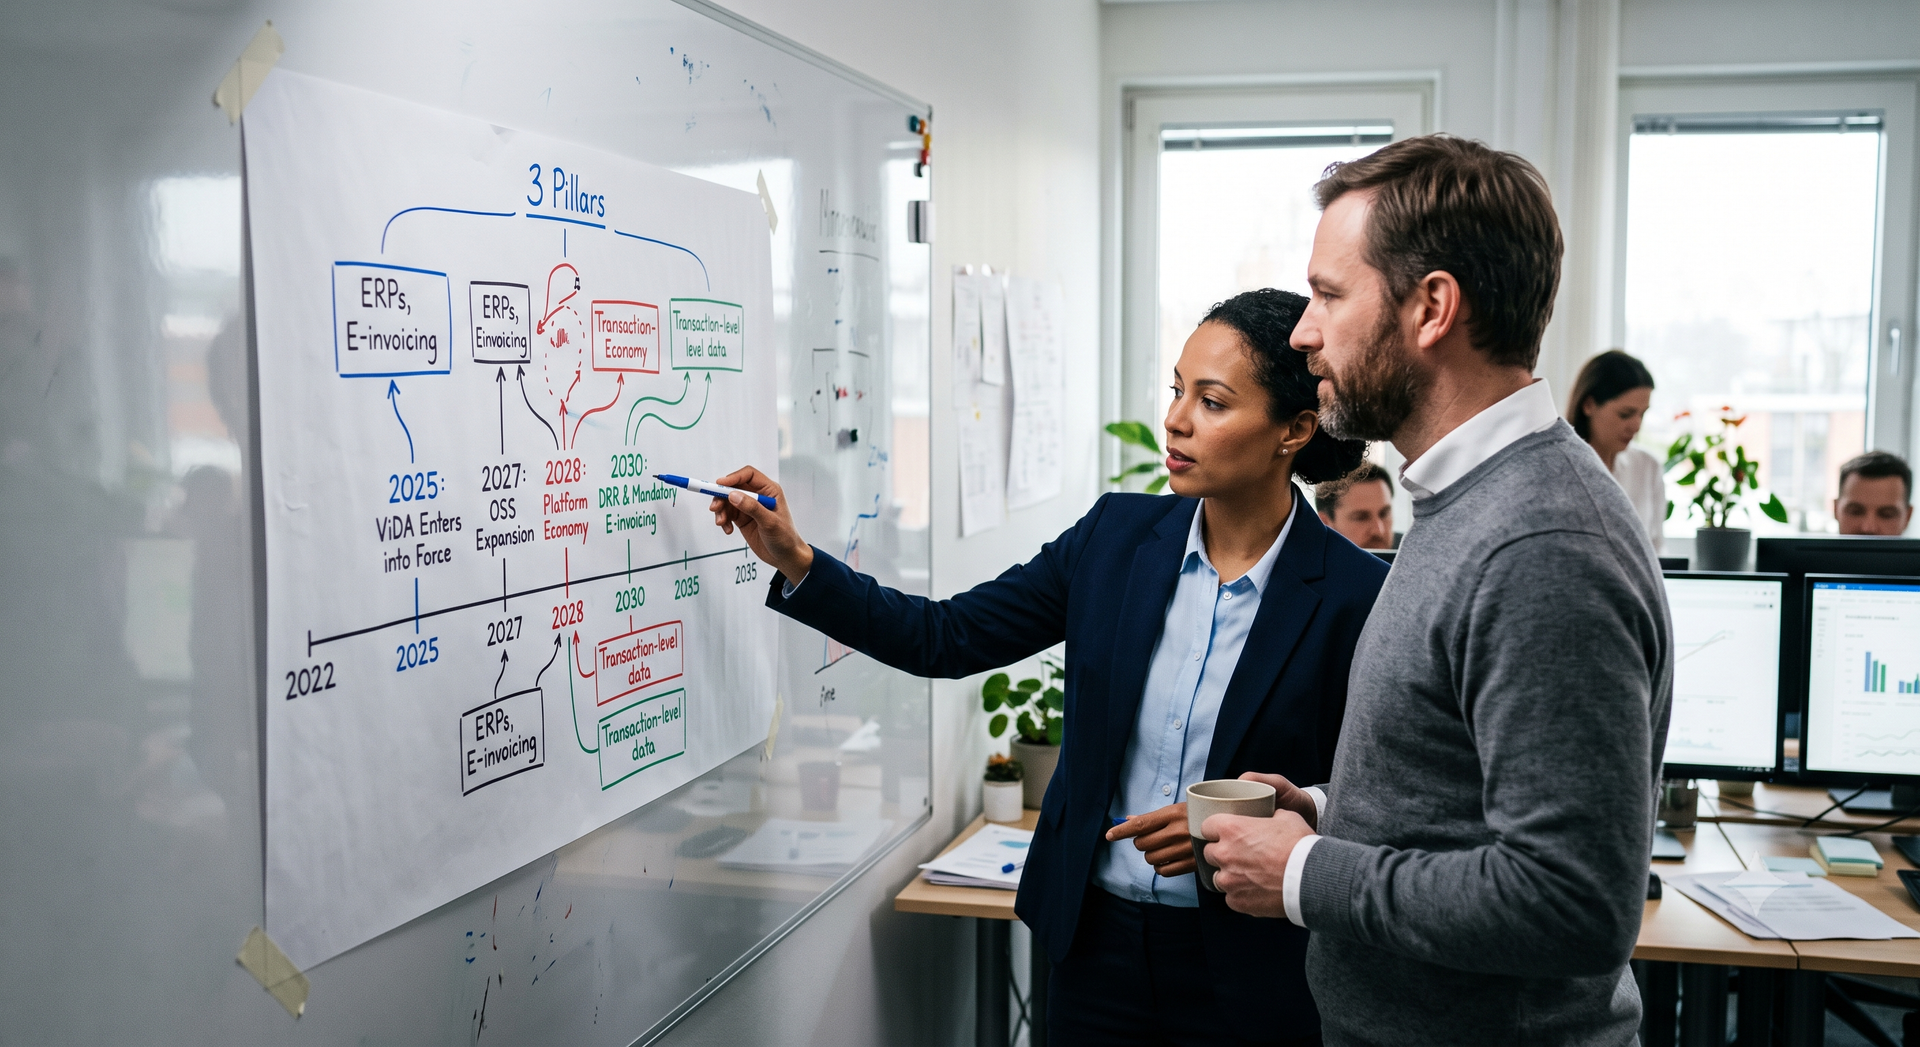
L'entrée en vigueur d'une loi n'équivaut pas à l'obligation pour les entreprises de s'y conformer. Pour la plupart des entreprises, les véritables échéances de ViDA sont encore à venir. La réforme à trois piliers, à savoir les Digital Reporting Requirements (DRR), l'économie des plateformes et l'immatriculation TVA unique (OSS), interviendra à des moments différents et exigera des réponses différentes de la part de différentes fonctions de votre organisation.
Cet article dépasse l'historique législatif pour se concentrer sur ce que ViDA exige concrètement des entreprises sur le plan opérationnel : quoi préparer, quand, et pourquoi l'urgence est plus grande que ne le laisse penser l'échéance phare de 2030.
L'écart de TVA à l'origine d'une décennie de réforme
ViDA n'existe pas en vase clos. Le rapport 2025 de la Commission européenne sur l'écart de TVA de l'UE, portant sur les données de 2023, a constaté que les États membres de l'UE ont perdu environ 128 milliards d'euros de TVA non collectée, soit 9,5 % du total de la TVA exigible. Inversant des années de progrès, ce chiffre avait fortement augmenté par rapport aux 89 milliards d'euros de 2022. 75 % de l'écart se concentre dans seulement 6 pays : la France, l'Allemagne, l'Italie, la Pologne, la Roumanie et l'Espagne.
La fraude à la TVA, les erreurs de déclaration, les dépôts tardifs et une mosaïque fragmentée de systèmes de conformité y contribuent tous. La réponse de ViDA est structurelle : remplacer le système actuel de déclaration périodique, manuelle et hétérogène par des flux de données numériques en quasi-temps réel, offrant aux administrations fiscales une visibilité au niveau des transactions dans toute l'UE.
Ce basculement transforme en profondeur ce à quoi ressemble la conformité TVA au sein d'une entreprise.
Pilier 1 : Digital Reporting Requirements – le cœur opérationnel
Le premier pilier est celui qui touche toute entreprise réalisant des livraisons B2B transfrontalières au sein de l'UE. À compter du 1er juillet 2030, les factures électroniques structurées au format standard de l'UE (EN 16931) seront obligatoires pour toutes les transactions B2B intra-UE. En complément, les données au niveau des transactions devront être déclarées numériquement aux administrations fiscales en quasi-temps réel.
Les délais de déclaration sont serrés. Selon la directive actuellement adoptée, les fournisseurs doivent déclarer dans les 10 jours suivant l'émission d'une facture ; les clients doivent déclarer dans les 5 jours suivant sa réception. Il ne s'agit pas d'une déclaration de TVA récapitulative déposée mensuellement ou trimestriellement. C'est un flux de données continu. Selon la page de la Commission européenne consacrée à la mise en œuvre de ViDA, l'EC Sales List – le fameux état récapitulatif des livraisons intra-UE – sera supprimé et remplacé par ce mécanisme DRR unifié.
Pour les entreprises, il s'agit d'un changement d'architecture des données plutôt que d'un simple changement de déclaration. Votre système ERP, votre flux de facturation et votre moteur TVA doivent tous produire des données structurées, validées et lisibles par machine en temps réel. Si votre système actuel génère des factures au format PDF et regroupe les données de TVA en fin de mois, ce mode de fonctionnement ne survivra pas à 2030.
Ce qui rend la chose plus complexe, c'est que le consensus technique est encore en construction. Le programme de travail ViDA 2026 de la Commission, publié en mai 2026, s'engage à publier la norme européenne de facturation électronique au T2 2026 et les spécifications de l'architecture VIES centrale au T4 2026. Les règlements d'exécution et les notes explicatives sont encore à l'état de projet. Les États membres et les parties prenantes continuent de diverger sur la terminologie DRR fondamentale. Un observateur du secteur a relevé que ces désaccords ont un impact direct sur la configuration des ERP, la conception des middlewares et la logique des moteurs TVA. Les entreprises ne peuvent pas se préparer pleinement en s'appuyant sur une spécification qui n'a pas été finalisée.
La conséquence pratique: les entreprises ne devraient pas considérer 2030 comme la date de départ de leur préparation. Elles devraient considérer 2026-2027 comme la fenêtre pour l'analyse des écarts, l'évaluation des systèmes et les échanges avec les fournisseurs, afin que, lorsque les spécifications techniques seront finalisées, la mise en œuvre puisse démarrer d'une position de préparation plutôt que de réaction.
Pilier 2 : économie des plateformes – une redéfinition des responsabilités
Le deuxième pilier cible une inéquité structurelle du système de TVA. Lorsqu'un hôtel traditionnel vend une chambre, il facture et reverse la TVA. Lorsqu'un particulier propose la même chambre sur une plateforme de location de courte durée, il ne le fait souvent pas, parce qu'il se situe en dessous des seuils d'immatriculation à la TVA ou, simplement, ne s'y conforme pas. La plateforme facilite la transaction, mais, selon les règles actuelles, ce n'est pas elle qui est responsable de la TVA.
ViDA change cela grâce à une règle du fournisseur présumé. Comme le confirme la directive (UE) 2025/516 du Conseil, du 1er juillet 2028 au plus tôt au 1er janvier 2030 au plus tard, selon la date de transposition de chaque État membre, les plateformes facilitant les locations de courte durée (plafonnées à 30 nuits consécutives) et le transport routier de passagers seront traitées comme le fournisseur au regard de la TVA lorsque leurs prestataires sous-jacents ne facturent pas eux-mêmes la TVA.
Pour des entreprises comme Airbnb, Bolt, Uber et des plateformes comparables, cela implique d'assumer des obligations de collecte et de reversement de la TVA qu'elles n'ont pas actuellement. Les implications commerciales et opérationnelles sont importantes : la tarification, les accords contractuels avec les prestataires et les systèmes de déclaration doivent tous être restructurés. Les plateformes de plus petite taille ayant des activités transfrontalières dans l'UE feront face aux mêmes obligations, sans disposer des mêmes ressources pour les absorber.
Les calendriers de transposition des États membres ajoutent de l'incertitude. En juin 2026, la Lituanie a adopté sa législation ViDA de première étape, l'Espagne a approuvé un projet de loi mettant en œuvre la première étape, et la République tchèque a publié un projet de loi. La plupart des États membres en sont encore au début de la transposition. Il est très probable que la règle du fournisseur présumé n'entre pas en vigueur au même moment dans toute l'UE.
Pilier 3 : immatriculation TVA unique – la simplification de la conformité que les entreprises attendaient
Le troisième pilier est le plus attendu par la plupart des organisations. Actuellement, une entreprise qui vend des biens à des consommateurs dans plusieurs États membres de l'UE doit souvent s'immatriculer à la TVA dans chaque pays individuellement. Le coût administratif du maintien de ces immatriculations, incluant notamment des déclarations distinctes, des conseillers locaux et des échéances de dépôt différentes, constitue un frein bien documenté au commerce transfrontalier.
ViDA élargit sensiblement le guichet unique existant (OSS). À compter du 1er juillet 2027, des clarifications législatives mineures concernent les utilisateurs de l'OSS et de l'IOSS. À compter du 1er juillet 2028, l'OSS est étendu pour couvrir des livraisons B2C de biens supplémentaires, le transfert de biens propres entre États membres et une autoliquidation obligatoire pour les fournisseurs non établis. Un nouveau régime OSS pour le transfert de biens propres permettra aux entreprises de centraliser une déclaration mensuelle plutôt que de s'immatriculer dans chaque pays de destination – une simplification majeure pour les vendeurs de commerce électronique et les distributeurs gérant des réseaux d'entrepôts dans l'UE. Cela est confirmé par la fiche d'information ViDA de la Commission européenne.
Les évolutions de l'OSS obligent les contribuables à réexaminer leur stratégie actuelle d'immatriculation à la TVA dans l'UE. Certains trouveront plus efficace de se regrouper sous l'OSS ; d'autres, disposant de présences locales établies, constateront peut-être que leurs immatriculations existantes leur conviennent mieux. Cette décision requiert une modélisation, et cette modélisation suppose de comprendre l'interaction entre les nouvelles règles de l'OSS, les obligations DRR et le calendrier de transposition nationale de chaque pays.
Ce que les entreprises devraient faire dès maintenant
L'erreur la plus courante que provoque ViDA est le report fondé sur le calendrier. Comme l'échéance phare des DRR est 2030, certaines entreprises la traitent comme un problème pour 2029. Ce n'en est pas un. Les déploiements d'ERP, la migration des données, la configuration des moteurs TVA et la formation du personnel prennent des années. Les organisations les mieux placées pour se conformer en 2030 sont celles qui mènent leurs diagnostics internes dès maintenant.
Concrètement :
Qualité des données de facturation. La facturation électronique structurée exige des données transactionnelles complètes, exactes et détaillées au niveau des champs. De nombreuses entreprises opérant sur plusieurs ERP ou systèmes de facturation présentent des incohérences qui échoueraient aujourd'hui à un contrôle de validation automatisé. Identifier et corriger ces lacunes dès maintenant réduit le risque de défaillance systémique au moment de la mise en œuvre.
Compatibilité des systèmes. Si votre ERP ne prend pas actuellement en charge la sortie de factures électroniques structurées EN 16931 et la déclaration en temps réel via API, une simple mise à niveau peut ne pas suffire. Certains systèmes devront être remplacés. Ce cycle d'achat devrait débuter au plus tard en 2027.
Réexamen de la stratégie d'immatriculation. L'extension de l'OSS entre 2027 et 2028 peut modifier le rapport coûts-avantages des immatriculations à la TVA étrangères existantes. Les entreprises devraient modéliser leur situation au regard des nouvelles règles de l'OSS avant leur entrée en vigueur.
Exposition à l'économie des plateformes. Toute entreprise qui exploite des plateformes numériques d'hébergement ou de transport, ou qui en dépend, devrait évaluer si la règle du fournisseur présumé crée une exposition à la TVA qui n'existe pas actuellement dans ses comptes.
Conclusion
ViDA n'est pas une mise à jour incrémentale des règles de TVA de l'UE. C'est une transformation structurelle du fonctionnement de la conformité TVA. D'une déclaration périodique à une déclaration continue, de systèmes nationaux fragmentés à une infrastructure de données harmonisée, et de simplifications facultatives à des obligations numériques obligatoires.
Les échéances sont échelonnées précisément parce que les changements opérationnels sont considérables. Les États membres en sont à des stades différents de transposition. Les spécifications techniques sont encore en cours de finalisation. Cette incertitude n'est pas une raison d'attendre. C'est une raison de cartographier votre situation actuelle dès maintenant, afin que, lorsque les spécifications arriveront, vous soyez en train de construire – et non de commencer.
Les entreprises qui traiteront ViDA comme une tâche de conformité pour 2030 trouveront 2029 très coûteuse. Celles qui la traiteront comme un exercice de préparation dès 2026 seront en meilleure position.