
L'adoption et la mise en œuvre de solutions et de processus numériques constituent une tendance bien établie chez les gouvernements comme chez les entreprises. Dans l'univers de la déclaration et du contrôle numériques, les e-documents ont pris de l'importance, non plus seulement comme outils administratifs, mais comme des pièces juridiques et fiscales à part entière.
De plus, les e-documents semblent être la pièce manquante pour transformer la conformité en matière de fiscalité indirecte en un système entièrement automatisé, précis et transparent. Un système dans lequel les transactions peuvent être validées en temps réel, les erreurs sont réduites au minimum, et les entreprises peuvent démontrer leur conformité sans effort, tandis que les administrations fiscales disposent de données fiables et auditables pour le contrôle et l'élaboration des politiques.
Que sont les e-documents et pourquoi sont-ils importants
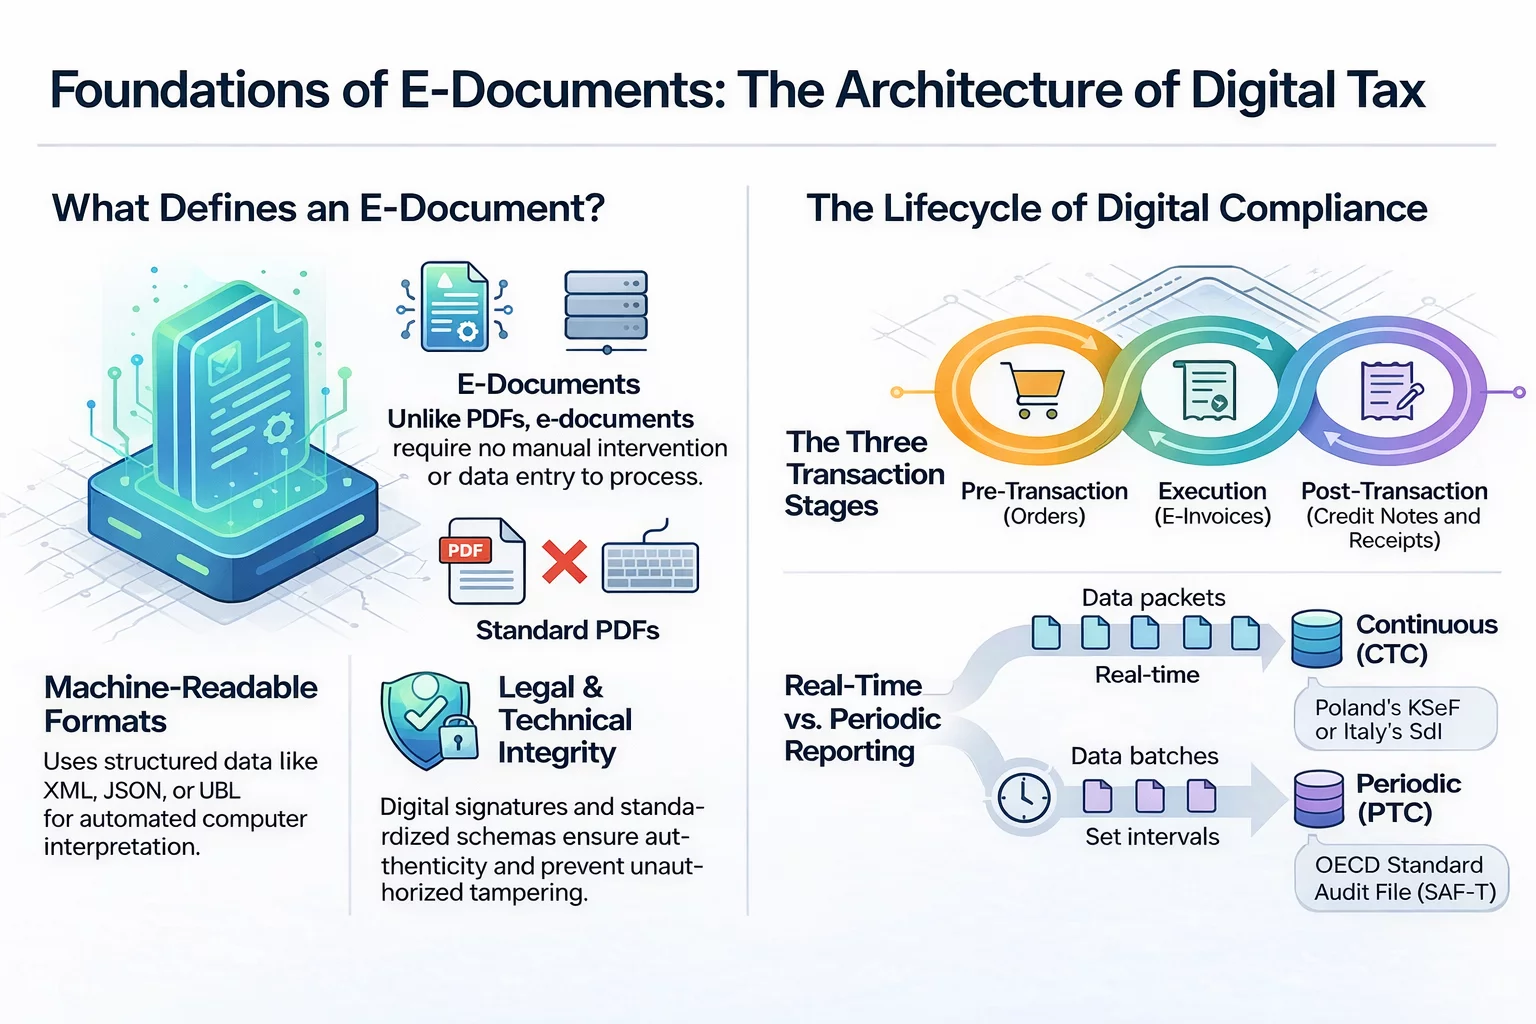
Les e-documents sont des fichiers numériques structurés créés, traités et stockés de manière à ce que les ordinateurs puissent lire et interpréter leur contenu automatiquement. On associe le plus souvent les e-documents aux pièces financières, sur lesquelles nous allons nous concentrer. Il convient néanmoins de préciser que l'usage des e-documents dépasse les pièces financières, telles que les factures électroniques ou les reçus électroniques, et inclut les contrats électroniques, les bons d'expédition, les confirmations de livraison, les bulletins de paie, les déclarations en douane et les formulaires RH.
La principale différence entre les PDF, par exemple, et les factures électroniques, l'une des formes d'e-document les plus répandues, réside dans le fait que les PDF ne disposent pas de structures de données normalisées et ne peuvent pas être traités automatiquement sans intervention manuelle. Comme les PDF et les documents similaires sous forme numérique ne sont pas normalisés et peuvent être transmis par e-mail, ils sont facilement manipulables et détournables.
Contrairement aux PDF, aux documents scannés ou aux images, les e-documents utilisent des formats lisibles par machine tels que XML, UBL, JSON ou XBRL, permettant la validation, l'acheminement, l'archivage et la transmission automatisés sans intervention humaine. Cela fournit aux gouvernements, ou plus exactement aux administrations fiscales, des données de haute qualité en temps réel qui peuvent être analysées afin de mieux comprendre l'activité économique et d'éclairer l'élaboration des politiques.
Notamment, les assujettis bénéficient eux aussi grandement de l'utilisation des e-documents, avec notamment une réduction des erreurs dans le calcul des taxes, la déclaration en temps voulu des transactions imposables et une amélioration de l'efficacité globale de la conformité. De manière générale, leur nature structurée et infalsifiable renforce à la fois la responsabilité et la cybersécurité, en particulier par rapport aux systèmes papier qui peuvent être altérés, perdus ou falsifiés.
Les types d'e-documents les plus courants
La façon la plus simple de comprendre la diversité des e-documents utilisés dans les systèmes de fiscalité indirecte est de les classer selon l'étape de la transaction commerciale à laquelle ils interviennent. Selon l'étape, ces documents facilitent non seulement l'échange commercial, mais garantissent aussi que les flux de données à caractère fiscal sont saisis avec exactitude et dans le respect des lois applicables.
E-documents pré-transactionnels
Les e-documents pré-transactionnels, tels que les bons de commande numériques, les pro-forma et les contrats gérés électroniquement, sont essentiellement des documents créés avant la livraison effective de biens ou de services. Même s'ils ne sont généralement pas exigés par les administrations fiscales, ces documents jouent un rôle crucial dans la planification, la validation des achats et l'établissement des conditions contractuelles sous un format numérique pouvant être relié aux pièces fiscales ultérieures.
Documents d'exécution de la transaction
Les documents d'exécution de la transaction, ou simplement documents transactionnels, sont au cœur de la conformité en matière de fiscalité indirecte. Ce sont des e-documents générés lors de l'échange de biens ou de services et qui reflètent les obligations financières et fiscales.
Comme indiqué précédemment, les documents transactionnels les plus connus sont les factures électroniques, qui consignent les détails d'une vente et ses implications fiscales dans un format numérique structuré. Toutefois, ce type d'e-document englobe divers documents de vente, tels que les factures électroniques standard pour les transactions B2B ou B2G, les factures électroniques simplifiées pour les ventes B2C et les e-documents de régularisation.
L'e-lettre de voiture, document numérique de transport et de logistique servant à suivre le mouvement des marchandises et à garantir la conformité avec la réglementation fiscale et transfrontalière, est un autre e-document important, car il contient des détails sur l'expéditeur, le destinataire, les marchandises et leur transport. En règle générale, ce document doit être émis avant le début du transport des marchandises.
Documents post-transactionnels
Même si le document transactionnel joue un rôle essentiel, les e-documents post-transactionnels sont eux aussi importants, en particulier pour ajuster les pièces financières et fiscales. Les représentants les plus notables des e-documents post-transactionnels sont les e-avoirs émis pour les retours ou les remises, les e-notes de débit pour les frais supplémentaires, et les factures électroniques complémentaires ou rectificatives qui corrigent des pièces précédemment émises. Bien que ces documents servent d'ajustements, ils doivent tout de même respecter les normes de structure et être intégrés aux systèmes comptables afin de garantir une déclaration fiscale exacte.
Par ailleurs, les e-bons de livraison confirment la livraison des marchandises, servent de preuve de réception et vérifient que les articles correspondent aux spécifications de la commande. De même, les e-bons de réception servent à confirmer la réception des marchandises dans un entrepôt ou une installation, en documentant l'état, la quantité et la conformité aux spécifications de la commande. Ces deux documents contiennent des données pertinentes à des fins fiscales.
Déclaration et conformité des e-documents
En matière de déclaration et de conformité, les régimes de fiscalité indirecte exigent une transmission périodique ou en temps réel des e-documents aux administrations fiscales. Selon le niveau de contrôle souhaité, les gouvernements imposent deux types de mécanismes : les contrôles continus des transactions (CTC) et les contrôles périodiques des transactions (PTC).
Les CTC imposent aux assujettis de fournir les données de transaction à l'administration fiscale ou à une plateforme agréée avant ou immédiatement après une transaction, permettant un suivi quasi en temps réel. À propos des CTC, on peut penser aux systèmes de facturation électronique tels que le KSeF polonais ou le SdI italien.
En revanche, les PTC imposent aux entreprises de déclarer les données transactionnelles à intervalles fixes, par exemple mensuellement, trimestriellement ou annuellement, plutôt qu'en temps réel. L'une des normes les plus largement utilisées pour les PTC est le Standard Audit File for Tax (SAF-T), un format basé sur XML recommandé par l'Organisation de coopération et de développement économiques (OCDE) pour l'échange de données financières fiables entre les assujettis et les administrations fiscales.
Principales exigences juridiques et techniques applicables aux e-documents
Pour que les e-documents soient acceptés comme valables, ils doivent satisfaire à plusieurs exigences juridiques et techniques garantissant leur validité, leur sécurité et leur interopérabilité. Du point de vue juridique, les e-documents doivent comporter des mentions obligatoires définies, telles que des identifiants uniques ou des informations fiscales détaillées. En outre, des signatures numériques ou des signatures électroniques juridiquement reconnues sont souvent exigées pour garantir l'authenticité de l'origine et l'intégrité du contenu.
Sur le plan technique, les e-documents doivent être présentés dans l'un des formats de données normalisés tels que XML, UBL ou, dans certains cas, des schémas propres à chaque pays. De plus, des normes telles que EU EN16931 ou Peppol, sur de nombreux marchés internationaux, offrent des cadres d'interopérabilité et de structuration des données qui facilitent l'échange et la validation entre systèmes.
D'autres exigences techniques portent sur les protocoles de transmission sécurisés, le chiffrement pour protéger les données en transit et les champs de données structurés conformes aux règles fiscales et aux obligations déclaratives. Les normes techniques d'archivage, ou dans ce cas d'e-archivage, sont également essentielles. C'est pourquoi de nombreux gouvernements imposent la conservation à long terme des e-documents dans des formats accessibles et infalsifiables afin de faciliter les contrôles et les enquêtes juridiques des années après leur émission.
E-documents : la prochaine étape
Au vu du rythme de déploiement de la facturation électronique et des systèmes de déclaration numérique dans le monde, il est clair que les e-documents sont appelés à devenir le socle d'un environnement fiscal entièrement numérique, connecté et proactif. Cependant, pour être à la hauteur de cette attente, les e-documents doivent évoluer, passant de simples pièces statiques à des composants actifs du système fiscal lui-même, et à des actifs de données interopérables et intelligents permettant la validation en temps réel, l'intégration fluide des systèmes et la conformité automatisée, non pas dans une seule mais dans plusieurs juridictions.
Un excellent exemple de ce qui s'annonce et de la direction dans laquelle l'e-document peut contribuer à moderniser davantage la conformité fiscale sont les exigences de déclaration numérique (DRR) de l'UE, prévues par le cadre législatif de la TVA à l'ère numérique (ViDA), qui impose à tous les pays de l'UE de disposer d'un système uniforme de déclaration et de suivi de toutes les données de TVA pertinentes.
Source : VATabout - Exigences de déclaration numérique de l'UE, Forum de l'OCDE sur l'administration fiscale, Thomson Reuters, UK Electronic Trade Documents Act 2023, VATabout - SII ou Verifactu : un dilemme pour les entreprises opérant en Espagne

